

V minulém díle „seriálu“ Základy investování jsme se podívali na marže a slíbili jsme si, že se dnes podíváme na to, jak vnímat dluh u investic. Právě to, jestli je firma zadlužená či nikoli a jestli je dluh dobrý a nebo špatný a hlavně jaké reálně představuje riziko jsou věci, které by měl každý začátečník na burze alespoň rámcově chápat než se pustí do analýzy konkrétní akcie.
Dluh
Vysvětlovat si co je to dluh je asi zbytečné, a to jak firma může dluh čerpat si rozebereme v následujících odstavcích, nyní se ale zaměřme na zbourání jednoho mýtu. Dluh má mezi začínajícími investory často nálepku něčeho jednoznačně negativního – firma, která si půjčuje peníze, přece musí být v horší kondici než firma bez dluhu, ne? Realita je ale mnohem komplexnější. Dluh může být pro firmu stejně tak nástrojem růstu a zvyšování hodnoty pro akcionáře, jako cestou k finančním problémům a v krajním případě až k bankrotu. Záleží totiž na tom, kolik firma dluží, k čemu dluh využívá, a jak dobře je schopná ho splácet.
Například pokud si vezmu dluh (finanční páku) k tomu, abych mohl koupit byt za 1 000.000 Kč a budu ho schopný pronajímat za 17.000/měsíčně, tak budu mít zhruba 20% vůči pořizovací ceně a pokud mě finanční páka stojí úrok bance 5%, tak mám čistý zisk 15% ročně. Asi se shodneme na tom, že takovýto dluh není špatný, protože vede k tomu, že peníze co nejsou moje jsem schopen využít efektivněji než co za jejich vypůjčení platím. Na straně druhé, pokud kapitál využívám k vykrytí provozních výdajů jelikož firma neumí vydělat ani na svůj provoz, v drtivé většině případů to není dobré znamení.
Obecně se dá říct, že u analýzy se jako první díváme na to, jaké má firma D/E a LT D/E s tím, že v následujících odstavcích si tyto pojmy rozebereme a vysvětlíme.
D/E
Nejpoužívanějším ukazatelem zadluženosti firmy je D/E (Debt-to-Equity), česky poměr dluhu k vlastnímu kapitálu. Počítá se jako:
D/E = Celkový dluh / Vlastní kapitál
Celkovým dluhem se rozumí veškeré úročené závazky firmy – tedy jak krátkodobé (splatné do jednoho roku), tak dlouhodobé. Vlastní kapitál je pak zjednodušeně řečeno to, co firmě skutečně patří – peníze vložené akcionáři plus nahromaděné nerozdělené zisky z minulých let. Jinak řečeno, vlastní kapitál je účetní hodnota firmy (to s čím pracujeme u P/B)
Vraťme se k naší restauraci z minulého dílu. Řekněme, že restaurace má celkový dluh 200 000 Kč a vlastní kapitál 400 000 Kč. Její D/E by pak bylo:
200 000 / 400 000 = 0,5
To znamená, že na každou korunu vlastního kapitálu připadá 0,5 Kč dluhu – jinými slovy, dluh tvoří polovinu účetní hodnoty firmy.
LT D/E
Kromě běžného D/E se často setkáš i s ukazatelem LT D/E (Long-Term Debt-to-Equity), který pracuje pouze s dlouhodobým dluhem (splatným za více než jeden rok)
LT D/E = Dlouhodobý dluh / Vlastní kapitál
Proč rozlišovat mezi celkovým a dlouhodobým dluhem? Protože krátkodobý dluh (například provozní úvěr na pár měsíců) představuje z pohledu rizika něco jiného než dluh, který firma splácí například 10 nebo 20 let. Dlouhodobý dluh bývá typicky spojen s většími investicemi (nová výrobní hala, akvizice) a jeho splácení firmu zatěžuje po mnohem delší dobu, zatímco krátkodobý dluh se často jen průběžně „protáčí“ jako součást běžného provozu. LT D/E ti tak dá lepší představu o tom, jak moc je firma zatížená dluhem, se kterým bude muset počítat dlouhodobě.
ST D/E
ST D/E (Short-Term Debt-to-Equity) česky krátkodobý dluh je rozdílem mezi dluhem celkovým a dluhem dlouhodobým. A právě ST D/E, což je poměrně směrodatná veličina, může poukázat na problém. Zkrátka a jednoduše, pokud má společnost velký krátkodobý dluh, roste pravděpodobnost, že se nejedná o něco s čím se původně počítalo v rozvaze, a tudíž je dobré prověřit, na co firma potřebovala „rychlé peníze“.
Jak firma může čerpat dluh?
Dluh není jen jeden univerzální produkt – firma má na výběr z několika forem financování, které se liší podmínkami, splatností i tím, komu za dluh firma vlastně „dluží“.
Nejběžnější formou je bankovní úvěr. Firma si půjčí peníze od banky a zavazuje se je splácet i s úroky podle dohodnutého splátkového kalendáře. Bankovní úvěry mohou být jak krátkodobé (provozní úvěr na pokrytí běžných výdajů), tak dlouhodobé (investiční úvěr na pořízení majetku) – podle splatnosti pak spadají buď jen do celkového D/E, nebo i do LT D/E.
Další rozšířenou formou jsou dluhopisy (bonds). V tomto případě si firma nepůjčuje od banky, ale přímo od investorů, kteří jí nakoupením dluhopisu v podstatě půjčí peníze výměnou za pravidelné úrokové platby (kupóny) a vrácení jistiny na konci splatnosti. Dluhopisy bývají typicky dlouhodobější formou financování, a proto se počítají hlavně do LT D/E.
Pokud firma nabízí velký úrok na dluhopisech, může to být špatné znamení, jelikož firma láká investory na vysoký úrok, protože jim nechtěla půjčit banka, která v obecné rovině dovede lépe vyhodnotit riziko bonity.
BONITA= Schopnost dlužníka dostát svým závazkům
Naopak pokud dluhopis nabízí nízké zhodnocení, může se jednat o signál, že je firma v dobré kondici a proto čerpáním dluhopisového kapitálu efektivně snižuje výdaje.
Tak, jak jsme ale říkali již několikrát v minulosti, vždy je důležité porovnávat porovnatelné a vzít v úvahu tržní podmínky (např. úrokové sazby v době vydání dluhu).
Firmy také často využívají revolvingový úvěr (revolving credit facility) – jde o jakýsi „úvěrový rámec“, ze kterého firma může průběžně čerpat a zase splácet podle aktuální potřeby, podobně jako u kreditní karty. Tato forma slouží hlavně k pokrytí krátkodobých výkyvů v cash flow, a proto spadá typicky jen do celkového D/E, ne do LT D/E.
Poslední zmíněnou formou je leasing, tedy financování pořízení majetku (např. strojů nebo vozového parku) postupnými splátkami, kdy firma majetek využívá, aniž by ho musela hned celý zaplatit. V závislosti na délce leasingu a účetní klasifikaci se může promítat jak do krátkodobého, tak dlouhodobého dluhu.
Dluh jako ukazatel kvality
Podle toho, jaký má firma dluh se dá indikovat kvalita společnosti Jak bylo již nastíněno u dluhopisového čerpání, tak už jenom výše úroku za kolik je banka či investoři ochotni firmě půjčit může napovědět, jak moc stabilní firma je. Každopádně ještě důležitější za kolik někdo firmě půjčuje je vědět, na co si společnost půjčuje. Jak bylo řečeno již v úvodu, dluh není jen špatný.
Špatný dluh
Klasickým příkladem je situace, kdy firma čerpá dluh jen proto, aby pokryla běžné provozní ztráty nebo udržela chod byznysu, který sám o sobě negeneruje dostatek peněz – v takovém případě dluh problém jen oddaluje, místo aby ho řešil.
Rizikový je také dluh, který výrazně převyšuje schopnost firmy generovat peníze na jeho splácení – tedy situace, kdy firma má sice na papíře dluh, ale její cash flow ani zdaleka nestačí na pokrytí úroků a splátek jistiny. V takovém případě hrozí, že firma bude muset dluh refinancovat za horších podmínek, prodávat majetek, nebo se v krajním případě dostane až do insolvence.
Problematický bývá i dluh navázaný na proměnlivou úrokovou sazbu v době rostoucích úrokových sazeb – firma si v momentě čerpání dluhu možná mohla dovolit splátky při nízkých sazbách, ale s jejich růstem se jí náklady na dluh mohou výrazně prodražit, aniž by na to firma měla reálný vliv.
Dobrý dluh
Typickým příkladem je investice do rozšíření výroby, nákupu nové technologie, nebo akvizice jiné firmy, která zvýší budoucí tržby a zisky natolik, že se dluh z nich bez problémů splatí a firmě navíc zbyde víc, než kdyby si na investici nepůjčila vůbec.
Dluh má oproti financování z vlastního kapitálu i jednu často opomíjenou výhodu – takzvaný daňový štít. Úroky z dluhu totiž firma může typicky odečíst od základu daně, čímž si sníží svou daňovou povinnost. Financování z vlastního kapitálu (například vydáním nových akcií) tuto výhodu nemá.
Dluh navíc dokáže fungovat jako pákový efekt (leverage) – pokud firma dokáže vydělat na vypůjčených penězích víc než kolik ji dluh stojí na úrocích, zvyšuje si tím efektivně výnosnost vlastního kapitálu (a tedy i hodnotu pro akcionáře), aniž by musela vydávat nové akcie a ředit tak podíl stávajících majitelů firmy.
Riziko dluhu
Riziko spojené s dluhem je asi na první pohled zřejmé – čím víc firma dluží, tím větší část jejích budoucích peněžních toků je „předem zamluvená“ na splácení úroků a jistiny, a tím míň flexibility firmě zbývá na reagování na horší časy. Vysoce zadlužená firma může mít problém přežít ekonomický útlum, ztrátu klíčového zákazníka, nebo prostě jen dočasný pokles tržeb – zatímco méně zadlužená firma má ve stejné situaci mnohem víc prostoru k manévrování. V extrémním případě neschopnost splácet dluh vede k bankrotu, kdy věřitelé (majitelé dluhu) mají navíc přednostní právo na majetek firmy před akcionáři.
Riziko ABSENCE dluhu
Zatímco riziko dluhu jako takového je asi každému jasné a investor by měl umět vyhodnotit, zda li je dluh dobře krytý volným kapitálem (dlužím 100 kč ale mám v kapse 1000 Kč) a byl čerpán na něco smysluplného, tak je tady jedna věc, o které se zas tak často nemluví, a tím je riziko, že firma žádný dluh nemá.
Firma, která nemá vůbec žádný dluh, se často připravuje o možnost využít zmíněný pákový efekt a daňový štít, a tím i o rychlejší růst, kterého by při rozumném využití dluhu mohla dosáhnout. Právě brždění růstu díky nevyužití dluhu může do budoucna znamenat natolik fatální problémy, jako například ztrátu konkurenční výhody.
Firmy bez dluhu navíc financují veškerý svůj růst pouze z vlastních zdrojů nebo vydáváním nových akcií, což může ředit podíl stávajících akcionářů. Zcela bezdlužná firma tak sice nese menší riziko finančních potíží, ale zároveň se může zbytečně brzdit v tempu, kterým by jinak mohla růst a zvyšovat hodnotu pro své akcionáře.
Další významné riziko absence dluhu je, že firma jednoduše není schopna hledat dostatečně atraktivní příležitosti investic a způsoby expanze, tudíž od takové to firmy existuje zvýšená pravděpodobnost poklesu růstu FCF.
Bonus
Ještě před tím, než celý tento článek uzavřeme, chceme vysvětlit dvě k dluhu přidružená témata, a těmi jsou záporný kapitál a dluhový rating. Právě tyto dva pojmy je důležité chápat při hodnocení a analýze dluhu firmy jako takové.
Záporný vlastní kapitál
Zajímavá (a pro začátečníka často matoucí) situace nastává, když je vlastní kapitál firmy záporný – tedy když kumulované ztráty firmy převýší vše, co do ní akcionáři kdy vložili. V takovém případě D/E vychází jako záporné nebo jinak zkreslené číslo, které už samo o sobě nedává smysluplnou informaci o zadluženosti firmy. Pokud tedy narazíte na akcii se záporným vlastním kapitálem, D/E pro ni prakticky ztrácí vypovídací hodnotu a je potřeba se podívat na jiné ukazatele (například právě na schopnost firmy generovat cash flow), abychom si o firmě udělali reálný obrázek.
Rating
Bonitu firmy nemusí investor odhadovat jen sám například podle výše úroku, který firma nabízí na svých dluhopisech – existují totiž specializované ratingové agentury, které se hodnocením bonity firem (i celých států) zabývají profesionálně. Mezi tři nejrenomovanější patří S&P Global Ratings, Moody’s a Fitch Ratings. Ty firmám přidělují rating ve formě písmenného ohodnocení (například AAA, BBB, nebo CCC), který v kostce vyjadřuje, jak moc je pravděpodobné, že firma svým závazkům dostojí – čím vyšší rating, tím nižší riziko, že firma nebude schopná dluh splatit, a tím pádem si typicky může půjčovat za nižší úrok.
ZÁVĚR
V dnešním díle jsme se podívali na dluh z pohledu investora – a hlavně jsme si ukázali, že dluh sám o sobě není ani dobrý, ani špatný. Vždy záleží na tom, kolik firma dluží, k čemu si peníze půjčila, a jak dobře je schopná dluh splácet. Naučili jsme se měřit zadluženost firmy pomocí ukazatelů D/E, LT D/E a ST D/E, prošli jsme si nejběžnější formy, kterými firma může dluh čerpat a ukázali jsme si i to, jak nám samotná cena dluhu (výše úroku či ratingové hodnocení) může napovědět o celkové kvalitě a stabilitě firmy.
Zároveň jsme si rozebrali obě strany mince – kdy dluh firmě pomáhá růst díky pákovému efektu a daňovému štítu, a kdy jí naopak může přivést do vážných finančních problémů. Připomněli jsme si ale i to, že ani firma bez jakéhokoliv dluhu není automaticky ta „nejbezpečnější“ volba – i naprostá absence dluhu s sebou nese určité kompromisy v podobě pomalejšího růstu, ředění akcionářů nebo promarněných investičních příležitostí.
Až tedy příště narazíš na D/E nějaké firmy, pamatuj, že samotné číslo bez kontextu moc neřekne – vždy je potřeba ho poměřovat s oborem ve kterém firma podniká, s jejím cash flow, a s tím, k čemu firma dluh skutečně využívá.
Díky tomu, že hodnocení rizika je neodmyslitelně spjato s betou, další díl našeho seriálu pro začátečníky bude věnován právě koeficientu Beta.
V rubrice „OBCHODNÍ MĚSÍC“ aneb, Co se událo na trzích v Srpnu 2026 se společně podíváme na, pro nás, nejdůležitější a zároveň nejzajímavější události, které se odehrály nejen v našem portfoliu, ale i na globálních trzích v uplynulém měsíci.
Hned na úvod chceme zmínit, že se jedná pouze o náš autorský pohled na věc a už z podstaty věci se nemůže jednat o finanční poradenství či doporučení k nákupu jakýchkoli cenných papírů (a jiných nástrojů), jelikož investování je vždy o osobních preferencích a hlavně o osobní toleranci k riziku, které je u každého jiné a proto doporučujeme, vždy vše zanalyzovat po vlastní ose.
TFC Financial [TFSL]
V pondělí 3.8.2026 hned s otevřením americké burzy došlo k dosažení cílové ceny u akcie TFC Financial. Tyto akcie jsme začali nakupovat pravidelnou metodou DCA 25.3.2022 a o 5 měsíců později se nám povedlo vytvořit základní pozici, kterou jsme bez nějaké větší pravidelnosti dokupovali ať už formou reinvestice, dividend, či poklesem na zajímavou cenu. Sečteno a podtrženo jsme za ta léta vytvořili průměrnou nákupní cenu na úrovni 14,24$ a dnes došlo k odprodeji na cenovce 19,41$. To představuje zhodnocení cirka 24% (už po odečtení kurzovního dopadu, který nám ze zhodnocení ukousl necelých 10%) a mimo to nám byla vyplacena ucházející dividenda.
TFS Financial Corporation je americká finanční holdingová společnost se sídlem v Clevelandu. Její kořeny sahají do roku 1938, kdy byla založena spořitelna Third Federal Savings and Loan Association. Samotná společnost TFS Financial Corporation vznikla v roce 1997 jako holdingová společnost a na burzu NASDAQ uvedla své akcie 23. dubna 2007. Hlavní činností firmy je poskytování tradičních bankovních služeb zaměřených především na hypoteční úvěry na bydlení, úvěry zajištěné nemovitostí, spořicí účty, termínované vklady a další retailové bankovní produkty. TFS Financial se dlouhodobě profiluje jako konzervativní banka orientovaná na financování bydlení a obsluhu běžných klientů, především ve svém domácím státě Ohio a výrazně působí také na Floridě.
Akcie za pondělí uzavřely silnější o % (v maximech +5,85%). Za tímto pohybem pravděpodobně stojí zveřejnění výsledků ještě z konce minulého měsíce. Právě tyto výsledky způsobily páteční volatilitu, kdy firma v maximech sice vyskočila o necelých 7%, nicméně páteční seanci zakončily dražší jen o 2% s tím, že tato volatilita se pravděpodobně přehoupla i do nového měsíce a proto si v následujícím odstavci stručně představíme výsledky jako takové.
TFS Financial zveřejnila 30. července 2026 po uzavření trhu velmi silné výsledky za fiskální 3. čtvrtletí. Čistý zisk meziročně vzrostl o 31 %, čímž firma překonala očekávání analytiků a upravené tržby dosáhly 89,3 mil. USD, rovněž nad konsensem. Hlavním pozitivem byl rekordní čistý úrokový výnos, vyšší objem nově poskytnutých hypoték a nižší tvorba opravných položek ke ztrátovým úvěrům, což ukazuje na kvalitní úvěrové portfolio. Na druhou stranu společnost čelí tlaku vysokých úrokových sazeb, které omezují poptávku po hypotékách a její růst zůstává silně závislý na vývoji amerického trhu s bydlením. Management zůstává optimistický a očekává, že díky disciplinovanému řízení nákladů, silné kapitálové pozici a pokračujícímu růstu čistého úrokového výnosu bude firma schopna udržet solidní ziskovost i v dalších čtvrtletích.
Shein
V úterý 4.8.2026 se nám do ruky dostal poměrně zajímavý článek, který naznačuje, že dlouho očekávané jež se zdálo být nemožným se pravděpodobně stane realitou, a to už koncem srpna, kdy má dojít k IPO společnosti Shein.
Mimochodem začátkem tohoto roku jsme vydávali článek o 5, dle našeho subjektivního názoru, nejočekávanějších IPO tohoto roku
Zmíněný článek uvádí následující:
Firma cílí na valuaci mezi 30 až 40 miliardami dolarů, což je výrazně méně než při soukromých investičních kolech – v roce 2022 byla oceněna na více než 98 miliard dolarů, později hodnota klesla na 64 miliard. Management nyní upřednostňuje realistické ocenění, které by podpořilo stabilní vývoj akcií po vstupu na burzu.
Za poklesem valuace stojí zpomalující růst tržeb, nižší ziskovost i rostoucí tlak na obchodní model společnosti. Negativně se projevily změny celních pravidel v USA a Evropě, které omezily výhody levných zásilek a také silnější konkurence a přísnější regulace. Prostředky získané z IPO chce Shein využít především na investice do technologií, budování globální značky a další rozvoj společnosti.
Z pohledu kritického analytika je pravda, že Shein už není růstovou raketou jakou byl před několika lety. Tempo růstu tržeb zpomalilo z 20,7 % v roce 2024 na 8 % v roce 2025, ziskovost se zhoršuje a firma čelí rostoucím nákladům v důsledku celních změn. To jsou legitimní důvody, proč investoři požadují výrazně nižší valuaci než před několika lety.
Na druhou stranu je potřeba hodnotit tato čísla v kontextu velikosti společnosti. Shein v roce 2025 utržil téměř 42 miliard USD, obsloužil přibližně 273 milionů aktivních zákazníků ve zhruba 160 zemích a za poslední tři roky navýšil tržby zhruba o 74 %. U firmy této velikosti je přirozené, že procentní tempo růstu postupně klesá – přesto stále každoročně přidává miliardy dolarů nových tržeb. Samotné zpomalení proto nelze automaticky interpretovat jako známku úpadku, ale spíše jako důsledek dosaženého rozsahu podnikání.
Jen pro představu, koncem května jsme kupovali akcii PDD, která je vlastník dalšího známého E-Shopu (Temu), který se navíc potýká i s různými regulačními překážkami a v současné době na těchto akciích generujeme zhruba 11%.
Věříme tedy, že i nákup akcií Shein může být zajímavá příležitost, nicméně nesmíme zapomínat na pořekadlo, že i když nakoupíme tu nejlepší akcii na světě za přehnanou cenu, pravděpodobně dojde ke ztrátě, zatímco průměrná firma nakoupena za výtečnou cenu s velkou pravděpodobností vygeneruje investorovi zisk. Proto se vždy rozhodujte na základě vlastní analýzy a individuální toleranci k rizikům.
EDIT 2: O 7 dní později (20.8.2026) ve večerních hodinách vyšla na Reuters zpráva o tom, že Shein se dostane do veřejného obchodování na honkongské burze 1.9.2026 s tím, že oceňovací rozpětí se pohybuje kolem 26–27 miliard dolarů.
Mezi klíčové investory do IPO patří divize správy aktiv skupiny UBS Group. Řada stávajících akcionářů společnosti Shein také jedná o tom, aby se stali klíčovými investory, ale seznam ještě nebyl finalizován.
EDIT 3: 24.8.2026 Se objevilo na stránkách BBC oznámení, že SHEIN vstoupí na burzu 1.9.2026 s tím, že bude nabídnuto 280 milionů akcií v pásmu 47,6-49,5 HKD za kus.
EDIT 4: V noci z 27 na 28.8 se upsala akcie na cenovce 48,56 HKD. Firma tak jde pro 26,5 miliardy HKD.
Carriage Services [CSV]
Začátkem tohoto roku jsme kupovali akcie Carriage Services a dnes ve čtvrtek 6.8.2026 se CSV znovu přihlásilo o naší pozornost díky propadu o 10,63% (v maximech byl denní propad dokonce o víc než – 13,5%) Této situace jsme využili a akcie lehce dokoupili a to na cenovce 37,44$ s tím, že naše průměrná nákupní cena tedy vychází na 41,11$ za kus. Dle nás důvod poklesu nebyl problém firmy jako takové, ale spíše nenaplnění odhadů díky nižší úmrtnosti lidí.
Carriage Services zaznamenala zvýšenou volatilitu po zveřejnění výsledků hospodaření, kde příjmy zaostaly za odhady o 5,47% s tím, že za očekáváním zaostaly i zisky, a to konkrétně o 5,11%. Pojďme se tedy podívat na výsledkovou zprávu Carriage Services detailněji, ať máme širší kontext a víme, co za zmíněným pohybem stálo.
POZITIVNÍ ASPEKTY
- Zisk na akcii rostl rychleji než loni
- Upravený zisk na akcii (tzv. „adjusted EPS“ – zisk očištěný o jednorázové vlivy) vzrostl na 0,78 USD z 0,74 USD ve stejném čtvrtletí loni. To je meziroční růst o zhruba 5 %.
- I běžný účetní zisk na akcii (GAAP EPS) vzrostl z 0,74 USD na 0,77 USD.
- Silný růst pojištěných předplacených pohřebních smluv
- Počet pojištěním financovaných „preneed“ smluv (jde o smlouvy, kdy si klient službu předplatí ještě za života) vzrostl o 21,1 %.
- To je důležitý ukazatel budoucích tržeb, protože tyto smlouvy se do výnosů promítnou až v dalších letech.
- Počet pojištěním financovaných „preneed“ smluv (jde o smlouvy, kdy si klient službu předplatí ještě za života) vzrostl o 21,1 %.
- Rostoucí prodej předplacených hřbitovních míst
- Produkce prodeje předplacených hřbitovních služeb (preneed cemetery) stoupla o 5,0 %.
- Carriage Services tak buduje zásobník budoucích příjmů i v segmentu hřbitovů.
- Výrazně vyšší průměrná cena za prodané hrobové místo
- Průměrná cena za prodané předplacené hrobové místo vzrostla o 17,3 % meziročně.
- To ukazuje na schopnost firmy zvyšovat ceny, i když se prodává méně kusů (viz níže v negativech).
- Průměrná cena za prodané předplacené hrobové místo vzrostla o 17,3 % meziročně.
- Rychle rostoucí finanční výnosy
- Takzvané „financial revenue“ (výnosy z úroků a investičního zhodnocení svěřenských fondů, do kterých firma ukládá předplacené peníze klientů) vzrostly o 14,0 %.
- Tato část byznysu má velmi vysokou ziskovost (marže přes 90 %).
- Takzvané „financial revenue“ (výnosy z úroků a investičního zhodnocení svěřenských fondů, do kterých firma ukládá předplacené peníze klientů) vzrostly o 14,0 %.
- Rostoucí zisková marže EBITDA
- Upravená konsolidovaná EBITDA marže (ukazatel provozní ziskovosti před odpisy, úroky a daněmi, vztažený k tržbám) se zlepšila o 0,7 procentního bodu na 32,3 %.
- Carriage Services tedy dokázala i přes slabší objemy zákazníků udržet disciplinu v nákladech.
- Upravená konsolidovaná EBITDA marže (ukazatel provozní ziskovosti před odpisy, úroky a daněmi, vztažený k tržbám) se zlepšila o 0,7 procentního bodu na 32,3 %.
- Vedení potvrdilo cílový zisk na akcii pro celý rok
- I přes snížení výhledu tržeb Carriage Services potvrdila cíl upraveného zisku na akcii ve výši 3,35–3,55 USD na rok 2026.
- To signalizuje, že management věří v udržení ziskovosti bez ohledu na slabší objemy.
- I přes snížení výhledu tržeb Carriage Services potvrdila cíl upraveného zisku na akcii ve výši 3,35–3,55 USD na rok 2026.
- Pokračující akvizice bez nárůstu zadlužení
- Firma dokončila akvizici dalšího pohřebního ústavu a přitom udržela poměr dluhu k EBITDA (tzv. „leverage ratio“, ukazatel míry zadlužení) na úrovni 4,0x, tedy beze změny.
- Vedení Carriage Services navíc uvedlo, že je v pokročilých jednáních o dalších akvizicích, které by měly přibývat ve zbytku roku 2026 a v roce 2027.
- Zlepšující se trendy na začátku třetího čtvrtletí
- Vedení uvedlo, že objemy pohřbů v červenci (tedy již mimo vykazované čtvrtletí) jsou povzbudivé.
- To může naznačovat, že nejhorší období slabší poptávky je za firmou.
- Vedení uvedlo, že objemy pohřbů v červenci (tedy již mimo vykazované čtvrtletí) jsou povzbudivé.
- Stabilní dividenda pro akcionáře
- Carriage Services vyplatila dividendu 0,1125 USD na akcii, stejně jako ve stejném období loni.
- Stabilní dividenda i v období slabších objemů ukazuje na finanční jistotu firmy.
- Carriage Services vyplatila dividendu 0,1125 USD na akcii, stejně jako ve stejném období loni.
NEGATIVNÍ ASPEKTY
- Snížený výhled celkových tržeb pro rok 2026
- Firma Carriage Services snížila odhad celoročních tržeb z rozmezí 440–450 milionů USD na 435–445 milionů USD.
- Snížení výhledu bývá pro investory obvykle negativním signálem, i když ostatní ukazatele zůstaly beze změny.
- Firma Carriage Services snížila odhad celoročních tržeb z rozmezí 440–450 milionů USD na 435–445 milionů USD.
- Pokles počtu pohřebních zakázek
- Počet uzavřených pohřebních smluv klesl v čtvrtletí o 4,0 % a od začátku roku dokonce o 6,0 %.
- Jde o pokles objemu hlavního byznysu firmy, i když ho firma zatím kompenzuje vyššími cenami za zakázku.
- Výrazný propad prodaných hrobových míst
- Počet prodaných předplacených hrobových míst klesl meziročně o 14,0 % v čtvrtletí a o 8,9 % od začátku roku.
- Ukazuje to, že růst tržeb v tomto segmentu je tažen především vyššími cenami, ne větším objemem prodeje.
- Nižší úmrtnost v USA snižuje poptávku po pohřebních službách
- Vedení Carriage Services přímo uvedlo, že nižší celonárodní míra úmrtnosti (tzv. „mortality trends“) vedla k poklesu objemu „at-need“ zakázek (tedy okamžitě potřebných pohřbů) o 3,5 %.
- Tento faktor je mimo kontrolu firmy a může pokračovat i v dalších čtvrtletích.
- Vedení Carriage Services přímo uvedlo, že nižší celonárodní míra úmrtnosti (tzv. „mortality trends“) vedla k poklesu objemu „at-need“ zakázek (tedy okamžitě potřebných pohřbů) o 3,5 %.
- Čistý zisk za prvních šest měsíců roku citelně klesl
- Čistý zisk za prvních šest měsíců 2026 klesl o 6,9 milionu USD oproti stejnému období loni.
- Hlavní příčinou byl jednorázový zisk z prodeje majetku v loňském roce ve výši 7,7 milionu USD, který se letos neopakoval – jde tedy spíše o srovnávací efekt než o zhoršení běžného provozu, ale číslo samo o sobě může trh znejistit.
- Prudký propad volného peněžního toku upraveného o mimořádné položky
- Upravený volný cash flow (peníze, které firmě reálně zbydou po investicích) klesl v čtvrtletí na 2,6 milionu USD z 6,9 milionu USD loni.
- Nižší hotovostní generace může omezovat prostor pro dividendy, splácení dluhu nebo další akvizice.
- Upravený volný cash flow (peníze, které firmě reálně zbydou po investicích) klesl v čtvrtletí na 2,6 milionu USD z 6,9 milionu USD loni.
- Snížený výhled kapitálových výdajů
- Carriage Services snížila plán investic (tzv. „capital expenditures“) z 25–30 milionů USD na 20–25 milionů USD.
- I když to může krátkodobě šetřit hotovost, signalizuje to také opatrnější přístup k expanzi.
- Carriage Services snížila plán investic (tzv. „capital expenditures“) z 25–30 milionů USD na 20–25 milionů USD.
- Provozní zisk zůstal meziročně beze změny navzdory vyšším tržbám
- Provozní Carriage Services (operating income) za čtvrtletí zůstal na 24,0 milionu USD, tedy prakticky stejný jako loni, přestože tržby mírně vzrostly.
- To naznačuje rostoucí tlak na náklady nebo měnící se skladbu tržeb (více nízkoziskových položek).
- Provozní Carriage Services (operating income) za čtvrtletí zůstal na 24,0 milionu USD, tedy prakticky stejný jako loni, přestože tržby mírně vzrostly.
- Pokles provozní marže
- Provozní marže Carriage Services (operating income margin) se mírně snížila z 23,5 % na 23,3 % v čtvrtletí a výrazněji z 26,6 % na 23,5 % za prvních šest měsíců roku.
- Klesající marže může signalizovat, že náklady rostou rychleji než tržby.
- Provozní marže Carriage Services (operating income margin) se mírně snížila z 23,5 % na 23,3 % v čtvrtletí a výrazněji z 26,6 % na 23,5 % za prvních šest měsíců roku.
- Pokračující posun k levnějším způsobům pohřbu
- Míra kremací, která je obvykle spojena s nižšími tržbami na zakázku než tradiční pohřeb do země, zůstává vysoká na úrovni 60,7 %.
- Tento dlouhodobý trend v odvětví tlačí na průměrnou hodnotu jedné zakázky.
- Míra kremací, která je obvykle spojena s nižšími tržbami na zakázku než tradiční pohřeb do země, zůstává vysoká na úrovni 60,7 %.
TRŽNÍ VÝHLED
- Carriage Services vstupuje do druhé poloviny roku 2026 s jasně smíšeným obrazem. Na jedné straně firma dokázala navzdory slabším objemům zákazníků udržet i mírně zlepšit ziskovost – roste upravený zisk na akcii i marže EBITDA, a to především díky vyšším cenám za zakázku, silnému růstu předplacených (preneed) programů a rostoucím finančním výnosům ze svěřenských fondů. Vedení firmy zároveň potvrdilo cílový rozsah upraveného zisku na akcii 3,35–3,55 USD pro celý rok 2026, což signalizuje důvěru v to, že i přes slabší poptávku dokáže firma udržet ziskovost prostřednictvím cenové politiky a kontroly nákladů.
- Na druhé straně je patrné, že hlavní hnací silou letošních výsledků je cena, nikoli objem. Počet pohřebních zakázek i prodaných hrobových míst klesá dvojciferným až jednotkovým tempem, a firma sama otevřeně přiznává, že za tím stojí nižší celonárodní míra úmrtnosti – faktor, který nemůže ovlivnit a jehož vývoj je těžko předvídatelný. Proto také snížila výhled celkových tržeb pro rok 2026, byť ziskové cíle ponechala beze změny. Klíčovou otázkou pro další čtvrtletí bude, zda se zlepšující trend objemů zaznamenaný v červenci potvrdí i v dalších měsících, a zda firma dokáže udržet tempo akvizic (v pokročilých jednáních o dalších funeral homes) bez nárůstu zadlužení, které aktuálně drží na poměru 4,0x EBITDA.
X-Energy [XE]
Ve čtvrtek jsme vyjma sledování poklesu akcií Carriage Services vnímali i růst společnosti X-Energy, kterou jsme před nedávnem nakupovali. Akcie XE uzavřely den silnější o 9,29% a tento růst zajistil, že se náš nákup přehoupl do zisku. Aktuálně na této pozici generujeme zhodnocení 7,5%.
Akcie X-energy rostly poté, co společnost oznámila dlouhodobou dohodu s Centrus Energy na dodávkách nízkoobohaceného uranu a vysoce obohaceného uranu HALEU, který je klíčový pro provoz pokročilých reaktorů Xe-100. Dohoda výrazně snižuje riziko realizace projektů společnosti, zajišťuje část budoucích dodávek paliva pro její komerční portfolio o výkonu 11,5 GW a posiluje domácí americký dodavatelský řetězec. Investoři pozitivně hodnotili také pokračující komercializaci technologie TRISO-X, rozšiřování výrobních kapacit HALEU a skutečnost, že X-energy již rozvíjí projekty s významnými partnery, jako jsou Dow, Amazon a Centrica, což zvyšuje důvěru v dlouhodobý růst společnosti.
EDIT: Ve čtvrtek 13.8.2026 byly zveřejněny výsledky společnosti X-Energy. Tržby sice byly o 31,1% lepší než se očekávalo, zatímco zisky za odhady zaostaly o 54,99%. Akcie XE se sice začaly obchodovat o téměř 13,5% dráž než byl jejich středeční závěr a v maximech dokonce vyrostly o zhruba 18%, nakonec ale všechny zisky neudržely a i tak uzavřely 11,7% dražší. Pojďme se tedy stručně kouknout do výsledkové zprávy a odhalit, co stálo ve výsledcích, že vznikla takováto nadstandartní volatilita.
Výsledky za Q2 2026 přinesly smíšený, ale celkově pozitivní obrázek. Přestože firma nenaplnila očekávání na úrovni zisku a stále zůstává výrazně ztrátová, příjmy dosáhly 54,6 mil. USD, což představuje meziroční růst o 154 %. X-energy navíc disponuje přibližně 1,9 mld. USD v hotovosti a investicích a významnou podporou amerického ministerstva energetiky, které může na projekt s Dowem poskytnout až další 1 mld. USD. Management se dál soustředí na dokončení reaktoru Xe-100, jeho komercializaci a postupné rozšíření rozsáhlého portfolia potenciálních projektů. Pro investory tak zůstává hlavním pozitivem rychlý růst a silné financování, zatímco největším rizikem je vysoká ztrátovost a pokračující pálení hotovosti.
Centrus Energy [LEU]
Centrus Energy je americká společnost se sídlem ve státě Maryland. Firma vznikla v roce 1992 jako státní podnik United States Enrichment Corporation (USEC) vyčleněný z amerického ministerstva energetiky. V roce 1998 byla privatizována prostřednictvím IPO a vstoupila na burzu v New Yorku, přičemž po reorganizaci v roce 2014 začala působit pod současným názvem Centrus Energy. Hlavní činností společnosti je dodávka obohaceného uranu (LEU) pro jaderné elektrárny a vývoj technologií pro obohacování uranu, včetně výroby HALEU – speciálního paliva nezbytného pro nové generace malých modulárních reaktorů (SMR). Centrus zároveň vyvíjí pokročilé plynové odstředivky pro obohacování uranu a patří mezi klíčové firmy podporující obnovu domácího amerického dodavatelského řetězce jaderného paliva pro komerční i vládní využití.
Za čtvrtek akcie této firmy odepsaly 5,12%.
AirBnb [ABNB]
V pátek 7.8.2026 naše portfolio opustila další akcie, tentokrát šlo o spoelčnost AirBnb, která za pátek připsala 17,43%. Tuto akcii jsme poprvé nakoupili 10.5.2026 za 113.2$, o 13 dní později jsme ještě decentně přikoupili na cenovce 108,95$. 12.9.2026 jsme lehce zredukovali pozici (cena 146,68$) a dnes 7.8 jsme AirBnb kompletně „odstřelili“ a to se ziskem necelých 52% na ceně 175,48$.
Za tímto pozoruhodným růstem stálo zveřejnění výsledků hospodaření které už na první dobrou vypadaly relativně slušně. Příjmy byly silnější o 0,78% a zisk překonal tržní odhady dokonce o 8,66%. Nyní pojďme nahlédnout do výsledkové zprávy, aby bylo zřejmé, co za tímto pohybem stálo.
POZITIVNÍ ASPEKTY
- Firma roste rychleji než dřív a překonala vlastní odhady
- Tržby vzrostly meziročně o 17 % na 3,6 miliardy dolarů – to je zrychlení oproti předchozímu čtvrtletí (tam byl růst 17 %, ale v 1. čtvrtletí to bylo méně)
- Objem rezervací (kolik lidé celkem utratili za pobyty a služby) vzrostl o 16 % na 27,2 miliardy dolarů.
- Počet zarezervovaných nocí a míst na zážitcích vzrostl o 10 %, což je zrychlení oproti minulému kvartálu
- Firma vydělává výrazně víc peněz
- Čistý zisk vzrostl o 27 % na 816 milionů dolarů.
- Z každého dolaru tržeb teď firmě zůstane 23 centů čistého zisku (loni to bylo 21 centů).
- Provozní zisk (upravený o účetní vlivy, tzv. Adjusted EBITDA) vzrostl o 21 % na 1,3 miliardy dolarů.
- Firma generuje hodně volné hotovosti a vrací peníze akcionářům
- Volný peněžní tok (peníze, které firmě opravdu zbydou po všech výdajích) byl 1,3 miliardy dolarů, meziročně o 30 % víc.
- Za poslední 4 čtvrtletí dohromady to je 4,8 miliardy dolarů volné hotovosti.
- Jen v tomto čtvrtletí firma odkoupila vlastní akcie za 1,1 miliardy dolarů, což zvyšuje hodnotu akcie pro zbývající akcionáře.
- Vedení firmy zvýšilo výhled na zbytek roku
- Airbnb nyní čeká, že za celý rok 2026 porostou tržby aspoň o „vysoké jednociferné až nízké dvojciferné“ tempo (v originále „mid teens“, tedy kolem 14–16 %).
- Očekávaná zisková marže (Adjusted EBITDA Margin) za celý rok byla zvýšena na minimálně 35,5 %.
- To signalizuje, že vedení firmy věří ve zrychlující se byznys, ne zpomalující.
- Nové produkty a AI začínají reálně přinášet peníze a šetřit náklady
- Airbnb rozjelo nové placené služby (pronájem aut, doprava z letiště, doručení nákupu) a rozšířilo nabídku zážitků a butikových hotelů.
- Umělá inteligence teď vyřeší skoro 45 % zákaznických dotazů bez lidského pracovníka, což snížilo náklady na zákaznickou podporu o 16 %.
- Mistrovství světa ve fotbale 2026 přineslo firmě miliony nových hostů a přes 150 000 nových nabídek ubytování.
NEGATIVNÍ SPEKTY
- Náklady na marketing rostou rychleji než tržby
- Výdaje na marketing a reklamu vzrostly meziročně o 27 % (za půl roku dokonce o 30 %) – to je víc, než o kolik rostou tržby (17 %).
- Marketing teď spolyká 24 % všech tržeb, loni to bylo 22 % – firma musí čím dál víc platit za to, aby přilákala nové zákazníky.
- Firma si nabrala nový dluh a platí za něj čím dál víc na úrocích
- V březnu 2026 Airbnb vydala dluhopisy za 2,5 miliardy dolarů.
- Kvůli tomu vzrostly úrokové náklady z pouhých 6 milionů na 37 milionů dolarů za čtvrtletí – to je nárůst o 517 %.
- Firma tak sice má peníze na investice a odkupy akcií, ale zároveň teď musí pravidelně platit úroky, které dřív neměla.
- Firma čelí velkým právním a daňovým sporům
- Americký daňový úřad (IRS) po Airbnb požaduje doplacení daně přes 1,3 miliardy dolarů kvůli starému sporu o ocenění duševního vlastnictví – firma se brání u soudu, ale riziko prohry existuje.
- Španělsko chtělo po Airbnb pokutu kolem 65–76 milionů eur za porušení pravidel o krátkodobých pronájmech; spor stále běží.
- Povinnost odvádět tzv. ubytovací daně (podobné naší lázeňské/rekreační dani) vzrostla firmě z 387 milionů na 609 milionů dolarů – jde o rostoucí administrativní a finanční zátěž ve stovkách měst po světě.
- Část „krásného“ zisku je jednorázová, ne z běžného podnikání
- Z 816 milionů dolarů zisku byl kus daný jednorázovým daňovým bonusem 77 milionů dolarů (kvůli nové daňové úpravě) a jednorázovým ziskem 71 milionů dolarů z prodeje investice.
- Bez těchto jednorázových položek by byl růst zisku o dost mírnější, než čísla na první pohled ukazují – investoři by se neměli nechat zmást jednorázovým „vylepšením“ výsledků.
- Klesají úrokové výnosy a firma je vystavena měnovým výkyvům
- Peníze, které má Airbnb uložené (hotovost a investice), teď vydělávají méně na úrocích – úrokový výnos klesl meziročně o 4 % (za půl roku o 7 %) kvůli klesajícím úrokovým sazbám v ekonomice
- Silnější dolar oproti euru a britské libře způsobil, že firmě „na papíře“ ubylo 146 milionů dolarů z hotovostních zůstatků jen kvůli přepočtu měn.
- Firma silně závisí na zahraničních trzích (Evropa, Latinská Amerika, Asie), takže výkyvy kurzů budou dál ovlivňovat výsledky.
TRŽNÍ VÝHLED
- Vedení Airbnb v dopise akcionářům z 6. srpna 2026 vyjádřilo silnou důvěru v pokračující růst. Pro 3. čtvrtletí 2026 firma očekává tržby mezi 4,69 a 4,77 miliardy dolarů, což odpovídá meziročnímu růstu 15 až 17 %, s tím, že objem rezervací (GBV) by měl růst tempem ve „středních dvouciferných“ hodnotách. Zisková marže (Adjusted EBITDA Margin) by ve 3. čtvrtletí měla být mírně nižší než ve stejném období loni kvůli časování investic, ale samotný zisk v dolarech by měl meziročně růst. Pro celý rok 2026 pak firma zvýšila svůj odhad – nyní čeká růst tržeb minimálně ve „středních jednociferných až dvouciferných“ hodnotách (v originále „at least mid teens“) a celoroční ziskovou marži na úrovni alespoň 35,5 %, což by bylo zlepšení oproti roku 2025. Vedení tento optimismus opírá o zrychlující se počet rezervací, úspěch produktových novinek (AI nástroje, nové služby, hotely) a pokračující silnou poptávku po cestování napříč všemi regiony, včetně efektu z Mistrovství světa ve fotbale.
NIQ Global Inteligence [NIQ]
V Úterý 11.8.2026 přivábil naší pozornost růst ceny akcií NIQ o 41,9%. Pravidelní čtenáři ví, že NIQ vlastníme již od konce loňského roku a zatím nám tato pozice moc radosti nepřinesla, nicméně úterní růst zařídil, že se tato pozice vyhoupla do zelených čísel – naše plovoucí zhodnocení činí necelých 36%.
Za takto zajímavým růstem ceny akcie NIQ stálo zveřejnění výsledků s tím, že čísla vypadaly už na první dobrou slibně. Je fakt, že příjmy přesáhly tržní očekávání jen o 1,69%, ovšem zisky byly silnější dokonce o 33,06%. Pojďme tedy trochu detailněji nahlédnou do výsledkové zprávy společnosti NIQ Global Inteligence a zjistit širší kontext.
POZITIVNÍ APSEKTY
- NIQ překonal vlastní odhady
- Skutečné výsledky za tržby, upravený provozní zisk (EBITDA) i upravený zisk na akcii byly lepší, než NIQ předem sliboval investorům.
- Jde už o pátý čtvrtletí v řadě, kdy se firmě podařilo své sliby překonat – to buduje důvěru trhu ve vedení společnosti.
- Zrychlující růst tržeb
- Celkové tržby ve druhém čtvrtletí vzrostly meziročně o 8,0 % na 1 124,2 milionu dolarů.
- Po očištění o vliv směnných kurzů a akvizic (tzv. organický růst) tržby vzrostly o 5,8 %, přičemž americký trh (Amerika) rostl dokonce o 8,3 %.
- Výrazné zlepšení ziskovosti
- Upravený provozní zisk (Adjusted EBITDA) vzrostl meziročně o 21,9 % na 261,9 milionu dolarů.
- Zisková marže (kolik firmě zůstane z tržeb po odečtení nákladů) se zlepšila o 2,7 procentního bodu na 23,3 %.
- NIQ se z účetní ztráty dostala do reálného zisku
- Upravený čistý zisk (očištěný o jednorázové položky) dosáhl 78,7 milionu dolarů, zatímco loni ve stejném období byla firma ještě v mírné ztrátě.
- Upravený zisk na akcii tak stoupl na 0,27 dolaru z minus 0,01 dolaru loni.
- Firma poprvé začala generovat volnou hotovost
- Takzvaný volný cash flow (hotovost, která firmě po všech výdajích skutečně zbyde) se otočil z mínusu 63,2 milionu dolarů loni na plus 74,1 milionu dolarů letos.
- Zlepšení táhlo vyšší ziskovost, lepší řízení pohledávek a nižší úrokové náklady po splacení dluhu.
- Takzvaný volný cash flow (hotovost, která firmě po všech výdajích skutečně zbyde) se otočil z mínusu 63,2 milionu dolarů loni na plus 74,1 milionu dolarů letos.
- Zvýšený výhled na celý rok 2026
- Vedení NIQ Global Inteligence zvýšilo celoroční odhady: růst tržeb 5,2–5,6 %, zisková marže 23,5–23,9 % a volný cash flow 245–255 milionů dolarů.
- Vyšší výhled znamená, že firma věří ve zdravou poptávku klientů i ve druhé polovině roku.
- Vedení NIQ Global Inteligence zvýšilo celoroční odhady: růst tržeb 5,2–5,6 %, zisková marže 23,5–23,9 % a volný cash flow 245–255 milionů dolarů.
- Zlepšení úvěrového hodnocení
- Ratingová agentura S&P Global zvýšila úvěrové hodnocení firmy z „B“ na „B+“ díky lepší tvorbě hotovosti.
- Lepší rating obvykle znamená, že si firma může v budoucnu půjčovat peníze levněji.
- Ratingová agentura S&P Global zvýšila úvěrové hodnocení firmy z „B“ na „B+“ díky lepší tvorbě hotovosti.
- Velmi silný evropský region (EMEA)
- Provozní zisk v Evropě, na Blízkém východě a v Africe vzrostl o 26,1 % a jeho marže se zlepšila o celých 5,5 procentního bodu.
- Ukazuje to, že NIQ v Evropě dokázal výrazně zlepšit efektivitu podnikání, nejen růst tržeb.
- Provozní zisk v Evropě, na Blízkém východě a v Africe vzrostl o 26,1 % a jeho marže se zlepšila o celých 5,5 procentního bodu.
- Silný a stabilní předplacený byznys
- Roční hodnota předplatného na tzv. Intelligence služby (klíčová data o chování spotřebitelů) poprvé překročila 3 miliardy dolarů.
- Míra udržení klientů (kolik peněz od stávajících klientů firma i příští rok znovu vydělá) dosáhla 105 %.
- To znamená, že stávající klienti utrácejí u firmy stále více.
- Silná obchodní aktivita a inovace
- NIQ uzavřel 26 velkých obchodů v hodnotě přes milion dolarů, včetně tří obřích kontraktů nad 10 milionů dolarů.
- Spokojenost klientů (měřená indexem NPS) dosáhla historického maxima a firma spustila několik nových AI produktů (Optiq, Bridge, Cadence) a koupila čínskou firmu YiMian pro posílení pozice v Asii.
NEGATIVNÍ ASPEKTY
- NIQ podle oficiálního účetnictví (GAAP) prohloubila ztrátu
- Čistá ztráta připadající na akcionáře NIQ činila ve čtvrtletí 30,5 milionu dolarů, zatímco loni ve stejném období to bylo jen 2,7 milionu dolarů.
- I když „upravený“ zisk vypadá dobře, podle přísnějších oficiálních účetních pravidel firma stále prodělává.
- Extrémně vysoké daňové zatížení
- Efektivní daňová sazba dosáhla ve čtvrtletí 404 %, tedy firma zaplatila na daních mnohem víc, než kolik ve skutečnosti (před zdaněním) vydělala.
- Daňový náklad 37,6 milionu dolarů tak sám o sobě téměř vymazal celý zisk před zdaněním.
- Efektivní daňová sazba dosáhla ve čtvrtletí 404 %, tedy firma zaplatila na daních mnohem víc, než kolik ve skutečnosti (před zdaněním) vydělala.
- Vysoké a nerovnoměrně splatné zadlužení
- Celkový dluh firmy k 30. červnu 2026 činil přibližně 3,49 miliardy dolarů.
- Naprostá většina tohoto dluhu (přes 3,4 miliardy dolarů) je splatná najednou v roce 2030, což představuje riziko při refinancování.
- Celkový dluh firmy k 30. červnu 2026 činil přibližně 3,49 miliardy dolarů.
- Rostoucí náklady na restrukturalizaci
- Náklady na organizační škrty a propouštění vzrostly za prvních šest měsíců roku na 73,6 milionu dolarů, oproti pouhým 5 milionům dolarů loni.
- I když má restrukturalizace přinést budoucí úspory, aktuálně stojí firmu nemalé peníze.
- Slabý výkon v asijsko-pacifickém regionu
- Organický růst tržeb společnosti NIQ v regionu APAC (Asie a Pacifik) dosáhl ve čtvrtletí jen 1,9 %, což je zdaleka nejslabší výsledek ze všech tří regionů firmy.
- Za celé první pololetí dokonce organické tržby v tomto regionu meziročně mírně klesly (o 0,8 %).
- Odchod klíčových vedoucích pracovníků
- Hlavní účetní firmy (Chief Accounting Officer) oznámila rezignaci s platností od září 2026 a odchází kvůli nabídce pozice finanční ředitelky jinde.
- Šéfka provozu (COO) firmu opustila už začátkem roku, což firmu stálo dodatečné odstupné a mzdové náklady.
- Hlavní účetní firmy (Chief Accounting Officer) oznámila rezignaci s platností od září 2026 a odchází kvůli nabídce pozice finanční ředitelky jinde.
- Přetrvávající nedostatky ve vnitřní kontrole
- Vedení firmy samo přiznává, že kontrolní mechanismy nad účetnictvím (tzv. „disclosure controls“) k 30. červnu 2026 nefungovaly efektivně.
- Důvodem jsou nedostatky v řízení přístupu k účetnímu systému a bankovním účtům, což zvyšuje riziko chyb ve výkazech.
- Vedení firmy samo přiznává, že kontrolní mechanismy nad účetnictvím (tzv. „disclosure controls“) k 30. červnu 2026 nefungovaly efektivně.
- Vysoké odpisy zatěžující účetní výsledek
- Odpisy a amortizace (postupné účetní „opotřebení“ majetku a nakoupených značek/technologií) činily ve čtvrtletí 154,5 milionu dolarů.
- Samotná amortizace nehmotného majetku z minulých akvizic stála firmu 70,8 milionu dolarů jen za tři měsíce.
- Rostoucí mzdové a administrativní náklady
- Náklady na prodej, správu a administrativu (SG&A) za první pololetí vzrostly o 22,6 milionu dolarů, tedy o 2,9 %.
- Nárůst byl způsoben hlavně vyššími mzdovými náklady, protože firma dál investuje do lidí v oblasti dat a umělé inteligence.
- Náklady na prodej, správu a administrativu (SG&A) za první pololetí vzrostly o 22,6 milionu dolarů, tedy o 2,9 %.
- Rostoucí závislost na prodeji pohledávek za hotovost
- NIQ zvýšil kapacitu programu, ve kterém prodává své pohledávky (peníze, které jí dluží klienti) třetím stranám výměnou za okamžitou hotovost, na 300 milionů eur.
- Za první pololetí takto „předprodala“ pohledávky v hodnotě 803,2 milionu dolarů, což naznačuje, že část zlepšeného cash flow pochází z tohoto nástroje, a ne jen z běžného provozu.
- NIQ zvýšil kapacitu programu, ve kterém prodává své pohledávky (peníze, které jí dluží klienti) třetím stranám výměnou za okamžitou hotovost, na 300 milionů eur.
TRŽNÍ VÝHLED
- Společnost NIQ Global Inteligence své výsledky označila za páté čtvrtletí v řadě, kdy překonala svůj vlastní odhad ve všech klíčových ukazatelích. Zároveň vedení zvýšilo výhled pro celý rok 2026, a to díky silnému prvnímu pololetí, příznivému vývoji směnných kurzů a přínosu nedávno koupené čínské firmy YiMian, která má posílit pozici NIQ na trzích elektronického obchodu v Asii. Vedení firmy zdůraznilo, že rok 2026 vnímá jako „budovací“ rok pro rozjezd nové generace AI produktů, které mají firmu postavit do centra dění v oblasti obchodu poháněného umělou inteligencí.
- NIQ zároveň zlepšil svůj poměr čistého zadlužení k zisku (tzv. net leverage) na přibližně 3,1násobek, oproti 3,4násobku na konci prvního čtvrtletí, což trh vnímá jako pokračující ozdravování bilance po loňském vstupu na burzu. Rizikem pro další vývoj zůstává zejména vysoká citlivost výsledků na kurzové vlivy, slabší dynamika v asijsko-pacifickém regionu a přetrvávající nedostatky ve vnitřních kontrolách, které bude muset vedení v následujících čtvrtletích prokazatelně odstranit.
Plug Power [PLUG]
V úterý mimo společnosti NIQ byly také akcie společnosti PlugPower, které rovněž zveřejnily výsledky hospodaření a máme je v našem portfoliu „Podhodnocená Akcie“. Akcie na výsledkovou zprávu reagovaly růstem o 5,21% (v maximech přes 20%). Mimochodem od našich nákupů generujeme zhodnocení necelých 180%.
Jak už bylo řečeno, za růstem stála výsledková zpráva, která byla na první pohled výrazně méně přesvědčivá než u společnosti NIQ. Plug Power na úrovni příjmů sice přesáhl očekávání o 5,43%, nicméně u zisků odhady nenaplnil ani zdaleka, konkrétně reportovaly o 80,06% horší čísla než se očekávalo. Jak ale víme, ani tržby ani zisky nejsou jediným rozhodujícím faktorem, proto pojďme výsledkovou zprávu prozkoumat detailněji.
POZITIVNÍ ASPEKTY
- Tržby rostly a překonaly očekávání trhu
- Čtvrtletní tržby dosáhly 178,3 milionu dolarů, meziročně o 2,5 % více a mezikvartálně dokonce o 9 % více.
- Skutečné číslo bylo vyšší, než analytici čekali.
- Dramatické zlepšení hrubé marže (kolik firmě zůstane z tržeb po odečtení výrobních nákladů)
- Hrubá marže se zlepšila téměř na nulu (-0,9 %) oproti -30,7 % ve stejném čtvrtletí loni a -13 % v prvním čtvrtletí letošního roku.
- Firma se tak přibližuje bodu, kdy prodej výrobků přestane sám o sobě generovat ztrátu.
- Hrubá marže se zlepšila téměř na nulu (-0,9 %) oproti -30,7 % ve stejném čtvrtletí loni a -13 % v prvním čtvrtletí letošního roku.
- Výrazný pokles provozních nákladů
- Provozní náklady klesly meziročně o téměř 50 % na 62,4 milionu dolarů.
- Snížení nákladů souvisí mimo jiné s dokončeným programem propouštění a s jednorázovým výnosem z vyřešeného sporu se zákazníkem.
- Zvýšení výhledu tržeb pro celý rok 2026
- Vedení firmy zvýšilo očekávaný celoroční růst tržeb na pásmo 15–16 %.
- Firma zároveň potvrdila cíl dosáhnout kladné hodnoty EBITDAS (provozní výsledek před úroky, daněmi a odpisy) ve čtvrtém čtvrtletí 2026.
- Silný růst v hlavním byznysu – vysokozdvižné vozíky na vodíkový pohon
- Počet dodaných jednotek GenDrive (palivové články do vysokozdvižných vozíků) se meziročně více než zdvojnásobil – 1 666 kusů oproti 739 kusům loni.
- Dva z největších zákazníků plánují v příštích třech letech obměnit více než 20 000 těchto jednotek, což firmě slibuje dlouhodobě opakující se příjmy.
- Počet dodaných jednotek GenDrive (palivové články do vysokozdvižných vozíků) se meziročně více než zdvojnásobil – 1 666 kusů oproti 739 kusům loni.
- Rychle rostoucí a ziskový servisní byznys
- Tržby ze servisu a údržby vzrostly meziročně o 82 % na přibližně 30 milionů dolarů.
- Tato část podnikání už dosahuje kladné marže 27 %, tedy skutečně vydělává peníze.
- Tržby ze servisu a údržby vzrostly meziročně o 82 % na přibližně 30 milionů dolarů.
- Zlepšující se hotovostní situace
- Čisté čerpání hotovosti (kolik peněz firma za čtvrtletí „spálí“) kleslo na přibližně 61 milionů dolarů, což je o 58 % méně než v předchozím čtvrtletí.
- Peníze použité v provozní činnosti za posledních šest měsíců klesly na 244,1 milionu dolarů z 297,4 milionu dolarů loni.
- Nové obchodní zakázky v segmentu elektrolyzérů
- Firma oznámila finální investiční rozhodnutí pro 30MW projekt Barrow Green Hydrogen ve Velké Británii.
- Dále byla vybrána pro 275MW projekt v Kanadě (Québec) a získala zakázku 50 MW pro australský projekt Hunter Valley Hydrogen Hub.
- Prodej vedlejších aktiv přinesl hotovost navíc
- Po skončení čtvrtletí, 7. srpna 2026, firma obdržela 40 milionů dolarů z prodeje elektrických infrastrukturních aktiv v texaském projektu Graham.
- Součástí širšího plánu je získat celkem až 275 milionů dolarů z prodeje nepotřebných aktiv, přičemž zatím se podařilo získat přibližně 52 milionů dolarů.
- Vyřešení soudního sporu se zákazníkem přineslo mimořádný zisk
- Firma urovnala spor o zaplacení a obdržela od zákazníka 50 milionů dolarů v hotovosti.
- Z transakce firma zaúčtovala čistý jednorázový zisk 37 milionů dolarů, což pomohlo snížit vykázané ztráty.
- Firma urovnala spor o zaplacení a obdržela od zákazníka 50 milionů dolarů v hotovosti.
NEGATIVNÍ ASPEKTY
- Firma je stále hluboko ve ztrátě
- Čistá ztráta za čtvrtletí činila 190,1 milionu dolarů, za prvních šest měsíců roku pak 436,1 milionu dolarů.
- Kumulovaná ztráta firmy od jejího založení dosáhla už 8,7 miliardy dolarů.
- Ukončení státní záruky na úvěr od amerického ministerstva energetiky
- Ministerstvo energetiky (DOE) 4. srpna 2026 ukončilo dohodu o garanci úvěru až do výše 1,66 miliardy dolarů, protože firma nesplnila termín pro první čerpání peněz.
- Firma tak přišla o významný potenciální zdroj levného financování pro stavbu vodíkových závodů.
- Ministerstvo energetiky (DOE) 4. srpna 2026 ukončilo dohodu o garanci úvěru až do výše 1,66 miliardy dolarů, protože firma nesplnila termín pro první čerpání peněz.
- Obří nehotovostní ztráty ze změny hodnoty finančních nástrojů
- Kvůli růstu ceny akcie musela firma účetně vykázat ztrátu 74,2 milionu dolarů ze změny hodnoty konvertibilních dluhopisů a dalších 29,3 milionu dolarů ze změny hodnoty warrantů (opcí na akcie) jen za toto čtvrtletí.
- Za posledních šest měsíců to dohromady dělá ztráty přes 228 milionů dolarů, které sice nejsou „reálným“ odlivem hotovosti, ale silně zkreslují a zhoršují vykázaný výsledek.
- Kvůli růstu ceny akcie musela firma účetně vykázat ztrátu 74,2 milionu dolarů ze změny hodnoty konvertibilních dluhopisů a dalších 29,3 milionu dolarů ze změny hodnoty warrantů (opcí na akcie) jen za toto čtvrtletí.
- Pokračující ředění (dilution) akcionářů
- Počet vydaných akcií vzrostl z přibližně 1,17 miliardy na konci roku 2025 na téměř 1,4 miliardy k 30. červnu 2026.
- Akcionáři v únoru 2026 navíc schválili zvýšení maximálního počtu povolených akcií z 1,5 miliardy na 3 miliardy, což otevírá prostor pro další ředění v budoucnu.
- Počet vydaných akcií vzrostl z přibližně 1,17 miliardy na konci roku 2025 na téměř 1,4 miliardy k 30. červnu 2026.
- Slabší prodeje zařízení, zejména elektrolyzérů
- Tržby z prodeje zařízení a infrastruktury klesly za čtvrtletí meziročně o 17,3 milionu dolarů (-17,4 %).
- Hlavní příčinou byl propad tržeb z prodeje elektrolyzérů o 31,7 milionu dolarů kvůli posunu dodávek zákazníkům.
- Segmenty výroby a dodávek vodíku stále prodělávají
- Marže u smluv o odběru energie (power purchase agreements) byla ve čtvrtletí -30 %, u dodávek paliva zákazníkům dokonce -48,2 %.
- Firma tedy u těchto částí byznysu i nadále prodává pod výrobní cenou, byť se ztráty postupně snižují.
- Marže u smluv o odběru energie (power purchase agreements) byla ve čtvrtletí -30 %, u dodávek paliva zákazníkům dokonce -48,2 %.
- Pokračující spory u soudu kvůli údajnému klamání investorů
- Proti firmě běží několik žalob (takzvané securities litigation) z let 2023, 2024 i 2026, kde investoři tvrdí, že vedení firmy zkreslovalo informace o byznysu.
- V jednom z případů byl stanoven termín soudního líčení až na srpen 2028, spory tak zůstanou nevyřešeným rizikem ještě dlouho.
- Proti firmě běží několik žalob (takzvané securities litigation) z let 2023, 2024 i 2026, kde investoři tvrdí, že vedení firmy zkreslovalo informace o byznysu.
- Výrazný pokles hotovostní rezervy
- Peníze a peněžní ekvivalenty klesly z 368,5 milionu dolarů na konci roku 2025 na 161,9 milionu dolarů k 30. červnu 2026.
- I s vázanou (blokovanou) hotovostí celková disponibilní likvidita firmy citelně ubyla.
- Peníze a peněžní ekvivalenty klesly z 368,5 milionu dolarů na konci roku 2025 na 161,9 milionu dolarů k 30. červnu 2026.
- Rostoucí úrokové náklady
- Úrokové náklady se zvýšily na 16,9 milionu dolarů za čtvrtletí, hlavně kvůli nově vydaným konvertibilním dluhopisům s úrokem 6,75 % vydaným koncem roku 2025.
- Efektivní úroková sazba u těchto dluhopisů dosahuje 7,7 %, což zatěžuje budoucí hospodaření.
- Úrokové náklady se zvýšily na 16,9 milionu dolarů za čtvrtletí, hlavně kvůli nově vydaným konvertibilním dluhopisům s úrokem 6,75 % vydaným koncem roku 2025.
- Další nevyřešený spor s dodavatelem
- Firma First Solar žaluje Plug Power za porušení smlouvy o dodávce solárních panelů a požaduje finanční náhradu.
- Soud v květnu 2026 vyslechl obě strany, ale rozhodnutí zatím nepadlo – jde o další nejisté riziko na obzoru.
- Firma First Solar žaluje Plug Power za porušení smlouvy o dodávce solárních panelů a požaduje finanční náhradu.
TRŽNÍ VÝHLED
- Investoři ocenili zejména kombinaci vyšších tržeb, výraznějšího zlepšení hrubé marže a zvýšeného výhledu na celý rok. Vedení kolem generálního ředitele Josého Luise Crespa zdůraznilo, že druhé čtvrtletí potvrzuje postupnou proměnu firmy směrem k větší efektivitě a ziskovosti – s rostoucími tržbami, zlepšující se marží, klesajícími provozními náklady a posilující likviditou. Vzhledem k historicky silnějšímu druhému pololetí roku a rostoucí zakázkové náplni firma zvýšila výhled růstu tržeb za celý rok 2026 z pásma 13–15 % na nové pásmo 15–16 % a i nadále cílí na dosažení kladné hodnoty EBITDAS ve čtvrtém čtvrtletí letošního roku.
- Podle konsenzu 13 analytiků sledujících akcii nese titul aktuálně hodnocení „Hold“ (drž) – z toho pět analytiků doporučuje nákup, šest neutrální postoj a dva doporučují prodej. Klíčovými riziky pro další vývoj zůstávají pokračující vysoké čisté ztráty, nedávné ukončení státní záruky na úvěr od ministerstva energetiky, probíhající soudní spory ohledně informování investorů a citlivost výsledků na nehotovostní přecenění konvertibilních dluhopisů a warrantů, které souvisí s pohybem ceny akcie.
Aurora Cannabis [ACB]
V úterý se mimo ziskových titulů jako NIQ Global Inteligence a Plug Power stočila naše pozornost i na jednu z černých ovcí našeho portfolia která má sice zanedbatelnou váhu nicméně to nemění nic na tom, že jsme špatně vyhodnotili situaci a udělali špatný nákup.
Tímto chceme mimo jiné připomenout, že investování na burze s sebou nese rizika a ani my nejsme stoprocentní, proto apelujeme na čtenáře, aby jen slepě nekopírovali naše kroky, ale individuálně vyhodnocovali rizika na základě vlastní analýzy.
Tou černou ovcí máme na mysli společnost Aurora Cannabis, která sice za úterý rostla o 24,81%, nicméně ani to nestačilo k tomu, aby se tato pozice vyhoupla do zisku. Aktuálně generujeme plovoucí ztrátu 25,9% (v korunovém vyjádření).
Akcie této společnosti jsme začali na pravidelné měsíční bázi nakupovat metodou DCA 8.4.2024 až do prosince 2024 a to na kanadské burze. Poté ještě došlo ke dvěma odkupům v propadech – nyní je průměrná nákupní cena 6,15 CAD za akcii. Tak jako tak je zde důležité zmínit, že se jedná co do velikosti o zanedbatelnou pozici našeho portfolia.
V úterý došlo ke zmíněnému růstu po zprávě, že Aurora obdržela nabídku na převzetí od společnosti Curaleaf Holdings. Nabídka obsahuje cenový strop za akcii na úrovni 5 USD, což ale Aurora označuje za nízkou nabídku vzhledem k historickým cenám společnosti na burze.
(V dolarovém vyjádření akcie Aurora uzavřela na ceně 3,49 USD)
Curaleaf Holdings [CURA]
Curaleaf Holdings vznikla roku 2010 v New Jersey jako jedna z prvních profesionálně řízených firem v americkém legálním konopném průmyslu, v roce 2018 se transformovala do dnešní veřejně obchodované společnosti (akcie jsou od roku 2018 obchodované na kanadské CSE pod tickerem CURA a v USA na OTCQX pod CURLF) a dnes jde o vertikálně integrovaného producenta a prodejce konopí, který pěstuje, zpracovává a prodává léčebné i rekreační produkty prostřednictvím vlastních prodejen a značek napříč USA.
Mimochodem v úterý tyto akcie posílily o 5,5%.
Fervo Energy Company [FRVO]
Středa 12.8.2026 se nesla ve znamení poklesu společnosti Fervo Energy kterou jsme nakupovali na začátku minulého měsíce a koncem minulého měsíce ještě dokupovali na průměrnou cenu 21,99$. Co se středečních pohybů ceny akcie týče, tak otvírací hodnota sice byla o téměř 6,8% vyšší než závěr úterního obchodování s tím, že v denních maximech akcie rostla téměř o 8,5%, nicméně v průběhu dne veškeré zisky akcie Fervo smazala a den zakončila o 16,59% levnější s tím, že v nejhlubším bodě denního propadu šlo dokonce o -19%. Co se týče nás a našich nákupních cen, nyní generujeme plovoucí ztrátu cirka 6%.
Za extrémní volatilitou stálo zveřejnění výsledků hospodaření, kde příjmy nedosáhly odhadů a byly o 53,1% slabší, nicméně daleko hůř vypadalo nedosažení cílů v otázce ziskovosti, kde byla čísla horší o 415,25%. Pojďme nyní nahlédnout do výsledkové zprávy ať lépe pochopíme celou situaci.
POZITIVNÍ ASPEKTY
- Zvýšení dlouhodobého rozvojového cíle
- Firma navýšila svůj cíl instalovaného výkonu do roku 2030 na 1,1 gigawattu, což je o 100 megawattů více než dosud.
- Znamená to, že vedení má rostoucí důvěru v to, že dokáže naplnit svůj byznysový plán rychleji, než původně slibovalo.
- Firma navýšila svůj cíl instalovaného výkonu do roku 2030 na 1,1 gigawattu, což je o 100 megawattů více než dosud.
- Postup klíčového projektu Cape Station (fáze I)
- Firma dokončila mechanickou výstavbu dvou ze tří výrobních bloků („GeoBlocks“) a spouští jejich zkušební provoz.
- První reálná výroba elektřiny se očekává ve čtvrtém čtvrtletí 2026, plný provoz do konce roku — tedy blízko horizontu, který firma sama slíbila.
- Nový vrtací rekord
- Firma vyvrtala nejsložitější vrt ve své historii (téměř 6 kilometrů hluboký, v hornině o teplotě 460 °F) za pouhých 21 dní.
- To je důležité, protože rychlost a spolehlivost vrtání přímo určuje, jak levně a rychle dokáže firma stavět další kapacitu.
- Firma vyvrtala nejsložitější vrt ve své historii (téměř 6 kilometrů hluboký, v hornině o teplotě 460 °F) za pouhých 21 dní.
- Pokrok u druhé fáze projektu a klesající náklady
- Firma přidala třetí vrtnou soupravu a potvrdila, že směřuje k nákladům 5 500 dolarů na kilowatt instalovaného výkonu u druhé fáze.
- Dlouhodobým cílem je dostat se na 3 000 dolarů na kilowatt — čím blíž tomuto cíli firma je, tím konkurenceschopnější bude geotermální energie vůči jiným zdrojům.
- Firma přidala třetí vrtnou soupravu a potvrdila, že směřuje k nákladům 5 500 dolarů na kilowatt instalovaného výkonu u druhé fáze.
- Silný růst zásobníku budoucích projektů („pipeline“)
- Přes 400 megawattů kapacity postoupilo do pokročilejší fáze vývoje a další 2 nová naleziště o potenciálu 10,5 gigawattu vstoupila do rané fáze vývoje.
- Celkový zásobník projektů firmy nyní přesahuje 50 gigawattů, což je obrovský prostor pro budoucí růst, pokud se podaří projekty realizovat.
- Přes 400 megawattů kapacity postoupilo do pokročilejší fáze vývoje a další 2 nová naleziště o potenciálu 10,5 gigawattu vstoupila do rané fáze vývoje.
- Úspěšný vstup na burzu (IPO)
- Firma v květnu 2026 vstoupila na burzu Nasdaq a získala přibližně 2,2 miliardy dolarů, přičemž nabídka byla navýšena a cena akcií stanovena nad původně plánovaným rozpětím.
- Silný zájem investorů o samotné IPO je signálem důvěry trhu v byznys model firmy ještě předtím, než začala vydělávat.
- Firma v květnu 2026 vstoupila na burzu Nasdaq a získala přibližně 2,2 miliardy dolarů, přičemž nabídka byla navýšena a cena akcií stanovena nad původně plánovaným rozpětím.
- Velmi silná hotovostní pozice
- Firma měla na konci čtvrtletí 2,1 miliardy dolarů v hotovosti, oproti 462 milionům dolarů o rok dříve.
- To jí dává velký finanční polštář na financování stavby bez okamžité nutnosti dalšího zadlužování.
- Firma měla na konci čtvrtletí 2,1 miliardy dolarů v hotovosti, oproti 462 milionům dolarů o rok dříve.
- Zlepšení struktury dluhu
- Firma splatila celý zůstatek dražšího úvěru (tzv. XRC Facility) a nahradila ho výhodnějším projektovým financováním ve výši 421 milionů dolarů vázaným přímo na projekt Cape Station.
- Tento typ dluhu („non-recourse“) znamená, že v případě problémů s projektem neohrožuje zbytek firmy — je to bezpečnější forma zadlužení.
- Firma splatila celý zůstatek dražšího úvěru (tzv. XRC Facility) a nahradila ho výhodnějším projektovým financováním ve výši 421 milionů dolarů vázaným přímo na projekt Cape Station.
- Silná poptávka po produktu firmy
- Firma popisuje sílící poptávku po stabilní, bezuhlíkové elektřině ze strany datacenter (kvůli rozmachu umělé inteligence), návratu výroby zpět do USA a celkové elektrifikaci ekonomiky.
- Firma navíc rozvíjí možnost dodávat elektřinu přímo zákazníkovi mimo veřejnou síť („behind-the-meter“), což ji odlišuje od konkurence a zrychluje dostupnost energie zákazníkům.
- Firma popisuje sílící poptávku po stabilní, bezuhlíkové elektřině ze strany datacenter (kvůli rozmachu umělé inteligence), návratu výroby zpět do USA a celkové elektrifikaci ekonomiky.
- Rozšiřování pozemkového portfolia
- Firma nyní drží práva na více než 650 000 akrů půdy pro budoucí geotermální projekty.
- Větší pozemkové portfolio znamená více příležitostí pro budoucí růst kapacity nad rámec už plánovaných projektů.
- Firma nyní drží práva na více než 650 000 akrů půdy pro budoucí geotermální projekty.
NEGATIVNÍ ASPEKTY
- Výrazně vyšší čistá ztráta
- Firma vykázala čistou ztrátu 55,9 milionu dolarů, což je téměř pětinásobek ztráty 11,4 milionu dolarů ze stejného čtvrtletí loni.
- I když jde o firmu ve fázi budování, kde se ztráty očekávají, tempo prohlubování ztráty je něco, co si trh hlídá.
- Firma vykázala čistou ztrátu 55,9 milionu dolarů, což je téměř pětinásobek ztráty 11,4 milionu dolarů ze stejného čtvrtletí loni.
- Rostoucí provozní ztráta
- Provozní ztráta (tedy ztráta z běžného provozu bez vedlejších finančních vlivů) vzrostla na 28,7 milionu dolarů z 10,3 milionu dolarů loni.
- Ukazuje to, že i samotný „základní“ provoz firmy je zatím hluboko ve ztrátě, nejen kvůli jednorázovým položkám.
- Prudký nárůst administrativních nákladů
- Náklady na správu a řízení firmy (mzdy vedení, právní a poradenské služby apod.) vzrostly na 27,4 milionu dolarů z 9,5 milionu dolarů loni — téměř trojnásobek.
- Část tohoto nárůstu souvisí s náklady spojenými s nedávným vstupem na burzu, ale i tak jde o výrazné zvýšení fixních nákladů firmy.
- Velmi vysoké a rostoucí investiční výdaje
- Firma utratila za výstavbu a vrtání 226,5 milionu dolarů, oproti 108 milionům dolarů loni – více než dvojnásobek.
- Pro druhou polovinu roku 2026 firma navíc očekává výdaje mezi 850 až 900 miliony dolarů, což je enormní tempo spalování hotovosti.
- Vysoké jednorázové neprovozní náklady
- Firma zaúčtovala 35,5 milionu dolarů takzvaných „ostatních neprovozních nákladů“, zatímco loni ve stejném období tato položka byla nulová.
- Tato položka výrazně přispěla k prohloubení celkové čisté ztráty nad rámec běžného provozu.
- Firma zatím prakticky negeneruje tržby
- Tržby za čtvrtletí dosáhly jen 113 tisíc dolarů — v porovnání s výdaji v řádu stovek milionů dolarů je to zanedbatelná částka.
- Firma je tak stále v čistě „investiční“ fázi, kdy utrácí mnohonásobně víc, než kolik zatím vydělává.
- Odklad plné komerční výroby
- První reálná výroba elektřiny z bloku 1 se očekává až ve 4. čtvrtletí 2026 a zbylé dva bloky první fáze mají naběhnout až začátkem roku 2027.
- Znamená to, že na skutečné tržby z prodeje elektřiny si investoři budou muset ještě nějakou dobu počkat.
- První reálná výroba elektřiny z bloku 1 se očekává až ve 4. čtvrtletí 2026 a zbylé dva bloky první fáze mají naběhnout až začátkem roku 2027.
- Spoléhání na nezávazné dohody
- Část budoucí kapacity firmy je zatím podložena pouze nezávaznými rámcovými dohodami (tzv. Geothermal Framework Agreement), nikoliv pevnými smluvními závazky.
- To znamená riziko, že se nemusí veškerá plánovaná kapacita nakonec proměnit ve skutečné, smluvně podchycené zakázky.
- Část budoucí kapacity firmy je zatím podložena pouze nezávaznými rámcovými dohodami (tzv. Geothermal Framework Agreement), nikoliv pevnými smluvními závazky.
- Krátká historie jako veřejně obchodovaná firma
- Firma vstoupila na burzu teprve v květnu 2026, takže investoři mají k dispozici jen velmi omezenou historii výsledků, podle které mohou hodnotit spolehlivost vedení.
- U mladých, rychle rostoucích firem bez delší historie bývá volatilita ceny akcií obvykle vyšší.
- Firma vstoupila na burzu teprve v květnu 2026, takže investoři mají k dispozici jen velmi omezenou historii výsledků, podle které mohou hodnotit spolehlivost vedení.
- Vysoká kapitálová náročnost byznysu
- Byznys model firmy vyžaduje enormní množství kapitálu na stavbu každého dalšího projektu ještě předtím, než začne vydělávat.
- I přes aktuálně silnou hotovostní pozici bude firma pravděpodobně v budoucnu potřebovat další financování (dluh nebo emisi akcií), což může v budoucnu zředit podíl současných akcionářů.
- Byznys model firmy vyžaduje enormní množství kapitálu na stavbu každého dalšího projektu ještě předtím, než začne vydělávat.
TRŽNÍ VÝHLED
- Podle komentářů analytiků propad odráží pokračující vysoké investiční výdaje na výstavbu a vrtání, zatímco firma zůstává hluboko ve ztrátě. Klíčovým bodem, který zřejmě přispěl k negativní reakci, je také výhled na příští rok: firma podle všeho očekává tržby za rok 2027 v rozmezí 60 až 80 milionů dolarů, přičemž toto rozpětí zohledňuje riziko omezení výroby kvůli kapacitě přenosové soustavy. To naznačuje, že i po zprovoznění prvních bloků může být přechod k plnohodnotným tržbám pomalejší, než trh doufal, kvůli infrastrukturním omezením mimo přímou kontrolu firmy.
- Celkově tak jde o typický obrázek „růstové“ energetické firmy krátce po IPO: technologický a projektový pokrok (rekordní vrtání, blížící se první výroba, rostoucí zásobník projektů) je reálný a firma má díky téměř 2,2 miliardy dolarů v hotovosti dostatek prostoru na financování další výstavby. Krátkodobě ale trh dává přednost sledování tempa ztrát a kapitálových výdajů před dlouhodobým příběhem růstu — a dokud Fervo nezačne generovat smysluplné tržby z prodeje elektřiny (reálně nejdříve ve 4. čtvrtletí 2026 a naplno až v roce 2027), lze očekávat, že akcie zůstane volatilní a citlivá na každou zprávu o harmonogramu výstavby Cape Station.
DuoLingo [DUOL]
Ve čtvrtek 13.8.2026 vyrostly akcie DuoLingo které mimochodem máme v portfoliu Podhodnocená akcie měsíce o 6,86%. Jen pro informaci, tuto akcii jsme kupovali v březnu za 99$ za kus a nyní nám tato pozice generuje zhruba 46% plovoucího zhodnocení.
Za zmíněným růstem akcie DUOL stálo také oznámení o akvizici londýnského animačního studia Animade, které má posílit kreativní schopnosti firmy v oblasti motion designu, animací a interaktivních prvků. Duolingo chce díky akvizici vytvářet ještě poutavější a zábavnější vzdělávací prostředí, které pomůže uživatelům zůstat motivovaní a pravidelně se do aplikace vracet. Z pohledu investora jde především o strategickou investici do produktu a značky, která má v době rychlého rozvoje AI pomoci Duolingu odlišit se prostřednictvím špičkového lidského designu a kreativity.
Duro Felguera [MDF]
V úterý 18.8.2026 se přesunula z americké burzy naše pozornost na burzu španělskou, kde společnost Duro Felguera rostla o 36,56%. Jen pro informaci, tyto akcie jsme nakoupili 3.10.2025 na ceně 0,217€ za kus. Na této pozici k závěru obchodování dnešního dne generujeme plovoucí zhodnocení necelých 29%.
Za tímto růstem akcie MDF stálo zveřejnění výsledků hospodaření, které zcela na rovinu nevypadaly na první pohled příliš vábně. Firma ve svém Plánu životaschopnosti (Plan de Viabilidad) explicitně uvádí cíl: 362 mil. EUR kontraktace za celý rok 2026. Reálně firma za 1. pololetí 2026 nasmlouvala 24,3 mil. EUR. To znamená, že firma naplnila jen 6,7 % svého celoročního cíle za první polovinu roku.
POZITIVNÍ ASPEKTY
- Firma se konečně dostala do kladného provozního zisku (EBITDA)
- EBITDA (zisk z běžného provozu očištěný o odpisy a jednorázové vlivy) skončilo na +5,13 mil. EUR, zatímco loni ve stejném období to bylo –18 mil. EUR.
- Firma tak poprvé po dlouhé době ukazuje, že samotný „motor“ byznysu už negeneruje ztrátu, ale (byť malý) zisk.
- EBITDA (zisk z běžného provozu očištěný o odpisy a jednorázové vlivy) skončilo na +5,13 mil. EUR, zatímco loni ve stejném období to bylo –18 mil. EUR.
- Obří účetní čistý zisk 241,8 mil. EUR
- Loni ve stejném období firma vykázala ztrátu 26 mil. EUR.
- Většina zisku ale není z prodeje – jde o jednorázový efekt zrušení dluhů a soudních rezerv v rámci restrukturalizace (viz níže), ne o skutečnou provozní výkonnost.
- Loni ve stejném období firma vykázala ztrátu 26 mil. EUR.
- Soud definitivně schválil (homologoval) restrukturalizační plán
- Obchodní soud v Gijónu potvrdil plán 15. června 2026 – po více než roce a půl vyjednávání s věřiteli.
- Tím firma získala právní jistotu, že se dluhy skutečně sníží a splátky se odloží, což byl klíčový předpoklad pro její přežití.
- Obchodní soud v Gijónu potvrdil plán 15. června 2026 – po více než roce a půl vyjednávání s věřiteli.
- Provozní náklady klesly o 68 %
- Z 25 mil. EUR (1. pol. 2025) na 8,1 mil. EUR (1. pol. 2026).
- Ukazuje to, že firma výrazně „zeštíhlela“ a přizpůsobila náklady novému, menšímu objemu činnosti.
- Z 25 mil. EUR (1. pol. 2025) na 8,1 mil. EUR (1. pol. 2026).
- Věřitelé odpustili firmě dluhy a rizika za téměř 235 mil. EUR
- V rámci schváleného plánu došlo k odpuštění (tzv. „quita“) části úvěrů od bank i státního fondu FASEE a ke zrušení rezerv na staré soudní spory („legacy“ projekty).
- Firma tak zbavila svůj rozvahu obřího balastu z minulosti, který ji dusil.
- V rámci schváleného plánu došlo k odpuštění (tzv. „quita“) části úvěrů od bank i státního fondu FASEE a ke zrušení rezerv na staré soudní spory („legacy“ projekty).
- Firma se z hluboce záporného pracovního kapitálu dostala do kladných čísel
- Rozdíl mezi krátkodobým majetkem a krátkodobými závazky (tzv. „fondo de maniobra“) je nyní +47,9 mil. EUR, zatímco na konci roku 2025 to bylo –221,7 mil. EUR.
- Znamená to, že firma by měla mít dostatek prostředků na pokrytí svých závazků splatných v nejbližších měsících.
- Rozdíl mezi krátkodobým majetkem a krátkodobými závazky (tzv. „fondo de maniobra“) je nyní +47,9 mil. EUR, zatímco na konci roku 2025 to bylo –221,7 mil. EUR.
- Vlastní kapitál firmy se vrátil (z pohledu obchodního zákoníku) do kladných čísel
- Tzv. „obchodní“ vlastní kapitál mateřské společnosti (který započítává i zvláštní úlevu na staré ztráty povolenou zákonem) je nyní +110,2 mil. EUR oproti –57 mil. EUR na konci roku 2025.
- To odvrátilo hrozbu, že by firma musela být ze zákona rozpuštěna kvůli záporném kapitálu.
- Tzv. „obchodní“ vlastní kapitál mateřské společnosti (který započítává i zvláštní úlevu na staré ztráty povolenou zákonem) je nyní +110,2 mil. EUR oproti –57 mil. EUR na konci roku 2025.
- Splatnost zbylých dluhů se výrazně prodloužila
- Dluhy vůči bankám a státnímu fondu FASEE byly nově rozvrženy na roky 2029, 2032 a 2035 místo toho, aby byly (jako dřív) splatné prakticky okamžitě.
- Firma tak získala roky času, aby si dluh mohla dovolit splácet z budoucích zisků.
- Dluhy vůči bankám a státnímu fondu FASEE byly nově rozvrženy na roky 2029, 2032 a 2035 místo toho, aby byly (jako dřív) splatné prakticky okamžitě.
- Firmu posílil nový kapitál a příjmy z prodeje majetku po datu výsledků
- V květnu 2026 proběhlo navýšení kapitálu o 10 mil. EUR na posílení likvidity.
- Začátkem července firma navíc inkasovala 13,1 mil. EUR z prodeje své bývalé centrály v Gijónu a dohodla prodej 3,97% podílu ve firmě Ausenco (očekávaný příjem minimálně 17 mil. EUR).
- Na obzoru je velká nová zakázka v Mexiku („Tula“) v hodnotě přes 200 mil. USD
- Jde o dodávku a koordinaci technických prací na plynové elektrárně v Mexiku.
- Pokud ji mimořádná valná hromada 18. září 2026 schválí, výrazně by to zvětšilo objem budoucích zakázek firmy, který se zatím propadl na minimum.
- Jde o dodávku a koordinaci technických prací na plynové elektrárně v Mexiku.
NEGATIVNÍ ASPEKTY
- Tržby se propadly o 73 %
- Z 116,8 mil. EUR (1. pol. 2025) na jen 31 mil. EUR (1. pol. 2026).
- Ukazuje to, že skutečný „byznys“ firmy (co reálně vyrábí a fakturuje) je zatím jen zlomkem toho, co bývalo – zisk je hlavně účetní efekt, ne důsledek rostoucího podnikání.
- Z 116,8 mil. EUR (1. pol. 2025) na jen 31 mil. EUR (1. pol. 2026).
- Objem budoucích zakázek (tzv. „cartera“) se propadl o téměř 72 %
- Z 77,5 mil. EUR (polovina 2025) na 21,9 mil. EUR (polovina 2026).
- Firma tak má jen velmi málo jisté práce „v šuplíku“ pro další měsíce – bez nové zakázky typu Tula by hrozil další pokles tržeb.
- Z 77,5 mil. EUR (polovina 2025) na 21,9 mil. EUR (polovina 2026).
- Firma stále vykazuje záporný vlastní kapitál v účetním slova smyslu
- Skupina má vlastní kapitál –92 mil. EUR, mateřská společnost dokonce –96,9 mil. EUR.
- Do kladných čísel se firma dostává jen díky speciální zákonné výjimce (odečtení starých ztrát z let 2020–2021), ne díky reálnému stavu bilance.
- Skupina má vlastní kapitál –92 mil. EUR, mateřská společnost dokonce –96,9 mil. EUR.
- Počet zaměstnanců klesl o 63 %
- Z průměrných 1 414 zaměstnanců (1. pol. 2025) na 527 (1. pol. 2026).
- Je to důsledek prodeje/ukončení celých divizí (např. výroby těžkých kotlů) a hromadného propouštění – firma je dnes výrazně menší organizace než dřív.
- Z průměrných 1 414 zaměstnanců (1. pol. 2025) na 527 (1. pol. 2026).
- Plán schválení restrukturalizace se opozdil a stáhl s sebou i letošní čísla
- Homologace měla proběhnout už v roce 2025, stihla se až v polovině roku 2026.
- Firma sama přiznává, že to část plánované aktivity a tržeb „přesouvá“ z roku 2026 do roku 2027 – letošní cíle tak zřejmě nebudou naplněny v plné výši.
- Homologace měla proběhnout už v roce 2025, stihla se až v polovině roku 2026.
- Firmu dál stíhá žaloba protikorupční prokuratury s hrozbou pokuty 160 mil. EUR
- Jedná se o trestní řízení, kde prokuratura požaduje i zákaz čerpání veřejných dotací a účasti ve veřejných zakázkách na 2 roky.
- Hlavní líčení je nařízeno na říjen 2026 – tato hrozba navíc není součástí (a nemůže být součástí) schváleného restrukturalizačního plánu, protože jde o trestní věc.
- Jedná se o trestní řízení, kde prokuratura požaduje i zákaz čerpání veřejných dotací a účasti ve veřejných zakázkách na 2 roky.
- Nová trestní žaloba (ZKL Invest) kvůli projektu Iernut v Rumunsku
- Soud v březnu 2026 zahájil vyšetřování možného trestného činu podvodu v souvislosti s bankovní zárukou k tomuto projektu.
- Řízení je v raném stádiu, ale jde o další právní riziko navíc k těm, co už firma řeší.
- Soud v březnu 2026 zahájil vyšetřování možného trestného činu podvodu v souvislosti s bankovní zárukou k tomuto projektu.
- Řada velkých mezinárodních arbitráží a sporů zůstává nevyřešena
- Například spor s alžírskou firmou Sonelgaz (projekt Djelfa) o odškodnění 349 mil. EUR, spor kolem projektu Jebel Ali ve Spojených arabských emirátech, spory k projektům Aconcagua (Chile), Aya Gold (Maroko) a Iernut (Rumunsko).
- I když firma tyto spory z velké části „vyřešila“ tím, že je vložila do restrukturalizačního plánu (odpuštění dluhu 100 %), rozsudky mohou v zahraničí stále dopadnout nepříznivě a řízení nadále běží.
- Například spor s alžírskou firmou Sonelgaz (projekt Djelfa) o odškodnění 349 mil. EUR, spor kolem projektu Jebel Ali ve Spojených arabských emirátech, spory k projektům Aconcagua (Chile), Aya Gold (Maroko) a Iernut (Rumunsko).
- Antimonopolní úřad (CNMC) firmě stále hrozí zákazem účasti na veřejných zakázkách
- Jde o starší pokutu a řízení kvůli údajné kartelové dohodě v oboru montážních služeb – rozhodnutí čeká na verdikt Nejvyššího soudu.
- Tento spor navíc nelze zahrnout do restrukturalizačního plánu, protože jde o veřejnoprávní pohledávku.
- Jde o starší pokutu a řízení kvůli údajné kartelové dohodě v oboru montážních služeb – rozhodnutí čeká na verdikt Nejvyššího soudu.
- Firma bude muset od poloviny roku 2027 plnit přísné finanční ukazatele (kovenanty)
- Podle nových podmínek s bankami musí poměr čistého dluhu k EBITDA klesnout na 14,1x (2027), pak postupně na 7,1x (2029) – i tak jde stále o extrémně vysoké zadlužení vůči zisku.
- Pokud firma tyto ukazatele nesplní, banky mohou dluh zesplatnit okamžitě a sáhnout na zástavy (akcie dceřiných firem, nemovitosti).
- Podle nových podmínek s bankami musí poměr čistého dluhu k EBITDA klesnout na 14,1x (2027), pak postupně na 7,1x (2029) – i tak jde stále o extrémně vysoké zadlužení vůči zisku.
- Budoucnost firmy stále závisí na předpokladech, které nejsou plně pod její kontrolou
- Samotné vedení v poznámkách k výsledkům přiznává, že plán oživení počítá s návratem obchodní aktivity a nových zakázek, jejichž naplnění nezávisí jen na firmě samotné (např. schválení projektu Tula na valné hromadě, vývoj trhu).
- Auditor (KPMG) k tomu ve své zprávě výslovně upozorňuje na tento bod jako na zdůrazňující skutečnost, aniž by ale měnil svůj celkový závěr.
- Samotné vedení v poznámkách k výsledkům přiznává, že plán oživení počítá s návratem obchodní aktivity a nových zakázek, jejichž naplnění nezávisí jen na firmě samotné (např. schválení projektu Tula na valné hromadě, vývoj trhu).
TRŽNÍ VÝHLED
- Z pohledu trhu je hlavním tématem pro druhou polovinu roku 2026 a rok 2027 to, zda se firmě podaří přeměnit „papírové“ ozdravení bilance ve skutečný růst tržeb a zakázek. Klíčovým testem bude schválení mexického projektu Tula (objem přes 200 mil. USD) na mimořádné valné hromadě 18. září 2026 – ta by měla firmě poprvé po restrukturalizaci vrátit viditelnou obchodní dynamiku a doplnit prázdnou knihu zakázek. Analytici a komentátoři trhu zdůrazňují, že firma z pozice „podniku na pokraji přežití“ přechází k tomu, že ji trh začíná posuzovat znovu jako investiční příběh, i když s vědomím, že skutečné tržby zatím zaostávají a řada právních rizik (trestní řízení, mezinárodní arbitráže) přetrvává.
- Krátkodobě lze očekávat, že cena akcie zůstane citlivá na jednotlivé firemní zprávy – zejména na výsledek zářijové valné hromady ohledně Tuly, na vývoj prodeje podílu v Ausenco a na první signály o tempu nové kontraktace ve druhém pololetí, které má podle vedení firmy nahradit zpoždění způsobené pozdějším schválením plánu.
Stockland [SGP]
Ve středu 19.8.2026 došlo k pozitivnímu překvapení ze strany akcie Stockland. Právě akcie této firmy jsme nakupovali do našeho portfolia „Podhodnocená akcie“ v lednu loňského roku a i když v roce 2025 byla tato akcie jendím z hlavních tahounů portfolia (růst o necelých 50%) tak koncem minulého roku se situace začala měnit a v prvním pololetí tohoto roku se akcie Stockland dostaly dokonce i na nižší ceny než byly naše nákupy. K tomuto propadu jsme vydávali informace ZDE.
Podle veškerých infrmací ovšem akcie SGP chytá druhý dech, jelikož středeční den zakončila dražší o 12,35% (v maximech téměř 16%)
Aktuálně máme plovoucí zisk u této akcii na úrovni zhruba 7,5% + dividendy.
Za zmíněným růstem stála výsledková zpráva, která už na první pohled vypadala obstojně.
POZITIVNÍ ASPEKTY
- Výsledky byly na horní hranici očekávání společnosti
- Zisk z běžné činnosti po zdanění dosáhl 892 milionů australských dolarů, což představuje meziroční růst o 10,4 %.
- Zisk z běžné činnosti připadající na jednu akcii dosáhl 36,9 centu a byl na samém horním okraji dříve stanoveného výhledu 36,0–37,0 centu.
- Pro investory je důležité, že firma nejen rostla, ale zároveň splnila to, co předem slíbila.
- Výrazně vzrostl celkový účetní zisk
- Statutární zisk vzrostl z 826 milionů na 994 milionů australských dolarů, tedy o 20,2 %.
- Výsledek zahrnoval také kladné přecenění investičních nemovitostí ve výši 202 milionů dolarů.
- Vyšší hodnota majetku je pozitivní pro vlastníky akcií, protože zvyšuje hodnotu majetku připadajícího na jednu akcii.
- Velmi silný růst developerské části podnikání
- Zisk z běžné činnosti developerské divize vzrostl o 17,3 % na 540 milionů dolarů.
- Hlavním důvodem byl výrazný růst počtu dokončených prodejů nemovitostí, vyšší příjmy z partnerských projektů a silnější příspěvek komerčního developmentu.
- Právě tato část podnikání tak patřila k hlavním motorům růstu celého Stocklandu.
- Rekordní růst prodejů v rezidenčním developmentu
- V hlavních plánovaných rezidenčních komunitách firma dokončila 8 902 vypořádaných prodejů pozemků, což je přibližně o 30 % více než před rokem.
- Čisté prodeje vzrostly o 49 % na 8 541.
- U komunit typu Land Lease vzrostl počet vypořádaných prodejů domů o 48 % a čisté prodeje dokonce o 88 %.
- Silnější prodeje vytvářejí základ pro budoucí příjmy a zisky.
- Velmi dobrý výkon logistických nemovitostí
- Srovnatelný zisk z běžné činnosti logistického portfolia vzrostl o 8,1 %.
- Obsazenost dosáhla velmi vysokých 97,5 % a nové nebo obnovené nájemní smlouvy přinesly průměrně o 33,8 % vyšší nájemné.
- Hodnota logistického portfolia navíc vzrostla o 117 milionů dolarů, tedy o 3,4 %.
- To ukazuje na silnou poptávku po logistických prostorách a schopnost firmy zvyšovat nájemné.
- Stabilní a kvalitní maloobchodní portfolio
- Srovnatelný zisk z běžné činnosti maloobchodního portfolia vzrostl o 3,1 %.
- Obsazenost dosáhla 99,0 %.
- Hodnota maloobchodního portfolia vzrostla o 199 milionů dolarů, tedy o 4,2 %.
- Vysoká obsazenost a růst hodnoty nemovitostí představují důležitý stabilizační prvek celého podnikání.
- Výrazný růst příjmů z poplatků za správu
- Celkové příjmy z poplatků za správu vzrostly o 20 % na 119 milionů dolarů.
- Poplatky spojené přímo s developerskou činností vzrostly o 35 % na 91 milionů dolarů.
- Růst těchto příjmů je důležitý, protože Stockland může vydělávat na projektech a partnerských strukturách, aniž by musel celý potřebný kapitál poskytovat sám.
- Rozšiřování spolupráce s velkými institucionálními investory
- Stockland během roku získal nové partnery v oblastech datových center, maloobchodu a rezidenčních projektů.
- Společnost například vytvořila partnerství s EdgeConneX, Morgan Stanley Real Estate Investing a dalšími velkými investory.
- Celkem získala přibližně 1,5 miliardy dolarů kapitálu od třetích stran a recyklovala dalších 0,7 miliardy dolarů vlastního kapitálu.
- Tento model umožňuje Stocklandu rozšiřovat podnikání bez nutnosti nést veškeré finanční náklady sám.
- Výrazně lepší finanční pozice
- Poměr zadlužení k celkovým aktivům klesl na 22,7 %, což je uvnitř cílového rozmezí společnosti 20–30 %.
- Firma měla k dispozici přibližně 3,2 miliardy dolarů likvidity a významnou rezervu vůči podmínkám svých úvěrů.
- Současně si udržela investiční úvěrový rating A3 se stabilním výhledem od Moody’s.
- Silná rozvaha snižuje riziko finančních problémů a dává společnosti prostor pro další investice.
- Silná hotovostní tvorba a dobrá pozice pro další růst
- Provozní peněžní tok dosáhl za celý rok 876 milionů dolarů a byl přibližně na úrovni zisku z běžné činnosti.
- Ve druhé polovině roku firma vytvořila provozní příliv hotovosti 1,19 miliardy dolarů, zejména díky silným příjmům z rezidenčních projektů.
- Firma tak dokázala převádět účetní zisky do skutečné hotovosti, což je důležité pro financování nových projektů i výplatu investorů.
NEGATIVNÍ ASPEKTY
- Výhled počítá s nižším příspěvkem hlavního rezidenčního segmentu
- Stockland očekává, že v FY27 bude zisk z běžné činnosti z hlavních plánovaných rezidenčních komunit nižší než ve FY26.
- Společnost sice předpokládá, že růst ostatních částí podnikání tento pokles více než vykompenzuje, samotný pokles však představuje určité riziko pro hospodářské výsledky.
- Pro investory to znamená, že část současného růstu nebude možné jednoduše zopakovat i v dalším roce.
- Celková distribuce pro investory neroste
- Firma za FY26 vyplatí 25,2 centu na jednu akcii a stejnou částku očekává i pro FY27.
- Přestože zisk z běžné činnosti roste, očekávaná výplata investorům tedy zůstává beze změny.
- Pro investory zaměřené na rostoucí příjem z dividendy je to méně pozitivní zpráva.
- Náklady na dluh mají v příštím roce růst
- Průměrná cena dluhu byla ve FY26 5,3 %, zatímco pro FY27 firma očekává průměrně 5,9 %.
- Dražší financování může zvyšovat náklady společnosti a část růstu zisku tak spotřebovat.
- U společnosti s rozsáhlým nemovitostním portfoliem jsou náklady na financování významným faktorem hospodaření.
- Některé části kancelářského portfolia se zhoršují
- Srovnatelný zisk z běžné činnosti kancelářského portfolia klesl o 1,0 %.
- Obsazenost dosáhla pouze 86,6 %, což je výrazně méně než u logistických a maloobchodních nemovitostí.
- Hodnota kancelářského portfolia navíc klesla o 57 milionů dolarů, tedy o 3,3 %.
- Tato část portfolia tak představuje slabší místo ve srovnání s ostatními hlavními segmenty.
- Příjmy z poplatků za správu investičního portfolia poklesly
- Poplatky za správu investičního portfolia klesly z 32 na 28 milionů dolarů, tedy přibližně o 11,9 %.
- Společnost uvádí, že důvodem byl mimo jiné mimořádný výkonnostní poplatek získaný v předchozím roce.
- Přesto jde o meziroční pokles části příjmů, která jinak představuje relativně stabilní zdroj peněz.
- Rostou náklady na provoz investiční divize
- Čisté režijní náklady investiční divize vzrostly o 12 % ze 65 na 73 milionů dolarů.
- Firma tento růst spojuje s investicemi do schopností společnosti a rozšiřováním platformy Land Lease.
- Vyšší náklady mohou krátkodobě omezovat růst zisku, pokud se očekávaný přínos nových investic dostaví až později.
- Rostou také náklady developerské divize
- Čisté režijní náklady developerské části vzrostly o 13,1 %.
- Firma uvádí, že důvodem je rozšiřování platforem pro hlavní rezidenční komunity a Land Lease projekty a vyšší aktivita.
- Vyšší náklady tak představují protiváhu k růstu příjmů z developerské činnosti.
- Růst celého investičního portfolia je relativně pomalý
- Investiční management sice vytvořil 606 milionů dolarů zisku z běžné činnosti, meziročně však vzrostl pouze o 2,6 %.
- Srovnatelný růst dosáhl 3,5 %, což je výrazně méně než 17,3% růst developerské části.
- To znamená, že velká část současného růstu skupiny je stále závislá na developerské činnosti, která může být proměnlivější.
- Silný růst účetního zisku byl částečně podpořen přeceněním nemovitostí
- Statutární zisk vzrostl o 20,2 %, ale součástí výsledku bylo kladné přecenění investičních nemovitostí o 202 milionů dolarů.
- Přecenění nemovitostí není totéž jako hotovost, kterou firma skutečně získala z provozu.
- Proto nelze celý růst účetního zisku považovat za stejně kvalitní jako růst zisku vytvořeného samotným provozem.
- Výhled je citlivý na vývoj podmínek na trhu
- Společnost výslovně uvádí, že všechny budoucí odhady včetně výhledu zisku pro FY27 platí pouze za předpokladu, že nedojde k významné změně tržních podmínek.
- To je důležité zejména u developerského a nemovitostního podnikání, kde může změna poptávky, financování nebo hodnoty nemovitostí ovlivnit výsledky.
- Výhled proto nelze chápat jako garantovaný výsledek.
TRŽNÍ VÝHLED
- Stockland vstupuje do FY27 s poměrně pozitivním výhledem. Společnost očekává, že růst ostatních částí podnikání více než vykompenzuje nižší příspěvek hlavních rezidenčních komunit. Pro FY27 stanovila očekávaný zisk z běžné činnosti na jednu akcii v rozmezí 38,0–39,0 centu, oproti 36,9 centu ve FY26. To představuje přibližně 3–6% růst. Současně očekává 7 300–8 300 vypořádaných prodejů v hlavních rezidenčních komunitách a 850–950 prodejů v segmentu Land Lease.
- Dalším významným růstovým faktorem mají být datová centra. Stockland má zajištěnou kapacitu přibližně 450 MW pro jejich rozvoj na třech místech a společnost očekává, že tento segment začne ve FY27 vytvářet zisk z developerské činnosti. Vedle toho má pokračovat růst příjmů z existujícího investičního portfolia a přínos nově dokončených projektů. Pozitivní je také silná rozvaha – zadlužení je na 22,7 %, firma má přibližně 3,2 miliardy dolarů likvidity a investiční rating A3 se stabilním výhledem.
- Celkově tedy výsledky působí spíše pozitivně, ale nejsou bez slabších míst. FY26 přinesl růst zisku z běžné činnosti o 10,4 % a splnění výhledu na jeho horní hranici, zatímco FY27 má podle vedení přinést další růst na 38,0–39,0 centu na akcii. Na druhou stranu bude část tohoto růstu muset nahradit nižší příspěvek hlavního rezidenčního segmentu, náklady na dluh mají vzrůst a kancelářská část portfolia zůstává slabší. Pro cenu akcie proto bude klíčové, zda Stockland dokáže potvrdit očekávaný růst v nových oblastech, především v Land Lease, datových centrech a partnerských projektech.
Star Bulk [SBLK]
V pátek 21.8.2026 jsme realizovali další částečný odprodej. Tentokrát nás k celé akci motivoval růst akcie Star Bulk o 1,46%. K částečnému odprodeji došlo na plánované cenové hladině 30,90, což pro naše portfolio znamenalo (vyjma dividend) zhodnocení o necelých 30% s tím, že průměrná nákupní cena této pozice je 21,08$.
S touto pozicí nejspíš v dohledné době nic dělat nebudeme, vyjma přijímání dividendového výnosu. Další redukce je plánována na ceně 105,4 a následně 147,7.
K růstu ceny akcie pravděpodobně vedlo hned několik faktorů, které se pokusíme stručně rozebrat v následných bodech.
- První z nich je dividenda. Tím, že firma aktuálně vyplácí dividendu přes 6% k ceně akcie (a to od začátku roku rostou o víc než 57%), tak díky atraktivitě dividendy mohlo dojít v poslední době ke zvýšení nákupní aktivity a právě v den kdy jsme redukovali pozici přišel TZV ExDay, tedy den kdy investor má právo dividendu získat. (Většinou ale po vyplacení dividendy dojde k poklesu akcie o vyplacenou částku).
Mimochodem současné PayOut je dle FinVizu 41,14%.- Obrazný příklad: Akcie stojí 100, hrubá dividenda na akcii je 5 (k investorovi se po zdanění dostane 4,25) a den po ExDay akcie stojí 95. Jak jsme již několikrát říkali, dividenda nejsou peníze zdarma a proto se projeví i v ceně akcie.
- Pokud by někoho napadlo shortovat dividendu pomocí CFD, není to ideální nápad. Pokud spekulujeme na růst (Lond pozice), dividendu investor obdrží. Pokud ovšem spekuluje na pokles (Short pozice), dividenda se započítá jako dodatečný výdaj.
- Obrazný příklad: Akcie stojí 100, hrubá dividenda na akcii je 5 (k investorovi se po zdanění dostane 4,25) a den po ExDay akcie stojí 95. Jak jsme již několikrát říkali, dividenda nejsou peníze zdarma a proto se projeví i v ceně akcie.
- Další důvod je nejspíš díky dění na blízkém východě růst cen přepravy. Ve 2Q 2026 dosáhl Star Bulk průměrného TCE 24 486 USD/den, oproti 13 624 USD před rokem. To je zhruba +80 %
- Tím, že je velká část nákladů lodí relativně fixní, vyšší freight rates se velmi rychle promítají do EBITDA a volného cash flow. Toto vedlo k nejsilnějšímu kvartálnímu výsledku na úrovni zisků od roku 2022.
- Třetí a hodně zajímavý důvod je, že v tomto roce výrazně roste přeprava suchých materiálů jako například obilí nebo bauxit, nicméně lodí je pořád stejné množství.
- Zde se propisuje všem známý efekt tržnice/aukce – když je poptávka vyšší než nabídka, cena roste.
- Poslední důvod který vnímáme že akcionáři oceňují je, že vedení společnost udržuje v dobré kondici, což vede k provozní efektivitě
Blízký východ
Už v minulém týdnu padala odvážná slova jako že Írán zažije největší izolaci v dějinách lidstva a podobně. V neděli 23.8.2026 spatřily světlo světa první konkrétnější informace, které se nezdají být tak dramatické, jak bylo původně slibováno.
Nové americké sankce mají za cíl ekonomicky izolovat Írán a připravit tamní režim o peníze a obchodní vazby, které ho podle USA udržují u moci. Sankce se nově týkají více než 60 firem, osob a lodí napojených na Írán a USA mohou postihovat také subjekty obchodující s Íránem v oblastech letectví, lodní dopravy, technologií, zlata a digitálních aktiv. Washington zároveň varuje, že ekonomickou izolaci mohou pocítit i země a firmy, které se americkým sankcím nepřizpůsobí. Cílem je donutit Teherán ke změně politiky – podle USA má na výběr buď globální izolaci a ekonomické přežívání, nebo návrat k normálním vztahům se světem.
Meta [META]
Ve středečních dopoledních hodinách (26. 8. 2026) jsme vydali článek INVESTIČNÍ OTAZNÍK – Proč je Meta aktuálně jedním z největších rizik pro Netflix? Jen o několik hodin později však přišly zásadní novinky přímo z probíhající kauzy Mety, a proto je nyní na místě se k celé situaci vrátit a naši původní analýzu aktualizovat. Meta totiž místo pokračování soudního procesu přistoupila na rozsáhlé urovnání sporu s americkými státy, které může během deseti let dosáhnout až přibližně 18 miliard dolarů.
Tím zároveň padá jedna z hlavních možností, o kterých jsme v původním článku psali. Nedojde k rozhodnutí soudu, které by vytvořilo přímý právní precedens pro Netflix. Spor byl urovnán bez přiznání pochybení ze strany Mety. Zároveň však dohoda přináší konkrétní změny fungování Facebooku a Instagramu pro mladistvé – mimo jiné omezení používání, noční blokování, omezení notifikací a přísnější ověřování věku. Z pohledu naší původní analýzy je proto důležité, že regulátoři se skutečně dostali až k samotnému způsobu, jakým digitální platforma pracuje s pozorností a časem uživatelů.
V současné situaci už nejde o to, zda soud označí autoplay nebo algoritmy optimalizované na zapojení uživatele za nezákonné a vytvoří tak precedens pro Netflix. Novou otázkou je, zda se z dohody s Metou stane praktický regulatorní vzor pro celý sektor digitálních platforem. Samotná dohoda totiž počítá s tím, že některá omezení mohou být ještě zpřísněna, pokud podobná opatření přijmou také další velké platformy, například YouTube. Pro Netflix tak nejde o přímé právní riziko, ale stále o zajímavou otázku pro investory: pokud se tlak regulátorů postupně přesune od sociálních sítí na obecný princip „engagement-first“ designu, jak velký dopad by to mohlo mít na firmy, jejichž budoucí růst stále více závisí na čase stráveném na platformě a monetizaci této pozornosti?
Hlavním poselstvím původního článku přitom nebylo předpovídat jak soud s Metou dopadne, ani přinášet zpravodajství o samotné kauze. Cílem bylo poukázat na existenci skrytých rizik, která nemusí být na první pohled patrná, každopádně takováto rizika by měl investor podle našeho názoru umět identifikovat, zahrnout do své analýzy a případně zohlednit i ve své bezpečnostní rezervě. Za pozornost zde stojí fakt, že trh jako celek toto riziko které zde bylo nejspíš přehlédl, jelikož akcie Netflixu klesly o necelé procento namísto pozitivní reakce.
Královská koruna
Aktuální hodnota majetku na účtu strategie Královská koruna byla k 31. 8. 2026 (23:58) na úrovni 43 458,45 centu. To představuje nárůst o 2 137,73 centu (přibližně +5,17 %) v porovnání s posledním výsledkem k 30. 6. 2026, kdy majetek činil 41 320,72 centu.
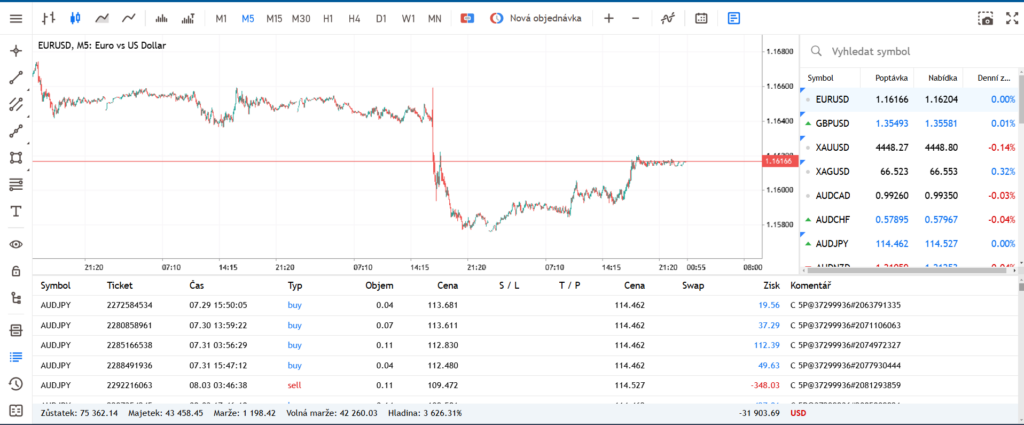
Za stejné období (30. 6. – 31. 8. 2026) index S&P 500 rovněž posílil, a to o cca +2,49 %. Tentokrát tedy byla strategie Královská koruna výnosnější než pasivní investice do indexu S&P 500 – rozdíl ve prospěch koruny činí zhruba 2,7 procentního bodu, což je oproti minulým měsícům obrat.
I přes tento pozitivní vývoj nám strategie stále tvoří ztrátu od našeho původního vkladu, který proběhl 26. 2. 2026 – aktuálně přibližně –13,08 %. Oproti minulému měření (–17,36 %) se tedy ztráta citelně zmenšila. Pro kontext, index S&P 500 od stejného data přidává už přibližně +10,52 %.
Strategii i nadále držíme a zůstáváme konzistentní minimálně do konce roku, jelikož chceme dát našim čtenářům relevantní obrázek o dlouhodobější výkonnosti a hlavně zjistit, zdali zde platí negativní korelace a tudíž by tento produkt mohl i navzdory své vysoké volatilitě nabídnout reálný diverzifikační přínos, či nikoli.
Zdroje: tradingview.com, google.com/finance, finance.yahoo.com, tipranks.com, finviz.com, cs.wikipedia.org, en.wikipedia.org marketwatch.com, ir.thirdfederal.com, m.investing.com, chinesellers.substack.com, investors.carriageservices.com, investors.airbnb.com, investors.x-energy.com, ir.fervoenergy.com, ir.plugpower.com, wsj.com, investors.nielseniq.com, bloomberg.com, durofelguera.com, stockland.com.au, finviz.com, fool.com, marketbeat.com, starbulk.com, investing.com, irozhlas.cz, edition.cnn.com, bbc.com, reuters.com.
Vítejte a užijte si 25. díl PODHODNOCENÁ AKCIE ZÁŘÍ 2026.
Předchozí díl PODHODNOCENÁ AKCIE SRPNA 2026.
Jak už jsme v květnu oznámili, tak v říjnu tohoto roku ukončujeme projekt podhodnocená akcie měsíce a v listopadu uděláme finální restrukturalizaci portfolia, aby bylo vhodné pro „Buy and Hold“. Přesně z tohoto důvodu do portfolia přidáváme v poslední době spíše takové firmy, které tady s námi budou nejen zítra, ale i za 10-20 let. Na straně druhé chceme, aby naše globálně diverzifikované portfolio bylo schopno na výnosové křivce konkurovat americkému indexu S&P 500, a proto musíme volit i takové firmy, které mají potenciál růst. Nicméně nakoupit podhodnocenou a zároveň kvalitní akcii není jednoduché a proto je důležité dívat se tam, kde se jiné oči nedívají.
Další důležitá věc pro naše portfolio je, že nákup musí přinést i diverzifikační benefit a proto tentokrát naše pozornost zavítala na švýcarskou burzu. Jen tak mezi řečí, Švýcarsko je oblíbený trh i od Andreje Babiše a díky tomu, že doposud švýcarskou společnost v portfoliu nemáme a zároveň nemáme ani firmu která se zaměřuje na vytápění a chlazení, tak tento nákup pro naše individuální podmínky hezky zapadl do pomyslného soukolí.
Chceme upozornit, že tento článek neslouží jako investiční doporučení. Jedná se pouze o náš myšlenkový pochod a rozbor jednotlivé společnosti. I přesto doporučujeme, pokud Vás informace zaujaly, abyste si je ověřili po vlastní ose a brali v potaz, že investice do jednotlivých akcií může být vysoce riziková, kdy v nejčernějším případě může dojít ke ztrátě celého kapitálu.
Zehnder Group [ZEHN]
Zehnder Group vznikla roku 1895 v obci Gränichen ve Švýcarsku, kde ji pod názvem J. Zehnder & Söhne založil mechanik Jakob Zehnder společně se svými třemi syny jako malou strojírenskou dílnu. Zlomový moment přišel o více než sto let později – na počátku tisíciletí, kdy zpřísňující se izolační normy budov začaly snižovat poptávku po klasickém topení a naopak rostl důraz na kvalitu vnitřního vzduchu; firma na to zareagovala akvizicí nizozemské Storkair a vstupem do oboru větrání, na který se od té doby čím dál víc přeorientovává.
Rodina Zehnderů se rozhodla otevřít firmu veřejnosti už dřív – v roce 1984 vznikla holdingová společnost Zehnder Holding AG a v roce 1986 proběhl vstup na švýcarskou burzu, přičemž veřejnosti byly zpřístupněny pouze akcie na doručitele, zatímco jmenné akcie zůstaly (a dodnes z většiny zůstávají) v rukou rodiny. Dnes se akcie obchodují na SIX Swiss Exchange pod tickerem ZEHN a rodina prostřednictvím poolové smlouvy stále drží kolem 51,7 % hlasovacích práv.
Cílem Zehnderu nikdy nebylo zůstat jen výrobcem radiátorů do obýváku. Firma postupně budovala širší ambici stát se komplexním dodavatelem řešení pro vnitřní klima – od topení přes chlazení až po větrání a čištění vzduchu. Zatímco řada konkurentů nabízí jen jednotlivé produkty, Zehnder staví na propojeném portfoliu chráněném více než 1 400 patenty a působí ve více než 70 zemích, kde své produkty dodává „na klíč“ od návrhu přes instalaci až po servis – každý rok proškolí přes 25 000 zákazníků ve vlastních akademiích, což vytváří vazbu mezi značkou, projektanty a instalatéry, kterou konkurence jen těžko nahrazuje.
Hlavní byznys dnes stojí na přechodu od klasického, cyklického byznysu s radiátory k větracím a vzduchotechnickým řešením, která méně závisí na výstavbě nových budov a víc na renovacích a legislativních požadavcích na energetickou účinnost a kvalitu vzduchu. V roce 2025 poprvé v historii firmy přesáhly tržby segmentu větrání hranici 500 milionů eur a tento segment dnes tvoří 66 % celkových tržeb skupiny, zatímco radiátorová divize pod tlakem trhu naopak oslabuje. V červnu 2026 firma tento posun podtrhla i organizačně, když zavedla novou divizní strukturu se čtyřmi segmenty – Heating, Cooling, Fresh Air a Clean Air – a cílí především na evropský, čínský a severoamerický trh renovací a novostaveb.
Zatímco pozornost investorů se v posledních letech soustředí hlavně na velká technologická jména a umělou inteligenci, trh jakoby přehlíží nenápadné průmyslové firmy, které mohou z dlouhodobých trendů, jako je vlna renovací evropského bytového fondu, přísnější emisní a izolační normy nebo poptávka po zdravém vnitřním vzduchu po pandemii, profitovat úplně stejně – jen bez glamournosti čipů a datacenter.
Mezitím, co se trh díval jinam a firma se ještě v roce 2024 potýkala se ztrátou, se Zehnder v roce 2025 vrátil k ziskovosti s čistým ziskem kolem 47 milionů eur a upravenou EBIT marží 8,6 %. Vazba se zákazníky se zde buduje přes projekt – jakmile architekt nebo instalatér zakomponuje Zehnderovo řešení do plánů budovy, jen těžko se v půlce stavby mění za konkurenční produkt. I přes to, že na zlepšení akcie zareagovali růstem, tak od začátku tohoto roku společnost klesá a nyní se obchoduje levnější o zhruba 20% a od svých absolutních maxim z roku 2021 jsou levnější o zhruba 35% a to i přes to, že si bez větší pozornosti ukrajují den ode dne větší podíl z evropského trhu.
Dnes je Zehnder Group předním evropským dodavatelem řešení pro vnitřní klima s přibližně 3 300 zaměstnanci, tržbami kolem 760 milionů eur a růstem okolo 8 % ročně, přičemž firma obsluhuje tisíce stavebních a renovačních projektů ve více než 70 zemích. Kombinace obnovené ziskovosti, silné pozice u projektantů a instalatérů a hlavně dobrou pověst mezi zákazníky může ze Zehnderu dělat zajímavou příležitost pro investory, kteří věří, že se firma dokáže z cyklického výrobce radiátorů proměnit ve strukturálně rostoucí platformu pro vnitřní klima těžící z evropské vlny renovací a dekarbonizace.
Čím nás Zehnder zaujal?
Zaprvé je to firma která se, jak už bylo zmíněno, skvěle hodí do našeho portfolia, a to především z důvodu sektorové a geografické diverzifikace. Zehnder působí v relativně nudném, ale dlouhodobě potřebném segmentu ventilace, vytápění, filtrace a kvality vzduchu, a zároveň není závislý pouze na jednom trhu. Navíc v posledních letech ukazuje schopnost efektivně expandovat.
Nejzajímavější je pro nás akviziční strategie. Zehnder v posledních letech výrazně zrychlil tempo akvizic a postupně buduje evropskou platformu z menších lokálních výrobců. Právě jeho relativně malá velikost podle nás představuje výhodu – nemusí kupovat obří společnosti za miliardy, ale může vyhledávat menší kvalitní firmy, které jsou pro velké hráče příliš malé a akvizičně relativně nenákladné s tím, že pro majitele může být nabídka zajímavá k prodeji. Příkladem je akvizice Siberu, který Zehnderu přinesl silnou pozici ve Španělsku a Portugalsku a zároveň doplnil portfolio o produkty ve střední cenové kategorii.
Mezi další pro Zehnder úspěšné akvizice patří Enervent a Exvent, které skupina získala v roce 2018 a díky nimž posílila pozici ve Skandinávii v energeticky úsporné rezidenční ventilaci, Caladair, který přinesl silnější pozici ve francouzské komerční ventilaci, a Filtech, díky kterému Zehnder rozšířil portfolio o vzduchové filtry. Z několika akvizic v oblasti výměníků navíc postupně vytvořil CORE Energy Recovery Solutions, dnes globálního dodavatele tepelných a vlhkostních výměníků.
Na celém modelu se nám líbí, že Zehnder nemusí kupované značky okamžitě zlikvidovat a převést pod vlastní jméno. Naopak může využít jejich lokální reputaci, zákazníky a distribuční síť, přidat vlastní kapitál, know-how a další produkty a postupně zvyšovat jejich hodnotu. Získaná firma tak není pouze novým zdrojem tržeb, ale zároveň může fungovat jako distribuční kanál pro další produkty skupiny. Na obdobném akvizičním principu funguje například Carriage Services.
Zehnder navíc nemusí růst pouze organicky. Pokud bude dál schopný nacházet malé kvalitní společnosti, kupovat je za rozumné ceny a následně je efektivně začleňovat, může růst výrazně rychleji, než by odpovídalo jeho vlastnímu organickému růstu. A právě v tom vidíme výhodu jeho současné velikosti – firma ještě není tak velká, aby jí docházely zajímavé akviziční příležitosti. Navíc v dnešním portfoliu značek spadající pod Zehnder nalezneme jak prémiové produkty, tak střední třídu a dokonce i levné značky, což dle nás vytváří do jisté míry konkurenční výhodu a odolnost při změnách tržních preferencí na různých trzích.
Současně se nám líbí i změna samotného podnikání. Historicky byl Zehnder výrazněji spojený s radiátory a vytápěním, zatímco dnes stále větší část firmy tvoří ventilace, výměníky, filtrace a kvalita vzduchu, kde vidíme lepší dlouhodobý potenciál i prostor pro vyšší marže, ať už v rezidenčním či komerčním odvětví.
Celkově tedy Zehnder vnímáme jako malou, rodinně vedenou a relativně defenzivní firmu, která nemusí nikdy být evropským lídrem svého odvětví. Její potenciál vidíme spíše v dlouhodobém budování skupiny kvalitních lokálních značek. Pokud bude management dál umět nacházet malé akviziční příležitosti a vytěžovat je stejně dobře jako doposud, může Zehnder růst pomalu, ale velmi dlouhou dobu – a právě tento typ společnosti se nám do portfolia hodí.
| Rok | Celková aktiva | Celkový dluh | Aktiva − dluh | Počet akcií | Hodnota na akcii |
|---|---|---|---|---|---|
| FY2022 | 532,8 M EUR | 9,8 M EUR | 523,0 M EUR | 11,33 M | 46,16 EUR |
| FY2023 | 516,8 M EUR | 6,4 M EUR | 510,4 M EUR | 11,15 M | 45,78 EUR |
| FY2024 | 476,7 M EUR | 68,5 M EUR | 408,2 M EUR | 11,14 M | 36,64 EUR |
| FY2025 | 457,0 M EUR | 7,2 M EUR | 449,8 M EUR | 11,12 M | 40,45 EUR |
| H1 2026 (30. 6.) | 491,1 M EUR | 31,6 M EUR | 459,5 M EUR | 11,13 M | 41,28 EUR |
Z výše uvedené tabulky je patrné, že společnost z trhu akcie spíše postupně odkupuje než že by je přidávala. V obecné rovině se jim daří držet relativně nízké zadlužení a od roku 2024 pozorujeme i růst aktiv a s tím i růst hodnoty na akcii, který je ovšem následován i cenou. V obecné rovině se tedy dá říct, že Zehnder je firma ve fázi comebacku, kde postupně zvyšuje hodnotu na akcii, což je dle našich kritérií dobrý signál. Další dobrý signál, dle nás, je rostoucí EBITDA a stabilní FCF.
Rekapitulace dosavadních informací
Zehnder vnímáme jako malou, rodinně vedenou evropskou společnost, která se postupně mění z tradičního výrobce radiátorů na širšího dodavatele řešení pro vnitřní klima. Klíčový je především přesun směrem k ventilaci, filtraci a kvalitě vzduchu, které dnes tvoří většinu podnikání a mají podle nás lepší dlouhodobou perspektivu než tradiční vytápění. Přestože je firma stále částečně cyklická a závislá na stavebnictví, těží z dlouhodobých trendů, jako jsou renovace evropských budov, energetická účinnost a rostoucí požadavky na kvalitu vzduchu. Zároveň má silné postavení u projektantů a instalatérů a její produkty se díky specifikaci přímo do projektů obtížně nahrazují konkurencí.
Největší potenciál ale vidíme v akviziční strategii. Zehnder v posledních letech rozjel akvizice menších evropských výrobců, přičemž právě jeho relativně malá umožňuje nacházet příležitosti, které jsou pro největší konkurenty příliš malé. Akvizice mu postupně přidávají nové trhy, produkty i distribuční kanály. Výhodou je, že nemusí likvidovat lokální značky, které mají dobré jméno, ale může využít jejich zákazníky a infrastrukturu, přidat vlastní know-how, kapitál a produkty a postupně zvyšovat jejich hodnotu. Současně má Zehnder portfolio od prémiových po středně cenové a levnější produkty, takže nemusí být závislý pouze na jednom cenovém segmentu. Nemusí se tedy stát evropským lídrem svého odvětví – stačí, pokud bude dlouhodobě nacházet malé kvalitní firmy, které dokáže dobře koupit a ještě lépe vytěžit.
Z pohledu čísel nás na Zehnderu zaujalo především to, že se bavíme o firmě, která se po slabším období postupně vrací k růstu ziskovosti, přičemž hodnota očištěná o dluh na akcii se po propadu v roce 2024 opět zvyšuje. Firma má relativně nízké zadlužení, rostoucí EBITDA a stabilní FCF a současně se její akcie stále nachází výrazně pod historickým maximem. Naší tezí proto není, že Zehnder začne růst tempem technologické firmy, ale že malá a zdravě financovaná společnost může po dlouhou dobu kombinovat mírný organický růst s akvizicemi, postupně zvyšovat marže i hodnotu na akcii a zároveň vyplácet dividendu.
Proč jsou akcie ZEHN tak levné?
Aby se akcie Zehnder vrátila jen na svoje absolutní maxima, musela by vzrůst zhruba o víc než 50 % – 52týdenní maximum činí 91,30 CHF. Jde tedy o propad, který zdaleka není kosmetický, ale patří k nejhlubším, jakým si firma od svého historického maxima prošla.
Ztrátový rok 2024
V roce 2024 skončil Zehnder poprvé po letech ve ztrátě 2,4 milionu eur, oproti zisku 44,6 milionu eur o rok dřív. Provozní zisk (EBIT) se propadl o tři čtvrtiny na 14,1 milionu eur a marže klesla ze 7,9 % na pouhá 2 %. Za pádem stály nižší tržby v kombinaci s vysokými náklady na restrukturalizaci a přetrvávající slabinou klíčových evropských trhů – firma sama zmiňovala „nejistoty“ v Německu a Francii jako riziko přetrvávající i do dalšího roku.
Radiátorová divize dál slábne
Zatímco větrání táhne firmu nahoru, klasický byznys s topením se dál smršťuje – v první polovině roku 2025 klesly tržby radiátorové divize o 8 % a kvůli nevytížené výrobě negenerovala žádný zisk, takže dnes tvoří už jen třetinu celkových tržeb skupiny. Trh tak musí věřit, že rostoucí větrání dokáže smršťující se topení s předstihem přerůst – zatím se to daří jen částečně.
Náklady na transformaci a reorganizace vedení
Přechod na divizní strukturu, který firma spustila v červnu 2026, s sebou nese jednorázové náklady – jen za první pololetí 2026 to bylo 5,5 milionu eur – a zároveň zeštíhlení samotného vedení firmy ze šesti na pět členů. I přes zlepšující se čísla tak upravená EBIT marže v H1 2026 dosáhla 9,5 %, tedy jen spodní hranice vlastního střednědobého cíle 9–11 % – trh tedy zatím nevidí důkaz, že transformace firmu dostane výrazně nad tento koridor.
Cyklická závislost na stavebnictví
Tržby v roce 2024 klesly meziročně o 7 % na 705,8 milionu eur kvůli slabší stavební aktivitě, vysokým stavebním nákladům a přeplněným skladům u amerických distributorů, které si v USA během první poloviny roku vynutily nižší objednávky. I když finální čísla firmy zas tak zle nedopadla, ukazuje to, jak citlivě Zehnder reaguje na cyklus výstavby a renovací nemovitostí, který sám nedokáže nijak ovlivnit.
Další obecná rizika
Měnové riziko
Zehnder reportuje výsledky v eurech, ale obchoduje po celém světě – ve švýcarských francích, amerických a kanadských dolarech i čínském jüanu, takže je citlivý na pohyby kurzů podobně jako řada jiných nadnárodních výrobců. Sama firma to potvrzuje – měnové efekty v roce 2025 táhly celkový růst tržeb dolů o 1 procentní bod, a to i přes silný organický růst větrání. Firemní treasury sice tato rizika (měnová, úroková, likvidní i protistrany) aktivně řídí a částečně zajišťuje, ale úplně je eliminovat nejde – silnější frank vůči euru dokáže zhoršit reportované výsledky, aniž by za to firma sama mohla.
Závislost na cenách vstupních surovin
Zehnder nemá vlastní doly ani hutě – k výrobě radiátorů, výměníků a ventilačních jednotek potřebuje hlavně hliník a ocel, jejichž těžba a zpracování jsou navíc energeticky i emisně náročné. Nad cenami těchto komodit na světových trzích nemá firma žádnou kontrolu – jejich prudký růst dokáže stlačit marže, zatímco prudký pád zase znehodnotí už nakoupené zásoby.
V tomto případě se znovu ukazuje jak hezky firma zapadá do portfolia, jelikož RioTinto z růstu cen profituje, tudíž tato dvě aktiva mají v této otázce negativní korelaci a přináší tak reálný diverzifikační benefit..
Regulatorní riziko kolem stavebních a energetických norem
Velká část poptávky po Zehnderových produktech – zejména ve ventilaci – stojí na zpřísňujících se stavebních předpisech, emisních cílech a dotačních programech na renovace v Evropě. To je zároveň silná stránka byznysu i riziko – pokud jednotlivé státy dotace na renovace omezí, posunou nebo zpřísní jinak, než trh čeká, může se poptávka po nových systémech zpomalit nebo odsunout. Firma tak částečně žije z rozhodnutí politiků a úředníků, která sama nedokáže ovlivnit ani přesně načasovat.
Konkurenční tlak od velkých hráčů
Na trhu ventilace a klimatizace Zehnder soupeří s mnohem většími a diverzifikovanějšími konglomeráty jako Daikin, Mitsubishi Electric, Panasonic, Carrier, Vaillant, LG nebo Johnson Controls – firmami, které ventilaci často nabízí jako součást širšího portfolia klimatizací, tepelných čerpadel a topných systémů a mohou si dovolit agresivnější cenotvorbu nebo balíčkování produktů. Pokud si developeři a instalatéři začnou říkat „proč kupovat ventilaci zvlášť od Zehnderu, když nám ji dodá stejný dodavatel jako tepelné čerpadlo“, může to postupně tlačit na marže i tržní podíl v segmentu, který dnes Zehnder považuje za svůj hlavní růstový motor.
Poslední zveřejněné výsledky hospodaření
Zehnder Group zveřejnil výsledky za první pololetí 2026 dne 30. července 2026 před otevřením trhu. Tržby vzrostly o 3 % (organicky o 4 %) na 394,9 milionu eur, upravený provozní zisk stoupl o 15 % a marže se zlepšila – ale zároveň prudce klesl provozní cash flow a firma zaplatila jednorázové náklady spojené s reorganizací. Pojďme se na výsledkovou zprávu podívat podrobněji.
POZITIVNÍ ASPEKTY
- Zrychlující se růst větrání
- Tržby ve ventilačním segmentu vzrostly o 7 % (organicky dokonce o 8 %) na 272,1 milionu eur.
- Tento segment dnes tvoří už 69 % veškerých tržeb firmy (loni 66 %) – firma se tedy dál posouvá od tradičního topení k modernější a rychleji rostoucí ventilaci.
- Tržby ve ventilačním segmentu vzrostly o 7 % (organicky dokonce o 8 %) na 272,1 milionu eur.
- Rostoucí upravený provozní zisk
- Upravený provozní zisk (tedy zisk očištěný o jednorázové náklady) vzrostl o 15 % na 37,7 milionu eur.
- Upravená marže se zlepšila na 9,5 % z loňských 8,5 % – firma tedy vydělává víc na každém eurů tržeb.
- Upravený provozní zisk (tedy zisk očištěný o jednorázové náklady) vzrostl o 15 % na 37,7 milionu eur.
- Rostoucí čistý zisk
- Čistý zisk za pololetí stoupl o 2 % na 23,9 milionu eur.
- I malé, ale kladné zlepšení potvrzuje, že se firma po ztrátovém roce 2024 drží na vzestupné trajektorii.
- Čistý zisk za pololetí stoupl o 2 % na 23,9 milionu eur.
- Silný růst v Severní Americe
- Tržby ve ventilaci v USA a Kanadě vzrostly o 12 % (organicky dokonce o 18 %) na 42,1 milionu eur.
- Firma to vysvětluje ziskem tržního podílu a rozšiřováním distribuční sítě – tedy skutečným růstem, ne jen příznivými kurzy.
- Tržby ve ventilaci v USA a Kanadě vzrostly o 12 % (organicky dokonce o 18 %) na 42,1 milionu eur.
- Zlepšující se marže ve ventilaci
- Upravená marže ventilačního segmentu se zvýšila na 13,9 % z loňských 13,1 %.
- Hlavním důvodem je vyšší objem prodejů – čím víc firma prodává, tím lépe se jí daří rozpouštět fixní náklady výroby.
- Upravená marže ventilačního segmentu se zvýšila na 13,9 % z loňských 13,1 %.
- Zdravější kapitálová struktura
- Firma měla ke konci června čistou hotovost 11,9 milionu eur, zatímco loni ve stejném období měla čistý dluh 12,6 milionu eur.
- Jinými slovy: firma má teď víc peněz, než kolik dluží – to jí dává větší finanční polštář pro případné problémy nebo akvizice.
- Firma měla ke konci června čistou hotovost 11,9 milionu eur, zatímco loni ve stejném období měla čistý dluh 12,6 milionu eur.
- Vyšší podíl vlastního kapitálu
- Poměr vlastního kapitálu k celkovým aktivům (tzv. Eigenkapitalquote) stoupl na 56 % z 51 %.
- Vyšší podíl vlastního kapitálu znamená, že firma je méně závislá na cizích penězích a lépe odolá případnému zhoršení podmínek na úvěrových trzích.
- Poměr vlastního kapitálu k celkovým aktivům (tzv. Eigenkapitalquote) stoupl na 56 % z 51 %.
- Potvrzený a mírně zvýšený výhled na celý rok
- Vedení očekává tržby za celý rok 2026 mezi 770 a 790 miliony eur.
- Firma zároveň potvrdila svůj střednědobý cíl – průměrný roční růst tržeb kolem 5 % a marži 9 až 11 %.
- Vedení očekává tržby za celý rok 2026 mezi 770 a 790 miliony eur.
- Stabilizace v klíčových evropských zemích
- V Německu, Nizozemsku a Švýcarsku rostly tržby i v radiátorovém segmentu, který jinak celkově klesá.
- Ukazuje to, že pokles není plošný, ale soustředěný hlavně do trhů s výraznějším cenovým tlakem (Francie, Velká Británie, Itálie).
- V Německu, Nizozemsku a Švýcarsku rostly tržby i v radiátorovém segmentu, který jinak celkově klesá.
- Silné strukturální větry v zádech
- Vedení firmy zdůraznilo, že energetická účinnost, přísnější stavební předpisy a poptávka po zdravém vnitřním prostředí zůstávají hlavními dlouhodobými motory odvětví.
- Tyto trendy nejsou závislé na jednom čtvrtletí, ale na dlouhodobých legislativních a společenských posunech, které firmě hrají do karet i v horších obdobích stavebního cyklu.
- Vedení firmy zdůraznilo, že energetická účinnost, přísnější stavební předpisy a poptávka po zdravém vnitřním prostředí zůstávají hlavními dlouhodobými motory odvětví.
NEGATIVNÍ ASPEKTY
- Prudký propad provozního cash flow
- Peníze vygenerované běžným provozem klesly z loňských 22,9 milionu eur na jen 5,1 milionu eur.
- Hlavním důvodem bylo strategické navyšování zásob (kvůli výpadkům v dodavatelských řetězcích) a vyšší pohledávky za zákazníky – tedy peníze, které firma zatím fyzicky nemá na účtu.
- Peníze vygenerované běžným provozem klesly z loňských 22,9 milionu eur na jen 5,1 milionu eur.
- Jednorázové náklady na reorganizaci
- Zavádění nové divizní struktury stálo firmu jen za první pololetí 5,5 milionu eur a za celý rok 2026 se čeká kolem 10 milionů eur.
- Tyto náklady dočasně kazí ziskovost a ukazují, že transformace firmy pořád ještě neproběhla naplno.
- Zavádění nové divizní struktury stálo firmu jen za první pololetí 5,5 milionu eur a za celý rok 2026 se čeká kolem 10 milionů eur.
- Marže jen na spodní hranici vlastního cíle
- Upravená marže 9,5 % sice meziročně vzrostla, ale pořád leží jen na spodním okraji vlastního pásma 9–11 %.
- Trh tak zatím nevidí jasný důkaz, že se firma dokáže dostat výrazně nad tento koridor.
- Upravená marže 9,5 % sice meziročně vzrostla, ale pořád leží jen na spodním okraji vlastního pásma 9–11 %.
- Radiátorová divize dál ve ztrátě
- Provozní zisk radiátorového segmentu byl −1,8 milionu eur, s marží −1,4 %.
- I když se situace mírně zlepšuje, firma na klasickém topení stále prodělává, ne vydělává.
- Provozní zisk radiátorového segmentu byl −1,8 milionu eur, s marží −1,4 %.
- Klesající tržby v topení
- Tržby v radiátorech klesly o 5 % (organicky o 3 %) na 122,7 milionu eur.
- Za poklesem stojí hlavně konkurence levnějších modelů a všeobecná nejistota zákazníků ohledně investic do nemovitostí.
- Tržby v radiátorech klesly o 5 % (organicky o 3 %) na 122,7 milionu eur.
- Slabost v Asii a Pacifiku
- Tržby v tomto regionu klesly o 13 % na 9,5 milionu eur.
- Důvodem je přebytek neobsazených bytů v Číně a slabá poptávka po vlastním bydlení, tedy problém, který firma sama neovlivní.
- Tržby v tomto regionu klesly o 13 % na 9,5 milionu eur.
- Zpomalení novostaveb ve Velké Británii
- Britský trh zaostal za loňským rokem kvůli zpožděným stavebním povolením.
- Ukazuje to, jak citlivě firma reaguje na byrokratické a regulatorní tempo v jednotlivých zemích, ne jen na samotnou poptávku.
- Britský trh zaostal za loňským rokem kvůli zpožděným stavebním povolením.
- Rostoucí investiční výdaje
- Firma investovala do vybavení a strojů 9,4 milionu eur, o 25 % víc než loni.
- V kombinaci se slabým provozním cash flow to znamená, že firmě reálně zbývá méně volných peněz.
- Firma investovala do vybavení a strojů 9,4 milionu eur, o 25 % víc než loni.
- Vysoké výplaty dividend v době slabšího cash flow
- Firma v prvním pololetí vyplatila akcionářům 16,9 milionu eur na dividendách, o 43 % víc než loni.
- Vyplácet víc peněz v období, kdy provozní cash flow prudce klesl, může krátkodobě omezit finanční manévrovací prostor firmy.
- Firma v prvním pololetí vyplatila akcionářům 16,9 milionu eur na dividendách, o 43 % víc než loni.
- Přiznaná makroekonomická nejistota
- Vedení samo zmiňuje vyšší stavební náklady, úrokové sazby a geopolitické napětí (zejména na Blízkém východě) jako rizika pro zbytek roku.
- Jde o faktory, které firma sama nedokáže ovlivnit, a přesto mohou přímo ovlivnit její tržby i náklady.
- Vedení samo zmiňuje vyšší stavební náklady, úrokové sazby a geopolitické napětí (zejména na Blízkém východě) jako rizika pro zbytek roku.
TRŽNÍ VÝHLED
- Vedení firmy v pololetní zprávě zdůraznilo, že počet povolených nových bytů v Evropě v první polovině roku sice celkově vzrostl, ale skutečná stavební aktivita se rozjíždí se zpožděním a zůstává na nízké úrovni. Za hlavní brzdy označilo vyšší stavební náklady a úrokové sazby, které souvisí s makroekonomickou nejistotou a geopolitickým napětím – firma přitom výslovně zmínila, že případné vyhrocení situace na Blízkém východě by mohlo znamenat další nárůst nákladů.
- Pro zbytek roku 2026 vedení očekává, že se trh s renovacemi postupně stabilizuje a že u novostaveb bude pokračovat jen opatrné, pozvolné oživení – tedy žádné plošné oživení stavebnictví, ale spíš mírný růst s rozdíly mezi jednotlivými regiony. Zároveň ale vedení zopakovalo, že hlavní strukturální motory odvětví – energetická účinnost, přísnější stavební předpisy a poptávka po zdravém vnitřním prostředí zůstávají nezměněné a dlouhodobě silné.
- Na základě toho firma potvrdila výhled na celý rok 2026: tržby mezi 770 a 790 miliony eur a upravenou provozní marži zhruba na úrovni prvního pololetí. Zavádění nové divizní organizace bude firmu v roce 2026 stát jednorázově kolem 10 milionů eur, ale rozšiřování nabídky pro renovace a bytové domy, rostoucí byznys s čištěním vzduchu a sílící servisní služby by měly podle vedení přinášet další růstové impulsy. Firma zároveň potvrdila své střednědobé cíle – průměrný roční růst tržeb kolem 5 % a upravenou provozní marži v pásmu 9 až 11 %.
Rekapitulace rizik u akcie ZEHN
V poslední době investoři do ceny akcie promítají hlavně obavu, jestli rostoucí a ziskovější ventilační byznys dokáže dostatečně rychle vykompenzovat pokračující pokles klasického, cyklického byznysu s radiátory, který dnes tvoří necelou třetinu tržeb a v topení dál generuje ztrátu. Trh navíc zatím nevidí jasný důkaz, že transformace na divizní strukturu firmě skutečně přinese marže výrazně nad hranicí vlastního cíle 9–11 % – v posledních zveřejněných výsledcích za první pololetí 2026 dosáhla upravená marže jen 9,5 %, tedy spodní okraj tohoto pásma.
Při pohledu na obecná rizika vidíme, že Zehnder reportuje výsledky v eurech, ale prodává po celém světě a sama firma potvrzuje, že jí měnové efekty v roce 2025 ubraly 1% růstu tržeb. K tomu se přidává závislost na cenách vstupních surovin, hlavně hliníku a oceli, nad kterými firma nemá žádnou kontrolu a jejichž prudké výkyvy dokážou stlačit marže. Dál tu je regulatorní riziko – velká část poptávky po ventilaci stojí na stavebních předpisech a dotačních programech na renovace, které firma sama neřídí ani přesně nedokáže načasovat – a konkurenční tlak od mnohem větších hráčů, kteří mohou ventilaci nabízet zabalenou spolu s tepelnými čerpadly a klimatizacemi za agresivnější ceny.
Hodnotový profil společnosti sice na první pohled nekomplikuje klasický dluh – Zehnder má čistou hotovost namísto čistého dluhu a poměr vlastního kapitálu k aktivům se zlepšil, přičemž dividenda zůstává pohodlně krytá ziskem. Přesto tu je jiné riziko: provozní cash flow za první pololetí 2026 kleslo z loňských 22,9 milionu eur na jen 5,1 milionu eur, kvůli strategickému navyšování zásob kvůli výpadkům v dodavatelských řetězcích a vyšším pohledávkám za zákazníky.
Nejde tedy o to, že by firma nevydělávala – zisk i marže rostou, nicméně firma si na čas „zamkla“ víc peněz v zásobách a nesplacených fakturách než kolik jí reálně přiteklo na účet. Pokud by se zásoby nepodařilo v dalších čtvrtletích uvolnit zpět do hotovosti, mohlo by to dočasně omezit finanční flexibilitu firmy.
Jak celou situaci Zehnder řeší?
Přechod od klasického topení k platformě pro celé vnitřní klima
Firma v posledních letech přebudovává svůj byznys z tradičního výrobce radiátorů na širšího dodavatele řešení pro vnitřní klima, a v červnu 2026 tento posun podtrhla i organizačně – zavedla novou divizní strukturu se čtyřmi samostatnými segmenty (Heating, Cooling, Fresh Air, Clean Air), aby se každá část byznysu řídila a hodnotila samostatně místo pod jednou střechou. Tím dává jasně najevo, že budoucnost firmy stojí na ventilaci a čištění vzduchu, ne na klesajícím byznysu s radiátory.
Budování servisního byznysu a hlubší propojení s instalatéry místo jednorázového prodeje
Místo aby firma soupeřila jen cenou jednotlivých produktů, snaží se stát nenahraditelným partnerem pro projektanty a instalatéry, kteří její systémy zabudovávají přímo do budov. Zehnder ročně proškolí přes 25 000 zákazníků ve vlastních akademiích a svůj servisní byznys – včetně jednotky Clean Air Solutions, která čističky vzduchu spíš pronajímá a udržuje, než jednorázově prodává (tzv. „product as a service“) – chce do roku 2030 rozšířit na 15 % tržeb ventilačního segmentu. Firma se tak snaží proměnit z výrobce jednorázových produktů na dlouhodobého partnera, kterého je těžké jednou zavedeného nahradit konkurencí.
Nákladová disciplína a postupný návrat k vyšší ziskovosti
Po ztrátovém roce 2024 firma zavedla úsporná a optimalizační opatření, hlavně v ztrátovém radiátorovém segmentu – v první polovině 2026 se jí podařilo zmírnit ztrátu tohoto segmentu a zlepšit upravenou marži celé skupiny na 9,5 % z loňských 8,5 %. Zároveň zeštíhlila vedení firmy ze šesti na pět členů, aby snížila náklady na řízení a zrychlila rozhodování v nové divizní struktuře.
Rozšiřování portfolia formou akvizic menších lokálních výrobců
Firma nespoléhá jen na vlastní vývoj, ale postupně kupuje menší evropské výrobce, aby rychleji pokryla nové trhy a produktové kategorie – příkladem je akvizice španělské Siber v roce 2024, která Zehnderu přinesla silnou pozici ve Španělsku a Portugalsku a doplnila portfolio o produkty ve střední cenové kategorii. Zehnder přitom nemusí kupované značky rušit ani přejmenovávat – využívá jejich lokální jméno, zákazníky a distribuční síť a postupně do nich přidává vlastní kapitál a know-how.
Cílená geografická expanze do USA navzdory slabosti v Asii
Zatímco poptávka v Číně kvůli přebytku bytů dál slábne, Zehnder se soustředí na expanzi v USA, kde v první polovině 2026 vzrostly tržby ve ventilaci o 12 % (organicky o 18 %) díky získávání tržního podílu a rozšiřování prodejní sítě. Firma postupuje krok za krokem podle jednotlivých amerických států s nejvyšším růstovým potenciálem, místo aby se snažila pokrýt celý trh najednou – tedy podobný princip malých, dobře zacílených kroků jako u jejích evropských akvizic.
Co Zehnder plánuje do budoucna?
Rozšiřování servisního byznysu a princip „produkt jako služba“
Firma chce do roku 2030 zvýšit podíl servisních příjmů (údržba, výměny, monitoring) na 15 % tržeb ventilačního segmentu, a to díky téměř milionu ventilačních jednotek, které už má v Evropě nainstalované. Klíčovou roli hraje jednotka Clean Air Solutions, která čističky vzduchu spíš pronajímá a udržuje než jednorázově prodává – roste dlouhodobě dvouciferným tempem s výrazně nadprůměrnou marží, přičemž samotné vedení označuje růstový potenciál za „téměř neomezený“, limitovaný hlavně nedostatkem vhodných obchodních zástupců.
Akvizice na posílení monitoringu kvality vzduchu
Zehnder oznámil záměr převzít firemní segment norské Airthings zaměřený na monitoring kvality vzduchu v komerčních budovách, podepsáním předběžné dohody (letter of intent) podléhající obvyklé due diligence. Jde o cílenou akvizici menšího specializovaného hráče, která má přímo doplnit a posílit rostoucí servisní byznys Clean Air Solutions – podobný akviziční vzorec jako u dřívějších nákupů (Siber, Enervent, Caladair), jen v novém segmentu monitoringu vzduchu.
Geografická expanze do Severní Ameriky
Zehnder plánuje dál růst na severoamerickém trhu, který dnes tvoří kolem 15 % tržeb, zejména díky legislativě – v Kanadě jsou ventilace s rekuperací tepla pro novostavby ze zákona povinné a Zehnder je tam tržním lídrem, zatímco v USA se předpisy podle jednotlivých států postupně zpřísňují bez ohledu na aktuální federální politiku. Firma svůj růst v H1 2026 (+18 % organicky) sama vysvětlovala ziskem tržního podílu a rozšiřováním distribuční sítě, a tento přístup chce dál škálovat stát po státu.
Prohlubování spolupráce s instalatéry v Evropě
Vedle akvizic a nových trhů firma plánuje zesílit spolupráci přímo s instalatérskou sítí v Evropě, tedy s lidmi, kteří její produkty fyzicky zabudovávají do budov. Cílem je, aby instalatéři automaticky sahali po Zehnderu jako po první volbě, což firmě dál posiluje pozici u zdroje poptávky – podobně jako se snaží ve svých akademiích ročně proškolit přes 25 000 zákazníků.
Potvrzené střednědobé cíle a další drobné akvizice
Zehnder na svém posledním kapitálovém dni potvrdil střednědobé cíle – průměrný roční růst tržeb kolem 5 % a upravenou provozní marži 9 až 11 % – a signalizoval, že v podobném duchu jako dosud bude pokračovat v hledání malých, dobře zacílených akvizic evropských výrobců. Stojí za zmínku, že investoři na prezentaci těchto plánů v listopadu 2025 zareagovali spíš skepticky a akcie ten den ztratila přes 8 %, což ukazuje, že trh zatím čeká na hmatatelnější důkazy, než aby ambiciózním plánům firmy bezvýhradně uvěřil.
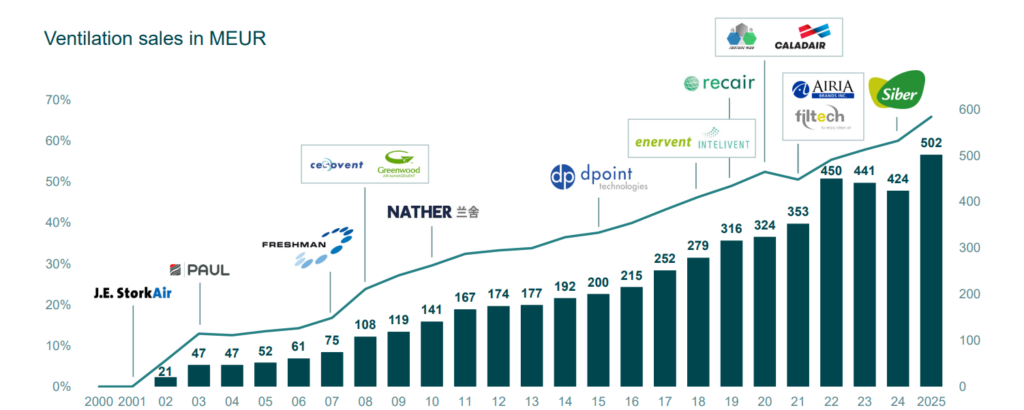
Rekapitulace pozitiv
Hlavní pozitivum Zehnderu stojí na zrychlujícím se růstu ventilace, která v prvním pololetí 2026 vzrostla o 7 % (organicky o 8 %) na 272,1 milionu eur a dnes už tvoří 69 % veškerých tržeb skupiny – firma se tak dál rychle posouvá od klesajícího byznysu s radiátory k modernější a ziskovější části podnikání. Tento růst se přitom projevuje i na ziskovosti: upravený provozní zisk stoupl o 15 %, marže celé skupiny se zlepšila na 9,5 % z loňských 8,5 % a přímo ve ventilaci dokonce na 13,9 %. Čistý zisk k tomu přidal růst o 2 % což potvrzuje, že se firma po ztrátovém roce 2024 drží na vzestupné trajektorii. Zvlášť silně si firma vede v Severní Americe, kde tržby ve ventilaci vzrostly o 12 %.
Ke konci června měl Zehnder místo loňského čistého dluhu 12,6 milionu eur naopak čistou hotovost 11,9 milionu eur a podíl vlastního kapitálu na celkových aktivech vzrostl na 56 % z 51 % – firma je tak méně závislá na cizích penězích a má větší polštář pro případné problémy nebo další akvizice. Vedení zároveň potvrdilo výhled na celý rok 2026 – tržby mezi 770 a 790 miliony eur i svůj střednědobý cíl: průměrný roční růst tržeb kolem 5 % a marže 9 až 11 %. Povzbudivé je i to, že pokles v radiátorovém segmentu není plošný – v Německu, Nizozemsku a Švýcarsku tržby i tady rostly, zatímco slabina se soustředí hlavně do trhů s výraznějším cenovým tlakem jako Francie, Velká Británie nebo Itálie.
Vedení firmy zdůrazňuje, že za tímto vývojem stojí hlavně dlouhodobé strukturální trendy, ne jednorázové efekty – energetická účinnost, přísnější stavební předpisy a poptávka po zdravém vnitřním prostředí, které nezávisí na jednom čtvrtletí, ale na dlouhodobých legislativních a společenských posunech. I když firma sama přiznává, že skutečná stavební aktivita v Evropě se kvůli vyšším nákladům a úrokovým sazbám rozjíždí se zpožděním, pro zbytek roku 2026 očekává postupnou stabilizaci trhu s renovacemi a opatrné oživení u novostaveb.
Zavedení nové divizní organizace sice bude firmu v roce 2026 stát jednorázově kolem 10 milionů eur, ale rozšiřující se nabídka pro renovace a bytové domy, rostoucí byznys s čištěním vzduchu a sílící servisní služby by podle vedení měly přinášet další růstové impulsy i v dalších letech.
Rozdělení příjmů
Při pohledu na to, odkud firmě přichází příjmy vidíme tři regiony EMEA81,49% , USA15% a Asia Pacific 3,51%, a tím, že EMEA je největší region, pojďme si objasnit, co to v praxi znamená: firma jen v Evropě 34 výrobních, prodejních a administrativních společností ve 13 zemích, s hlavními trhy v Německu, Francii, Velké Británii a Švýcarsku s tím, že se v poslední době začínají víc a víc zmiňovat i regiony jako Nizozemsko, Španělsko, Česko a Itálie. Mimo Evropské státy zde patří také Blízký východ a Afrika – u Zehnderu jde spíš o okrajovou, málo zmiňovanou část byznysu.
Zdroj: ZEHN — TradingView (geografický rozklad tržeb)
Jednotlivé sektory
Zehnder rozděluje tržby do dvou základních segmentů a těmi jsou ventilace a topení. Právě divize vytápění byla dlouhá léta hnací motor firmy, nicméně v posledních letech můžeme pozorovat transformaci směrem k ventilaci, která má vyšší marže a je tahounem firmy jako takové. Pojďme si tedy projít oba dva sektory ať je jasnější, na čem firma peníze vydělává.
Ventilace (Ventilation) – 66 % tržeb
Tohle je dnes už jednoznačně hlavní a zároveň nejrychleji rostoucí zdroj příjmů firmy. Segment se dál dělí na tři produktové linie – samotné ventilační jednotky, tepelné a vlhkostní výměníky a průmyslové čištění vzduchu (Clean Air Solutions). Právě z tohoto segmentu pochází většina růstu, o kterém jsme psali výše, a firma se ho dlouhodobě snaží dál rozšiřovat, protože jde o produkty navázané na dlouhodobé trendy jako energetická účinnost budov a kvalita vnitřního vzduchu, ne na jednorázový nákup.
V praxi si tuhle část byznysu můžeme představit tak, že firma dodá do novostavby nebo při renovaci kompletní systém, který průběžně vyměňuje vzduch v celé budově, zachytává teplo z odváděného vzduchu (aby se zbytečně neplýtvalo energií na vytápění), a v průmyslových provozech navíc odsává prach a nečistoty přímo u zdroje. Jakmile je takový systém jednou zabudovaný do budovy, zákazník ho i po instalaci dál potřebuje udržovat, čistit a servisovat – a právě tady firma vidí velký prostor růst i v následujících letech (viz plán zvýšit podíl servisních příjmů na 15 % do roku 2030).
Radiátory (Radiators) – 34 % tržeb
Tradičnější a zároveň klesající část byznysu – topná tělesa do bytů, domů a komerčních budov, doplněná o topné a chladicí stropní systémy (climate ceilings). Tento segment byl historicky pro firmu důležitější (ještě v roce 2021 tvořil přes polovinu tržeb), ale jeho podíl dlouhodobě klesá ve prospěch ventilace.
V praxi jde o klasický, spíš jednorázový nákup – zákazník (typicky developer, majitel domu nebo firma provádějící renovaci) si radiátor nebo stropní systém koupí a nainstaluje, přičemž další příjem pro Zehnder přijde až za řadu let při další renovaci nebo výměně. Segment navíc v posledních letech ztrácí objem kvůli slabší poptávce po renovacích a konkurenci levnějších modelů, a i přes škrty v kapacitě a zaměstnancích zatím negeneruje kladný provozní zisk – právě proto ho vedení firmy v posledních letech spíš „sklízí“ (udržuje při životě a snižuje jeho náklady), zatímco růstové investice směřují především do ventilace.
PODHODNOCENÁ AKCIE ZÁŘÍ 2026 – Fundament
Tak jako vždy se nejdřív podíváme na valuační násobky a ukážeme si, jak je akcie levná či drahá, zejména vůči zisku. tržbám či účetní hodnotě. Nicméně tím, že se jedná o dost specifické odvětví, tak se složitou cestou hledá sektorový průměr, a proto jsme průměr sektoru vytvořili z následných firem Trane Technologies, Volution Group, Systemair, Ariston Holding.
Při pohledu na P/E vidíme 18,3, což vůči sektorovému průměru (24) značí podhodnocení minimálně co se ceny vůči zisku týče.
Další významnou, metrikou je P/S, kde průměr na úrovni 2,4, nicméně akcie společnosti Zehnder se obchodují na P/S 1,1, tedy znovu pod průměrem sektoru.
Na závěr se podíváme na P/B, právě metrika ceny vůči účetní hodnotě nám opět naznačuje podhodnocení, jelikož průměr je na úrovni 5,1 a společnost Zehnder se nachází na úrovni 3,2.
Na základě výše uvedených valuačních násobků je poměrně zřejmé, že se akcie obchodují níž, nežli je průměr námi vybraných společností, což může značit podhodnocení.
Dále nás jako vždy zajímají ukazatele rentability. Dle metrik ze SimplyWall.st je ROE na úrovni 17,5%, což sice není špatné číslo, nicméně dle stránek Simplywall je to pod průměrem odvětví. Při pohledu na ROA vidíme 9,3%. zatímco průměr je 8,2%. ROIC je na rovněž zajímavé úrovni a to 18.16%, nicméně tento údaj jsme čerpali ze stránek stockanalysis.com, kde bohužel není uveden průměr, ale v obecné rovině pro tento segment ROIC v 15% a víc vnímáme jako atraktivní číslo.
Další významnou metrikou která přispívá k celkovému obrázku efektivity podnikání jednotlivých firem jsou marže, a hrubá marže je 65,12%. I přes to, že se jedná o velice atraktivní číslo je nutné dodat, že provozní marže je významně nižší a to necelých 8%. Právě zde vidíme největší slabinu společnosti, jelikož tato situace nasvědčuje, že Zehner zaostává v řízení svých fixních a provozních nákladů. Na závěr nás čeká marže čistá, která je něco málo přes 6%. Samozřejmě tím, že společnost tvoří akvizice, „šlape“ do segmentu servisu a do toho restrukturalizuje (přechod z topení na ventilace), je pochopitelné, že marže budou negativně ovlivněny, to ale nemění nic na tom, že je zde obrovský prostor ke zlepšení.
Další metrikou je EPS, neboli zisk na akcii. V současné době vychází EPS zhruba na 5%, což není nic převratného, ale na tento typ firmy ani špatného.
Při pohledu na dluh společnosti Zehnder vidíme, že má firma nízké zadlužení a ke konci prvního pololetí 2026 dokonce disponovala čistou hotovostí 11,9 milionu eur místo dluhu, zatímco poměr vlastního kapitálu k celkovým aktivům vzrostl na 56 %. To znamená, že akvizice, investice do výroby i zaváděnou divizní reorganizaci financuje převážně z vlastních zdrojů, což u cyklické, kapitálově náročné výroby obhajuje i o něco nižší volný cash flow v obdobích, kdy firma zrovna investuje nebo si buduje zásoby.
D/E (Debt/Equity) = 0,03 (tedy jen 3 %)-
Zehnder má aktuálně celkový dluh jen 6,70 milionu CHF oproti hotovosti 37,24 milionu CHF – firma tedy má víc peněz na účtu než kolik dluží.
Na úplný závěr jsme si ve Fundamentálním rozboru nechali návrat hodnoty akcionářům. Zehnder vyplácí dividendu , a to podle jasně definované politiky: firma se dlouhodobě drží výplatního poměru 30–50 % čistého zisku, tím že v současné době je PayOut na úrovni 36% při dividendovém výnosu cca 1,9%. Co se zpětného odkupu akcií týče, ten probíhá v nepravidelných vlnách. Každopádně je podstatné zmínit, že akcie z trhu spíše mizí než aby přibývaly, což je pro nás pozitivní znamení.
Rekapitulace fundamentálního rozboru
Podle valuačních ukazatelů vychází Zehnder jako výrazně levnější než námi vybraný průměr srovnatelných společností. Z pohledu rentability firma vykazuje solidní čísla, především ROIC na úrovni 18,16 % a ROA 9,3 %, zatímco ROE 17,5 % je podle Simply Wall St. pod průměrem odvětví. Největší slabinou zůstávají provozní marže, které se pohybují kolem 8 %, přestože hrubá marže dosahuje velmi atraktivních 65,12 %. Právě zde podle nás existuje prostor pro další zlepšení, zvlášť s ohledem na probíhající restrukturalizaci a postupný přesun společnosti od vytápění k ventilaci, filtraci a dalším segmentům s vyšší přidanou hodnotou.
Firma má zároveň velmi konzervativní bilanci, D/E pouze kolem 0,03 a ke konci prvního pololetí 2026 dokonce disponovala čistou hotovostí. Díky tomu může akvizice, investice i reorganizaci financovat převážně z vlastních zdrojů. Pozitivně hodnotíme udržitelnost návratu hodnoty akcinoářům skrze dividendu na úrovni necelých 2% a výplatním poměrem pod 40% s tím, že počet akcií v oběhu má tendenci spíše klesat.
Celkově tedy Zehnder působí jako firma, která má za sebou slabší období, ale postupně se vrací k vyšší ziskovosti a současně si zachovává zdravou bilanci – při současné valuaci tak podle nás nabízí zajímavý poměr ceny, finanční stability a potenciálu dalšího růstu.
Jak vnímají analytici akcii ZEHN ?
V současné době akcie Zehnder svým doporučením pokrývá 7 analytických domů s tím že rozpětí od nejnižší po nejvyšší cílovou cenu je pod 15%, to značí relativně jednotný názor s tím, že v průměru tyto analytické domy očekávají růst v ročním horizontu o cca 20%.
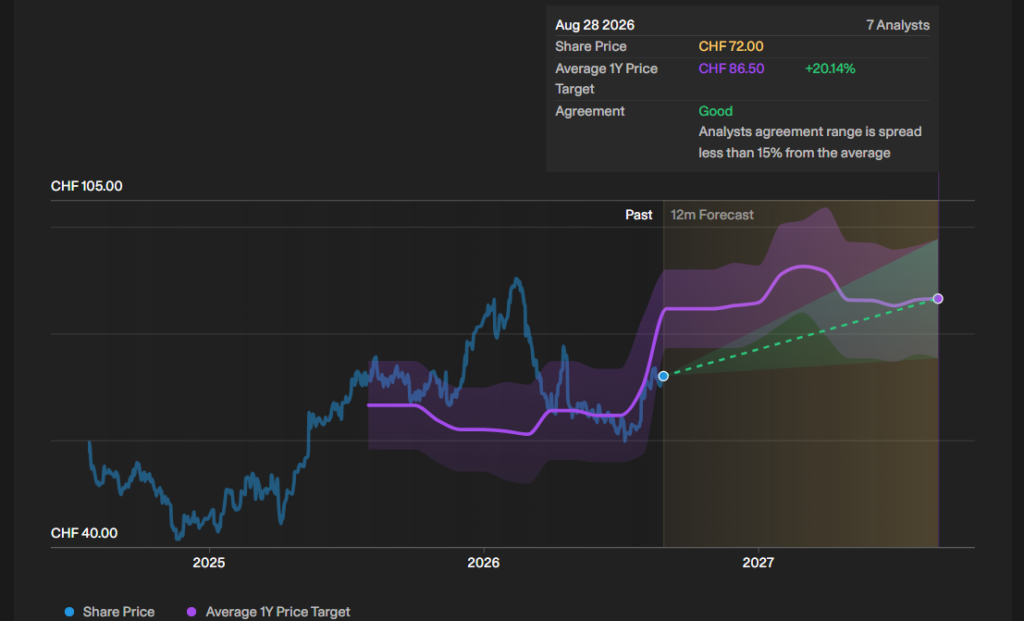
Jak kupoval a prodával vrcholový management své akcie?
Nepodařilo se nám dohledat jedinou transakci managementu za poslední rok. Vždy jsme raději, když vedení společnosti kupuje své vlastní akcie, jelikož je pak zřejmé, že je například CEO zaangažovaný a má stejné zájmy s akcionáři. Nicméně zde je důležité brát v potaz, že i přes to, že současný top management není z rodiny zakladatele, tak v této rodinné firmě ovládá správní rádu s 51,7% práva hlasu rodina zakladatele, tudíž je poměrně pravděpodobné, že vedení společnosti má stejné zájmy jako akcionáři.
Hlavní akcionáři
Mezi hlavními akcionáři najdeme, pro většinu investorů, známá jména jako BlackRock, Vanguard, UBS Asset Management, GAM nebo Capital Research and Management Company. Nicméně stejně jako u UiPath tady najdeme jednoho výrazně dominantního vlastníka – tím ale u Zehnderu není jednotlivec, nýbrž Graneco AG, holdingová společnost kontrolovaná rodinou Zehnder, která drží téměř 18 % akcií. K tomu je potřeba připočíst i osobní podíl předsedy správní rady Hanse-Petera Zehndera ve výši 2,06 %, takže rodina se přes tyto dva kanály dostává na víc než pětinu registrovaných akcií A – a to nepočítaje ještě nekótované akcie B, které drží výhradně rodina a díky nimž se přes poolovou smlouvu dostává na celkových 51,7 % hlasovacích práv ve firmě.
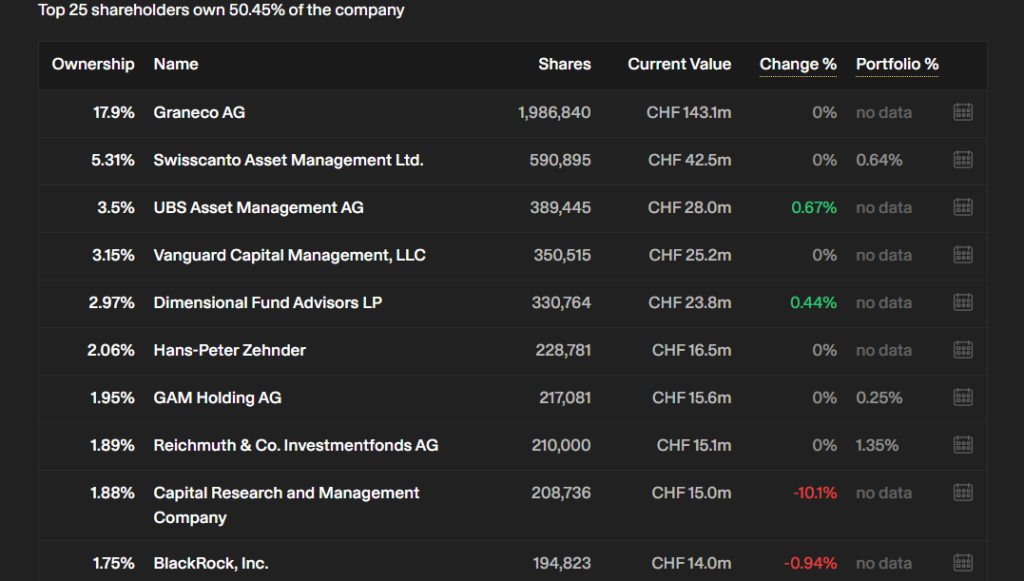
Institucionální investoři drží dohromady přibližně 31,8 % akcií, což je solidní, i když ne nijak extrémní podíl profesionálních správců kapitálu (mezi největšími jsou švýcarské Swisscanto Asset Management 5,31 % a Reichmuth & Co. 1,89 %), tedy spíš lokální švýcarští hráči než ryze američtí giganti. Individuální insideři (bez Graneco AG) drží jen 3,68 %, kde tento podíl táhne nahoru zejména osobní držba z rodiny zakladatele Hanse-Petra Zehnera. Veřejnost (retailoví investoři) naopak u Zehnderu vlastní nápadně vysokých 46,7 % akcií .
U Zehnderu je kontrola rozprostřená napříč několika generacemi jedné rodiny a formalizovaná přes holdingovou společnost a poolovou smlouvu, ne přes osobní akciový podíl konkrétního manažera. Tato struktura firmě dává výhodu, kde místo motivace jednoho zakladatele jde spíš o dlouhodobou stabilitu a odolnost vůči krátkodobému tlaku trhu, protože rodina svým hlasovacím podílem zajišťuje, že firma nemůže být snadno převzata nebo tlačena ke krátkozrakým rozhodnutím ve prospěch čtvrtletních čísel. I tak zde vidíme riziko vysokého retailového podílu, jelikož v období krizí právě retail tvoří většinu panických odprodejů.
Sumarizace klíčových aspektů
- Mají smysluplnou tržní kapitalizaci?
- Tržní kapitalizace je smysluplná (801 milionů CHF).
- Předpokládá se růst tržeb a zisku?
- Předpokládá se, že zisky porostou v průměru o 16,9 % ročně v příštích 3 letech.
- Mají vysoce kvalitní výdělky?
- Výnosy společnosti jsou vysoce kvalitní.
- Je cena jejich akcií kapalná a stabilní?
- Cena akcií byla v posledních 3 měsících ve srovnání se švýcarským trhem stabilní.
- Jsou v dobré finanční situaci?
- Úroveň zadlužení je nízká a nepovažuje se za rizikovou.
- Předpokládá se, že dosáhnou ziskovosti?
- Společnost je v současné době zisková.
- Je jejich dividenda udržitelná?
- Dividenda je příliš nízká a dobře krytá na to, aby byla znepokojivá.
- Mají k dispozici dostatek finančních údajů?
- Mají dostatečné analytické pokrytí.
- Mají záporný vlastní kapitál?
- ZEHN nemá záporný vlastní kapitál.
- Zlepšily se marže za poslední rok?
- Ziskové marže se zlepšily.
- Mají rozumnou úroveň příjmů?
- Příjmy jsou významné (776 milionů EUR).
- Byli akcionáři zředěni za poslední rok?
- Akcionáři nebyli v uplynulém roce ani v nedávné době významně zředěni.
Jaká je férová cena pro nákup?
Pro výpočet férové ceny akcie využíváme náš upravený DCF model a další výpočetní techniky, pomocí kterých kombinovaně určujeme to, co subjektivně považujeme za férové nacenění společnosti. Jedná se o sedm různých výpočtů, které potom „průměrujeme“ do námi stanovené váhy. Dle tohoto zmíněného výpočtového systému nám férové nacenění firmy vychází na 114,58€ za akcii.
POZOR, AKCIE SE OBCHODUJÍ V CHF, NIKOLI V €, NICMÉNĚ FIRMA ZVEŘEJŇUJE VÝSLEDKY PRÁVĚ V EURECH.
V tomto případě se jedná o na první pohled nenápadnou ale, dle nás, velice adaptibilní a schopnou firmu s dobře škálovatelným obchodním modelem a levnou expanzí skrze menší konkurenční podniky. Nicméně jedná se stále o menší firmu, která musí konkurovat i výrazně větším značkám, proto zde považujeme za logické použít safe margin alespoň 25%.
Po zohlednění technické analýzy je pro nás přijatelné nakupovat na cenách 78,5€ za kus.
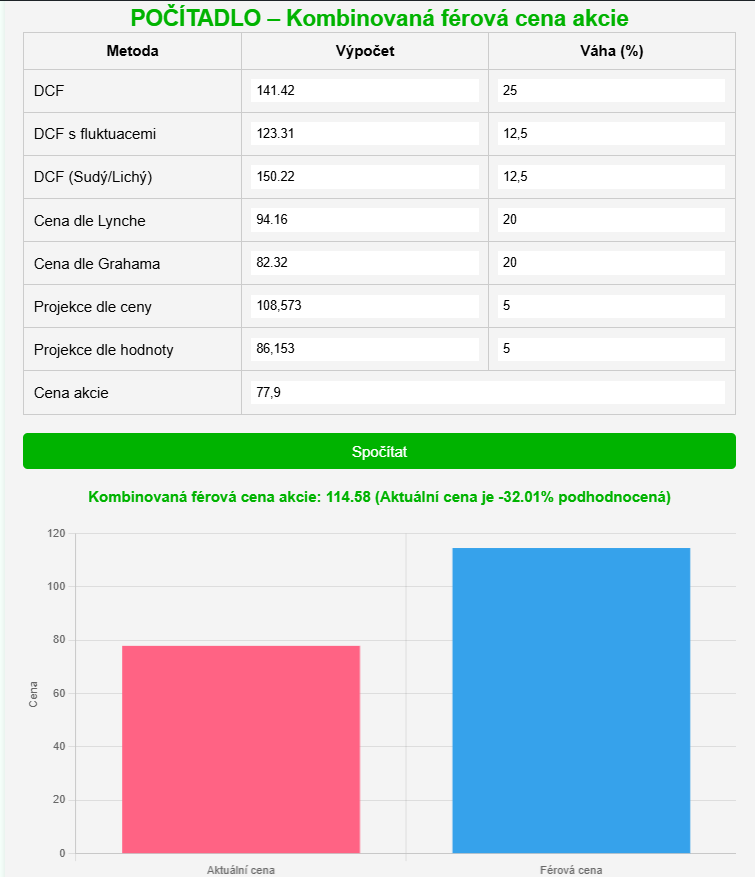
Co se týče DCF modelu od společnosti SimplyWall.st, tam to vypadá ještě optimističtěji, jejich férová cena totiž vychází lehce přes 125CHF (133€) za akcii, nicméně jak je obecně známo, v našich výpočtech chceme pracovat pokud možno s čísly, která jsou teď aktuální, popřípadě co byla v nedávné minulosti, ne s odhady jako je tomu u klasických DCF metod VIZ. SimplyWall.
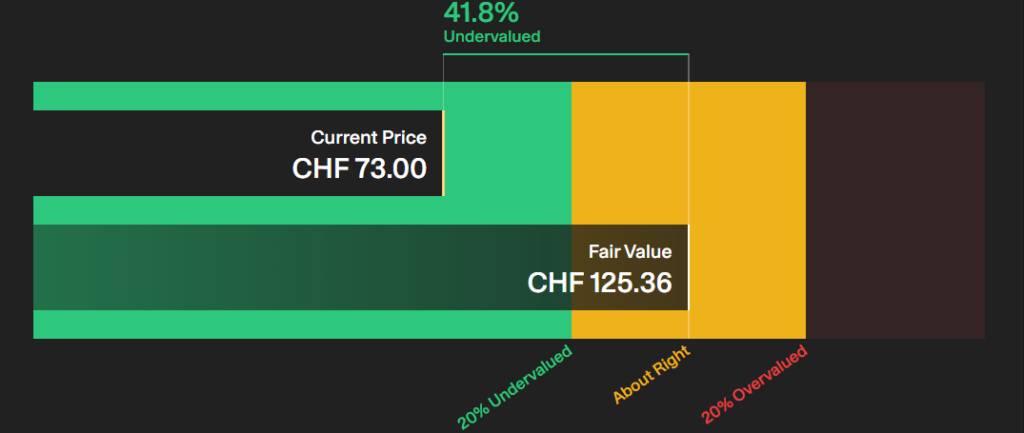
Kdy máme v plánu koupit a prodat?
Jak již bylo zmíněno, líbí se nám nakupovat akcie této společnosti na ceně nižší než 78,5€, respektive 73,5 CHF s tím, že cenovka kolem 64,5 je za nás atraktivní a pokud se na tuto cenu akcie dostane, budeme zvažovat její přikoupení – cílová cena kde máme v plánu odprodat celou pozici je 220CHF za kus a to do 15-17 let.
Účel této firmy v portfoliu je sázka na kvalitní akvizice a postupné dobývání trhů. Další benefit vidíme v široké geografické škále působnosti, což přináší geografickou a hlavně kurzovní diverzifikaci, která je podtržena rezidenturou ve Švýcarsku, což je jen další puzzlík do našeho portfolia. Nepočítáme s přehnaným růstem, ale spíše s dalším pevným pilířem, který k pozvolnému růstu ceny akcie přispěje dividendou a pomalinkým snižováním akcií z oběhu.
Každopádně ještě jednou chceme upozornit, že investice obecně přináší určitá rizika a výběr jednotlivých akcií rizikovost navyšuje. Proto chceme důrazně apelovat na každého kdo čte tento článek, abyste při nákupu každé akcie postupovali s co největší obezřetností, vyvarovali se emočním rozhodnutím a veškeré informace (i ty co se dočtete u nás) si sami po vlastní ose prověřili z dat oficiálních zdrojů a celou situaci proanalyzovali a nepodceňovali rizika, která investice na burze přináší, jelikož v nejčernějším případě a krachu společnosti může dojít ke ztrátě celého investovaného kapitálu.
ZÁVĚR
Zehnder vnímáme jako firmu na pomezí dvou fází – zvládla nejtěžší období ztrátovosti a nejistoty kolem roku 2024 a dnes stojí na prahu zralejší, stabilně ziskové etapy, kde rostoucí a marží bohatší ventilace postupně přebírá roli hlavního tahouna od klesajícího byznysu s radiátory. Její hlavní síla je jasná konkurenční výhoda – jednou specifikovaný systém do plánů budovy architektem nebo instalatérem se jen těžko v půlce stavby nahrazuje konkurencí, a k tomu firma rozšiřuje servisní byznys a expanduje do Severní Ameriky, kde jí pomáhá zpřísňující se legislativa. Nakupujeme ve fázi, kdy trh firmu kvůli obavám ze slabšího provozního cash flow a nejistotě, jestli transformace na divizní strukturu skutečně dostane marže výrazně nad hranici vlastního cíle, podle nás nespravedlivě přehlíží.
Fundamentálně se kondice firmy pololetí od pololetí zlepšuje – marže i zisk rostou, firma má místo dluhu čistou hotovost, a valuačně je přitom výrazně levnější než srovnatelné firmy ze stejného sektoru napříč všemi klíčovými násobky (P/E, P/S i P/B), což při její konkurenční výhodě považujeme za atraktivní ocenění. Jediný prvek, který do obrazu úplně nezapadá, je absence jakékoliv viditelné aktivity vedení na vlastních akciích – za poslední rok jsme nedohledali jedinou transakci, ani nákup, ani prodej. Chybí nám tak přímý signál osobní zainteresovanosti managementu, jaký bychom u kvalitní firmy rádi viděli, byť to částečně kompenzuje fakt, že samotnou správní radu s 51,7 % hlasovacích práv ovládá rodina zakladatele, jejíž zájmy jsou tak s dlouhodobými akcionáři přirozeně sladěné.
Akcii ZEHN vnímáme jako klidnější, mimo jiné i dividendovou pozici. Nákup pod 73,5 CHF za akcii považujeme za atraktivní vstupní bod, cenu kolem 64,5 CHF pak za příležitost k dokoupení. Tuhle sázku na dekarbonizaci a evropskou vlnu renovací navíc vnímáme jako klidnější a méně spekulativní variantu než investici do firem, které teprve budují drahou novou kapacitu nebo bojují o mladý, nevyzkoušený trh – Zehnder už dnes stojí na zavedené pozici u projektantů a instalatérů, kterou postupně jen dál prohlubuje, podobně jako kdysi etablované průmyslové firmy těžily z regulatorních vln, aniž by musely stavět něco od nuly, což firmě utváří jistou formu konkurenční výhody.
Kombinace nenahraditelnosti produktu u instalatérů, zlepšující se ziskovosti a nízké valuace je důvodem, proč Zehnder považujeme za zajímavého kandidáta do klidnější, dlouhodobě držené části portfolia.
V poslední době jsme z investičního otazníku udělali „slovník“ makroekonomických pojmů, nyní se ovšem vrátíme ke kořenům tohoto seriálu a podíváme se na to, „Proč je Meta aktuálně jedním z největších rizik pro Netflix?“.
Meta čelí svému dosud nejzávažnějšímu právnímu ohrožení
Od 18. srpna 2026 probíhá u federálního soudu v Oaklandu klíčové líčení, ve kterém koalice generálních prokurátorů obviňuje Metu z toho, že navrhla nebezpečný produkt pro mladé uživatele o kterém věděla, že je škodlivý a lhala o tom veřejnosti. Testovací proces vedou čtyři státy – Kalifornie, Colorado, Kentucky a New Jersey – ale jde o testovací případ pro širší žalobu zahrnující dalších 24 států, přičemž Meta uvádí, že jí hrozí pokuty až do výše 1,4 bilionu dolarů, pokud spor prohraje. Podle soudkyně Yvonne Gonzalez Rogers z jara 2026 existují důkazy naznačující, že vedoucí pracovníci Mety byli zapojeni do e-mailové a další komunikace diskutující o tom, že platformy mohou u teenagerů vyvolávat kompulzivní chování.
Jádrem žaloby není obsah, který uživatelé vidí, ale samotný design produktu – státy tvrdí, že Meta porušila zákony na ochranu spotřebitele implementací funkcí jako nekonečné scrollování a autoplay, které mají za cíl maximalizovat čas strávený mladými uživateli na platformách. Klíčovým svědkem byl bývalý bezpečnostní inženýr Facebooku Arturo Béjar, který vypověděl, že firemní kultura vytvořená Markem Zuckerbergem prakticky znemožňovala řešit problémy s wellbeingem a bezpečností uživatelů, a dále uvedl, že interagoval se Zuckerbergem desítky krát a obvinil ho z toho, že nemluvil pravdu, když veřejně popíral, že firma staví zisk nad bezpečnost. Samotný Zuckerberg je na seznamu svědků a má vypovídat po dobu tří hodin v rámci procesu, který má trvat šest až sedm týdnů.
Jaký je eden z hlavních atributů úspěchu Mety?
Byznys model Mety stojí na jednoduché rovnici: víc času na platformě = víc dat = víc reklamy = víc peněz.
Podle žaloby Meta navrhla Facebook a Instagram tak, aby udržela mladé uživatele na platformách déle a aby se opakovaně vraceli zpět, a to prostřednictvím designu algoritmů, hojných upozornění, notifikací a tzv. nekonečného scrollování. Cílem těchto mechanismů je podle žalobců primárně „hijacknout pozornost uživatelů, zahltit je reklamami a nemilosrdně těžit jejich interakce pro monetizovatelná data.“ Jinými slovy – čas strávený na obrazovce není vedlejší efekt, ale přímo obchodní cíl:
čím déle uživatel scrolluje, tím víc reklam mu lze zobrazit a tím přesnější (a tedy cennější pro inzerenty) je profilování na základě jeho chování. Právě proto žalobci žádají odstranění tzv. „engagement-optimized algorithms“ – algoritmů optimalizovaných na zapojení uživatele – protože ty jsou podle nich motorem celého modelu, ne jen kosmetickým detailem produktu.
Proč je Meta aktuálně jedním z největších rizik pro Netflix?
Netflix už dávno není v exponenciální fázi růstu počtu předplatitelů – s 325 miliony placených uživatelů globálně narazila společnost na přirozený strop velikosti trhu, a tak se čím dál víc obrací k monetizaci skrze reklamu. To se ukazuje i v číslech: reklamní vrstva má nyní přes 250 milionů měsíčně aktivních diváků a firma cílí na zhruba 9 miliard dolarů z reklamy do roku 2030, přičemž téměř 71 % nového růstu předplatitelů za poslední dva roky přišlo právě z reklamních tarifů a 68 % předplatitelů je dnes na tarifu s reklamou.
Reklama se tak z vedlejšího produktu stává klíčovým motorem budoucího růstu – a čím víc na ní Netflix závisí, tím víc záleží na tom, kolik času lidé na platformě skutečně stráví.
A právě tady vstupuje do hry stejný mechanismus, který nyní žaluje stát Kalifornie u Mety: autoplay a absence přirozeného konce sledování. Netflix sám interně měří a chlubí se extrémní angažovaností – jeho předplatitelé tráví na platformě v průměru 41 hodin měsíčně, což je výrazně víc než u konkurenčních médií, a podle vlastního reklamního šéfa firmy – členové věnují reklamám uprostřed pořadu stejnou pozornost jako samotnému obsahu.
Automatické přehrávání dalšího dílu je přitom přesně ten typ designu, který žaloba na Metu označuje za problematický: eliminuje bod, ve kterém by se uživatel měl přirozeně rozhodnout přestat.
Jinými slovy – Netflixův byznys model (víc angažovanosti → víc reklamních zobrazení → víc peněz) stojí na principiálně stejném mechanismu, jaký americké soudy nyní právně zpochybňují u Mety.
Riziko pro Netflix tedy není přímé (v žalobě nefiguruje), ale precedenční. Pokud oaklandský soud rozhodne, že design typu autoplay a algoritmy optimalizované na „engagement“ jsou právně napadnutelné jako záměrně návykové vůči nezletilým, otevírá se cesta k obdobným žalobám vůči jakékoli platformě používající identické mechanismy – Netflix nevyjímaje, obzvlášť v době, kdy je jeho růstová strategie na této angažovanosti závislejší než kdy dřív.
Celá situace se netýká jen Netflixu
Riziko přesahuje jen Netflix – autoplay a „engagement-first“ design je odvětvový standard.
Stejný mechanismus, který nyní žaluje 42 amerických států u Mety, používá prakticky celý streamovací a mediální sektor: YouTube (Alphabet) je vůbec nejstarší a nejmasovější příklad autoplay doporučovacího feedu, HBO Max má funkci „Auto-play next episode“ zapnutou jako výchozí nastavení napříč zařízeními, Disney+ ji má rovněž zapnutou automaticky pro všechny profily kromě dětských, a i hudební služby na stejném principu drží uživatele u obrazovky/sluchátek – Spotify po dohrání alba či playlistu automaticky pouští podobné skladby, aby hudba „nikdy nepřestala hrát“. Právní precedens vzniklý v kauze Mety by tak teoreticky mohl otevřít dveře k obdobným žalobám nejen proti Netflixu, ale i proti Alphabetu (YouTube), Disney (Disney+), Warner Bros, Discovery (HBO Max) nebo Spotify – tedy prakticky proti celému segmentu firem, jejichž byznys model stojí na maximalizaci času stráveného na platformě.
Kdy proběhne soud?
Líčení v Oaklandu začalo 18. srpna 2026 a má trvat šest až osm týdnů – konec samotného procesu tedy reálně vychází na konec září až polovinu října 2026. Důležitý je ale právní detail: osmičlenná porota vydá pouze poradní verdikt, který soudkyni Yvonne Gonzalez Rogers nezavazuje – konečné rozhodnutí o vině i případných sankcích padne až od ní samotné, a to přibližně v říjnu 2026, tedy s určitým odstupem po skončení líčení.
Ani říjnové rozhodnutí ale nemusí být definitivní tečkou za kauzou – Meta v případě nepříznivého rozsudku pravděpodobně podá odvolání, potenciálně až k Nejvyššímu soudu USA, takže reálné právní důsledky (a jistota pro investory) se mohou táhnout ještě měsíce až roky. Navíc jde jen o test-case čtyř států z širší koalice – jak a kdy budou vypořádány nároky zbylých států, zatím není stanoveno.
ZÁVĚR
Meta aktuálně čelí svému dosud nejzávažnějšímu právnímu ohrožení – od 18. srpna 2026 probíhá v Oaklandu proces, ve kterém koalice 42 amerických států žaluje firmu za záměrně návykový design Facebooku a Instagramu (autoplay, nekonečné scrollování, engagement-optimalizované algoritmy). V sázce je nejen pokuta až do výše 1,4 bilionu dolarů, ale hlavně možný soudní příkaz k odstranění klíčových designových prvků – rozhodnutí lze čekat zhruba v říjnu 2026, definitivní tečku ale zřejmě přinesou až případná odvolání.
Ukázali jsme si, že stejný typ mechanismu (autoplay, absence přirozeného konce sledování) používá celé odvětví – YouTube, Disney+, HBO Max, Spotify i Netflix – a že tento precedens by teoreticky mohl otevřít dveře k obdobným žalobám napříč celým sektorem.
Netflix jsme si vybrali částečně záměrně jako ilustrativní příklad – akcie je totiž aktuálně cca 40% pod svými historickými maximy z léta 2025, a tento propad rozhodně nepřišel jen tak z ničeho nic. Za poklesem stojí kombinace zpomalujícího růstu tržeb (z 18% meziročního růstu na 13% v posledních kvartálech), kompresí valuačních násobků u růstových akcií kvůli vyšším úrokovým sazbám a obecně zvýšené nervozitě trhu vůči technologickým titulům.
O firmě se navíc v posledních týdnech hodně mluví i kvůli vstupu (nejen) Billa Ackmana do akcionářské struktury přes Pershing Square. Právě proto je důležité připomenout, že hodně diskutovaná akcie neznamená automaticky dobře pochopená akcie – i přes veškerou mediální pozornost je vždy nutné udělat si vlastní analýzu, protože investování do akcií je rizikové a minulá výkonnost ani popularita tématu negarantují budoucí vývoj.
Tímto článkem v žádném případě nepredikujeme, jak soud s Metou dopadne, ani netvrdíme, že Netflix čelí přímému právnímu riziku. Cílem bylo spíš na aktuální situaci demonstrovat, jak komplexní může investiční analýza být: i dvě na první pohled zcela odlišné firmy – sociální síť a „streamovací platforma „internetová televize“ mohou být propojené stejným byznysovým mechanismem, a právní precedens vzniklý u jedné z nich tak může mít nepřímý dopad na vnímání rizika u celého odvětví, včetně firem, které v žalobě vůbec nejsou zmíněny.
Momentum vs. Fibonacci: souboj dvou filozofií trhu.
Na burze existuje spousta analytických přístupů a investičních strategií – a co je zajímavé, dost často si vzájemně odporují. Jeden tábor investorů tvrdí, že máte kupovat akcie, které právě rostou, protože poroste dál. Druhý tábor tvrdí přesný opak: co vyrostlo příliš rychle, se musí vrátit zpátky dolů. Oba tábory mají za sebou desítky let dat a spoustu přesvědčených zastánců.
Cílem tohoto článku není rozhodnout, kdo má pravdu, protože to jednoduše řečeno nelze říct. Cílem je ukázat, že neexistuje univerzálně „správná“ nebo „špatná“ strategie – obě mohou dlouhodobě fungovat, jen za jiných podmínek a s jinými riziky. V poslední době se hodně mluví o momentu (hlavně kvůli AI akciím), jako přirozený protipól se pak často staví léty prověřená Fibonacciho posloupnost. Pojďme se na obě podívat blíž, ukázat si, co která strategie reprezentuje, jak vlastně funguje a hlavně si ukážeme, že co fungovalo včera, nemusí fungovat dnes a obráceně.
Jestě před tím, než se pustíme do tématu, chceme upozornit, že Fibonacci zde slouží spíše jako zástupce Mean Reversion filozofie ,tedy nejde o detailní rozbor Fibonacciho posloupnosti.
Momentum
Momentum je strategie postavená na principu setrvačnosti – lidově řečeno efekt sněhové koule. Akcie, která v posledních měsících rostla rychleji než trh má podle této teorie tendenci růst rychleji i v následujícím období. A naopak – co propadá, propadá dál. Investor tedy nekupuje „levné“ akcie, ale ty nejsilnější, bez ohledu na to, jestli jsou podle klasických ukazatelů drahé nebo levné.
Vznik
Jev formálně popsali a proslavili akademici Narasimhan Jegadeesh a Sheridan Titman ve své práci z roku 1993 v prestižním časopise Journal of Finance. Ukázali, že strategie „kup vítěze, prodej poražené“ v tříměsíčním až dvanáctiměsíčním horizontu generuje statisticky významné kladné výnosy – a tenhle nález od té doby potvrdila spousta dalších studií napříč trhy i třídami aktiv.
Proč se o tom mluví právě teď
Momentum je aktuálně extrémně na vlně kvůli AI akciím. Trh v letech 2025 – 2026 táhne úzká skupina firem spojených s výstavbou AI infrastruktury a tahle koncentrace je čím dál výraznější – deset největších firem tvoří zhruba 40% váhy indexu S&P 500.
(The AI Momentum Paradox, Kavout; AI Is Slowly Killing Index Fund Diversification, Money.com).
Dokonce existují momentum ETF fondy, které tuhle strategii automaticky provádí – nakupují to, co momentálně vede, a odprodávají to, co ztrácí sílu, ať už je to zrovna technologický, energetický nebo jiný sektor .
Co ale říkají historická data
Momentum se dnes může jevit jako jasný vítěz trhu, ale dlouhodobá data ukazují jednu nepříjemnou vlastnost – občasné, ale extrémně bolestivé propady. Autoři studie „Momentum Crashes“ Daniel & Moskowitz, zdokumentovali, že momentum strategie sice v průměru dlouhodobě vydělávají, ale jednou za čas přijde prudký a téměř nepředvídatelný propad, typicky právě ve chvíli, kdy se trh po předchozím poklesu prudce odrazí zpátky nahoru. Jinými slovy – momentum dlouhodobě vydělává, ale kdo ho používá bez řízení rizika, musí počítat s tím, že jednou za čas přijde tvrdá rána kterou ani zdaleka nedokáže každý ustát a proto v praxi celá řada investorů s touto strategií prodělá ne proto, že by to nefungovalo, ale kvůli vlastní nedisciplíně a emocím..
Fibonacci
Fibonacciho přístup vychází z úplně opačné filozofie – mean-reversion, tedy návratu k průměru. Základní myšlenka: ceny se nepohybují přímočaře, ale v cyklech. Po růstu přijde korekce, po propadu zase zpětný odraz. Klíčové je, že tahle korekce se podle zastánců metody nezastavuje náhodně, ale právě na konkrétních poměrech odvozených z Fibonacciho číselné řady – nejčastěji 23,6 %, 38,2 %, 50 %, 61,8 % a 78,6 % z předchozího pohybu.
Vznik
Samotná Fibonacciho posloupnost není z burzy – do Evropy ji na počátku 13. století přivezl italský matematik Leonardo Fibonacci ve své knize Liber Abaci. Do světa obchodování ji jako první začal promítat Charles Dow na počátku 20. století a naplno ji zavedl obchodník Ralph Nelson Elliott ve 30. letech 20. století jako součást své Elliottovy vlnové teorie – všiml si, že se tržní korekce často zastavují právě na těchto poměrech.
Proč se o tom mluví
Fibonacciho retracement je dodnes jeden z nejpoužívanějších nástrojů technické analýzy – najdete ho v každé obchodní platformě jedním kliknutím. Část jeho popularity je čistě psychologická: pokud dostatek obchodníků sleduje stejnou úroveň a nakupuje na ní, cena se tam skutečně častěji zastaví – jde tedy částečně o sebenaplňující se proroctví, ne o matematickou magii.
Co ale říkají historická data
A tady přichází stejné uvědomění jako u momenta, jen v opačném gardu. Když akademici testovali, zda se ceny opravdu zastavují na Fibonacciho úrovních častěji než na jakékoliv jiné, náhodně zvolené úrovni, výsledek byl jasný – není v tom žádný rozdíl. Strategie postavená na Fibonacciho zónách dlouhodobě neporazila benchmark postavený na čistě náhodných úrovních. Podobný závěr už dříve popsal analytik Arthur Merrill, který nenašel žádnou spolehlivě opakující se úroveň korekce a ekonom Burton Malkiel to ve své knize A Random Walk Down Wall Street vysvětlil tím, že zdánlivé „zastavení“ na Fibonacciho úrovni je jen důsledek běžné cenové volatility, ne skutečný zákon trhu.
Existují však studie, které potvrzují správnost Fibonacciho teorie – pokud se oprostíme od konkrétních hodnot posloupnosti a budeme vycházet pouze z filozofie že ceny mají dlouhodobě tendenci vracet se směrem k původním hodnotám, tedy že po výrazném růstu přijde korekce a při výrazném propadu alespoň krátkodobé oživení, dojdeme k závěru, že i tato investiční filozofie dává smysl a dokáže překonat trh.
Ekonomové Werner De Bondt a Richard Thaler ve své studii z roku 1985 rozdělili akcie do dvou skupin – ty, které v předchozích letech nejvíc propadly („poražené“), a ty, které nejvíc vyrostly („vítězové“). Ukázalo se, že investor, který systematicky nakupoval „poražené“ po jejich propadu je po třech letech v průměru porazil o zhruba 25 procentních bodů oproti skupině dřívějších „vítězů“ – navíc při nižším riziku, měřeno klasickým beta koeficientem. Jinými slovy – investor, který využívá tržních korekcí a nakupuje po výrazných propadech, může dlouhodobě trh reálně překonat. Jejich vysvětlení je psychologické: investoři na extrémní zprávy přehnaně reagují, cena se dočasně odchýlí od reálné hodnoty firmy a s odstupem let se k ní vrací zpátky.
Mean reversion (návrat k průměru) je investiční filozofie vycházející z předpokladu, že ceny aktiv mají tendenci se po výrazném odchýlení vracet blíže ke své dlouhodobé průměrné hodnotě. Jinými slovy, po období mimořádně silného růstu často přichází alespoň částečná korekce a po výrazném propadu naopak alespoň dočasné oživení. Investoři využívající tento přístup proto obvykle hledají akcie, které jsou podle jejich názoru dočasně podhodnocené nebo přehnaně vyprodané a spoléhají na to, že se jejich cena postupem času vrátí blíže k férové hodnotě. Fibonacciho retracement je jedním z nejznámějších nástrojů vycházejících z této filozofie, rozhodně však není jejím jediným ani nezbytným způsobem využití.
Shrnutí
Pokud bychom chtěli shrnout všechny dosavadní informace do jednoho odstavce, vypadalo by to následovně.
Pokud investujete dle filozofie, že čísla mají tendence vracet se do původních hodnot a nebo využívat efektu sněhové koule a spoléhat na to, že včerejší vítěz bude vítězem dneška, nelze jednoznačně říct, která strategie je lepší. Existují studie a logické důvody, proč oba přístupy mohou zajistit nadvýnos ale také to, že neporazíme trh a nebo dokonce prodělám. Proto vždy všem doporučujeme – investujte dle takové strategie, která vyhovuje vám a odpovídá vašim možnostem, psychickému komfortu a hlavně toleranci k rizikům.
Momentum
- Filozofie: co rostlo, poroste dál (efekt sněhové koule); investor kupuje sílu, ne „levné“ akcie.
- Formálně popsáno Jegadeeshem a Titmanem v roce 1993 – strategie „kup vítěze, prodej poražené“ dlouhodobě generuje statisticky významné výnosy.
- Aktuálně extrémně na vlně díky AI akciím a rostoucí koncentraci indexů (top 10 firem ~40 % váhy S&P 500); existují i automatizované momentum ETF fondy.
- Rizika: momentum sice dlouhodobě vydělává, ale přichází s občasnými, prudkými a téměř nepředvídatelnými propady – hlavně ve chvíli, kdy se trh po poklesu náhle odrazí nahoru. Většina investorů na této strategii netratí kvůli tomu, že by nefungovala, ale kvůli vlastní nedisciplíně v okamžiku propadu.
Fibonacci
- Filozofie: mean-reversion, tedy návrat k průměru – po růstu přijde korekce, po propadu odraz; konkrétní zastavení má nastávat na poměrech 23,6 %, 38,2 %, 50 %, 61,8 %, 78,6 %.
- Do trhů ji zavedl Charles Dow a naplno rozpracoval R. N. Elliott ve 30. letech 20. století jako součást Elliottovy vlnové teorie.
- Dnes jeden z nejpoužívanějších nástrojů technické analýzy, jeho síla je částečně sebenaplňující se proroctví (hodně lidí sleduje stejné úrovně).
- Konkrétní Fibonacciho procentní úrovně ale v akademických testech neobstály – ceny se na nich nezastavují častěji než na náhodně zvolených úrovních (potvrzují to i starší analýzy Arthura Merrilla a Burtona Malkiela).
- Obecnější filozofie návratu k průměru ale v datech reálně funguje – studie De Bondta a Thalera (1985) ukázala, že nákup dříve nejvíc propadlých akcií porazil dřívější „vítěze“ v průměru o ~25 procentních bodů za tři roky, a to při nižším riziku.
Společný jmenovatel obou strategií: každá popisuje reálný tržní jev, ale konkrétní mechanický nástroj (přesná procenta, konkrétní obchodní pravidla) často v datech neobstojí tak dobře jako filozofie v pozadí. Obě navíc fungují jinak dobře v různých časových horizontech a s různou mírou rizika.
ZÁVĚR
Zajímavé je, že momentum a mean-reversion se nemusí nutně vylučovat – dají se dokonce kombinovat. Ekonomové Cliff Asness, Tobias Moskowitz a Lasse Pedersen ve své studii z roku 2013 zjistili, že výnosy momentum a hodnotových/mean-reversion strategií jsou napříč trhy a třídami aktiv záporně korelované – když se jedné daří, druhá typicky zrovna zaostává, a naopak. Pro portfolio to znamená reálnou diverzifikační výhodu: kombinace obou přístupů dokáže vyhladit propady, kterými by trpěla každá strategie samostatně, aniž by se tím musela obětovat celková výkonnost. Jinými slovy, otázka nemusí vždy znít „momentum, nebo Fibonacci“ – v praxi řada institucionálních investorů sází na obě najednou právě proto, že se jejich slabé chvíle vzájemně kryjí.
To ale nic nemění na tom, že trh se nikdy nechová podle jednoho jediného vzorce donekonečna. Silné AI momentum, o kterém se dnes tolik mluví pravděpodobně jednou skončí, stejně jako každý předchozí trend v historii. Právě proto má větší smysl přemýšlet ne nad tím, která filozofie je ta pravá, ale nad tím, jak si ohlídat riziko bez ohledu na to, kterou z nich zrovna používáte – ať už jde o rozumnou velikost pozice, správnou diverzifikaci nebo prostou trpělivost nezasahovat v panice. Strategie vás neochrání sama o sobě; ochrání vás disciplína, se kterou ji dodržíte.
V minulém díle „seriálu“ Základy investování jsme se podívali na ukazatele rentability a slíbili si, že v dnešním dílu si ukážeme další klíčovou metriku pomocí které jsme schopni zjistit/odhadnout kvalitu byznysu. Onou metrikou jsou marže – v konečném důsledku není až zas tak důležité jaký má firma zisk na akcii nebo jestli vyplácí dividendu, dle našeho subjektivního pohledu je z dlouhodobého hlediska u každého podnikání nejdůležitější, jestli společnost umí vydělat peníze a jak efektivní u vydělávání je, a toto všechno nám právě marže dokáží napovědět.
Marže
Na burze se díváme na tři základní druhy marží a těmi jsou Gross Margin, Operating Margin a Profit Margin. Ještě než si vysvětlíme co tyto marže znamenají, která je k čemu užitečná a co která v praxi ukazuje, je podstatné si vysvětlit, z čeho se marže vlastně počítá.
Základem pro výpočet každé marže jsou tržby (revenue) – tedy celková částka, kterou firma utržila za prodej svých produktů či služeb. Marže nám pak ukazuje, kolik z těchto tržeb firmě reálně zůstane na dané úrovni jejího hospodaření, a proto se vždy vyjadřuje v procentech – jde tedy o poměr, ne o absolutní částku. Díky tomu můžeme marže snadno srovnávat mezi firmami různé velikosti, protože nás nezajímá kolik firma vydělala v korunách nebo dolarech, ale kolik jí z každé utržené jednotky peněz reálně zůstává.
Ještě předtím, než se pustíme do vysvětlování jednotlivých marží, je důležité si říct, že TENTO ČLÁNEK NENÍ O MARŽOVÉM OBCHODOVÁNÍ na burze. Pod pojmem marže (margin) totiž můžeme myslet ještě množství peněz potřebné k otevření a udržení pozice u pokročilejších investičních nástrojů vhodných spíše ke krátkodobé spekulaci, jako jsou například CFD kontrakty. Jelikož je tento článek určen pro nováčky a začátečníky, přijde nám poměrně klíčové zmínit toto upozornění, abychom se vyvarovali případné záměně významu u tohoto multifunkčního slova.
Jak již bylo zmíněno, u analýzy akcie sledujeme tři základní marže, které se dají přeložit jako hrubá, provozní a čistá/zisková marže. V následujících sekcích si každou z nich vysvětlíme – co vlastně přesně ukazuje, jak se vypočítá a co nám jako investorům může v praxi napovědět.
Gross Margin / Hrubá Marže
Prvním a nejjednodušším z trojice marží které si dnes rozebereme je právě hrubá marže. Ta nám v praxi ukazuje, jakou má společnost přidanou hodnotu na produktu, ještě předtím, než se začne zohledňovat spousta dalších nákladů spojených s chodem firmy.
Pro vyšší přehlednost si představte restauraci. Náklady na řízek jsou: maso za 40 Kč, vajíčko za 4 Kč, strouhanka za 1 Kč, mouka za 2 Kč a olej za 3 Kč – dohromady tedy 50 Kč. Restaurace ale řízek prodává za 100 Kč. To znamená, že jí na každém prodaném řízku zůstane 50 Kč, což odpovídá hrubé marži 50 %.
Výpočet hrubé marže vypadá takto:
Hrubá marže = (Tržby – Náklady na prodané zboží) / Tržby
V našem případě: (100 – 50) / 100 = 0,5, tedy 50 %.
V praxi nám hrubá marže ukazuje kvalitu produktu – zjednodušeně řečeno, za velmi kvalitní nebo žádaný produkt nebo službu si společnost může účtovat vyšší přidanou hodnotu než za produkt, který je méně kvalitní nebo běžně dostupný u konkurence.
Nicméně to, že má firma kvalitní produkt ještě neznamená, že je kvalitní i firma jako taková.
Operating Margin / Provozní Marže
Druhou z trojice marží na kterou se dnes podíváme je provozní marže. Ta jde o krok dále než hrubá marže – kromě přímých nákladů na výrobu produktu totiž zohledňuje i další náklady spojené s běžným provozem firmy jako jsou mzdy zaměstnanců, marketing, nájem, administrativa nebo výzkum a vývoj.
Vraťme se k naší restauraci s řízkem. Víme už, že na jednom řízku vydělá 50 Kč hrubého zisku. Aby ale restaurace mohla fungovat, musí platit i další věci – kuchaře, číšníky, nájem prostoru, energie, marketing a podobně. Řekněme, že tyto provozní náklady vezmou z oněch 50 Kč dalších 30 Kč. Firmě tak na jednom řízku reálně zbyde 20 Kč, což odpovídá provozní marži 20 %.
Výpočet provozní marže vypadá takto:
Provozní marže = Provozní zisk (EBIT) / Tržby
V našem případě: 20 / 100 = 0,2, tedy 20 %.
V praxi nám provozní marže ukazuje, jak efektivně firma řídí svůj celkový provoz – tedy nejen jak dobře nakupuje/vyrábí, ale i jak dobře hospodaří s náklady na chod celého byznysu. Dvě firmy mohou mít stejnou hrubou marži, ale výrazně jiná provozní marže odhalí, která z nich umí lépe řídit své fixní a provozní náklady, což už může mít vypovídající hodnotu o kvalitě ne jen nabízeného produktu, ale firmy jako celku.
Net Margin / Čistá (zisková) marže
Poslední z trojice marží kterou si dnes představíme je čistá marže. Ta jde ještě o krok dál než provozní marže – kromě provozních nákladů totiž zohledňuje i položky, jako jsou úroky z půjček, daně, případně jednorázové mimořádné výnosy nebo náklady. Čistá marže je tak nejkomplexnějším ukazatelem z celé trojice, protože zahrnuje úplně všechny náklady, které firmě reálně sníží zisk.
Vraťme se naposledy k naší restauraci s řízkem. Víme už, že po odečtení přímých i provozních nákladů jí na jednom řízku zbývá 20 Kč provozního zisku. Řekněme, že si restaurace na svůj provoz vzala úvěr, ze kterého platí úroky, a navíc musí ze zisku odvést daň z příjmu. Tyto položky vezmou z oněch 20 Kč dalších 10 Kč. Restauraci tak na jednom řízku reálně zbyde už jen 10 Kč, což odpovídá čisté marži 10 %
Výpočet čisté marže vypadá takto:
Čistá marže = Čistý zisk (Net Income) / Tržby
V našem případě: 10 / 100 = 0,1, tedy 10 %.
V praxi nám čistá marže ukazuje, kolik z každé utržené koruny firmě reálně zůstane úplně na konci – po odečtení opravdu všech nákladů. Je to číslo, které se nejčastěji objevuje ve výsledovkách a na které se dívají i akcionáři, protože právě z čistého zisku se dá vyplácet dividenda, dělat zpětný odkup akcií, a nebo reinvestovat zpět do firmy a jejího rozvoje či rozšiřování podnikání, například za pomocí akvizic. Nicméně, stejně jako u předchozích dvou marží platí, že čistou marži je potřeba vždy srovnávat s konkurencí a oborem, ve kterém firma podniká – jinak nám samotné číslo bez kontextu moc neřekne.
ZAJÍMAVOST: Férové je zmínit, že čistá marže může být za určitých okolností dokonce vyšší než marže provozní – i když intuitivně bychom čekali opak, protože přece jen přidáváme další náklady jako úroky a daně. Stane se to typicky u firem, které mají jen zanedbatelný dluh (a tudíž platí minimum na úrocích), a zároveň drží velké množství hotovosti, kterou zhodnocují například v dluhopisech nebo jiných úročených nástrojích. Úrokový výnos z této hotovosti se totiž promítá do čistého zisku jako mimoprovozní příjem, a pokud je dostatečně vysoký, dokáže vykompenzovat placené daně a případně i navýšit čistý zisk nad úroveň zisku provozního.
Existují i jiné marže?
Díky tomu, že marže je opravdu velice komplexní metrika, tak existuje výrazně větší množství marží než tyto tři výše zmíněné, proto jsme také mluvili o hrubé, provozní a čisté marži jako o maržích základních. Díky tomu, že tento článek je věnován začátečníkům, tak chceme zmínit, že u většiny firem není vedlejší marže až zas tak klíčové znát, ovšem je podstatné vědět, že existují.
FCF Margin (marže volného cash flow)
= Free Cash Flow / Tržby
Ukazuje, kolik z tržeb se přemění na reálné hotovostní peníze po odečtení kapitálových výdajů (investic do majetku). Populární hlavně proto, že cash flow se hůř „upravuje“ účetními triky než čistý zisk – hodně investorů ho má radši než čistou marži.
EBITDA Margin (EBITDA marže)
= EBITDA / Tržby
Ukazuje, kolik z tržeb firmě zůstane ještě před odečtením odpisů, amortizace, úroků a daní. Populární hlavně proto, že eliminuje vliv zadlužení a rozdílných účetních metod odepisování majetku, takže se dobře hodí pro srovnávání firem napříč obory a zeměmi – nevýhodou je, že dokáže vykreslit firmu v lepším světle, než jaká je realita, protože ignoruje reálné náklady spojené s dluhem a obnovou majetku.
Pretax Margin (marže před zdaněním)
= Zisk před zdaněním (EBT) / Tržby
Je to mezikrok mezi provozní a čistou marží – zahrnuje už úroky, ale ještě ne daně. Používá se méně často, ale hodí se třeba pro srovnání firem z různých zemí s rozdílnou daňovou sazbou.
Contribution Margin (příspěvková marže)
= (Tržby – variabilní náklady) / Tržby
Trochu jiný koncept, spíš z manažerského účetnictví než z burzovní analýzy – rozlišuje náklady na variabilní a fixní (ne na „přímé výrobní“ a „ostatní“ jako gross margin). Investor se s ní běžně nesetká, ale je dobré o ní vědět.
Net Interest Margin (NIM)
Specifická marže pro banky a finanční instituce – ukazuje rozdíl mezi úrokem, který banka vydělá na úvěrech, a úrokem, který sama platí za vklady/zdroje financování. U bank nahrazuje v podstatě roli gross marže.
BONUS
V tomto článku zaznělo pár, pro nováčka, cizích slov (EBIT , EBITDA, FCF) a proto je chceme ještě před finální rekapitulací objasnit. Ještě než se dáme do objasňování, pojďme si přiložit další dvě slova – CapEx a odpisy, jelikož rozdíl mezi odpisem a CapEx je klíčový pro pochopení rozdílu EBITDA a FCF.
Odpis je účetní rozpouštění staré investice (peníze už dávno utracené, teď se to jen „rozpouští“ v účetnictví po částech). V jednoduchosti, restaurace koupila fritézu za 5.000 kč a očekává, že bude fungovat 5 let, proto každý rok do účetních výdajů (odpisů) dá 1.000Kč-
CapEx je reálně utracená hotovost – právě teď v příkladu je to ta utracená „pětitisícíkoruna“ za fritézu.
EBIT
EBIT (Earnings Before Interest and Taxes) = zisk před odečtením úroků a daní. Česky se mu říká provozní zisk – je to přesně to číslo, které jsme používali u provozní marže. U našeho řízku to bylo těch 20 Kč, které restauraci zbydou po zaplacení jídla, kuchařů, nájmu a dalších provozních věcí, ale ještě před tím, než zaplatí úroky z případného úvěru a daň z příjmu.
EBITDA
EBITDA (Earnings Before Interest, Taxes, Depreciation and Amortization) = zisk před úroky, daněmi, odpisy a amortizací. Je to tedy EBIT, ke kterému se ještě přičtou zpátky odpisy (opotřebení hmotného majetku jako fritézy nebo trouby) a amortizace (obdobné postupné „umazávání“ hodnoty nehmotného majetku, třeba softwaru nebo licence). U restaurace jsme si řekli, že odpis fritézy a vybavení dělá 5 Kč na řízek – když těch 5 Kč přičteme zpátky k 20 Kč EBITu, dostaneme EBITDA 25 Kč. Proč se to přičítá zpátky? Protože odpisy jsou čistě účetní položka – restauraci kvůli nim v moment prodeje řízku fakticky neubyde z kapsy ani koruna, i když v účetnictví to jako náklad vypadá.
Free Cash Flow
Free Cash Flow (FCF) = volný peněžní tok, tedy reálná hotovost, která firmě po všem zbyde na účtu. Na rozdíl od EBIT/EBITDA se nepočítá z účetního zisku, ale z reálného pohybu peněz – vezme se hotovost vydělaná provozem a odečtou se kapitálové výdaje (CapEx), tedy skutečně utracené peníze za nový majetek. U restaurace: řekli jsme si, že provoz reálně vydělá 22 Kč hotovosti na řízek, ale restaurace zároveň fakticky utratí 7 Kč za novou fritézu a vybavení – to je ten CapEx, reálně vydaná hotovost, ne jen účetní odpis. Po jejich odečtení zbyde 15 Kč FCF.
Ať už investor sleduje jakoukoli marži, vývoj EBIT či EBITDA a nebo klidně i FCF, platí zde stejná pravidla jako u základních valuačních ukazatelů (např P/E). Smysl má porovnávat pouze dvě podobné firmy mezi sebou, ať nemícháme jablka a hrušky. Dále bývá prospěšné sledovat historický vývoj. Posilující marže jsou obecně dobrým signálem, zatímco oslabující marže mohou poukazovat na ztrátu konkurenční výhody a podobně.
ZÁVĚR
V dnešním díle jsme si ukázali, že marže patří mezi nejdůležitější ukazatele, pomocí kterých můžeme odhadnout kvalitu a efektivitu byznysu. Prošli jsme si trojici základních marží – hrubou, která ukazuje přidanou hodnotu produktu, provozní, jež odhaluje, jak efektivně firma řídí své celkové náklady, a čistou, která nám na konci dne ukáže, kolik peněz firmě reálně zůstane po odečtení úplně všeho. Kromě toho jsme si představili i několik dalších, méně používaných marží, se kterými se investor může čas od času také setkat.
Zároveň jsme si vysvětlili i pojmy, které se k maržím úzce váží – EBIT, EBITDA, Free Cash Flow, odpisy a CapEx – protože bez pochopení toho, co přesně tato čísla znamenají a jak se od sebe liší, by nám samotné marže mohly připadat jako abstraktní procenta bez jakéhokoliv reálného významu.
V dnešním díle jsme se také několikrát dostali ke slovu dluh – ať už v souvislosti s úroky snižujícími čistou marži, nebo naopak u firem, které dluh nemají a místo toho drží hotovost. Zadluženost společnosti je přitom sama o sobě natolik důležité a komplexní téma, že si zaslouží vlastní prostor – a proto se právě dluhům budeme podrobněji věnovat v příštím díle našeho seriálu Základy investování.
Vítejte a užijte si 24. díl PODHODNOCENÁ AKCIE SRPNA 2026.
Předchozí díl PODHODNOCENÁ AKCIE ČERVENCE 2026.
V posledních dílech jsme nakupovali akcie, které by teoreticky měly být odolné v jakémkoli tržním cyklu, ať už to byl minulý díl ve kterém hrál hlavní roli výrobce obalů a dávkovačů ne jen pro farmaceutický průmysl, nebo auto pojišťovna, dále jsme nakupovali také akcie vývojáře zdravotnických technologií s významnou konkurenční výhodou a nebo třeba pohřebnictví či výrobce mraženého jídla. No a i když jsme se doposud tak trochu vyhýbali ryze technologickým firmám kde nejvíc technologickým účastníkem portfolia je Kazašská fintechová platforma Kaspi.kz a NIQ, v tomto díle jsme se tedy rozhodli doplnit naše portfolio o firmu, která, dle nás, dovede v relativně dohledné době profitovat z AI technologií a to i za předpokladu,f kdy dojde ke splasknutí bubliny umělé inteligence.
Chceme upozornit, že tento článek neslouží jako investiční doporučení. Jedná se pouze o náš myšlenkový pochod a rozbor jednotlivé společnosti. I přesto doporučujeme, pokud Vás informace zaujaly, abyste si je ověřili po vlastní ose a brali v potaz, že investice do jednotlivých akcií může být vysoce riziková, kdy v nejčernějším případě může dojít ke ztrátě celého kapitálu.
UiPath [PATH]
UiPath vznikl roku 2005 v Bukurešti, kde ho pod původním názvem DeskOver založili Daniel Dines a Marius Tîrcă jako malou softwarovou outsourcingovou firmu fungující z Dinesova bytu. Zlomový moment přišel v roce 2012, kdy firma Blue Prism, jeden z tehdejších zákazníků Dinese, ukázala, jak lze jejich software natrénovat na automatizaci datového vstupu — tehdy se zrodil koncept robotické procesní automatizace (RPA), na který se DeskOver plně přeorientoval. V roce 2015 se firma přejmenovala na UiPath, o dva roky později přesunula centrálu do New Yorku a na newyorskou burzu vstoupila 21. dubna 2021 pod tickerem PATH, tehdy s jedním z největších IPO v historii softwarového průmyslu.
Cílem UiPath nikdy nebylo zůstat jen dodavatelem softwarových robotů pro nudné administrativní úkony. Firma od počátku budovala širší platformu, jejíž ambicí je propojit lidi, roboty a AI agenty do jednoho řízeného systému. Zatímco konkurenti často nabízejí jednotlivé automatizační nástroje, UiPath vsadil na komplexní, těžko kopírovatelnou platformu zahrnující orchestraci, správu dat, testování i governance — tedy řešení, které si firmy jednou zabudují hluboko do svých procesů a jen obtížně je pak nahrazují konkurenčním produktem.
Hlavní byznys dnes stojí na přechodu od klasické RPA (robotická procesní automatizace) k tzv. agentic automation — orchestraci AI agentů vedle tradičních softwarových robotů v rámci jedné řízené platformy. Vedle jádra platformy (Orchestrator, roboti) firma nabízí nástroje pro testování aplikací (UiPath Test Cloud), zpracování dokumentů a nově i řízení kódovacích AI agentů napříč cloudovými i on-premise prostředími, což cílí zejména na regulované sektory jako finance, zdravotnictví či veřejnou správu, kde je governance a auditovatelnost klíčová.
Tím, že se v posledních letech pozornost investorů soustředí hlavně na to, kdo bude mít větší výpočetní kapacitu, v datacentrech výkonnější čipy a nebo kvalitnější jazykový model, tak trh jakoby začal přehlížet firmy, které mají potenciál z celé AI revoluce profitovat nejvíc, tak jako kdysi například amazon a nebo google, když přišel BOOM ohledně internetu.
Mezitím, co se trh díval jinam, UiPath dosáhla svého prvního celého fiskálního roku s GAAP ziskovostí a zákazníci, kteří si jednou zautomatizovali kritické podnikové procesy skrze UiPath jen těžko přecházejí ke konkurenci — přechod by znamenal riziko výpadku a nutnost znovu budovat governance a compliance od nuly. Tato závislost se odráží i v čísle dollar-based net retention rate 108 %, tedy stávající zákazníci v čase utrácejí víc, ne méně. A v této situaci se dne 24.7.2026 obchodují akcie UiPath jen necelých 18% nad svými minimy

Dnes je UiPath globálním lídrem v oboru agentic automation s téměř 4 tisíci zaměstnanci a ARR přesahujícím 1,9 miliardy dolarů, přičemž tržby posledních kvartálů rostou dvouciferným tempem a firma obsluhuje přes 10 tisíc podnikových zákazníků po celém světě. Kombinace obnovené ziskovosti, silné pozice u regulovaných korporátních zákazníků a aktuálně nízkého ocenění kolem 3x ročních tržeb (oproti zhruba 50násobku ARR v době IPO) může z UiPath dělat zajímavou příležitost pro investory, kteří věří, že se firma dokáže z čistě RPA hráče přeměnit v nepostradatelnou orchestrační vrstvu pro podnikové AI agenty.
Čím nás UiPath zaujal?
Za prvé je to firma, která se skvěle hodí do našeho portfolia a to z důvodu sektorové diverzifikace, navíc je to firma které pramení příjmy i mimo USA, tudíž i firma jako taková je dobře diverzifikovaná a tím, že se jejich rozhraní firmám těžce opouští a už nyní mají mezi svými zákazníky opravdu významná jména UiPath sám tvrdí, že téměř dvě třetiny firem z žebříčku Fortune Global 500 jsou jeho zákazníci.
Coca-Cola Europacific Partners, tedy evropský a tichomořský distributor Coca-Coly, si u sebe zavedl 60 softwarových robotů postavených na UiPath – firma jim říká „digitální pracovníci“. Tito roboti společně zvládnou přes 13 milionů úkolů, které by jinak musel ručně dělat člověk, a díky tomu, že nedělají lidské chyby z únavy nebo nepozornosti, se firmě podařilo snížit chybovost v procesech o 80 %.
To jasně dokládá potenciál budoucnosti těchto služeb, tím jak se bude AI zdokonalovat se bude produkt ještě více zdokonalovat a i kdyby se nakonec ukázalo, že všichni chatboti a datacentra byli z ekonomického úhlu pohledu nesmysl, tak UiPath to pravděpodobně nezasáhne a má to logiku – digitální pracovníci nestávkují, nejsou unavení, mají nižší chybovost, nejsou nemocní a nechtějí dovolenou a nebo zvýšit plat.
V obecné rovině se tedy dá říct, že UiPath dokáže zefektivnit chod firem a tím si zajišťuje předvídatelné výnosy – což investoři logicky oceňují. Firma se navíc konečně dostala do zajímavých čísel a působí podhodnoceně a protože v portfoliu vyloženě nemáme společnost těžící z AI, je UiPath ideálním střípkem do naší skládačky. Pokud bychom tuto firmu přirovnali k metafoře sadu: stromky byly dávno zasety, dlouho se musely zavlažovat, hnojit a sad si žádal peníze bez viditelného výsledku – a teď to konečně vypadá, že se blíží první úroda. Stromy ale zatím nejsou dostatečně vzrostlé, takže sad má stále nízkou cenu – pořád ho může poškodit jarní mráz a není jisté, jak bohatá úroda nakonec bude.
| Rok | Celková aktiva | Celkový dluh | Aktiva − dluh | Počet akcií | Hodnota na akcii |
|---|---|---|---|---|---|
| FY2023 | 2,74 B | 63,44 M | 2,68 B | 556,61 M | 4,81 USD |
| FY2024 | 2,95 B | 67,07 M | 2,88 B | 569,27 M | 5,06 USD |
| FY2025 | 2,87 B | 77,82 M | 2,79 B | 553,51 M | 5,05 USD |
| FY2026 | 3,18 B | 81,25 M | 3,10 B | 537,04 M | 5,77 USD |
Další podstatný faktor zde hraje výše vytvořená tabulka ze které jednoznačně vyplívá směr a trajektorie kam firma míří I přes to že firmě stouopají cvelkové závazky tak účetní hodnota roste rychleji a tudíž se zvedá účetní hodnota firmy dále je důležité řict že UiPath snižuje opočet akcií v oběhu čímž vytváří celou situaci ještě atraktivnější. A i přes tyto fakty má cena silně klesající tendenci – od maxim z roku 2024 se cena akcie snížila o víc než 60% A když porovnáme akcii této firmy před 2 lety a nyní jednoznačně je UiPath v současné době atraktivnější firma byť výrazně levněji naceněna.
Rekapitulace dosavadních informací
UiPath propojuje softwarové roboty, lidi a AI agenty do jedné automatizační platformy, kterou firmy využívají k odbourání rutinní administrativy. Vznikl v roce 2005 v Bukurešti a dnes má téměř 4 tisíce zaměstnanců a přes 10 tisíc firemních zákazníků – podle vlastních čísel mezi ně patří i téměř dvě třetiny firem z žebříčku Fortune Global 500, včetně distributorů Coca-Coly, které roboti pomohli snížit chybovost procesů o 80 %. Klíčové je, že jednou zavedenou automatizaci firmy jen těžko opouštějí – vyžadovalo by to riziko výpadku a znovubudování kontrolních mechanismů od nuly. To potvrzuje i fakt, že stávající zákazníci u UiPath postupem času utrácejí víc, ne míň.
Líbí se nám, že firma po letech ztrát konečně dosáhla ročního zisku podle přísných účetních pravidel (GAAP) a že jí roste i účetní hodnota připadající na jednu akcii – z necelých 5 dolarů před třemi lety na dnešních necelých 6 dolarů. K tomu navíc UiPath postupně odkupuje vlastní akcie, takže se stejný majetek dělí mezi čím dál méně kusů, což hodnotu na akcii dál zvedá. Naše hlavní úvaha je jednoduchá: zatímco pozornost trhu teď patří hlavně výrobcům čipů a datacenter, UiPath jako firma přímo aplikující AI do firemních procesů zůstává bokem – akcie se obchoduje jen za zlomek ocenění z dob IPO a prakticky se plácají v blízkosti absolutních minim.
Nechceme ale předstírat, že je to bezriziková sázka – tlačí na ni třeba Microsoft nebo Salesforce se svými vlastními AI nástroji, a otázkou zůstává, jak rychle se agentic automation promítne do skutečných tržeb. Těmto rizikům se budeme věnovat dál, protože i UiPath je potřeba posuzovat střízlivě, bez růžových brýlí. Taková naše rada pro čtenáře je, že na každé i sebehorší firmě si člověk dokáže najít důvody, proč je firma zajímavá, nicméně, pokud budeme přehlížet rizika, nevíme s čím počítat, což posléze vede k panickým prodejům a zbytečným ztrátám. Proto vždy hledejte u investic obecně negativa a až poté zvažte, jestli vám nákup těchto negativ přijde opodstatněný pozitivy, co firma přináší.
Proč jsou akcie PATH tak levné?
Aby se akcie UiPath vrátila jen na svoje loňské maximum, musela by vzrůst zhruba o 84 % – 52týdenní maximum činí 19,84 dolaru. Pokud bychom se ale bavili o návratu na absolutní historické maximum z 28. května 2021, tedy 90 dolarů, musela by akcie vzrůst o víc než 733 %. Jde tedy o propad, který zdaleka není kosmetický, ale patří k nejhlubším, jakým si od vstupu na burzu v roce 2021 firma prošla.
Jeden výsledek, dramatická reakce trhu
UiPath zveřejnil výsledky za čtvrté čtvrtletí fiskálního roku 2025 dne 12. března 2025. Zisk na akcii sice překonal očekávání analytiků, jenže firma zároveň výrazně snížila svůj výhled na další rok – tržby měly podle nového plánu vzrůst jen o 7 % místo očekávaného zrychlení růstu a tempo růstu tržeb samotné se zpomalilo na pouhých 5 % meziročně. Trh na tento výhled zareagoval propadem akcie o víc než 15 % během jediného dne – opět ukázka toho, že investory nepotrestal aktuální výsledek, ale obava z budoucnosti firmy.
Náhlá výměna vedení a zklamání z výhledu (květen 2024)
29. května 2024 propadla akcie UiPath o víc než 30 % v rámci jediného dne, poté co firma zveřejnila slabý výhled na fiskální rok 2025 a zároveň oznámila, že generální ředitel Rob Enslin nečekaně odstupuje a k 1. červnu se do vedení vrací zakladatel Daniel Dines. Kombinace zklamání z čísel a nejistoty kolem vedení firmy vyvolala jednu z nejprudších jednodenních reakcí v historii akcie.
Postupné zpomalování růstu firmy
Jedním z hlavních důvodů, proč se akcie UiPath od IPO nevrátila na původní úrovně bylo postupné zpomalování růstu tržeb. Zatímco v prvních letech po vstupu na burzu firma rostla meziročně o více než 30 %, tempo se postupně snižovalo – ve fiskálním roce 2024 tržby vzrostly o 24 %, následně firma očekávala už jen nízký až jednociferný růst. Pro investory to byl zásadní signál, že UiPath přechází z fáze rychle rostoucí technologické společnosti mezi zralejší softwarové firmy. Jakmile trh přestal očekávat dlouhodobý růst o desítky procent ročně, výrazně se snížila i ochota platit za akcii vysoké valuační násobky.
Konec levných peněz a plošný propad růstových akcií
Jakmile centrální banky od roku 2022 začaly prudce zvedat úrokové sazby, investorům se najednou vyplatilo držet bezpečné dluhopisy s jistým výnosem místo ztrátových, spekulativních, růstových firem – a celá tahle kategorie akcií tehdy zažila plošný propad. UiPath v rámci tohoto jediného makroekonomického šoku v roce 2022 propadl o 75 % – tedy nešlo o problém přímo uvnitř firmy, ale o to, že spadlo prakticky celé odvětví najednou.
Covidový boom a nulové úrokové sazby
Zásadní část odpovědi leží v tom, v jaké době UiPath v dubnu 2021 vstoupil na burzu. Panovaly tehdy prakticky nulové úrokové sazby a covid výrazně urychlil zájem firem o automatizaci – podniky měly problém sehnat lidi, a myšlenka „softwarových robotů, co nestávkují a nejsou nemocní“ zněla investorům lákavě. V takovém prostředí byli ochotní platit za rychle rostoucí, ale dlouhodobě ztrátové softwarové firmy obrovské násobky jejich tržeb – v podstatě platili za slib budoucnosti, ne za dnešní zisky. UiPath v té době skutečně ještě dlouho prodělával a k prvnímu ročnímu zisku podle přísných účetních pravidel (GAAP) se dostal až mnohem později.
Ztráta zájmu už krátce po IPO (prosinec 2021)
Podobný scénář se odehrál i mnohem dřív, ještě v roce 2021. V prosinci 2021 akcie UiPath v rámci měsíce klesla o víc než 10 % poté, co firma sice na začátku prosince překonala odhady analytiků v číslech za třetí čtvrtletí, analytici ale postupně snižovali své cenové cíle kvůli přemrštěné valuaci (tehdy se firma obchodovala kolem 26násobku ročních tržeb). Šlo tedy o jeden z prvních signálů, že trh přestává firmě odpouštět vysokou cenu jen na základě slibů o budoucím růstu.
Komprese valuačních násobků
Valuace UiPath se od dob IPO zkomprimovala dramaticky – v roce 2021 investoři platili zhruba 50násobek ročního opakujícího se příjmu (ARR), zatímco dnes se firma obchoduje jen kolem 3násobku ročních tržeb a přibližně 13–17násobku očekávaného zisku. Jinými slovy: trh přestal firmě věřit natolik, že ji dnes oceňuje spíš jako pomalu rostoucí softwarovou firmu s nejistou budoucností, než jako lídra v nové kategorii agentic automation, za kterého se sám UiPath považuje.
Další obecná rizika
Měnové riziko
Velká část tržeb UiPath plyne ze smluv uzavřených v cizích měnách, nikoliv jen v dolarech, takže firma je citlivá na pohyby měnových kurzů podobně jako řada jiných nadnárodních firem. Navíc i u smluv, které jsou fakturované přímo v dolarech, platí, že posilující dolar zdražuje produkt zákazníkům mimo USA v jejich domácí měně – to může snížit jejich ochotu utrácet. Jinými slovy: silný dolar dokáže zhoršit výsledky firmy, aniž by za to firma sama mohla.
Závislost na cloudové infrastruktuře třetích stran
Firma nemá vlastní datacentra – téměř veškerý provoz svých cloudových produktů outsourcuje externím poskytovatelům hostingu (typicky velkým cloudovým platformám jako Amazon Web Services, Microsoft Azure nebo Google Cloud). Firma sama přiznává, že nad touto infrastrukturou nemá přímou kontrolu, takže jakýkoliv výpadek, kybernetický útok nebo kapacitní omezení na straně těchto poskytovatelů by mohlo omezit dostupnost produktu pro zákazníky – a to i přesto, že by šlo o problém někoho úplně jiného, ne přímo UiPath.
Regulatorní riziko kolem umělé inteligence a ochrany dat
Firma sama ve svém výročním reportu uvádí, že podléhá rozsáhlé regulaci týkající se ochrany soukromí, dat, kybernetické bezpečnosti a čím dál víc i přímo používání umělé inteligence. Protože UiPath cílí hlavně na velké regulované firmy a instituce (finance, zdravotnictví, veřejná správa), jakékoliv zpřísnění pravidel kolem nasazování AI agentů v Evropě či USA může zpomalit nebo prodražit zavádění nových produktů – podobně jako u farmaceutických firem funguje regulace jako bariéra proti konkurenci, ale zároveň i jako brzda vlastního růstu.
Konkurenční tlak od velkých technologických firem
Přímou konkurencí UiPath jsou i giganti jako Microsoft, kteří automatizační nástroje (např. Power Automate nebo Copilot) rovnou bundlují zdarma nebo levně do svých již rozšířených firemních balíčků – podobně jako u Aptaru levnější asijská konkurence tlačí na segment Closures. Pokud si firmy začnou říkat „proč platit zvlášť za UiPath, když podobnou funkci dostaneme v rámci balíčku, který už stejně máme“, může to postupně komodizovat i tu část byznysu, kterou dnes UiPath považuje za svoji doménu.
Poslední zveřejněné výsledky hospodaření
Naposledy firma zveřejnila své výsledky hospodaření 28.5 po obchodní seanci a akcie reagovaly tak, že sice otevřely o skoro 8% levnější, nicméně den uzavíraly o více než procento dražší. Při pohledu na základní metriky příjmy rostly o 5,24%, ale zisk zaostal za očekáváním o 5,87%, pojďme se tedy podívat na výsledkovou zprávu podrobněji, ať si objasníme, co za takovouto volatilitou v praxi stálo.
POZITIVNÍ ASPEKTY
- Zrychlující se růst tržeb
- Tržby v prvním čtvrtletí dosáhly 418 milionů dolarů, což je meziročně o 17 % víc. Jde o zřetelné zrychlení oproti minulým čtvrtletím, kdy růst byl často jednociferný.
- Firma tak ukazuje, že přechod od klasické RPA k agentic automation přináší reálné, měřitelné výsledky, ne jen sliby do budoucna.
- Tržby v prvním čtvrtletí dosáhly 418 milionů dolarů, což je meziročně o 17 % víc. Jde o zřetelné zrychlení oproti minulým čtvrtletím, kdy růst byl často jednociferný.
- Rostoucí roční opakující se příjem (ARR)
- ARR vzrostl na 1,901 miliardy dolarů, meziročně o 12 % víc – tedy základna pravidelných, předvídatelných příjmů se dál rozšiřuje.
- Tento ukazatel je pro investory klíčový, protože ukazuje, kolik peněz firma může očekávat i v příštích obdobích, ne jen v aktuálním čtvrtletí.
- ARR vzrostl na 1,901 miliardy dolarů, meziročně o 12 % víc – tedy základna pravidelných, předvídatelných příjmů se dál rozšiřuje.
- První ziskové čtvrtletí podle přísných účetních pravidel (GAAP)
- Firma dosáhla provozního zisku 28 milionů dolarů podle GAAP – jde o vůbec první ziskové čtvrtletí v historii firmy podle tohoto přísného standardu.
- Jde o symbolický milník, který dokazuje, že firma dokáže růst a zároveň se nezadlužovat ztrátami jako v minulosti.
- Firma dosáhla provozního zisku 28 milionů dolarů podle GAAP – jde o vůbec první ziskové čtvrtletí v historii firmy podle tohoto přísného standardu.
- Zlepšující se ziskové marže
- Upravená provozní marže (tzv. non-GAAP) vzrostla na 22 %, oproti 20 % ve stejném čtvrtletí loňského roku.
- Hrubá marže se drží vysoko, což je typické pro kvalitní softwarovou firmu s nízkými výrobními náklady na jednotku prodeje.
- Upravená provozní marže (tzv. non-GAAP) vzrostla na 22 %, oproti 20 % ve stejném čtvrtletí loňského roku.
- Zákazníci utrácejí víc, ne míň
- Dollar-based net retention rate (tedy poměr toho, kolik stávající zákazníci utráceli loni oproti letos) dosáhl 109 %.
- To znamená, že firmy, které už UiPath používají, si postupně kupují víc, což potvrzuje, že jednou zavedenou automatizaci zákazníci neopouštějí.
- Dollar-based net retention rate (tedy poměr toho, kolik stávající zákazníci utráceli loni oproti letos) dosáhl 109 %.
- Silná hotovostní pozice
- Firma měla k 30. dubnu 2026 na účtu a v obchodovatelných cenných papírech 1,42 miliardy dolarů.
- Provozní cash flow (tedy skutečné peníze vygenerované běžným provozem, ne účetní zisk) dosáhlo za čtvrtletí 132 milionů dolarů.
- Firma měla k 30. dubnu 2026 na účtu a v obchodovatelných cenných papírech 1,42 miliardy dolarů.
- Pokračující zpětný odkup akcií
- Firma v tomto čtvrtletí odkoupila vlastní akcie za 243,8 milionu dolarů.
- Tím se snižuje počet akcií v oběhu, takže se stejný zisk dělí mezi méně kusů – to při dalším růstu zisku zvyšuje hodnotu na akcii rychleji.
- Firma v tomto čtvrtletí odkoupila vlastní akcie za 243,8 milionu dolarů.
- Zvýšený výhled na celý fiskální rok
- Vedení firmy zvýšilo odhad tržeb pro celý fiskální rok 2027 na 1,776–1,781 miliardy dolarů a ARR na 2,058–2,063 miliardy dolarů.
- Zvýšení výhledu (místo jeho snížení, jak se dělo v minulosti) signalizuje, že vedení firmy věří ve zrychlující se byznys.
- Vedení firmy zvýšilo odhad tržeb pro celý fiskální rok 2027 na 1,776–1,781 miliardy dolarů a ARR na 2,058–2,063 miliardy dolarů.
- Rozšiřující se síť strategických partnerství
- Firma v tomto čtvrtletí oznámila spolupráce s Deloitte (testování software), Databricks (data a AI), Google Cloud (zpracování dokumentů pomocí Gemini) a zpřístupnila své produkty na Salesforce AgentExchange.
- Čím víc je UiPath propojený s platformami, které firmy už používají, tím těžší je pro zákazníky firmu jednou zavedenou opustit.
- Firma v tomto čtvrtletí oznámila spolupráce s Deloitte (testování software), Databricks (data a AI), Google Cloud (zpracování dokumentů pomocí Gemini) a zpřístupnila své produkty na Salesforce AgentExchange.
- Nové produkty potvrzující přechod k agentic automation
- Firma spustila UiPath for Coding Agents – nástroj, který umožňuje libovolnému AI kódovacímu agentovi fungovat v rámci firemního prostředí s dohledem a kontrolou.
- Podle vedení firmy agentické produkty „přecházejí z pilotního testování do reálného produkčního nasazení“, což naznačuje, že se nová strategie firmy začíná reálně proměňovat v tržby.
- Firma spustila UiPath for Coding Agents – nástroj, který umožňuje libovolnému AI kódovacímu agentovi fungovat v rámci firemního prostředí s dohledem a kontrolou.
NEGATIVNÍ ASPEKTY
- Zpomalující se přírůstek nových zákazníků
- Čistý nový ARR (tedy kolik nových peněz firma za čtvrtletí přidala) činil jen 49 milionů dolarů, což je ve srovnání s celkovou velikostí firmy poměrně skromné číslo.
- Naznačuje to, že většina růstu teď pochází spíš z existujících zákazníků, ne z nabírání zcela nových klientů.
- Čistý nový ARR (tedy kolik nových peněz firma za čtvrtletí přidala) činil jen 49 milionů dolarů, což je ve srovnání s celkovou velikostí firmy poměrně skromné číslo.
- Klesající tempo retence zákazníků
- Ukazatel dollar-based net retention rate sice zůstává nad 100 % (109 %), ale historicky firma vykazovala čísla přes 120 %.
- Postupné zpomalování tohoto ukazatele naznačuje, že i loajální zákazníci postupně zpomalují tempo, jakým u firmy utrácejí víc peněz.
- Ukazatel dollar-based net retention rate sice zůstává nad 100 % (109 %), ale historicky firma vykazovala čísla přes 120 %.
- Tenký čistý zisk podle GAAP
- Přestože firma dosáhla historicky prvního GAAP zisku, v přepočtu na akcii šlo jen o 0,04 dolaru na akcii – tedy velmi tenký polštář, který může snadno sklouznout zpět do ztráty.
- Většina „skutečného“ zisku (tedy toho upraveného, non-GAAP) stále vzniká až po odečtení nákladů, které GAAP naopak počítá – to ukazuje, jak křehká ta nová ziskovost zatím je.
- Přestože firma dosáhla historicky prvního GAAP zisku, v přepočtu na akcii šlo jen o 0,04 dolaru na akcii – tedy velmi tenký polštář, který může snadno sklouznout zpět do ztráty.
- Vysoké náklady na akciové odměny zaměstnanců
- Firma v rámci čtvrtletí vykázala přes 53 milionů dolarů nákladů na akciové odměny (tzv. stock-based compensation).
- Tyto náklady sice v GAAP zisku nejsou vidět jako hotovostní výdaj, ale ředí (zvyšují počet) akcií v oběhu, což může částečně mařit efekt zpětných odkupů.
- Firma v rámci čtvrtletí vykázala přes 53 milionů dolarů nákladů na akciové odměny (tzv. stock-based compensation).
- Prodej akcií generálním ředitelem
- Zakladatel a generální ředitel Daniel Dines si v dubnu 2026 nastavil plán na postupný prodej až 2 975 000 akcií do října 2026.
- I když jde podle firmy jen o méně než 5 % jeho celkového podílu a firma to zdůvodňuje osobní diverzifikací majetku, prodej akcií ze strany klíčového vedení bývá investory obecně vnímán s určitou obezřetností.
- Zakladatel a generální ředitel Daniel Dines si v dubnu 2026 nastavil plán na postupný prodej až 2 975 000 akcií do října 2026.
- Klesající hotovost na účtu
- Hotovost a peněžní ekvivalenty klesly za čtvrtletí z 871 milionů na 632 milionů dolarů.
- Pokles je z velké části způsobený zpětnými odkupy akcií a akvizicemi (téměř 150 milionů dolarů na nákupy jiných firem), ale ukazuje, že firma svoji hotovostní rezervu poměrně rychle spotřebovává.
- Hotovost a peněžní ekvivalenty klesly za čtvrtletí z 871 milionů na 632 milionů dolarů.
- Klesající odložené příjmy
- Krátkodobě odložené příjmy (tzv. deferred revenue – peníze, které firma už dostala, ale ještě je nemá „odpracované“) klesly z 604 na 572 milionů dolarů.
- Tento ukazatel bývá vodítkem budoucích tržeb, takže jeho pokles může naznačovat mírně slabší objem nových nebo obnovených smluv v potrubí.
- Krátkodobě odložené příjmy (tzv. deferred revenue – peníze, které firma už dostala, ale ještě je nemá „odpracované“) klesly z 604 na 572 milionů dolarů.
- Sekvenčně nižší výhled na příští čtvrtletí
- Firma pro druhé čtvrtletí čeká tržby jen 395–400 milionů dolarů, tedy méně než 418 milionů dolarů vykázaných teď v prvním čtvrtletí.
- I když jde částečně o sezónnost, trh podobné signály zpomalení nemá rád, obzvlášť po delším období zklamání z výhledů.
- Firma pro druhé čtvrtletí čeká tržby jen 395–400 milionů dolarů, tedy méně než 418 milionů dolarů vykázaných teď v prvním čtvrtletí.
- Partneři jako potenciální konkurenti
- Řada nových partnerství (Microsoft, Salesforce, Google) zároveň znamená, že UiPath svoje produkty čím dál víc provozuje uvnitř ekosystémů firem, které samy vyvíjejí vlastní konkurenční nástroje pro AI agenty.
- Dlouhodobě to nese riziko, že si tito partneři jednoho dne začnou stavět vlastní alternativy a UiPath přestanou potřebovat jako prostředníka.
- Řada nových partnerství (Microsoft, Salesforce, Google) zároveň znamená, že UiPath svoje produkty čím dál víc provozuje uvnitř ekosystémů firem, které samy vyvíjejí vlastní konkurenční nástroje pro AI agenty.
- Nejistota kolem monetizace nové agentické strategie
- Byť firma mluví o přechodu produktů „z pilotu do produkce“, zatím nejsou k dispozici žádná konkrétní čísla, kolik z celkových tržeb agentické produkty (Maestro, Coding Agents apod.) reálně tvoří.
- Bez jasného rozklíčování, kolik růstu pochází ze staré RPA byznysu a kolik z nové agentické části, je těžké ověřit, jak rychle se nová strategie skutečně promítá do peněz.
- Byť firma mluví o přechodu produktů „z pilotu do produkce“, zatím nejsou k dispozici žádná konkrétní čísla, kolik z celkových tržeb agentické produkty (Maestro, Coding Agents apod.) reálně tvoří.
TRŽNÍ VÝHLED
- Vedení firmy na earnings callu zdůraznilo hlavně dva momenty. Generální ředitel Daniel Dines označil dosažení ziskovosti podle GAAP za významný milník, který dokazuje závazek firmy k udržitelnému růstu, zatímco finanční ředitel Ashim Gupta uvedl, že silný růst tržeb a disciplinovaná realizace odráží hodnotu, kterou firma přináší zákazníkům, a rostoucí poptávku trhu po automatizačních řešeních. Firma zároveň zvedla svůj výhled na celý fiskální rok 2027, což trh obvykle vnímá jako signál rostoucí důvěry vedení ve vlastní byznys.
- Zajímavý detail padl i k tomu, odkud přesně růst pochází. Podle vedení firmy poptávka po klasické, „deterministické“ RPA zůstává zdravá ve středně velkém segmentu firem, zatímco útlum přichází hlavně od menších zákazníků a jednotlivých uživatelských (personal productivity) případů použití. Gupta zároveň uvedl, že je firma potěšena tahem, který nová agentická část byznysu vytváří, a jejím přispěním k celkovému růstu – tedy že nová strategie (agentic automation) se podle firmy začíná reálně projevovat v číslech, zatímco stará prodejní základna se dál mírně proměňuje.
- Mezi rizika, o kterých se na callu diskutovalo, patří tlak na budoucí zisk na akcii, možný odliv menších zákazníků, makroekonomická nejistota, konkurenční tlak v oboru AI automatizace a závislost firmy na velkých podnikových klientech jako motoru dalšího růstu. Klíčovým nově představeným produktem byl nástroj UiPath for Coding Agents, který byl odhalen na akci DevCon v Indii a má do celého vývojářského cyklu (plánování, psaní kódu, nasazení, monitoring) vestavět generativní AI v rámci řízené, kontrolovatelné platformy firmy – právě tenhle produkt bude podle vedení jedním z hlavních testů, jak rychle se agentic automation dokáže proměnit ve skutečné tržby.

Rekapitulace rizik u akcie PATH
V poslední době investoři do ceny akcie promítají hlavně obavu ze zpomalujícího se tempa nových zakázek a nejistotu, jestli tzv. agentic automation – tedy propojení AI agentů se softwarovými roboty dokáže dostatečně rychle nahradit zpomalující se starý byznys postavený na klasické robotické automatizaci. V květnu 2024 a v březnu 2025 trh reagoval hlavně na zklamání z výhledu do budoucna, ne na aktuální výsledky. K tomu se přidává poslední zveřejnění výsledků, tržby sice rostly, a firma dokonce poprvé v historii dosáhla zisku, jenže „čistý nový roční opakující se příjem“ činil jen 49 milionů dolarů, což je na velikost firmy poměrně skromné číslo. Navíc jí klesly i tzv. odložené příjmy (peníze, které firma už od zákazníků dostala, ale ještě je „neodpracovala“).
Nesmíme ovšem opomenout ani obecná rizika, která jsou pro tuto firmu specifická. UiPath nemá vlastní datacentra – svůj software provozuje na pronajaté cloudové infrastruktuře od velkých firem jako Amazon, Microsoft nebo Google, a nad touto infrastrukturou nemá přímou kontrolu. Dále firmu čeká zpřísňující se regulace kolem umělé inteligence a ochrany osobních dat, a to hlavně proto, že cílí na silně regulovaná odvětví jako finance, zdravotnictví nebo veřejná správa. K tomu se přidává konkurenční tlak od velkých technologických firem které podobné automatizační nástroje nabízejí buď zdarma, nebo levně rovnou v rámci balíčků, což může časem UiPath připravit o část zákazníků. Firmu ohrožuje i měnové riziko
Hodnotový profil společnosti sice na první pohled nekomplikuje klasický dluh – UiPath totiž prakticky žádný bankovní dluh nemá, jen drobné leasingové závazky v řádu desítek milionů dolarů. Přesto tu existuje obdobné riziko jinde: firma za poslední čtvrtletí vyplatila svým zaměstnancům přes 53 milionů dolarů formou akciových odměn místo hotovosti, což postupně zvyšuje celkový počet akcií v oběhu a „ředí“ podíl současných akcionářů. Zároveň jí klesla hotovost na účtu z 871 na 632 milionů dolarů, částečně kvůli tomu, že firma odkupuje vlastní akcie zpět z trhu (tzv. buyback) a nakupuje jiné menší firmy.
Nicméně připomínáme, že celou situaci posuzujeme na základě dostupných dat, a proto znovu zdůrazňujeme, abyste veškerá investiční rozhodnutí podnikali výhradně na základě vlastní analýzy.
Jak celou situaci UiPath řeší?
Přechod od klasické RPA k tzv. agentic automation platformě
Firma v posledních letech přebudovává celý svůj produkt z jednoduchých softwarových robotů, kteří jen kopírují lidské klikání, na širší platformu, která propojuje lidi, roboty a AI agenty do jednoho řízeného systému. Nejnovějším krokem v tomto směru je UiPath for Coding Agents, nástroj odhalený na akci DevCon v Indii, který umožňuje libovolnému AI kódovacímu agentovi fungovat uvnitř firemního prostředí s dohledem a kontrolou – tedy zabudovává umělou inteligenci přímo do celého vývojářského procesu (plánování, psaní kódu, nasazení, kontrola), ne jen do jednotlivé úlohy.
Propojování se s konkurenčními ekosystémy místo boje proti nim
Místo aby UiPath soupeřil s velkými technologickými firmami o zákazníky přímo, rozhodl se do jejich prostředí sám vstoupit. Firma zpřístupnila své produkty na Salesforce AgentExchange (tržišti nástrojů pro AI agenty od Salesforce) a spolupracuje s Microsoftem na automatizaci bezpečnostních postupů, s Databricks na propojení dat s automatizací, a s Google Cloud na zpracování dokumentů pomocí jejich AI modelu Gemini. Tahle strategie firmě umožňuje zůstat využívaná i v podnicích, které si jinak budují vlastní automatizační nástroje od velkých dodavatelů – UiPath se tak snaží stát nenahraditelnou „orchestrační vrstvou“ napříč různými systémy, místo aby byl jen jedním z konkurenčních produktů vedle nich.
Nákladová disciplína a návrat k ziskovosti
Poté co firma dlouhá léta prodělávala, v posledním čtvrtletí dosáhla poprvé v historii zisku podle přísných účetních pravidel GAAP, a to při zlepšující se upravené provozní marži na 22 % oproti 20 % ve stejném období loni. Firma zároveň pokračuje ve zpětných odkupech vlastních akcií (za poslední čtvrtletí utratila přes 243 milionů dolarů), čímž snižuje počet akcií v oběhu a zvyšuje hodnotu, která připadá na každou zbývající akcii.
Rozšiřování portfolia formou akvizic v konkrétních odvětvích
Firma nespoléhá jen na vlastní vývoj, ale kupuje i menší specializované firmy, aby rychleji pokryla konkrétní obory. Příkladem je WorkFusion, dceřiná firma UiPath zaměřená na AI agenty pro odhalování finanční kriminality, jejíž nástroj Tara nedávno získal ocenění „AML Solution of the Year“ na FinTech Breakthrough Awards 2026 – tedy uznání v oboru boje proti praní špinavých peněz, jednom z odvětví, kam UiPath cíleně expanduje.
Udržení poptávky u středně velkých firem navzdory útlumu u malých zákazníků
Vedení firmy na posledním earnings callu potvrdilo, že zatímco poptávka po automatizaci u malých zákazníků a jednotlivých uživatelů momentálně slábne, u středně velkých podniků zůstává zdravá – a právě odsud podle firmy pochází zdravé jádro současného růstu, zatímco nová agentická část byznysu k tomuto růstu čím dál víc přispívá.
Co UiPath plánuje do budoucna?
Rozvoj Maestro Case a rozšíření orchestrace na nestrukturovanou práci
Firma uvedla do veřejného testování (public preview) novou funkci Maestro Case, která rozšiřuje jejich orchestrační nástroj Maestro nad rámec pevně definovaných procesů i na nestrukturovanou, vícekrokovou firemní práci – tedy na situace, kde postup není předem jasně daný krok za krokem, ale vyžaduje flexibilnější rozhodování AI agentů. Podle generálního ředitele Daniela Dinese sice Maestro není součástí každého obchodu, ale pomáhá firmě získávat větší zakázky a dělá její produkt u zákazníků „lepivější“ (tedy hůř nahraditelný).
Rozšiřování agentického testování napříč partnerskými sítěmi velkých poradenských firem
Firma pokračuje v zabudovávání svých testovacích nástrojů (Test Cloud) do platforem svých poradenských partnerů. Kromě Deloitte firma zaznamenala podobnou dynamiku i s Accenture – jeden zákazník z farmaceutického průmyslu s jejich pomocí nasadil globální agentické řešení, které nyní rozšířil do 70 zemí, a na základě tohoto úspěchu podepsal další rozšíření smlouvy v hodnotě přes milion dolarů. Firma tímto směrem plánuje růst hlavně u již získaných velkých klientů, ne jen lákáním nových.
Zaměření na AI komponentu ve velkých obchodech
Šestnáct z dvaceti největších obchodů firmy v uplynulém čtvrtletí obsahovalo AI komponentu, a rozšíření smluv zahrnující AI byla v průměru šestkrát větší než ta bez ní. Vedení firmy proto plánuje čím dál víc soustředit prodejní i produktové úsilí právě na tuto AI složku, protože se ukazuje jako klíčový faktor, který zvětšuje hodnotu jednotlivých zakázek.
Zrychlení vývoje automatizací pomocí kódovacích agentů
Nově spuštěný nástroj UiPath for Coding Agents má podle firmy zkrátit dobu potřebnou na vytvoření automatizace ze týdnů na hodiny. Firma uvádí konkrétní příklady – jedna velká firma vyrábějící spotřební elektroniku zkrátila čtyřtýdenní projekt na tři hodiny, výrobce čipů zase zkrátil dvouměsíční vývoj na pár dní. Vedení firmy tenhle nástroj označuje za „zásadní odemčení“ (big unlock) pro širší přijetí produktu mezi zákazníky.
Stabilizace poptávky a pokračující zpětné odkupy akcií
Finanční ředitel Ashim Gupta na callu uvedl, že poptávka po produktech firmy zůstává ve srovnání s předchozím obdobím poměrně stabilní, a že firma vnímá „pipeline“ (tedy zásobník rozjednaných obchodů) i míru uzavíraných smluv jako zdravé, byť širší ekonomické prostředí zůstává proměnlivé. Firma zároveň v rámci čtvrtletí odkoupila 20 milionů vlastních akcií v průměrné ceně 11,47 dolaru a dalších 2 miliony akcií do 27. května 2026 v ceně 9,63 dolaru v rámci předem nastaveného odkupového plánu – firma tedy plánuje v podobném tempu odkupů pokračovat i dál.

Rekapitulace plánu jak se firma chce odrazit k růstu
UiPath v posledních letech přestavuje svůj produkt z jednoduchých softwarových robotů na širší platformu, kde spolu spolupracují lidé, roboti i AI agenti – nejnovějším krokem je nástroj pro AI kódovací agenty, který má zkrátit tvorbu automatizací z týdnů na hodiny. Firma se navíc místo přímého soupeření s velkými technologickými hráči raději propojuje s jejich ekosystémy – své produkty nabízí přes tržiště Salesforce a spolupracuje s Microsoftem, Databricks i Google Cloud – čímž se snaží stát nenahraditelnou „spojovací vrstvou“ mezi různými firemními systémy, místo aby byla jen jedním produktem vedle nich.
Po letech ztrát firma zároveň dotáhla nákladovou disciplínu do bodu, kdy poprvé v historii vykázala zisk podle přísných účetních pravidel (GAAP), a k tomu dál zvyšuje hodnotu na akcii pomocí zpětných odkupů vlastních akcií. Nespoléhá jen na vlastní vývoj – posiluje se i akvizicemi menších specializovaných firem, například v oblasti odhalování finanční kriminality, kde jeden z jejích nástrojů nedávno získal odvětvové ocenění. Vedení zároveň potvrzuje, že zatímco poptávka od malých zákazníků slábne, u středně velkých firem zůstává zdravá a je základem současného růstu.
Do budoucna firma plánuje ve stejném duchu pokračovat – rozšiřuje svůj orchestrační nástroj Maestro i na méně přehledné, nestrukturované pracovní procesy, prohlubuje spolupráci s poradenskými firmami jako Deloitte a Accenture u již získaných velkých klientů, a soustředí se čím dál víc na obchody s výraznou AI složkou, protože ty jsou v průměru šestkrát větší než ty bez ní. Finanční ředitel zároveň popisuje aktuální poptávku i zásobník rozjednaných obchodů jako zdravé, a firma plánuje v podobném tempu pokračovat i ve zpětných odkupech akcií.
Rozdělení příjmů
U rozdělení příjmů vidíme, že USA jsou sice dominantním trhem, přesto jejich podíl nedosahuje ani 50 %. Druhým nejvýznamnějším regionem je „Evropa, Blízký východ a Afrika“ (zkráceně EMEA) – tedy souhrnné označení pro evropské a africké země, ke kterým se přidává i Blízký východ, tedy oblast na pomezí jihozápadní Asie a severovýchodní Afriky, kam patří třeba Saúdská Arábie, Izrael, Spojené arabské emiráty, Turecko nebo Irák. Třetí místo zaujímá region „Asie a Pacifik“ (zkráceně APAC), další souhrnný region, který firmy běžně sledují dohromady – patří sem třeba Čína, Japonsko, Jižní Korea, Indie, Singapur, ale i Austrálie a Nový Zéland. Zbylé americké země mimo USA pak tvoří jen zanedbatelných 3,58 %. Obecně se dá tedy konstatovat, že tržby mají smysluplnou geografickou i měnovou diverzifikaci.
Zdroj: UiPath — TradingView (geografický rozklad tržeb)
Jednotlivé sektory
UiPath rozděluje tržby do 3 základních segmentů, ty se liší podle typu smlouvy se zákazníkem – tedy podle toho, jakým způsobem firmě platí za používání jejího softwaru. V následujících odstavcích si jednotlivé sektory představíme ať máme lepší představu o tom, jak firma vlastně funguje, mimo to si i ukážeme, jaký sektor je, co se příjmů týče, nejdůležitější pro UiPath
Předplatné služby (Subscription services) – 60,44 % tržeb
Tohle je dnes už jednoznačně hlavní a zároveň nejrychleji rostoucí zdroj příjmů firmy. Jde o klasický cloudový, předplatný model (SaaS) – zákazník platí pravidelně (měsíčně nebo ročně) za přístup k softwaru běžícímu na serverech UiPath, podobně jako třeba u Netflixu. Právě z téhle části tržeb se počítá i ukazatel ARR (roční opakující se příjem), který jsme zmiňovali už dřív – firma se dlouhodobě snaží tuhle část byznysu maximalizovat, protože jde o nejpředvídatelnější a nejstabilnější zdroj peněz.
V praxi si tento typ příjmů můžeme představit tak, že firma platí UiPath za to, aby jí softwaroví roboti a AI agenti průběžně vykonávali konkrétní firemní úkony – například zpracování faktur, přepis dat mezi systémy, vyřizování jednoduchých zákaznických dotazů nebo kontrolu shody dokumentů s předpisy. Čím víc takových procesů si firma postupně automatizuje, tím víc předplatných „licenčních míst“ nebo objemu zpracovaných úkonů přidává – a firmě tak roste měsíční nebo roční poplatek, aniž by musela znovu podepisovat úplně novou smlouvu.
Licence – 35,69 % tržeb
Tradičnější způsob prodeje softwaru – zákazník zaplatí jednorázově nebo na základě víceleté smlouvy za právo produkt používat, typicky když si ho instaluje a provozuje na vlastních serverech (tzv. on-premise), místo aby ho provozoval UiPath v cloudu. Tenhle model byl historicky pro firmu důležitější, ale postupně jeho podíl na celkových tržbách klesá ve prospěch předplatného.
V praxi jde třeba o velké firmy z přísně regulovaných odvětví (banky, státní instituce, zdravotnictví), které z bezpečnostních nebo regulatorních důvodů nechtějí nebo nesmí mít citlivá data mimo vlastní infrastrukturu. Taková firma si tedy koupí právo software provozovat sama na svých serverech, případně jej dál dokupuje formou dodatečných licencí, jak se rozrůstá počet oddělení nebo procesů, které chce automatizovat.
Profesionální služby a ostatní – 3,86 % tržeb
Nejmenší část tržeb tvoří poplatky za konzultace, implementaci, školení zaměstnanců zákazníka nebo pomoc s nasazením automatizací na míru.
Co přesně konzultace nebo školení znamenají, je asi jasné samo o sobě – jde o placenou pomoc s tím, aby zákazník produkt uměl správně používat. Zajímavější je spíš to, proč tenhle segment pro firmu vůbec má smysl, i když z něj neplyne žádný velký zisk. Právě díky téhle blízké spolupráci si totiž UiPath buduje hlubší vztah se zákazníkem a zapouští svoje pomyslné kořeny hlouběji do jeho firemních procesů – čím víc si zákazník na produkt zvykne a čím víc mu pomůže nastavit ho přesně na míru, tím obtížnější a nákladnější je pro něj později přejít ke konkurenci.

PODHODNOCENÁ AKCIE SRPNA 2026 – Fundament
Tak jako vždy se nejdřív podíváme na valuační násobky a ukážeme si, jak je akcie levná či drahá, zejména vůči zisku. tržbám či účetní hodnotě.
Při pohledu na P/E vidíme 19,66 a při pohledu do budoucna dokonce 13,22, což značí velmi nízkou cenu vůči zisku na akcii jak vůči průměru celého technologického sektoru, tak i vůči přímím konkurentům firmy.
Další významnou, a pro tuto firmu v konečném důsledku důležitější, metrikou je P/S, kde je firma sice hluboko pod průměrem technologického sektoru, nicméně při porovnání s konkurencí je zhruba na průměrné úrovni.
Na závěr se podíváme na P/B, který sice pro tuto firmu není vyloženě směrodatný, nicméně je silně pod průměrem jak sektoru, tak i pod průměrnými úrovni přímých konkurentů.
Na základě valuačních ukazatelů, jako jsou P/E, fP/E, P/B či P/S, lze říci, že se bavíme o firmě, která je významně levnější než technologický sektor jako celek a zároveň o něco levnější než její přímí konkurenti. Pokud však přihlédneme k její konkurenční výhodě, která stojí zejména na schopnosti propojovat automatizaci, umělou inteligenci a podnikové systémy v rámci jedné platformy, dovolujeme si akcii při současné valuaci označit za atraktivně oceněnou, respektive podhodnocenou.

Dále nás jako vždy zajímají ukazatele rentability. Zcela narovinu, čísla nejsou vyloženě světoborná ale dle metrik ze SimplyWall.st jsou nad průměrem sektoru ROE. Přes 18% rozhodně není špatný výsledek. Při pohledu na ROA vidíme rovněž uspokojivá čísla a ROIC který je pro UiPath nejdůležitější je na téměř 16,6%. Jednoduše řečeno: firma dokáže z každých 100 $ kapitálu, který používá v podnikání, vytvořit přibližně 16,60 $ provozního výnosu po zohlednění daní. Na firmu, která se dostala teprve před nedávnem do zisku je to naším pohledem velmi slušná hodnota, kterou je ale důležité sledovat, zda náhodou nemá klesající tendenci.
Další významnou metrikou která přispívá k celkovému obrázku efektivity podnikání jednotlivých firem jsou marže, a hrubá marže přes 80% je jednou z nejlepších nejen v daném sektoru, ale celkově na burze. Zde je důležité říct, že PATH drží takto vysokou marži již delší dobu, tudíž se nejedná o nějaký výstřelek. Při pohledu na provozní marži je vidět, že je firma ve vývoji a má kde dávat peníze, jelikož provozní marže je jen 6,28%, ať si lépe i začátečník dovede představit, co to znamená: Z každých 100$ tržby po nákladech na vývoj, prodej, marketing, administrativu atd. zůstane jen 6,28 $ provozního zisku.
Potom zde máme ještě čistou ziskovou marži a ta je na úrovni 19,58%. Když je zisková marže vyšší než provozní, tak to znamená, že firma má další příjmy mimo své hlavní podnikání, které navyšují její čistý zisk – u PATH jde především o výnosy z hotovosti a investic a také daňové položky.
Dále je dobré vědět u tohoto typu firmy, jaká je EPS, neboli zisk na akcii. V současné době vychází EPS zhruba na 8,7%, ale do budoucích let se očekává zlepšení. Právě EPS je jedna z nejdůležitějších metrik, kterou máme v plánu u této firmy sledovat – důležité je, aby EPS mělo rostoucí tendenci.
Investora by téměř vždy mělo zajímat, jak je na tom firma v otázce dluhu a při pohledu na UiPath vidíme, že firma nemá téměř žádný dluh to znamená, že výzkum financuje z vlastních příjmů, a tudíž jsou nižší metriky jako například velký rozdíl mezi hrubou a provozní marží obhajitelné.
V tomto případě by nám nevadilo, kdyby společnost část výzkumu financovala dluhem, navíc ještě v současné situaci, kde se překlápí do zisku, nicméně v případě jakékoli krize, problému či černé labuti bude pro UiPath jednodušší celou situaci ustát.
Na úplný závěr jsme si ve Fundamentálním rozboru nechali návrat hodnoty akcionářům. Dovolíme si tvrdit, že nikoho nepřekvapí fakt, že UiPath nevyplácí dividendu, nicméně firma má poměrně zajímavý BuyBack program, který vychází na 6% ročně.
Rekapitulace fundamentálního rozboru
Podle valuačních ukazatelů vychází UiPath jako výrazně levnější než technologický sektor jako celek a mírně levnější i než jeho přímí konkurenti – a to i přesto, že firma disponuje jasnou konkurenční výhodou v podobě propojení automatizace, umělé inteligence a podnikových systémů do jedné platformy. Z pohledu rentability firma vykazuje slušnou návratnost kapitálu, což je na firmu, která se do zisku dostala teprve nedávno, pozitivní signál – je ale potřeba dál sledovat, jestli tahle čísla časem neklesají. Hrubá marže patří k nejlepším na celé burze a firma si ji drží dlouhodobě, zatímco provozní marže je zatím poměrně tenká, což ukazuje, že firma většinu svého hrubého výnosu reinvestuje zpátky do vývoje, prodeje a marketingu, místo aby si ho nechávala jako zisk.
Firma nemá téměř žádný dluh, takže si svůj výzkum a růst financuje z vlastních zdrojů – to sice v dobrých časech znamená o něco nižší provozní efektivitu, ale zároveň dává firmě mnohem větší odolnost, kdyby přišla jakákoliv krize nebo neočekávaný problém. Firma nevyplácí dividendu, místo toho ale pravidelně odkupuje vlastní akcie, čímž vrací hodnotu akcionářům jinou cestou. Celkově UiPath působí jako firma na pomezí dvou fází – tedy jako podnik, který si už prošel nejtěžším obdobím ztrátovosti a dnes stojí na prahu zralejší, ziskové etapy, ale zatím nemá tak vyladěnou provozní efektivitu jako etablovaní giganti technologického sektoru, což při současné nízké valuaci může pro trpělivého investora představovat zajímavý poměr rizika a potenciálního výnosu.
Jak vnímají analytici akcii PATH ?
Při pohledu na to, jak tuto firmu vnímají bankovní a analytické domy vidíme, že existuje celkem 15 doporučení a pouze jedno doporučuje prodávat, dvě nakupovat a zbytek držet – pro nás je ovšem důležitější znát odhady analytických domů a ty vnímají jako nejnižší cenu 12$ a naopak nejpozitivnější výhled vychází na 15$ za kus.

Jak kupoval a prodával vrcholový management své akcie?
Vedení společnosti UiPath ve sledovaném období realizovalo téměř výhradně prodeje akcií. Nejaktivnějším insiderem byl spoluzakladatel a generální ředitel Daniel Dines, který postupně odprodával akcie v řadě transakcí převážně v cenovém rozpětí 12 až 19 USD za akcii. K prodejům se připojili také provozní ředitel Ashim Gupta, hlavní právník Brad Brubaker a další členové vedení. V průběhu roku 2026 se objevilo také několik transakcí typu Stock Award (Grant), které představují standardní akciové odměny managementu, nikoliv nákupy akcií na volném trhu. Celkový obrázek insider obchodů je tak jednoznačný – ve sledovaném období převažovaly prodeje, zatímco žádný člen vedení nenakoupil akcie společnosti za vlastní prostředky.
Z pohledu akcionáře nejsou rozsáhlé prodeje managementu ideálním signálem, zejména pokud se uskutečňují ve větším objemu. Na druhou stranu je potřeba připomenout, že Daniel Dines je zakladatelem společnosti a významná část jeho majetku je dlouhodobě navázána právě na akcie UiPath. Pravidelné odprodeje proto mohou představovat běžnou diverzifikaci osobního majetku nebo realizaci zisků po uvolnění akciových odměn, nikoliv nutně nedůvěru ve firmu. Přesto bychom absenci jakýchkoliv nákupů ze strany insiderů hodnotili spíše jako mírně negativní signál a zohlednili ji při stanovení bezpečnostního polštáře (safety marginu) pro naši odhadovanou férovou hodnotu akcie.
Superinvestoři
Co se týče superinvestorů, tak ti u této akcie nejsou nikterak aktivní – v současné době UiPath drží pouze Mairs & Power Funds, který začal budovat pozici v 3Q/25 a před nedávnem (1Q/26) provedl významné navýšení své pozice. Nicméně i přes zmíněný nákup se jedná o 20. nejmenší pozici v jeho portfoliu čítajícím 245 firem, tudíž asi nikoho nepřekvapí, že je podíl UiPath spíše zanedbatelný.
Hlavní akcionáři
Mezi hlavními akcionáři najdeme, pro většinu investorů, známá jména jako například BlackRock, Vanguard a nebo třeba banku UBS. Nicméně co je zde zajímavé, tak bezkonkurenčně hlavním držitelem akcií je spoluzakladatel a současný generální ředitel firmy Daniel Dines, který má téměř 20% podíl.

Na přiloženém obrázku jsou pouze akcionáři vlastnící přes 1,5% společnosti.
Institucionální investoři drží většinu společnosti, konkrétně vlastní přibližně 65,6 % akcií, což znamená solidní důvěru velkých fondů a profesionálních správců kapitálu, byť je tento podíl citelně nižší než u zavedených a vyzrálých firem. Výrazně nápadnější je podíl individuálních insiderů, kteří drží přibližně 20,8 % společnosti – tedy zhruba dvacetkrát víc než u Aptaru. Tenhle vysoký podíl je logický vzhledem k tomu, že se do vedení firmy v roce 2024 vrátil zakladatel Daniel Dines, který si jako spoluzakladatel dlouhodobě drží významný podíl ve firmě. Veřejnost (retailoví investoři) vlastní zhruba 13,5 % akcií, zatímco stát nebo vládní subjekty drží jen zanedbatelných 0,0648 % a soukromé společnosti pouhých 0,00751 %.
Z našeho pohledu jde o vlastnickou strukturu typičtější pro mladší, zakladatelem vedenou technologickou firmu než pro zavedeného giganta. Vyšší podíl insiderů znamená silnější sladění zájmů vedení s akcionáři – pokud se firmě daří, profituje z toho přímo i sám zakladatel, což může motivovat k rozhodování s dlouhodobým horizontem.
Sumarizace klíčových aspektů
- Mají k dispozici dostatek finančních údajů?
- Mají dostatečné analytické pokrytí
- Mají záporný vlastní kapitál?
- PATH nemá záporný vlastní kapitál.
- Zlepšili se ziskové marže za poslední rok?
- Ziskové marže se zlepšily nebo se PATH stala ziskovou
- Předpokládá se růst tržeb a zisku?
- Předpokládá se, že zisky porostou v průměru o 1,7 % ročně v příštích 3 letech
- Mají rozumnou úroveň příjmů?
- Příjmy jsou významné (2 miliardy dolarů)
- Jsou tam nějaké informace týkající se nedávných událostí?
- Žádné zjištěné znepokojivé události
- Mají vysoce kvalitní výdělky?
- Výnosy společnosti jsou vysoce kvalitní
- Byli akcionářizředěnýza poslední rok?
- Akcionáři nebyli v uplynulém roce ani v nedávné době významně zředěni
- Je jejich dividendaudržitelná?
- Nevyplácejí dividendy
- Jsou v dobré finanční situaci?
- Jsou prakticky bez dluhů
- Předpokládá se, že dosáhnou ziskovosti?
- Společnost je v současné době zisková
- Mají smysluplnýtržní kapitalizace?
- Tržní kapitalizace je významná (7 miliard dolarů)
- Je cena jejich akciíkapalnýa stabilní?
- Cena akcií byla v posledních 3 měsících ve srovnání s americkým trhem stabilní.
Jaká je férová cena pro nákup?
Pro výpočet férové ceny akcie využíváme náš upravený DCF model a další výpočetní techniky, pomocí kterých kombinovaně určujeme to, co subjektivně považujeme za férové nacenění společnosti. Jedná se o 7 různých výpočtů, které potom „průměrujeme“ dle námi stanovené váhy. Dle tohoto zmíněného výpočtového systému nám férové nacenění firmy vychází na 17,17$ za akcii.
V tomto případě se jedná o jednoho z potenciálních vítězů AI revoluce a proto i safety margin bude méně přísný, proto aplikujeme pouze 20% (cena 13,75$) bezpečnostní polštář, to znamená, že kupujeme ve slevě o velikosti 1/5 vůči tomu, co považujeme za férové nacenění .
Při zohlednění technické analýzy se nám jeví realizovat vstup do pozice zhruba za 11,8$ jako absolutně ideální situace.

Co se týče DCF modelu od společnosti simply wall.st, tam to vypadá ještě optimističtěji, jejich férová cena totiž vychází lehce přes 20$ za akcii, nicméně jak je obecně známo, v našich výpočtech chceme pracovat pokud možno s čísly, které jsou teď aktuálně, popřípadě co byly v nedávné minulosti a ne s odhady jako je tomu u klasických DCF metod VIZ. simply wall.

Kdy máme v plánu koupit a prodat?
Jak již bylo zmíněno, líbí se nám nakupovat akcie této společnosti na ceně nižší než 11,8$ s tím, že cenovka kolem 12 je přijatelná. nicméně to, že takovouto cenu preferujeme my neznamená, že musí být preferovaná vámi.
Při pohledu na odprodej zde máme opravdu významná očekávání – cílová cena kde máme v plánu odprodat celou pozici je 348$ za kus a to do 10-15 let.
Účel této firmy v portfoliu je poměrně jednoznačný, nejedná se o vysoce konzervativní akcii, právě naopak jde o dynamický prvek portfolia, alespoň relativní konzervativita této pozice spočívá v, dle nás, atraktivní ceně. Principiálně nákupem této akcie tvoříme aktivní sázku na AI, nicméně UiPath netvoří infrastrukturu, což je nyní v pozornosti investorů. Pro lepší pochopení naší myšlenky se přesuňme o zhruba 26-28 let zpátky – UiPath není ta firma, která tvoří nákladné projekty jako například datacentra a internetová infrastruktura UiPath je pomyslný google nebo amazon, který začne relativně levnou cestou využívat nové technologie. Sázka na úspěch AI nám tedy přijde bezpečnější a potenciálně výnosnější právě touto cestou než např. nákupem akcií Oracle a podobně.
Každopádně ještě jednou chceme upozornit, že investice obecně přináší určitá rizika a výběr jednotlivých akcií rizikovost navyšuje. Proto chceme důrazně apelovat na každého kdo čte tento článek, abyste při nákupu každé akcie postupovali s co největší obezřetností, vyvarovali se emočním rozhodnutím a veškeré informace (i ty co se dočtete u nás) si sami po vlastní ose prověřili z dat oficiálních zdrojů a celou situaci proanalyzovali a nepodceňovali rizika, která investice na burze přináší, jelikož v nejčernějším případě a krachu společnosti může dojít ke ztrátě celého investovaného kapitálu.

ZÁVĚR
UiPath vnímáme jako firmu na pomezí dvou fází – zvládla nejtěžší období ztrátovosti a přehnané valuace z dob covidového boomu a dnes stojí na prahu zralejší, ziskové etapy. Její hlavní síla je jasná konkurenční výhoda: propojení lidí, softwarových robotů a AI agentů do jedné platformy, kterou zákazníci jednou zavedou a jen těžko od ní odcházejí. Spolu s expanzí do regulovaných odvětví jako finance nebo zdravotnictví to z ní dělá zajímavého kandidáta na profitování z AI i v případě, že by dnešní obecné nadšení kolem umělé inteligence bylo přehnané. Nakupujeme ve fázi, kdy trh firmu kvůli obavám ze zpomalujících se zakázek a nejistotě kolem monetizace agentické strategie podle nás nespravedlivě přehlíží.
Fundamentálně se kondice firmy rok od roku zlepšuje – poprvé v historii dosáhla GAAP zisku, hodnota na akcii roste a firma je prakticky bez dluhu. Valuačně je přitom výrazně levnější než technologický sektor jako celek, což při její konkurenční výhodě považujeme za atraktivní ocenění. Jediný prvek, který do obrazu úplně nezapadá, jsou rozsáhlé prodeje akcií vedením včetně zakladatele Daniela Dinese bez jakýchkoliv nákupů – to přičítáme spíš diverzifikaci jeho osobního majetku (pořád drží skoro 20% podíl), ale promítáme to do vyššího bezpečnostního polštáře.
Akcii PATH vnímáme jako dynamickou, růstovou pozici s vyšší volatilitou než třeba u Aptaru. Nákup pod 11,8 dolaru za akcii považujeme za atraktivní vstupní bod s odpovídajícím bezpečnostním polštářem. Tuhle sázku na AI navíc vnímáme jako bezpečnější a potenciálně výnosnější než investici do firem stavějících nákladnou AI infrastrukturu (datacentra, čipy) – UiPath totiž levně využívá nové technologie, podobně jako kdysi Google nebo Amazon osedlali internetovou revoluci bez nutnosti stavět vlastní drahou infrastrukturu. Kombinace nenahraditelnosti produktu, zlepšující se ziskovosti a nízké valuace je důvodem, proč UiPath považujeme za zajímavého kandidáta do dynamičtější části portfolia.
V rubrice „OBCHODNÍ MĚSÍC“ aneb, Co se událo na trzích v červenci 2026 se společně podíváme na, pro nás, nejdůležitější a zároveň nejzajímavější události, které se odehrály nejen v našem portfoliu, ale i na globálních trzích v uplynulém měsíci.
Hned na úvod chceme zmínit, že se jedná pouze o náš autorský pohled na věc a už z podstaty věci se nemůže jednat o finanční poradenství či doporučení k nákupu jakýchkoli cenných papírů (a jiných nástrojů), jelikož investování je vždy o osobních preferencích a hlavně o osobní toleranci k riziku, které je u každého jiné a proto doporučujeme, vždy vše zanalyzovat po vlastní ose.
Fervo Energy Company [FRVO]
Ve středu 1.7.2026 jsme nový měsíc otevřeli novou pozicí v našem portfoliu. Za 28,19$ za akcii jsme začali budovat naši pozici v akciích společnosti Fervo Energy. Další nákupy plánujeme na ceně 17,9$, popřípadě v okamžik, kdy se společnost přehoupne do zisku.
Fervo Energy Company je americká geotermální energetická firma se sídlem v Houstonu v Texasu, kterou roku 2017 založili Tim Latimer a Jack Norbeck s cílem komerčně zúročit technologii tzv. enhanced geothermal systems – v podstatě kombinaci klasických frakovacích a vrtných postupů (známých z ropného a plynárenského sektoru) s horizontálním vrtáním a distribuovaným optickým vláknovým snímáním, díky čemuž lze geotermální elektrárny stavět prakticky kdekoliv a ne jen v místech s přirozenými geotermálními rezervoáry; firma mezi své investory řadí i Billa Gatese a strategicky spolupracuje s Devon Energy i Googlem (rámcová dohoda na 3 GW geotermálního výkonu).
Fervo vstoupilo na Nasdaq pod tickerem FRVO 13. května 2026. Akcie, které hned v prvních třech dnech rostly o zhruba 19% a od té doby už jen klesají.
Díky tomu, že se jedná o firmu která negeneruje zhodnocení a s pravděpodobností hraničící s jistotou se na tomto scénáři v dohledných měsících, a nejspíš i letech, nic nezmění, je nutno k nákupu této akcie přistupovat čistě spekulativně. V obecné rovině vidíme v geotermice budoucnost, nicméně je složité, ba až nemožné, odhadnout, která z firem bude v tomto segmentu tvořit za pár desetiletí budoucnost a která do té doby stihne zkrachovat.
Nákup jako je tento přesně ukazuje, proč není dobrý nápad jakéhokoli investora bezhlavě kopírovat.
EDIT 29.7.2026 Akcie ve středu 29.7 klesly o více než 19%, tudíž jsme realizovali dokoupení akcií na ceně 17,86$ za kus, naše průměrná nákupní cena je nyní 21,99%.
Takto markantní pokles ceny mohl být způsoben například aktivitou v DarkPoolech, nicméně jako pravděpodobnější vnímáme. že pohyb odstartovala zpráva z The Wall Street Journal. WSJ píše, že investoři začali být mnohem skeptičtější k firmám, které slibují dodávat elektřinu datovým centrům až v budoucnu. Fervo je v tomto koši společně s některými advanced-nuclear firmami. Jinými slovy, trh v současné fázi začíná penalizovat sliby a naopak oceňovat schopnost vydělat peníze. Nicméně zmíněný důvod je pouze naše spekulace, jelikož se nám nepodařilo dohledat nic konkrétního.
General Mills [GIS]
Středeční den mimo nové akcie v portfoliu přinesl i růst ceny akcií společnosti General Mills a to o 8,53%. Společnost General Mills jsme do našeho portfolia přidávali 19.3.2026 a po včerejším růstu se naše pozice konečně přehoupla do zelených čísel, konkrétně +2,45% (a další 0,2% na kurzovním rozdílu).
Za růstem společnosti General Mills stálo zveřejnění hospodářských výsledků, kde příjmy sice přesáhly tržní odhad jen o 0,46%, nicméně zisk překonal výhledy o 19,16%. Pojďme se tedy podívat na to, jak hospodářské výsledky společnosti General Mills vypadaly v širším úhlu pohledu.
POZITIVNÍ ASPEKTY
- Splnění slibovaných výsledků
- Upravený (očištěný o jednorázové vlivy) zisk na akcii ve čtvrtém čtvrtletí dosáhl 0,95 dolaru, což je meziročně o 27 % více.
- Tento výsledek přesně odpovídal tomu, co firma sama předem investorům avizovala, což trh vnímá jako důkaz spolehlivosti vedení.
- Zlepšující se ziskovost hlavního byznysu
- Hrubá marže (kolik firmě zůstane z tržeb po odečtení výrobních nákladů) vzrostla ve čtvrtletí o 2,4 procentního bodu na 34,8 %.
- Znamená to, že firma dokáže z každého prodaného dolaru vytěžit více zisku než před rokem.
- Dvouciferný růst upraveného provozního zisku
- Upravený provozní zisk za čtvrtletí stoupl o 13 % v konstantních měnových kurzech.
- To ukazuje, že běžný provoz firmy funguje lépe, než by se mohlo zdát z celkových účetních čísel zatížených odpisy.
- Upravený provozní zisk za čtvrtletí stoupl o 13 % v konstantních měnových kurzech.
- Silný růst v mezinárodních trzích
- Segment International zvýšil tržby za čtvrtletí o 16 % a provozní zisk dokonce o 81 % (72 % po očištění o vliv měnových kurzů).
- Růst táhly zejména Brazílie, Evropa, Indie a Čína, což snižuje závislost firmy na americkém trhu.
- Plán masivních úspor nákladů
- Vedení oznámilo cíl ušetřit 3 miliardy dolarů do roku 2030, z čehož 750 milionů dolarů má přijít už v příštím fiskálním roce.
- Úspory mají pomoci pokrýt rostoucí ceny surovin a zároveň uvolnit peníze na investice do značek.
- Pokračující výplata dividendy
- Firma vyplácí čtvrtletní dividendu 0,61 dolaru na akcii a dělá to nepřetržitě už 127 let.
- Dlouhá historie nepřerušených výplat je pro investory hledající stabilní příjem silným signálem důvěryhodnosti.
- Firma vyplácí čtvrtletní dividendu 0,61 dolaru na akcii a dělá to nepřetržitě už 127 let.
- Očekávané zlepšení přeměny zisku na hotovost
- Pro příští rok firma plánuje, že si z upraveného zisku po zdanění promění na skutečnou hotovost přibližně 95 %, oproti 85 % v uplynulém roce.
- Více hotovosti dává firmě větší prostor na dividendy, odkupy akcií nebo splácení dluhů.
- Zjednodušení portfolia prodejem slabších částí
- Prodej americké jogurtové divize přinesl jednorázový zisk přes 1 miliardu dolarů a firma navíc prodává i brazilskou pobočku.
- Cílem je soustředit se na výnosnější části podnikání a zbavit se byznysu, který firmu zpomaloval.
- Snižování zadlužení
- Během roku firma splatila dluhopisy za 2,8 miliardy dolarů, což je více, než si nově půjčila (2 miliardy dolarů).
- To ukazuje snahu vedení zlepšovat finanční zdraví firmy a snižovat úrokové náklady do budoucna.
- Jasný plán obratu k růstu tržeb
- Vedení firmy popsalo konkrétní kroky, jak zastavit propad tržeb – větší investice do inovací produktů, výživnějšího složení (protein, vláknina) a silnějších značek.
- Trh obvykle oceňuje, když má management srozumitelný a konkrétní plán, nikoli jen obecné sliby.
NEGATIVNÍ ASPEKTY
- Obrovská účetní ztráta ve čtvrtletí
- Čistá ztráta ve čtvrtém čtvrtletí dosáhla 2 miliardy dolarů, tedy 3,74 dolaru ztráty na akcii.
- Loni přitom firma za stejné období vydělávala 0,53 dolaru na akcii – jde o dramatický obrat k horšímu.
- Ztráta za celý fiskální rok
- Za celý rok 2026 firma skončila se ztrátou 88 milionů dolarů, zatímco rok předtím vydělala 2,3 miliardy dolarů.
- I když je důvodem hlavně jednorázový odpis, jde o výsledek, který nelze jen tak přehlédnout.
- Za celý rok 2026 firma skončila se ztrátou 88 milionů dolarů, zatímco rok předtím vydělala 2,3 miliardy dolarů.
- Masivní odpis hodnoty značek a firem
- Firma odepsala 1,8 miliardy dolarů z hodnoty některých svých značek a dříve koupených firem, zejména v segmentu domácích mazlíčků (Nudges, Uncle Toby’s, True Chews).
- Odpis znamená přiznání, že tyto části byznysu mají nižší hodnotu, než se dříve předpokládalo.
- Ztráta z plánovaného prodeje Brazílie
- Firma zaúčtovala ztrátu přes 1 miliardu dolarů, protože brazilskou divizi prodává za nižší cenu, než v jaké ji měla v účetnictví.
- To signalizuje, že tato část podnikání byla méně hodnotná, než se čekalo.
- Pokles celkových tržeb
- Celkové tržby za rok klesly o 5 % na 18,4 miliardy dolarů.
- I po očištění o vlivy akvizic a prodejů (tzv. organický růst) tržby klesly o 2 %, což znamená, že firma prodává méně produktů, ne víc.
- Očekávaný další pokles zisku v příštím roce
- Pro fiskální rok 2027 firma sama předpovídá pokles upraveného provozního zisku o 8 až 13 %.
- Když firma sama čeká zhoršení výsledků, investoři to zpravidla vnímají negativně.
- Slabost klíčového amerického segmentu
- Segment North America Retail (prodej v obchodech v USA a Kanadě, největší část firmy) měl za rok tržby nižší o 11% a provozní zisk nižší o 20%.
- Jde o jádro celého byznysu, takže jeho slabost má na celkové výsledky největší váhu.
- Pokles objemu prodaného zboží
- Celkový objem (počet prodaných kusů) klesl za rok o 8 procentních bodů, což firma jen částečně kompenzovala vyššími cenami.
- To naznačuje, že zákazníci kupují méně produktů, případně přecházejí ke konkurenci nebo levnějším alternativám.
- Vyšší efektivní daňová sazba
- Efektivní daňová sazba za celý rok vyskočila na 102,2 % oproti 20,2 % předloni, hlavně kvůli neodečitatelnému odpisu goodwillu.
- I když jde z velké části o účetní jev, výrazně to zhoršilo vykázaný čistý výsledek.
- Nejistota kolem budoucích akvizic a odprodejů
- Firma upozorňuje, že dopad měnových kurzů, odprodejů a příštích akvizic na rok 2027 nelze spolehlivě odhadnout.
- Taková nejistota ztěžuje investorům predikci budoucích výsledků a může zvyšovat vnímané riziko investice.
TRŽNÍ VÝHLED
- Vedení General Mills očekává, že růst kategorií potravin zůstane v příštím roce v souladu s nedávnými trendy, tedy pod dlouhodobým historickým průměrem, a to kvůli přetrvávající náročné spotřebitelské náladě. Poté, co firma dokončila základní cenové úpravy v roce 2026 se v roce 2027 zaměří především na inovace a vylepšování produktů, které reagují na aktuální požadavky zákazníků – jde zejména o zdravější složení s vyšším obsahem bílkovin a vlákniny, výraznější chutě a produkty přizpůsobené potřebám majitelů domácích mazlíčků. Tento přístup má posílit atraktivitu značek a zlepšit vývoj organických tržeb.
- Na úrovni hospodářského výsledku firma plánuje díky úsporným programům (především iniciativě Holistic Margin Management a globální transformaci) ušetřit alespoň 750 milionů dolarů, což by mělo pomoci vykompenzovat rostoucí náklady na vstupy a zároveň financovat investice do značek. Konkrétně firma pro rok 2027 očekává pokles organických tržeb až o 1,5 % nebo naopak jejich růst až o 0,5 %, pokles upraveného provozního zisku o 8 až 13 % v konstantních měnových kurzech, upravený zisk na akcii v rozmezí 3,00 až 3,20 dolaru a přeměnu upraveného zisku na volnou hotovost na úrovni přibližně 95 %. Firma zároveň upozorňuje, že kombinovaný vliv odprodejů, měnových kurzů a odeznění letošního 53. týdne sníží příští rok vykázaný růst tržeb o zhruba 2 procentní body.
SK hynix [000660]
Ve čtvrtek 2.7.2026 klesaly na jihokorejské burze akcie společnosti SK hynix o 14,57% a jen pro zajímavost,. i přes tento propad jsou akcie SK hynix od začátku loňského roku dražší o 1180%.
SK Hynix je jihokorejská technologická společnost založená v roce 1983 pod názvem Hyundai Electronics. Od roku 1996 jsou její akcie obchodovány na korejské burze, v roce 2003 došlo k restrukturalizaci, proto až od tohoto okamžiku začíná graf. Dnes SK hynix patří mezi největší světové výrobce paměťových čipů a polovodičů. Společnost se specializuje především na výrobu DRAM a NAND Flash pamětí, které jsou nezbytnou součástí serverů, datových center, chytrých telefonů, počítačů i systémů umělé inteligence. Právě díky svému silnému postavení na trhu s HBM (High Bandwidth Memory) pamětmi, které využívají nejvýkonnější AI čipy, se SK Hynix v posledních letech zařadila mezi klíčové dodavatele pro největší technologické společnosti na světě.
Za propadem akcií stálo oznámení o tom, že se firma chystá vstoupit na americkou (vstup by se měl odehrát 10.7) technologickou burzu a pro tyto účely vytvoří nové akcie, čímž „naředí“ stávající akcionáře (firma v podstatě udělá pravý opak BuyBacku). Podle současných odhadů jde firma na burzu vybrat kapitál o celkové výši 29 mld $. Tyto peníze chce firma využít mimo jiné na výstavbu nové továrny, aby rozšířila výrobní kapacity, které jsou již nyní zarezervovány až do konce příštího roku.
Na americké burze nebudou k mání klasické akcie, nýbrž akcie ADS.
Jen pro zajímavost, toto IPO má potenciál zapsat se jako druhé největší v historii lidstva a předstihnout vstup Saudi Aramca, které bylo největším vstupem až do minulého měsíce, kdy rovněž na americkou technologickou burzu vstoupila firma SpaceX.
EDIT: Firma nakonec byla nahodnocena na 26,5 miliardy, čímž se potvrdila spekulace o tom. že jde o druhé největší IPO v historii kapitálových trhů. Mimo to je vstup SKHY největší americké IPO zahraniční (neamerické) společnosti v historii, čímž překonal dřívější rekord čínské Alibaby.
Ať jsme úplně fér, Saudi Aramco ještě pár měsíců zpátky drželo prvenství největšího IPO 25,6 miliardy USD, nicméně po zohlednění opcí se celková hodnota IPA vyšplhala až na 29,4 mld. USD, takže teoreticky SK Hynix nebylo druhé, ale třetí největší.
Rocket Pharmaceuticals [RCKT]
I ve čtvrtek bylo divoko, nejen na globálních trzích, ale i v našem portfoliu. Tentokrát se přihlásila o pozornost společnost Rocket Pharmaceuticals svým růstem o 9,09%, nicméně i přes tento obstojný denní pohyb zůstává naše pozice v mínusu a to o 72,21% (v dolarovém vyjádření).
Za růstem akcií pravděpodobně stálo, že společnost Rocket Pharmaceuticals oznámila změnu ve vedení finančního oddělení. Dosavadní viceprezident financí, senior controller, pokladník a hlavní účetní pracovník John Militello odstoupí ze všech svých funkcí k 7. červenci 2026, přičemž důvodem jeho odchodu je snaha věnovat se novým profesním příležitostem. Od 8. července 2026 jej ve funkci Principal Accounting Officer nahradí Joseph Manhede, který ve společnosti od dubna 2026 působí jako Associate Vice President a Corporate Controller. Manhede má více než dvacetileté zkušenosti z oblasti financí a účetnictví, dříve zastával vedoucí pozice ve společnostech Outlook Therapeutics, Amneal Pharmaceuticals, Unilife a Celator Pharmaceuticals, svou kariéru zahájil v Deloitte a je držitelem licence CPA i titulu MBA.
Káva a Kakao
V pondělí 6.7.2026 naší pozornost přivábil komoditní trh, kde káva uzavřela den o 15,21% dráž (v maximech zhruba 17,8%) a kakao, které připsalo 13,96% (v maximech cca 14,35%).
Za růstem obou komodit stojí počasí – v případě kávy ohrožuje úrodu suché léto v Brazílii a kakaovníky trápí naopak extrémně silné deště, zejména v západní Africe.
Právě Brazílie tvoří zhruba 40% celosvětové produkce kávy. U kakaa západní Afrika tvoří dokonce až 70% globálních dodávek, tudíž je přirozené, že klimatické podmínky a potenciálně nízká úroda kvůli suchům dokáže takto markantně změnit cenu zmíněných komodit
Jen pro představu, v říjnu loňského roku jsme kupovali bavlnu a na ní nyní generujeme 10,67% i po odečtení kurzovního rozdílu, který nyní tvoří zhruba -0,5%. Právě povodí řeky Amu Darya sužuje v současnou dobu, stejně jako Brazílii, sucho a prakticky nulové srážky, stejný problém aktuálně prožívá i Čína, která je světová jednička v produkci bavlny a světová dvojka (Indie) trpí srážkovým deficitem ve výši téměř 40 % oproti dlouhodobému průměru. Stal se tak třetím až pátým nejsušším červnem v Indii od začátku oficiálního měření v roce 1901.
easyJet [EZJ]
V Pátek 10.7.2026 uzavřely akcie easyJet o 14,13% dražší a to díky zprávám o akvizici. Novým vlastníkem této firmy se může stát investiční společnost Apollo Global Management, jejíž akcie reagovaly jen vlažně, a to růstem o 0,42% (jen pro představu ve čtvrtek akcie Apolla přidávaly zhruba 1,45% a cenné papíry easyJet dokonce oslabovaly a to o 0,5%).
EasyJet plc je britská nízkonákladová letecká společnost založená v roce 1995 podnikatelem Stelios Haji-Ioannou se sídlem na letišti London Luton Airport. Na londýnskou burzu vstoupila v roce 2000 a dnes patří mezi největší nízkonákladové aerolinky v Evropě. Zaměřuje se na pravidelnou osobní leteckou dopravu, provozuje rozsáhlou síť krátkých a středně dlouhých linek do stovek destinací a kromě samotných letů nabízí také doplňkové služby jako jsou balíčky dovolených, rezervace ubytování či pronájem automobilů.
Apollo Global Management je americká investiční společnost založená roku 1990 v New Yorku, která od roku 2011 obchoduje na burze a zaměřuje se na správu alternativních investic, private equity, úvěrové financování, infrastrukturu, nemovitosti a správu kapitálu pro institucionální i soukromé investory.
Bohužel TradingView nenabísí ke sdílení formou online grafu akcie londýnské burzy, proto přikládáme alespoň kotaci na německé burze která je spíše doplňková, nicméně pro představu jak se vyvíjí cena akcií společnosti více než dostačující.
Jak již bylo nastíněno, za růstem easyJet stálo oznámení, že vedení společnosti podporuje návrh Apolla ve výši 7,15 libry za akcii, a stáhlo dřívější podporu nabídce Castlelake, která činí 6,90 libry za akcii.
ZAJÍMAVOST: Uzavírací cena akcie EZJ na londýnské burze činí 6,72 GBP, respektive 672,2 pencí Za předpokladu, kdy by Apollo realizovalo nákup easyJet za zmíněnou cenu, tak za akcie zaplatí o 6,4% víc, než je cena aktuální. I předchozí nabídka od Castlelake představuje zhruba 2,7% prémii vůči aktuální ceně, což je mimochodem jedna z možných investičních strategií.
Pokud naleznete akvizici která je na spadnutí a vy jako investoři věříte že to dopadne dobře a akcie se prodává levněji než jaká má být cena odkupu, lze profitovat na rozdílu, tedy za předpokladu, že k akvizici opravdu dojde a to za očekávaných podmínek.
GE HealthCare Technologies [GEHC]
Před časem jsme do našeho portfolia nakupovali akcie společnosti GE HealthCare a v úterý 14.7.2026 došlo k poklesu ceny akcií této společnosti o 5,59%.
Akcie společnosti GE HealthCare Technologies oslabily poté, co na opčním trhu výrazně vzrostla implikovaná volatilita u call opcí se splatností 18. září 2026. Ta naznačuje, že investoři očekávají v blízké době výraznější cenový pohyb, což zvyšuje nejistotu kolem dalšího vývoje akcie. Negativní sentiment podpořilo také hodnocení analytiků společnosti Zacks, kteří akcii ponechávají na doporučení „Sell“, přestože v posledních dvou měsících došlo k mírnému navýšení odhadu zisku na akcii pro aktuální čtvrtletí. Trh tak v současnosti více zohledňuje zvýšenou nejistotu a očekávání vyšší volatility než mírné zlepšení fundamentálních odhadů.
X-Energy [XE]
Ve středu 15.7.2026 jsme dokupovali akcie spoelnčosti X-Energy a to ještě v předobchodní fázi na ceně 15,42$ za kus. Tímto nákupem se nám podařilo naprůměrovat nákupní cenu celé pozice na 21,88 za kus. V současné době tedy držíme otevřenou ztrátu zhruba 28,5%.
Další plán s pozicí je následující: pokud akcie X-Energy bude pokračovat v poklesu, na ceně 14,40$ provedeme další dokoupení akcií. Co se týče cíle, tak v tomto jsme konstantní redukovat pozici. Začneme na cenovce 59,9$ za akcii.
EDIT následující dokup akcií X-Energy proběhl 16.7.2026 a to na ceně 13,5$ – naše průměrná nákupní cena tedy činí 19,49$ za akcii a nyní jsme v mínusu o 30,01% bez zohlednění kurzovního rozdílu (po zohlednění je to -29,35%).
X-Energy je taková hvězda tohoto měsíce, jelikož v pondělí 20.7 jejich akcie rostly o 11,7%. Celkově tak naše pozice zůstává ve zhruba 20% ztrátě.
Za růstem pravděpodobně stálo to, že se akcie dostaly pro některé investory na atraktivní ceny, navíc celou situaci umocnilo pár zpráv z tohoto měsíce. Například Mezinárodní energetická agentura (IEA) publikovala v červenci zprávu, která výrazně posílila narativ kolem jaderné energetiky. IEA odhaduje, že spotřeba elektřiny datových center do roku 2030 více než zdvojnásobí na přibližně 945 TWh.
Dlaší poměrně klíčová záležitost je potvrzení naší investiční teze, kterou zde na stránkách razíme již od našeho zařazení firmy Energy fuels do portolia a to, že poslední články z Financial Times mluví o tom, že kapitál nyní míří do firem, které budou AI zásobovat elektřinou – tedy výrobců elektřiny, přenosových sítí a zejména společností vyvíjejících malé modulární reaktory (SMR), kam patří i X-Energy.
Navíc další výhoda stojí na tom, že X-Energy není jen výrobce reaktorů Xe-100, ale i jedna z mála firem, které mají licenci na výrobu pokročilého paliva TRISO/HALEU, což firmě utváří nespornou konkurenční výhodu a případnou prediktabilitu příjmů. .
Dění na blízkém východě
Hasbro [HAS]
V Úterý 21.7.2026 naše pozornost zavítala k akciím Hasbro, které jsme zhruba před rokem zmínili na našich stránkách, nicméně firmu jako takovou jsme si doposud nepředstavili a tím že v úterý akcie Hasbro posílily o 8,81% je na čase říct si o této firmě víc.
Společnost Hasbro byla založena roku 1923 v americkém státě Rhode Island bratry Henrym a Helalem Hassenfeldovými. Na burze NASDAQ se obchoduje od roku 1972. Dnes patří mezi největší světové výrobce hraček a zábavního obsahu. Vyrábí známé značky jako Monopoly, Nerf, Play-Doh, My Little Pony, Transformers nebo Dungeons & Dragons a vedle hraček se zaměřuje také na deskové hry, sběratelské karetní hry, licencovaný merchandising a tvorbu filmového i televizního obsahu.
Za zmíněným růstem o 8,81% stálo zveřejnění výsledků hospodaření, kde příjmy přesáhly tržní odhady o 6,62% a zisky překonaly výhledy dokonce o 10,67%. Pojďme se nyní podívat na výsledkovou zprávu ať známe širší kontext celé situace.
POZITIVNÍ ASPEKTY
- Silný růst tržeb a ziskovosti
- Společnost Hasbro se po náročnějším období vrátila k velmi solidnímu růstu. Ve druhém čtvrtletí roku 2026 vzrostly tržby meziročně o 16 % a za celé první pololetí o 15 %, což potvrzuje, že poptávka po produktech společnosti zůstává velmi silná.
- Společně s růstem tržeb se výrazně zlepšila také ziskovost. Provozní zisk meziročně vzrostl o 14 %, což ukazuje, že společnost nejen více prodává, ale zároveň dokáže efektivně řídit své náklady.
- Díky lepším než očekávaným výsledkům vedení společnosti zvýšilo finanční výhled na celý rok 2026. To je pro investory pozitivní signál, protože management obvykle zvyšuje očekávání pouze tehdy, pokud věří v pokračování silného růstu.
- Magic: The Gathering je hlavním motorem růstu
- Největší značkou společnosti je karetní hra Magic: The Gathering, která dosáhla historicky nejlepších výsledků. Poprvé za více než třicetiletou historii překonaly čtvrtletní tržby této značky hranici 500 milionů dolarů.
- Příjmy této značky vzrostly meziročně o více než 30 %, především díky novým edicím a spolupráci se značkou Marvel. Společnost zároveň uvádí, že poptávka po dalších připravovaných edicích zůstává velmi vysoká.
- Vedení firmy označuje Magic za jednu z nejstabilnějších zábavních značek na světě. Hra si již více než třicet let udržuje miliony aktivních hráčů a pravidelně přitahuje nové fanoušky, což vytváří dlouhodobý zdroj příjmů.
- Silné portfolio známých světových značek
- Hasbro není závislé pouze na jedné hračce nebo jedné hře. Společnost vlastní desítky známých značek, mezi které patří Monopoly, Nerf, Play-Doh, Transformers, Peppa Pig nebo Dungeons & Dragons.
- Díky širokému portfoliu dokáže firma oslovovat děti i dospělé zákazníky a není závislá pouze na jedné věkové skupině nebo jednom produktu. To výrazně snižuje podnikatelské riziko.
- Velkou výhodou jsou také licenční spolupráce se světově známými značkami jako Marvel, Star Wars nebo nově Nintendo. Tyto licence pomáhají společnosti pravidelně přinášet nové produkty a zvyšovat prodeje.
- Silná finanční situace
- Společnost vytváří vysoké provozní cash flow, tedy skutečné peníze ze své běžné činnosti. Za první polovinu roku vygenerovala více než 600 milionů dolarů provozní hotovosti.
- Hasbro zároveň pokračuje ve splácení svého dluhu, čímž postupně snižuje finanční riziko společnosti a vytváří lepší podmínky pro budoucí růst.
- Firma pravidelně vyplácí dividendu a současně odkupuje vlastní akcie. Tím vrací část vydělaných peněz přímo akcionářům, což bývá jedním z ukazatelů zdravé společnosti.
- Rozvoj digitálního podnikání
- Hasbro už dávno není pouze výrobcem hraček. Stále větší část podnikání tvoří digitální hry, mobilní aplikace a licencování značek do videoher.
- Společnost se rozhodla ukončit méně perspektivní projekty a soustředit investice pouze do titulů, u kterých očekává vysokou návratnost. Díky tomu by měla být budoucí ziskovost digitální divize vyšší.
- Vedení zároveň očekává, že náklady na vývoj digitálních her budou v následujících letech postupně klesat, zatímco příjmy z již zavedených platforem budou dále růst.
NEGATIVNÍ ASPEKTY
- Vysoká závislost na značce Magic: The Gathering
- Přestože je Magic největší předností společnosti, představuje zároveň i určité riziko. Významná část současného růstu i zisků pochází právě z této jediné značky.
- Pokud by zájem hráčů začal v budoucnu klesat nebo se objevil silný konkurenční produkt, mohlo by to mít citelný dopad na hospodaření celé společnosti.
- Přestože je Magic největší předností společnosti, představuje zároveň i určité riziko. Významná část současného růstu i zisků pochází právě z této jediné značky.
- Pokračující pokles zábavní divize
- Divize zaměřená na filmy a televizní produkci zaznamenala meziroční pokles tržeb přibližně o 20 %.
- To ukazuje, že tato část podnikání zatím nedokáže růst stejným tempem jako divize her nebo hraček.
- Divize zaměřená na filmy a televizní produkci zaznamenala meziroční pokles tržeb přibližně o 20 %.
- Vyšší výrobní náklady
- Společnost upozorňuje na růst nákladů způsobený vyššími cly, dražší dopravou a rostoucími výrobními náklady. Tyto faktory snižují celkovou ziskovost firmy.
- Pokud by tyto náklady dále rostly, může být společnost nucena zdražovat své produkty, což by mohlo negativně ovlivnit poptávku.
- Společnost upozorňuje na růst nákladů způsobený vyššími cly, dražší dopravou a rostoucími výrobními náklady. Tyto faktory snižují celkovou ziskovost firmy.
- Kybernetický útok
- V první polovině roku 2026 byla společnost zasažena neoprávněným přístupem do své počítačové sítě, který způsobil výpadky provozu a dočasně snížil tržby.
- Přestože vedení uvádí, že většina problémů již byla odstraněna, firma očekává, že určité náklady spojené s řešením incidentu se objeví i v dalších obdobích.
- Neúspěšné digitální projekty
- Hasbro odepsalo přibližně 56 milionů dolarů kvůli zrušení nebo přepracování několika připravovaných videoher.
- Přestože jde o jednorázový náklad, ukazuje to, že ani velké společnosti se nedokážou vyhnout neúspěšným investicím.
- Závislost na výrobě v Asii
- Významná část výroby stále probíhá v Číně a dalších asijských zemích. To zvyšuje citlivost společnosti na obchodní spory, cla nebo problémy v dodavatelských řetězcích.
- Jakékoli komplikace v těchto regionech mohou vést ke zpoždění dodávek nebo růstu výrobních nákladů.
- Významná část výroby stále probíhá v Číně a dalších asijských zemích. To zvyšuje citlivost společnosti na obchodní spory, cla nebo problémy v dodavatelských řetězcích.
- Citlivost na ekonomickou situaci
- Hračky, deskové hry nebo sběratelské produkty nejsou nezbytné zboží. V období ekonomického zpomalení lidé často omezují právě tyto výdaje jako první.
- Výsledky společnosti jsou proto do určité míry závislé na celkové náladě spotřebitelů a jejich ochotě utrácet.
- Hračky, deskové hry nebo sběratelské produkty nejsou nezbytné zboží. V období ekonomického zpomalení lidé často omezují právě tyto výdaje jako první.
- Slabší ziskovost klasických hraček
- Přestože tržby této divize rostou, provozní marže zůstávají pod tlakem kvůli vyšším licenčním poplatkům, inflaci a sezónnosti prodejů.
- To znamená, že růst tržeb se zatím nepromítá do stejně rychlého růstu zisků.
- Přestože tržby této divize rostou, provozní marže zůstávají pod tlakem kvůli vyšším licenčním poplatkům, inflaci a sezónnosti prodejů.
- Závislost na licenčních partnerech
- Část úspěchu společnosti stojí na spolupráci s vlastníky známých značek, například Marvel, Star Wars nebo Nintendo.
- Pokud by některá z těchto partnerství skončila nebo nebyla prodloužena, mohlo by to negativně ovlivnit budoucí prodeje.
- Část úspěchu společnosti stojí na spolupráci s vlastníky známých značek, například Marvel, Star Wars nebo Nintendo.
- Externí rizika mimo kontrolu společnosti
- Samotné vedení upozorňuje, že budoucí výsledky mohou ovlivnit inflace, geopolitická situace, změny celních pravidel, vývoj měnových kurzů nebo další neočekávané události.
- Tato rizika společnost nedokáže přímo ovlivnit, přesto mohou mít významný dopad na její hospodaření.
- Samotné vedení upozorňuje, že budoucí výsledky mohou ovlivnit inflace, geopolitická situace, změny celních pravidel, vývoj měnových kurzů nebo další neočekávané události.
POZITIVNÍ ASPEKTY
- Vedení společnosti Hasbro vstupuje do druhé poloviny roku 2026 s výrazně vyšším optimismem než na začátku roku. Po silných výsledcích zvýšilo svůj celoroční výhled a nově očekává růst tržeb o 5 až 7 %, vyšší provozní marži i vyšší zisk EBITDA. Hlavním tahounem dalšího růstu má zůstat divize Wizards of the Coast v čele se značkou Magic: The Gathering, která nadále vykazuje mimořádně silnou poptávku. Současně společnost rozšiřuje digitální podnikání, investuje do nových her, licencování známých značek a plánuje pokračovat ve snižování dluhu, vyplácení dividend i zpětném odkupu vlastních akcií. Celkově management věří, že současné tempo růstu bude pokračovat i v dalších letech, přestože bude muset nadále čelit vyšším výrobním nákladům, geopolitickým rizikům a proměnlivé spotřebitelské poptávce.
UiPath [PATH]
Ve středu 22.7.2026 jsme provedli nákup akcií UiPath a to na ceně 11,12$ za akcii. Mimochodem tato firma a důvody proč ji nakupujeme je detailně popsána v článku Podhodnocená akcie Srpna 2026 – pro tuto relaci ovšem uděláme samostatný nákup do samostatného portfolia. Akcie UiPath za středeční seanci odespala 11,12%. Nyní si pojďme společnost představit.
Společnost UiPath vznikla roku 2005 v rumunské Bukurešti, kde ji založili Daniel Dines a Marius Tîrcă. V dnešní době ovšem firma sídlí v USA. Od 21. dubna 2021 je obchodována na Newyorské burze. Firma se specializuje na robotickou automatizaci procesů (RPA) a řešení využívající umělou inteligenci, která pomáhají podnikům automatizovat rutinní a opakující se administrativní úkoly, jako je zpracování faktur, práce s e-maily, přenos dat mezi systémy nebo vyplňování formulářů. Díky tomu společnosti šetří čas, snižují chybovost a umožňují zaměstnancům soustředit se na činnosti s vyšší přidanou hodnotou.
U akcie UiPath se nám nepodařilo identifikovat žádnou konkrétní fundamentální zprávu, která by vysvětlovala takto výrazný intra denní pohyb (v nejhlubším propadu – 13,77%). Vzhledem k absenci negativního firemního oznámení proto s vysokou pravděpodobností mohlo dojít k realizaci pozice ze strany většího institucionálního investora. Tento pohyb byl doprovázen mimořádně zvýšeným obchodním objemem, který několikanásobně převýšil běžný denní průměr u této akcie. Významná část obchodů probíhala mimo hlavní burzovní systémy (off-exchange), což může naznačovat realizaci větší blokové transakce nebo přesun akcií mezi institucionálními hráči. Z dostupných dat však nelze s jistotou určit konkrétního prodejce ani skutečný důvod transakce.
Tesla [TSLA]
O Muskově elektromobilce Tesla jsme na našich stránkách psali mnohokrát a ve čtvrtek 23.7.2026 se k ní znovu vracíme, tentokrát z toho důvodu, že během dnešního dne akcie klesly o 14,52%.
Za takto významným propadem akcií společnosti Tesla stálo zveřejnění hospodářských výsledků, kde sice tržby předčily očekávání analytiků o 6,86%, nicméně zisk zaostal za odhady výrazně, konkrétně byl slabší o 38,13%. Tak jako vždy je pro nás ale důležité znát širší kontext, proto se pojďme detailněji podívat na výsledkovou zprávu.
POZITIVNÍ ASPEKTY
- Silný růst tržeb napříč všemi segmenty
- Ve druhém čtvrtletí 2026 vzrostly celkové tržby Tesly meziročně o 26 % na 28,2 miliardy dolarů, za první pololetí pak o 21 % na 50,6 miliardy dolarů. Poptávka po produktech firmy tak zůstává velmi silná napříč automobilovou i energetickou divizí.
- Tržby z prodeje vozidel vzrostly o 27 % díky rekordním dodávkám za druhé čtvrtletí (480 126 kusů, +25 % meziročně), segment Služby a ostatní pak vzrostl dokonce o 50 %.
- Rekordní zisk v segmentu Služby a ostatní
- Hrubý zisk tohoto segmentu vzrostl sekvenčně o 302 milionů dolarů na rekordních 648 milionů, s hrubou marží 14 %.
- Růst táhly všechny hlavní podsegmenty – prodej ojetých vozidel, nezáruční servis, likvidace pojistných událostí i placené dobíjení na Superchargerech.
- Návrat k růstu v energetickém byznysu
- Objem nasazených úložišť energie dosáhl 13,5 GWh, což je meziroční nárůst o 41 % a druhý nejlepší kvartál v historii firmy.
- Na bázi posledních 12 měsíců jde dokonce o rekordní hodnotu nasazení, podpořenou zejména růstem v regionu EMEA.
- Pokrok v autonomii a nových produktech
- Tesla zahájila sériovou výrobu vozu Cybercab a rozšířila neasistovaný provoz Robotaxi do Miami, Orlanda a Tampy.
- Počet aktivních předplatných FSD (Supervised) vzrostl meziročně o 56 % na 1,48 milionu, s rekordním podílem nových dodávek obsahujících předplatné FSD v Severní Americe (přes 55 %).
- Solidní provozní cash flow a jednorázový zisk z investice do SpaceX
- Provozní cash flow za čtvrtletí vzrostlo meziročně o 85 % na 4,7 miliardy dolarů, na bázi posledních 12 měsíců jde o rekordních 18,7 miliardy dolarů.
- Firma zaznamenala nerealizovaný zisk 1,0 miliardy dolarů z investice do SpaceX a obdržela jednorázovou daňovou úlevu 274 milionů dolarů díky uvolnění opravné položky ke kalifornským odloženým daňovým pohledávkám.
NEGATIVNÍ ASPEKTY
- Prudký propad provozní ziskovosti
- Provozní zisk (operating income) společnosti Tesla meziročně klesl o 57 % na pouhých 398 milionů dolarů, provozní marže se propadla z 4,1 % na 1,4 %.
- Přestože firma prodává více, výrazně rostoucí náklady tento růst z velké části „sežraly“.
- Záporný volný cash flow kvůli prudkému nárůstu investic
- Volný cash flow (free cash flow) byl ve čtvrtletí záporný, konkrétně -1,1 miliardy dolarů, což je meziroční propad o 848 %.
- Důvodem je skokový nárůst kapitálových výdajů (capex) o 142 % meziročně na 5,8 miliardy dolarů, směřovaných do AI infrastruktury, baterií a nových továren.
- Rychle rostoucí provozní náklady
- Náklady na výzkum a vývoj (R&D) vzrostly meziročně o 49 %, náklady na správu a prodej (SG&A) o 45 %.
- Hlavními důvody jsou investice do AI projektů a vyšší akciové odměny vedení, včetně nového výkonnostního balíčku pro CEO.
- Pokles regulatorních kreditů a slabší marže v energetice
- Tržby z prodeje regulatorních (emisních) kreditů klesly meziročně o 67 %, což firmě ubralo část jinak „bezpracného“ zisku.
- Hrubá marže energetického segmentu se propadla z 30,3 % na 20,4 %, částečně kvůli vyšším nákladům na záruky související s problémem u jednoho z dodavatelů článků.
- Právní a regulatorní rizika
- Firma čelí řadě soudních sporů a vyšetřování, včetně žaloby týkající se Autopilotu, kde porota přiznala poškozeným celkem 329 milionů dolarů na náhradách (Tesla se odvolala).
- Probíhají také hromadné žaloby týkající se komunikace o schopnostech FSD a Robotaxi a vyšetřování ze strany amerických regulátorů (SEC, DOJ, EEOC).
TRŽNÍ VÝHLED
- Vedení Tesly zůstává zaměřeno na maximální využití výrobní kapacity a postupné škálování nových produktů – Cybercabu, Tesla Semi a humanoidního robota Optimus, jejichž sériová výroba by měla začít ještě v roce 2026. Firma otevřeně přiznává, že současné období je jedno z investičně nejnáročnějších v její historii, přičemž capex na rok 2026 by měl přesáhnout 25 miliard dolarů. Krátkodobě to bude tlačit na ziskovost, dlouhodobě by však mělo dojít k akceleraci zisků z AI, softwaru a flotilových služeb (Robotaxi, FSD). Klíčovým rizikem zůstává geopolitické a obchodní prostředí – cla, exportní omezení a měnící se regulace mohou negativně ovlivnit dodavatelský řetězec i poptávku, zejména v energetickém segmentu.
Alphabet [GOOG/GOOGL]
Ve čtvrtek pozornost trhu nepatřila jen akciím společnosti Tesla, ale i Alphabetu (mateřské firmě googlu), jelikož jejich akcie GOOG klesly o -6,89% a druhá třída akcií pod ticketem GOOGL oslabila dokonce o 7,19%.
Alphabet Inc. je americký technologický holding se sídlem v Mountain View v Kalifornii, který vznikl 2. října 2015 reorganizací společnosti Google. Zakladateli jsou Larry Page a Sergey Brin. Na burze NASDAQ se akcie obchodují od roku 2004 (tehdy ještě jako Google), přičemž od vzniku Alphabetu v roce 2015 jsou obchodovány pod tickery GOOGL a GOOG. Hlavní činností společnosti je internetové vyhledávání, digitální reklama, cloudové služby, umělá inteligence, vývoj softwaru, hardwaru i inovativních technologií. Pod Alphabet spadají známé značky a projekty jako Google, YouTube, Android, Google Cloud, Gmail, Chrome, Google Play, Pixel, Nest, Fitbit, Waymo (autonomní vozidla), DeepMind (AI), Verily (zdravotnické technologie) nebo Wing (drony).
Za zmíněným propadem akcií Alphabet stálo stejně jako u Tesly zveřejnění výsledků, nicméně v případě Alphabetu se jednalo o výsledky které na první pohled vypadaly velmi dobře, příjmy přesáhly odhad o 2,33% a zisk dokonce o extrémních 216,6%.
Pojďme se tedy podívat na výsledky hospodaření abychom pochopili, co stálo za propadem akcií.
POZITIVNÍ ASPEKTY
- Silný a zrychlující se růst tržeb
- Celkové tržby vzrostly meziročně o 24 % na 119,8 miliardy dolarů, což překonalo očekávání analytiků (116,9 miliardy dolarů) a jde o dvanácté čtvrtletí v řadě s dvouciferným růstem tržeb.
- Segment Google Services (vyhledávání, YouTube, předplatná) rostl o 15 % na 94,5 miliardy dolarů, tažen zejména vyhledáváním, kde tržby vzrostly o 17 % na 63,3 miliardy dolarů.
- Prudká akcelerace cloudového byznysu
- Tržby Google Cloud vyskočily meziročně o 82 % na 24,8 miliardy dolarů, což je výrazné zrychlení oproti již silnému růstu z předchozích čtvrtletí (63 % v Q1, 48 % ve 4Q 2025).
- Objednávkový backlog v cloudu dosáhl 514 miliard dolarů, meziročně vzrostl o více než 50 miliard, a provozní zisk segmentu se ztrojnásobil na 8,8 miliardy dolarů.
- Výrazné zlepšení provozní ziskovosti
- Provozní zisk vzrostl o 30 % na 40,8 miliardy dolarů, provozní marže se rozšířila o dva procentní body na 34 %.
- Jde o zdravý, „čistý“ ukazatel výkonnosti byznysu, který není zkreslený jednorázovými zisky z investic.
- Rekordní růst reklamy na YouTube
- Reklamní tržby YouTube vzrostly meziročně o 13 % na 11,1 miliardy dolarů a překonaly odhady trhu (10,8 miliardy dolarů).
- Firma zaznamenala mimořádný zájem o obsah spojený s MS ve fotbale (přes 1,7 miliardy unikátních diváků) a rychle roste využití AI funkce „Ask YouTube“ (přes 140 milionů uživatelů měsíčně).
- Masivní jednorázový zisk z investic a silná hotovostní pozice
- Čistý zisk vzrostl téměř čtyřnásobně na 112,1 miliardy dolarů (EPS 9,11 dolaru), mimo jiné díky nerealizovanému zisku 99 miliard dolarů z podílů ve firmách jako SpaceX a Anthropic.
- Firma i nadále disponuje silnou hotovostní pozicí (242,5 miliardy dolarů v hotovosti a cenných papírech).
NEGATIVNÍ ASPEKTY
- Poprvé od roku 2004 záporný volný cash flow
- Volný cash flow (free cash flow) byl ve čtvrtletí záporný, konkrétně přibližně -5,9 miliardy dolarů, přestože provozní cash flow vzrostlo meziročně o 41 % na 39,1 miliardy dolarů.
- Důvodem je rekordní investiční výdaj (capex) 44,9 miliardy dolarů, který meziročně více než zdvojnásobil tempo investic do AI infrastruktury.
- Prudké navýšení výhledu investičních výdajů na rok 2026
- Firma zvýšila očekávaný capex pro celý rok 2026 na rozmezí 195–205 miliard dolarů, oproti dřívějšímu odhadu 180–190 miliard dolarů.
- Investoři na to reagovali negativně – akcie po zveřejnění výsledků klesly v mimoburzovním obchodování zhruba o 3,5–6,6 %, přestože firma překonala odhady tržeb i zisku.
- Financování růstu skrze dluh a nové akcie namísto zpětných odkupů
- Alphabet v červnu poprvé po více než 20 letech vydal nové akcie a získal tak přibližně 49,6 miliardy dolarů, a zároveň vydal seniorní nezajištěné dluhopisy za 20,3 miliardy dolarů.
- Jde o výraznou změnu strategie u firmy, která byla dlouhodobě známá spíše zpětnými odkupy vlastních akcií.
- Pokračující ztráty v segmentu Other Bets
- Divize „jiných sázek“ (např. Waymo, Verily) vygenerovala tržby jen 382 milionů dolarů, ale provozní ztráta dosáhla 1,8 miliardy dolarů, což je meziroční zhoršení oproti ztrátě 1,24 miliardy dolarů.
- Segment tak i nadále zůstává výraznou zátěží pro celkovou ziskovost firmy.
- Nejistota ohledně návratnosti obřích investic do AI
- Trh se obává, že tempo investic do AI infrastruktury (servery, datacentra) předbíhá jasně prokazatelnou návratnost těchto investic v podobě dodatečných tržeb.
- Přestože Search stále roste, mírně zaostal za očekáváním trhu (63,3 miliardy dolarů oproti odhadovaným 63,4 miliardy dolarů), což zesiluje otázky, zda bude core byznys stačit financovat tak razantní expanzi.
TRŽNÍ VÝHLED
- Alphabet předvedl mimořádně silné čtvrtletí z pohledu tržeb i provozní ziskovosti, přičemž hlavním tahounem je raketový růst Google Cloud a poptávka po AI infrastruktuře, podpořená rostoucím backlogem objednávek přes 500 miliard dolarů. Zásadní otázkou pro další čtvrtletí bude, zda dokáže firma přesvědčit investory, že masivní navýšení capexu na 195–205 miliard dolarů ročně (financované nově i dluhem a emisí akcií) povede k odpovídajícímu růstu tržeb z AI produktů, cloudu a nových monetizačních modelů (např. TPU systémy pro zákazníky), a ne pouze k dočasnému propadu volného cash flow. Trh zatím reaguje spíše opatrně až skepticky, což ukazuje sázka akcií po zveřejnění výsledků navzdory překonání odhadů téměř ve všech klíčových ukazatelích.
Nová cla
V pátek 24.7.2026 USA uvedla v platnost nová cla, která se budou týkat zemí, které tvoří přibližně 99% dovozu do Spojených států amerických. Cla mají být ve výši 10-12,5% na zboží z přibližně šesti desítek zemí včetně Evropské unie. Nová opatření nahradila dočasná desetiprocentní cla, která platila posledních pět měsíců.
Americká administrativa nově využila ustanovení obchodního zákona známé jako Section 301, které umožňuje uvalit cla kvůli údajným neférovým obchodním praktikám. Pro země, které Washington považuje za důslednější v potírání dovozu zboží vyrobeného nucenou prací, včetně Evropské unie, Británie či Kanady, stanovila základní desetiprocentní clo. Na ostatní státy se vztahuje sazba 12,5%. U většiny zboží z EU se tak výše cla fakticky nemění
NIQ Global Inteligence [NIQ]
V Pondělí 27.7.2026 nám v portfoliu začal povstávat z mrtvých NIQ Global Inteligence jehož akcie vzrostly o 2,98%, čímž se přiblížily k našim nákupním cenám. I přes to, že tento pohyb není nikterak závratný, tak jsme chtěli transparentně komunikovat i to, že tuto akcii držíme už zhruba 8-9 měsíců a doposud nám negenerovala zisk – právě naopak proto nikdy slepě nekopírujte jiné a raději vždy pečlivě zvažte provedení analýzy po vlastní ose, jelikož investování je rizikové a každý jeden z nás má k riziku jiný postoj.
Za růstem pravděpodobně stojí tato zpráva: Společnost představila vylepšené řešení Smart Insights, které pomocí generativní AI automaticky analyzuje rozsáhlá tržní, spotřebitelská a dodavatelská data, vytváří srozumitelné souhrny, odhaluje trendy a zrychluje rozhodování firem. Investoři tuto zprávu pravděpodobně vnímají pozitivně, protože posiluje konkurenceschopnost NIQ, rozšiřuje hodnotu jejích datových služeb a podporuje dlouhodobou strategii společnosti integrovat AI do všech svých produktů, což může vést k vyšším tržbám i větší loajalitě zákazníků.
Altria Group [MO]
V úterý 28.7.2026 jsme odprodali významnou část pozice u akcií Altria se ziskem necelých 50% (zohledněno kurzovní riziko) Naše první nákupy této akcie vznikly 22.2.2022 na ceně 51,23$ za kus, průběžně jsme nakupovali až do začátku roku 2024, kde jsme přestali iaktivně kumulovat pozici a pouze jsme reinvestovali dividendy a to až do července 2025, a za tu dobu jsme vytvořili průměrnou nákupmní cenu 46,60, o měsíc později jsme odprodali část pozice na cenovce 65,34$. Od té doby nám společnost ještě 4x vyplatila dividendu a úterý bylo osudným pro polovinu pozice a to na ceně 74,96$.
Altria Group je americká tabáková společnost se sídlem v Richmondu ve státě Virginie. Její kořeny sahají až do roku 1847, kdy Philip Morris otevřel první tabákový obchod v Londýně, zatímco současná společnost vznikla v USA v roce 1919 jako Philip Morris & Co. Ltd. a v roce 2003 byla přejmenována na Altria Group. Firma se zaměřuje na výrobu a prodej cigaret, doutníků, bezdýmného tabáku, nikotinových sáčků a elektronických cigaret, přičemž mezi její nejznámější značky patří Marlboro (v USA). Akcie společnosti se obchodují na New York Stock Exchange (NYSE), přičemž jejich historie na veřejném trhu sahá do roku 1938, kdy byly veřejnosti nabídnuty akcie společnosti Philip Morris & Co. Ltd
Za dnešním růstem o 2,65% (v maximech o víc než 5,5%) stál pravděpodobně článek, který uvádí, že společnost Altria by měla ve výsledcích za 2. čtvrtletí 2026, které zveřejní 30. července, vykázat mírný meziroční růst tržeb i zisku. Analytici očekávají tržby ve výši 5,36 miliardy USD (+1,4 %) a zisk 1,50 USD na akcii (+4,2 %). Hlavním tahounem mají být vyšší ceny cigaret, které kompenzují pokračující pokles prodaných objemů a stabilní poptávka po prémiových značkách. Pozitivně by měl přispět také segment bezdýmných nikotinových produktů, zejména nikotinové sáčky on!, i když zde mohou marže zatěžovat vyšší marketingové náklady a rostoucí konkurence.
Přesto článek upozorňuje, že model společnosti Zacks tentokrát nenaznačuje vysokou pravděpodobnost překonání očekávání analytiků, protože Altria má záporné Earnings ESP (-1,34 %), ačkoli drží hodnocení Zacks Rank #2 (Buy). Jako společnosti s vyšší šancí překonat odhady zisků Zacks zmiňuje Archer-Daniels-Midland (ADM), Kimberly-Clark (KMB) a Monster Beverage (MNST), které mají pozitivní Earnings ESP i příznivé hodnocení Zacks Rank.
EDIT: Altria zveřejnila 30.6 výsledky za 2Q2026. Výsledky byly smíšené – tržby meziročně mírně vzrostly (cca o 1 %) a překonaly očekávání trhu, avšak upravený zisk na akcii (EPS 1,48 USD) těsně zaostal za konsenzem analytiků (1,50 USD). Největším pozitivem bylo, že firma potvrdila celoroční výhled EPS na 5,61–5,72 USD, což naznačuje důvěru managementu ve druhou polovinu roku. Naopak negativně působilo pokračující oslabování poptávky po prémiových tabákových výrobcích, pokles prodejů nikotinových sáčků on! kvůli silnější konkurenci, přetrvávající zákaz dovozu e-cigarety NJOY ACE do USA.
Celkově výsledky potvrzují, že hlavní tabákový byznys Altrie zůstává velmi ziskový a generuje silné cash flow, ale růst bezdýmných produktů zatím nenaplňuje očekávání a představuje hlavní riziko pro dlouhodobější příběh společnosti.
Crocs [CROX]
Ve čtvrtek 30.7.2026 došlo k výraznějšímu pohybu ceny akcie Crocs, kterou jsme kupovali v říjnu loňského roku. Čtvrteční den Crocs uzavřel slabší o 7,38% a v průběhu dne se akcie pohybovala dokonce i – 15%. Aktuální otevřený zisk 52%.
Za poklesem ceny akcií Crocs stálo zveřejnění výsledků hospodaření které na první pohled vypadaly poměrně dobře, příjmy totiž přesáhly odhad o 2,69% a zisk byl lepší o 4,68% než se původně očekávalo. Pojďme nyní nakouknout do výsledkové zprávy trochu detailněji abychom pochopili, co zmíněný „výplach“ trhu způsobilo.
POZITIVNÍ ASPEKTY
- Značka Crocs poprvé v historii překonala tržby 1 miliardu dolarů za čtvrtletí
- Tržby značky Crocs vzrostly meziročně o 4,3 % na 1,00 miliardy dolarů, což firma sama označuje za rekordní milník.
- Direct-to-consumer (DTC) segment značky Crocs rostl dokonce o 12,9 % na 559 milionů dolarů, tažen zejména mezinárodními trhy.
- Zvýšení celoročního výhledu na rok 2026 (top i bottom-line)
- Firma zvýšila výhled tržeb za celý rok 2026 na růst přibližně 1–2 % oproti roku 2025, z původního rozmezí -1 % až +1 %.
- Výhled upraveného zisku na akcii (adjusted diluted EPS) byl zvýšen na rozmezí 13,70–14,00 dolaru, oproti dřívějším 13,20–13,75 dolaru.
- Výrazné navýšení programu zpětného odkupu akcií
- Představenstvo dne 27. července 2026 schválilo navýšení autorizace ke zpětnému odkupu akcií o 1,5 miliardy dolarů.
- Po tomto navýšení zůstává k dispozici přibližně 2,0 miliardy dolarů na budoucí odkupy, což signalizuje důvěru vedení společnosti Crocs v budoucí cash flow.
- Dramatické zlepšení provozního výsledku
- Provozní zisk dosáhl 285,7 milionu dolarů oproti provozní ztrátě 427,5 milionu dolarů ve stejném čtvrtletí 2025.
- Provozní marže se zlepšila z -37,2 % na +24,2 %, byť je to z velké části dáno absencí loňských jednorázových odpisů (viz níže).
- Růst upraveného (Non-GAAP) zisku na akcii
- Upravený zředěný EPS vzrostl o 7,6 % na 4,55 dolaru oproti 4,23 dolaru v loňském druhém čtvrtletí.
- Jde o čistší srovnávací ukazatel, očištěný o jednorázové položky z obou období.
- Silný růst mezinárodního byznysu značky Crocs v segmentu DTC
- Mezinárodní tržby značky Crocs vzrostly o 7,8 % na 541,7 milionu dolarů.
- V rámci toho mezinárodní DTC tržby vzrostly meziročně o 23,7 % na 252,8 milionu dolarů.
- HEYDUDE Brand se vrátil k provozní ziskovosti
- Provozní zisk segmentu HEYDUDE dosáhl 22,4 milionu dolarů oproti ztrátě 705,9 milionu dolarů ve 2Q 2025.
- Loňská ztráta byla způsobena jednorázovými odpisy ochranné známky a goodwillu; letos k žádnému podobnému odpisu nedošlo.
- Postupné splácení dluhu při zachování silné likvidity
- Firma v průběhu čtvrtletí splatila čistě 31 milionů dolarů dluhu (rozdíl mezi nově čerpanými a splacenými úvěry).
- K 30. červnu 2026 disponovala hotovostí 170,3 milionu dolarů a dodatečnou dostupnou úvěrovou kapacitou 880,4 milionu dolarů.
- Očekávaný přínos z vrácených cel (tarifů)
- Po skončení čtvrtletí firma obdržela přibližně 20 milionů dolarů z vrácených cel (IEEPA tariff refunds).
- Tento přínos bude zaúčtován do nákladů na prodané zboží ve třetím čtvrtletí 2026 a zlepší tak marži v následujícím období.
- Žádné nové impairmenty ani jednorázové odpisy
- Na rozdíl od loňského čtvrtletí (kdy Crocs odepsal 738,1 milionu dolarů u značky HEYDUDE) letos k žádnému srovnatelnému odpisu nedošlo.
- To výrazně zjednodušuje srovnání výsledků a ukazuje na stabilizaci HEYDUDE brandu.
NEGATIVNÍ ASPEKTY
- Pokles hrubé marže kvůli clům
- Hrubá marže klesla o 230 bazických bodů na 59,4 % oproti 61,7 % v loňském čtvrtletí.
- Hlavní příčinou jsou nepříznivá cla (duties) pro obě značky a nepříznivý mix produktů u značky Crocs.
- Pokračující pokles velkoobchodních (wholesale) tržeb HEYDUDE
- Wholesale tržby značky HEYDUDE klesly meziročně o 17,2 % na 82,6 milionu dolarů.
- Celkové tržby značky HEYDUDE tak klesly o 5,7 % na 179,0 milionu dolarů.
- Slabší výkon velkoobchodu i u značky Crocs
- Wholesale tržby značky Crocs klesly o 5,0 % na 441,5 milionu dolarů.
- V severní Americe byl pokles velkoobchodu ještě výraznější – 8,4 %.
- Nárůst provozních nákladů (SG&A) jako podílu na tržbách
- SG&A náklady vzrostly o 4,2 % na 415,0 milionu dolarů, zejména kvůli vyšším nákladům v DTC kanálu.
- Jako podíl na tržbách vzrostly SG&A náklady na 35,2 % z 34,6 % v loňském srovnatelném čtvrtletí.
- Pokles upravené provozní marže
- Upravená (Non-GAAP) provozní marže klesla na 25,1 % z 26,9 % v loňském roce.
- Přestože GAAP marže vypadá o poznání lépe, očištěný ukazatel ukazuje mírné zhoršení skutečné provozní výkonnosti.
- Nejistota kolem cel a obchodní politiky USA
- Původní 10% cla na dovoz z Vietnamu, Číny, Indonésie, Indie a Kambodže v červenci 2026 vypršela a byla nahrazena novými cly v rozmezí 10–12,5 %.
- Crocs uvádí, že není jasné, jaké další kroky americká či zahraniční vlády v oblasti obchodní politiky podniknou.
- Ztráta z kurzových rozdílů
- Firma zaznamenala čistou kurzovou ztrátu 2,3 milionu dolarů oproti kurzovému zisku 0,4 milionu dolarů ve stejném období loni.
- Za celé první pololetí 2026 to představuje ztrátu 3,9 milionu dolarů oproti zisku 5,3 milionu dolarů v roce 2025.
- Pokračující soudní spory
- Probíhá hromadná žaloba (Carretta v. Crocs) týkající se údajně zavádějících tvrzení o zásobách u velkoobchodních partnerů a jejich dopadu na tržby.
- Souběžně čelí společnost i čtyřem odvozeným žalobám akcionářů namířeným proti současným ředitelům a členům vedení.
- Zpomalující se výhled na 3. čtvrtletí 2026
- Pro Q3 2026 firma očekává tržby přibližně na stejné úrovni jako loni („approximately flat“), tedy výrazně pomalejší růst než ve 2Q.
- Očekávaný upravený EPS na Q3 je 3,20–3,30 dolaru a upravená provozní marže kolem 21,5 %, tedy níže než v aktuálním kvartále.
- Nárůst efektivní daňové sazby
- GAAP efektivní daňová sazba vzrostla na 22,4 % z -9,7 % v loňském čtvrtletí (loňská záporná sazba byla důsledkem odpisů).
- Daňový náklad se meziročně zvýšil o 15,4 milionu dolarů.
TRŽNÍ VÝHLED
- Crocs, Inc. předložil silnější než očekávané druhé čtvrtletí 2026, poznamenané historickým milníkem – tržby značky Crocs poprvé překročily hranici 1 miliardy dolarů za čtvrtletí. Vedení společnosti v reakci na dobré výsledky za první pololetí zvýšilo celoroční výhled tržeb i zisku na akcii a zároveň dramaticky navýšilo program zpětného odkupu akcií na přibližně 2 miliardy dolarů, což signalizuje důvěru managementu v budoucí generování hotovosti.
- Klíčovou otázkou zůstává vývoj u značky HEYDUDE, která nadále vykazuje pokles tržeb (zejména ve velkoobchodním kanálu) a čelí tlaku na marže kvůli clům a nepříznivému mixu produktů. Zatímco loňské masivní odpisy ochranné známky a goodwillu letos odpadly a umožnily razantní meziroční zlepšení GAAP ziskovosti, očištěné (Non-GAAP) ukazatele naznačují, že reálné provozní zlepšení je mírnější – upravená provozní marže i nadále meziročně klesá kvůli vyšším clům a nákladům v DTC kanálu.
- Výhled na třetí čtvrtletí 2026 počítá s téměř stagnujícími tržbami a nižší ziskovostí než ve druhém čtvrtletí, což naznačuje, že společnost očekává určité zpomalení tempa růstu. Nejistota kolem obchodní a celní politiky USA – kde se cla opakovaně mění a jejich budoucí vývoj je nejasný – zůstává hlavním rizikovým faktorem, který může ovlivnit jak nákladovou stranu, tak poptávku na klíčových trzích v následujících čtvrtletích.
Královská koruna
Při posledním reportu byl náš veřejný účet na strategii Královská koruna na úrovni majetku 41 676,62 centu. K 30. 6. 2026 na konci dne je majetek 41 320,72 centu, což představuje pokles o 355,90 centu (cca –0,85 %) v porovnání s posledním výsledkem.

Za stejné období index S&P 500 sice posiluje, nýbrž jen o 0,09 %, tudíž bylo i v tomto měsíci výnosnější investovat do indexu S&P než do strategie Královská koruna. V současné době nám zmíněná strategie tvoří ztrátu 17,36 % od našeho původního vkladu, který proběhl 26. 2. 2026. Pro kontext, ode dne co jsme zainvestovali do královské koruny (25.2), index S&P 500 přidává 7,83 %.
I přes to, že jsme od brokera dostali vyplaceno celou řadu bonusů, tak ani to nestačilo k tomu, aby se vykryla plovoucí ztráta. Každopádně je vše při starém a strategii držíme dále a i v tomto zůstaneme konzistentní minimálně do konce roku, jelikož chceme dát našim čtenářům relevantní obrázek o dlouhodobější výkonnosti a hlavně zjistit, zdali zde platí negativní korelace a tudíž by tento produkt mohl i navzdory své vysoké volatilitě nabídnout reálný diverzifikační přínos či nikoli.
Zdroje: tradingview.com, google.com/finance, finance.yahoo.com, tipranks.com, finviz.com, cs.wikipedia.org, en.wikipedia.org marketwatch.com, investors.generalmills.com, ad-hoc-news.de, tomshardware.com, iposcoop.com, sec.gov, solidaridadnetwork.org, prazirnaignac.cz, timesca.com, mysteel.net, statista.com, ndtv.com, nasdaq.com, forbes.cz, iea.org, ft.com, investicniweb.cz, investor.hasbro.com, chartexchange.com, ir.tesla.com, abc.xyz, idnes.cz, tyden.cz, reuters.com, investors.crocs.com,
V dnešním díle Investičního otazníku rozebereme, co je to China Politburo Meeting, tedy zasedání politbyra Komunistické strany Číny. Čínská ekonomika je druhou největší na světě, ale zásadně se liší od západních ekonomik tím, jak moc je řízená státem a stranickým aparátem. Investoři proto kromě klasických makro dat (HDP, inflace, PMI) sledují i politické signály – a tím nejdůležitějším je právě pravidelné zasedání politbyra, na kterém nejvyšší představitelé strany v čele s Si Ťin-pchingem hodnotí stav ekonomiky a nastavují směr hospodářské politiky na další období. Tato zasedání dokážou hýbat čínskými akciemi, juanem i globálními komoditami, a proto jim trh věnuje mimořádnou pozornost.
China Politburo Meeting
China Politburo Meeting (Předsednictvo Ústředního výboru Komunistické strany Číny) je nejužší a nejmocnější rozhodovací orgán čínské strany – v současnosti má 24 členů a v jeho čele stojí generální tajemník strany, což je aktuálně Si Ťin-pching. Politbyro se schází pravidelně, formálně každý měsíc, přičemž ne každé zasedání se týká ekonomiky – řada z nich se věnuje stranickým, personálním nebo ideologickým otázkám. Pro investory jsou naprosto klíčová hlavně zasedání v dubnu, červenci a prosinci, která se tradičně soustředí na hospodářskou situaci a nastavují ekonomickou politiku na další období.
Prosincové zasedání je přitom ze všech nejdůležitější, protože bezprostředně předchází Ústřední konferenci o ekonomické práci (Central Economic Work Conference), na které se definuje rámec hospodářské politiky pro celý následující rok.
Dubnový China Politburo Meeting zase jako první v roce hodnotí, jak se ekonomika vyvíjí po zveřejnění dat za první čtvrtletí.
Červencové zasedání pak nastavuje tón pro druhou polovinu roku. Ostatní měsíční zasedání bývají spíše flexibilní a věnují se aktuální politické agendě (revize stranických předpisů, personální otázky, velké reformní iniciativy).
Výstupem každého China Politburo Meetingu je oficiální souhrn (tzv. „readout“), který zveřejňuje státní tisková agentura Xinhua. Jde o krátký, formalizovaný text plný ustálených frází, kde ale i drobné změny formulací mohou mít velkou vypovídací hodnotu – analytici zabývající se Čínou proto srovnávají znění aktuálního readoutu s tím předchozím a hledají, která slovní spojení byla přidána, vypuštěna nebo přeformulována (např. zmínky o podpoře nemovitostního trhu, cenových válkách mezi firmami tzv. „involution“, nebo míře uvolňování měnové politiky).
Poslední zveřejněný China Politburo Meeting
Poslední zasedání politbyra proběhlo ve čtvrtek 30. července 2026 a jeho výstupy zveřejnila ještě týž den agentura Xinhua. Zasedání přišlo v době citelného zpomalení čínské ekonomiky – HDP za první pololetí 2026 vzrostlo meziročně o 4,7 %, což zemi sice drží na dosah ročního cíle 4,5–5 %, ale hospodářská dynamika v posledních měsících znatelně slábla, k čemuž se navíc přidala zvýšená volatilita na globálních akciových trzích.
Politbyro na to zareagovalo příslibem posílit makroekonomickou podporu a zvýšit odolnost kapitálových trhů do konce roku, spolu se závazkem zrychlit tempo fiskálních výdajů a urychlit přechod od starých k novým růstovým motorům ekonomiky (tedy odklon od investičně a exportně těžkého modelu směrem k technologiím a spotřebě). Zaznělo přitom, že je třeba naplno využít efekt už zavedených opatření a včas doplnit praktická a účinná dodatečná opatření – jde tedy spíše o doladění a zrychlení existující politiky, než o ohlášení velkého plošného stimulu.
Vedle hospodářské agendy politbyro vyzvalo k rozšíření prostoru pro oboustranně výhodnou mezinárodní obchodní spolupráci a k vyváženějšímu rozvoji zahraničního obchodu. Zároveň bylo oznámeno, že páté plenární zasedání Ústředního výboru strany se bude konat v říjnu 2026 – jde o mimořádně sledovanou událost, protože přichází rok před příštím sjezdem strany, na kterém se očekává velká personální obměna vedení a případné zvolení Si Ťin-pchinga do již čtvrtého funkčního období generálního tajemníka.
Tón zasedání tak potvrdil to, co analytici čekali už v týdnech předem – žádný masivní plošný stimul, ale zřetelně podpůrnější, byť opatrný postoj k ekonomice a trhům, spolu s pokračujícím důrazem na technologické obory v kontextu technologické rivality s USA.
Pro investory to znamená, že hlavním motorem čínské politiky zůstává postupné, kontrolované uvolňování spíše, než plošný „bazooka“ stimul – a že klíčovým bodem k dalšímu sledování bude říjnové plénum, které nastaví politický i personální rámec na dobu před příštím sjezdem strany.
ZÁVĚR
China Politburo Meeting představuje pro investory sledující Čínu obdobu toho, čím je pro americký trh zasedání Fedu – klíčový moment, kdy se odhaluje směr hospodářské politiky na další období, jen s tím rozdílem, že politbyro nezveřejňuje žádná tvrdá čísla a jeho signál je čistě politický, skrytý v jazyce oficiálního readoutu. Červencové zasedání to potvrdilo v praxi: navenek strohý text plný ustálených frází uvnitř nesl jasný vzkaz – zpomalující ekonomika a nervózní trhy si vyžádaly podpůrnější tón, aniž by strana sáhla po plošném stimulu, a s výhledem na říjnové plénum, které nastaví personální i politický rámec před příštím stranickým sjezdem, zůstává politický kalendář Číny pro investory přinejmenším stejně důležitý jako ten makroekonomický.
China Politburo Meeting patří mezi klíčové makroekonomické zprávy nejen pro čínské akcie, ale i pro tamní měnu – pokud tedy máte investice v Číně, informace z tohoto zasedání byste si neměli nechat ujít, zejména v dubnu, červenci a prosinci, kdy politbyro tradičně řeší přímo hospodářskou situaci.
V dnešním dílu „seriálu“ Základy investování rozebereme metriky jako je ROE, ROA, ROI a ROIC, tedy ukazatele rentability, které v obecné rovině poukazují na efektivitu firmy jako takové. Minulým dílem jsme dovysvětlili valuační indikátory P/S a P/B, v dílu předešlém jsme se podívali na P/E a proto nastal čas, tak jak jsme slíbili, rozebrat první malinko složitější téma které je absolutně klíčové pro doplnění obrázku, ne jen o tom, jak je akcie levná či drahá, ale také o jak silnou společnost jde.
V obecné rovině platí pravidlo, že čím kvalitnější společnost je, tím víc za ni můžeme přeplatit. Funguje to stejně jako když si kupujete boty – za boty značky, která vydrží 2-3 měsíce než se rozpadne rozhodně nezaplatíte prémiovou cenu a naopak u bot, které mají životnost klidně několik let může dávat smysl trochu si připlatit.
Jak se říká, nejsme tak bohatí, abychom si kupovali levné věci.
Ukazatele rentability
Když investujeme do firmy, nestačí vědět jen to, že vydělává peníze. Mnohem důležitější je zjistit, jak dobře s penězi a majetkem dokáže hospodařit a právě k tomu slouží ukazatele rentability. Ty nám pomáhají zjistit, zda společnost umí efektivně přeměňovat vložený kapitál, svůj majetek nebo investice na zisk.
Představte si dvě firmy. Obě vydělají jednu miliardu korun za rok. Na první pohled vypadají stejně úspěšně. Jenže první firma k tomu potřebovala majetek za 10 miliard korun, zatímco druhá pouze za 2 miliardy. Je zřejmé, že druhá společnost hospodaří mnohem efektivněji. A právě to nám ukazatele rentability pomáhají odhalit.
Abychom to co nejvíc zjednodušili – ukazatele rentability ukazují, jestli firma vytváří dostatečný zisk vzhledem ke svému majetku, nebo zda-li se jí daří dobře, využívá peníze svých akcionářů, jestli efektivně nakládá s kapitálem který má k dispozici nebo naopak potřebuje obrovské množství peněz, aby vydělala jen malý zisk.
Pro investora jsou tyto ukazatele velmi důležité, protože často napovídají, jak kvalitní je samotný byznys a jak vysoká je jeho efektivita. Firmy, které dokážou dlouhodobě dosahovat vysoké rentability, mívají silnou konkurenční výhodu, kvalitní vedení a zdravý obchodní model. Naopak společnosti s nízkou rentabilitou musí často investovat velké množství peněz, aby dosáhly podobných výsledků.
Tak jako u čehokoli jiného ale nedává moc dobře smysl porovnávat farmaceutickou firmu a technologickou společnost, vždy by tedy mělo docházet ke srovnání podobných akcií aby byly data relevantní.
Jaké základní ukazatele rentability známe?
Ukazatelů rentability známe celou řadu, my však vždy hodnotíme 3-4 a to jsou ROE, ROA, ROI a ROIC. I přes to, že o pár řádků níž je obecná tabulka se základním popisem, každé této metrice se budeme věnovat samostatně aby byla uchopitelná a dobře srozumitelná i pro úplného začátečníka na burze.
| Ukazatel | Název | Co měří |
|---|---|---|
| ROE | Rentabilita vlastního kapitálu (Return on Equity) | Jaký zisk vytváří vlastní kapitál akcionářů. |
| ROA | Rentabilita aktiv (Return on Assets) | Jak efektivně firma využívá všechna svá aktiva k tvorbě zisku. |
| ROI | Návratnost investice (Return on Investment) | Ziskovost konkrétní investice. |
| ROIC | Rentabilita investovaného kapitálu (Return on Invested Capital) | Jak efektivně firma zhodnocuje kapitál poskytnutý akcionáři i věřiteli. |
ROE
Rentabilita vlastního kapitálu ukazuje, jak dobře společnost zhodnocuje peníze, které do ní vložili její akcionáři. Jinými slovy odpovídá na jednoduchou otázku: Kolik zisku dokáže firma vytvořit z každé koruny vlastního kapitálu? Pokud mají dvě společnosti stejný vlastní kapitál ale jedna z nich dokáže dlouhodobě vydělávat výrazně vyšší zisk, znamená to, že s penězi svých vlastníků hospodaří efektivněji. Tento ukazatel nám proto pomáhá odhalit, zda vedení společnosti umí svěřený kapitál využívat chytře nebo naopak kapitál nepracuje tak dobře, jak by mohl.
Pro investory je ROE důležité především proto, že ukazuje, jakou hodnotu firma dlouhodobě vytváří pro své akcionáře a jak efektivně zhodnocuje jejich peníze.
ROE patří mezi nejdůležitější ukazatele především u bank, pojišťoven a dalších finančních institucí. Tyto společnosti pracují s obrovským množstvím kapitálu a jejich úspěch stojí právě na tom, jak efektivně dokážou tento kapitál zhodnocovat. Velmi užitečné je také u zavedených společností z odvětví spotřebního zboží, zdravotnictví, technologií nebo průmyslu, které dlouhodobě vytvářejí stabilní zisky a financují svůj růst převážně z vlastního kapitálu.
Naopak menší vypovídající hodnotu má u rychle rostoucích startupů, biotechnologických společností nebo firem, které jsou dlouhodobě ztrátové. Zavádějící může být také u společností s vysokým zadlužením, protože velké množství dluhu snižuje vlastní kapitál a může uměle zvýšit hodnotu ROE, přestože skutečná kvalita byznysu se vůbec nezlepšila. Proto je vždy vhodné posuzovat ROE společně s dalšími ukazateli, zejména se zadlužeností a rentabilitou investovaného kapitálu.
ROE = Čistý zisk / Vlastní kapitál
ROA
Rentabilita aktiv ukazuje, jak efektivně dokáže společnost využívat veškerý svůj majetek k vytváření zisku. Na rozdíl od ROE se nezaměřuje pouze na peníze akcionářů, ale sleduje celý majetek firmy – tedy například budovy, výrobní linky, technologie, zásoby nebo finanční prostředky. Jednoduše řečeno nám říká, kolik zisku dokáže firma vytvořit z každé koruny, kterou má ve svém podnikání k dispozici. Tento ukazatel nám pomáhá pochopit, zda společnost dokáže svůj majetek využívat efektivně nebo zda potřebuje obrovské množství aktiv k dosažení relativně malého zisku.
Pro investory je ROA důležité především proto, že ukazuje jak kvalitně firma hospodaří se svými zdroji a zda dokáže efektivně proměňovat svůj majetek v zisk.
ROA je velmi důležitý především u společností, které vlastní velké množství majetku a infrastruktury, například u výrobních firem, energetických společností, telekomunikací, dopravních firem nebo maloobchodních řetězců. U těchto odvětví je klíčové, jak efektivně dokážou využívat továrny, zařízení, logistickou síť nebo prodejní místa.
Naopak menší význam má u firem založených především na duševním vlastnictví, značce nebo softwaru, kde hodnota firmy často není zachycena v účetních aktivech. Typickým příkladem jsou technologické společnosti, poradenské firmy nebo některé internetové platformy, které mohou mít relativně malé množství aktiv, ale přesto vytvářet velmi vysoké zisky.
ROA = Čistý zisk / Celková aktiva
ROI
Návratnost investice vyjadřuje, jaký výsledek přinesla konkrétní investice ve vztahu k penězům, které do ní byly vloženy. Jedná se o velmi jednoduchý ukazatel, který porovnává dosažený zisk s původně investovanou částkou. Pokud například firma investuje do nového výrobního stroje, marketingové kampaně nebo rozšíření výroby, ROI nám pomůže zjistit, zda tato investice přinesla dostatečný výnos, nebo zda vložené prostředky nepřinesly očekávaný efekt. Na rozdíl od ROE, ROA nebo ROIC se většinou nepoužívá pro hodnocení celé kvality společnosti, ale spíše pro posouzení jednotlivých projektů a rozhodnutí.
Pro investory je ROI důležité především proto, že pomáhá pochopit, zda konkrétní investice nebo projekt skutečně vytváří hodnotu a zda firma umí správně alokovat své peníze.
ROI se nejčastěji využívá u firem, které pravidelně rozhodují o velkých investicích, například u průmyslových podniků, developerských společností, energetických firem nebo technologických firem investujících do nových produktů. U těchto společností je důležité vědět, zda vynaložený kapitál přinese odpovídající návratnost.
Naopak méně vypovídající bývá u celkového hodnocení firem, kde jednotlivé investice tvoří jen malou část podnikání nebo kde je obtížné přesně určit jejich přínos. Například u bank, softwarových společností nebo značkových firem se častěji používají jiné ukazatele, protože hodnota jejich podnikání nevzniká pouze z jedné konkrétní investice.
ROI = (Zisk z investice − Náklady na investici) / Náklady na investici
ROIC
Rentabilita investovaného kapitálu ukazuje, jak efektivně společnost dokáže vytvářet zisk z veškerého kapitálu, který používá ke svému podnikání. Zahrnuje nejen peníze akcionářů, ale také kapitál získaný například prostřednictvím úvěrů a dalších forem financování. ROIC proto poskytuje velmi komplexní pohled na kvalitu podnikání, protože ukazuje, zda firma dokáže vydělat více, než kolik ji stojí kapitál potřebný k provozu. Dlouhodobě vysoká hodnota ROIC často naznačuje silný obchodní model, konkurenční výhodu a schopnost společnosti vytvářet skutečnou hodnotu pro své vlastníky.
Pro investory je ROIC důležité především proto, že patří mezi nejlepší ukazatele kvality podnikání a pomáhá odhalit firmy, které dokážou dlouhodobě vytvářet vyšší hodnotu, než kolik kapitálu do nich musí být vloženo.
ROIC je mimořádně důležitý ukazatel především u kvalitních dlouhodobých společností jako jsou technologické firmy, značkové spotřební společnosti, farmaceutické firmy nebo firmy s unikátním produktem a silnou konkurenční výhodou. U těchto podniků vysoký ROIC často ukazuje, že firma nepotřebuje neustále obrovské množství nového kapitálu aby rostla a generovala zisk.
Naopak menší význam má u kapitálově náročných odvětví, například u energetiky, těžby surovin, letecké dopravy nebo infrastruktury, kde je potřeba investovat obrovské částky do majetku a návratnost kapitálu bývá přirozeně nižší. I zde je ale důležitým ukazatelem při porovnávání firem v rámci stejného odvětví.
ROIC = NOPAT (provozní zisk po zdanění) / Investovaný kapitál (vlastní kapitál + úročený dluh − hotovost a ekvivalenty)
Rozdíl mezi ROA a ROIC
Díky tomu, že můžou být tyto dvě metriky dost podobné a méně zkušení investoři nemusí na první dobrou porozumět přesnému rozdílu, pojďme si celou situaci ukázat na následujícím příkladu.
Představme si výrobní firmu, která má budovy, výrobní haly, stroje, zásoby a hotovost v celkové hodnotě 1 miliardy korun. Za poslední rok vytvořila čistý zisk 80 milionů korun. Její ROA bude 8 %, protože z celkového majetku v hodnotě 1 miliardy dokázala vytvořit zisk ve výši 80 milionů korun.
Když se ale podíváme blíž, zjistíme, že z té miliardy tvoří 400 milionů korun přebytečná hotovost, kterou firma jen drží na účtu a nijak ji v provozu nevyužívá. Investovaný kapitál, tedy peníze skutečně pracující v byznysu (vlastní kapitál + úročený dluh), tak činí jen 600 milionů korun. Provozní zisk po zdanění (NOPAT), který tento kapitál vytvořil, je 96 milionů korun. Její ROIC proto vychází na 16 % – výrazně vyšší číslo, protože jsme z výpočtu vyloučili kapitál, který firma k podnikání vůbec nepotřebuje.
Zjednodušeně řečeno: ROA nám říká, jak dobře firma využívá úplně všechen svůj majetek včetně nevyužité hotovosti, zatímco ROIC nám ukazuje, jak efektivně firma zhodnocuje jen ten kapitál, který skutečně pracuje v provozu. Proto investoři často považují ROIC za přesnější ukazatel kvality byznysu.
ROS
Samozřejmě existuje výrazně větší množství ukazatelů rentability než výše zmíněné, dalším takovým ukazatelem může být ROS (Return on Sales) neboli rentabilita tržeb. Tento ukazatel vyjadřuje, jaká část z každé utržené koruny zůstane společnosti ve formě čistého zisku po zaplacení všech nákladů. Jinými slovy ukazuje, jak efektivně firma dokáže přeměnit své tržby na skutečný zisk. Vysoká hodnota ROS svědčí o dobré nákladové disciplíně, silné cenotvorbě nebo konkurenční výhodě. Tento ukazatel je nejvhodnější používat při porovnávání společností působících ve stejném odvětví, protože jednotlivé sektory mají přirozeně odlišnou výši marží.
ROS tak představuje užitečný doplňkový ukazatel, který pomáhá investorům lépe posoudit ziskovost a provozní efektivitu firmy z pohledu jejích tržeb.
ZÁVĚR
Ukazatele rentability jako ROE, ROA, ROI a ROIC nám pomáhají pochopit, jak efektivně firma hospodaří se svěřeným kapitálem a jak dobře dokáže z majetku, kapitálu nebo investic vytvářet zisk. Jak jsme si ale ukázali, každá z těchto metrik se hodí na trochu jinou situaci a žádná z nich sama o sobě nedává kompletní obrázek – teprve jejich vzájemná kombinace nám napoví, jak kvalitní byznys vlastně máme před sebou.
V obecné rovině se dá ale říct, že čím vyšší číslo, tím lepší.
Zůstává ale ještě jedna důležitá otázka: jak firma svého zisku vlastně dosahuje a kolik jí z každé vydělané koruny reálně zůstane. Přesně na to se zaměříme příště, kdy rozebereme marže. Marže totiž na naše dnešní téma přímo navazují a společně s ukazateli rentability nám pomáhají utvořit ještě přesnější obrázek o kvalitě firmy jako takové, tak abyste mohli do svého analytického puzzle přidat další důležitý dílek.