

Vítejte a užijte si 25. díl PODHODNOCENÁ AKCIE ZÁŘÍ 2026.
Předchozí díl PODHODNOCENÁ AKCIE SRPNA 2026.
Jak už jsme v květnu oznámili, tak v říjnu tohoto roku ukončujeme projekt podhodnocená akcie měsíce a v listopadu uděláme finální restrukturalizaci portfolia, aby bylo vhodné pro „Buy and Hold“. Přesně z tohoto důvodu do portfolia přidáváme v poslední době spíše takové firmy, které tady s námi budou nejen zítra, ale i za 10-20 let. Na straně druhé chceme, aby naše globálně diverzifikované portfolio bylo schopno na výnosové křivce konkurovat americkému indexu S&P 500, a proto musíme volit i takové firmy, které mají potenciál růst. Nicméně nakoupit podhodnocenou a zároveň kvalitní akcii není jednoduché a proto je důležité dívat se tam, kde se jiné oči nedívají.
Další důležitá věc pro naše portfolio je, že nákup musí přinést i diverzifikační benefit a proto tentokrát naše pozornost zavítala na švýcarskou burzu. Jen tak mezi řečí, Švýcarsko je oblíbený trh i od Andreje Babiše a díky tomu, že doposud švýcarskou společnost v portfoliu nemáme a zároveň nemáme ani firmu která se zaměřuje na vytápění a chlazení, tak tento nákup pro naše individuální podmínky hezky zapadl do pomyslného soukolí.
Chceme upozornit, že tento článek neslouží jako investiční doporučení. Jedná se pouze o náš myšlenkový pochod a rozbor jednotlivé společnosti. I přesto doporučujeme, pokud Vás informace zaujaly, abyste si je ověřili po vlastní ose a brali v potaz, že investice do jednotlivých akcií může být vysoce riziková, kdy v nejčernějším případě může dojít ke ztrátě celého kapitálu.
Zehnder Group [ZEHN]
Zehnder Group vznikla roku 1895 v obci Gränichen ve Švýcarsku, kde ji pod názvem J. Zehnder & Söhne založil mechanik Jakob Zehnder společně se svými třemi syny jako malou strojírenskou dílnu. Zlomový moment přišel o více než sto let později – na počátku tisíciletí, kdy zpřísňující se izolační normy budov začaly snižovat poptávku po klasickém topení a naopak rostl důraz na kvalitu vnitřního vzduchu; firma na to zareagovala akvizicí nizozemské Storkair a vstupem do oboru větrání, na který se od té doby čím dál víc přeorientovává.
Rodina Zehnderů se rozhodla otevřít firmu veřejnosti už dřív – v roce 1984 vznikla holdingová společnost Zehnder Holding AG a v roce 1986 proběhl vstup na švýcarskou burzu, přičemž veřejnosti byly zpřístupněny pouze akcie na doručitele, zatímco jmenné akcie zůstaly (a dodnes z většiny zůstávají) v rukou rodiny. Dnes se akcie obchodují na SIX Swiss Exchange pod tickerem ZEHN a rodina prostřednictvím poolové smlouvy stále drží kolem 51,7 % hlasovacích práv.
Cílem Zehnderu nikdy nebylo zůstat jen výrobcem radiátorů do obýváku. Firma postupně budovala širší ambici stát se komplexním dodavatelem řešení pro vnitřní klima – od topení přes chlazení až po větrání a čištění vzduchu. Zatímco řada konkurentů nabízí jen jednotlivé produkty, Zehnder staví na propojeném portfoliu chráněném více než 1 400 patenty a působí ve více než 70 zemích, kde své produkty dodává „na klíč“ od návrhu přes instalaci až po servis – každý rok proškolí přes 25 000 zákazníků ve vlastních akademiích, což vytváří vazbu mezi značkou, projektanty a instalatéry, kterou konkurence jen těžko nahrazuje.
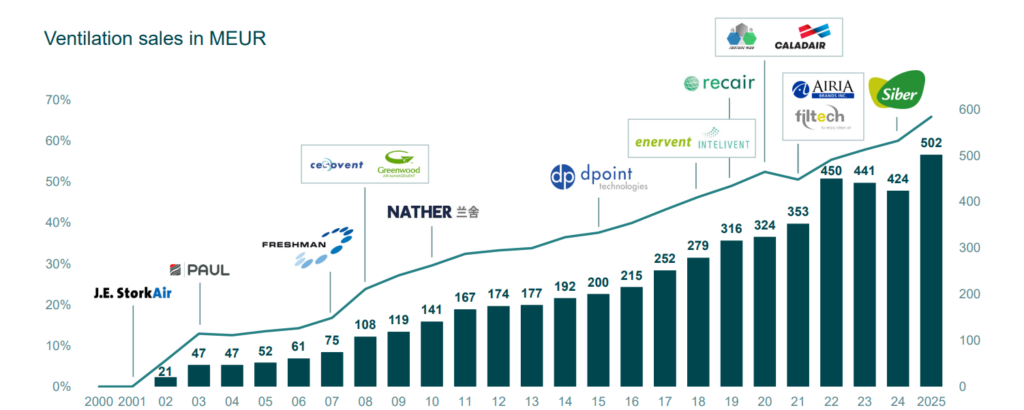
Hlavní byznys dnes stojí na přechodu od klasického, cyklického byznysu s radiátory k větracím a vzduchotechnickým řešením, která méně závisí na výstavbě nových budov a víc na renovacích a legislativních požadavcích na energetickou účinnost a kvalitu vzduchu. V roce 2025 poprvé v historii firmy přesáhly tržby segmentu větrání hranici 500 milionů eur a tento segment dnes tvoří 66 % celkových tržeb skupiny, zatímco radiátorová divize pod tlakem trhu naopak oslabuje. V červnu 2026 firma tento posun podtrhla i organizačně, když zavedla novou divizní strukturu se čtyřmi segmenty – Heating, Cooling, Fresh Air a Clean Air – a cílí především na evropský, čínský a severoamerický trh renovací a novostaveb.
Zatímco pozornost investorů se v posledních letech soustředí hlavně na velká technologická jména a umělou inteligenci, trh jakoby přehlíží nenápadné průmyslové firmy, které mohou z dlouhodobých trendů, jako je vlna renovací evropského bytového fondu, přísnější emisní a izolační normy nebo poptávka po zdravém vnitřním vzduchu po pandemii, profitovat úplně stejně – jen bez glamournosti čipů a datacenter.
Mezitím, co se trh díval jinam a firma se ještě v roce 2024 potýkala se ztrátou, se Zehnder v roce 2025 vrátil k ziskovosti s čistým ziskem kolem 47 milionů eur a upravenou EBIT marží 8,6 %. Vazba se zákazníky se zde buduje přes projekt – jakmile architekt nebo instalatér zakomponuje Zehnderovo řešení do plánů budovy, jen těžko se v půlce stavby mění za konkurenční produkt. I přes to, že na zlepšení akcie zareagovali růstem, tak od začátku tohoto roku společnost klesá a nyní se obchoduje levnější o zhruba 20% a od svých absolutních maxim z roku 2021 jsou levnější o zhruba 35% a to i přes to, že si bez větší pozornosti ukrajují den ode dne větší podíl z evropského trhu.
Dnes je Zehnder Group předním evropským dodavatelem řešení pro vnitřní klima s přibližně 3 300 zaměstnanci, tržbami kolem 760 milionů eur a růstem okolo 8 % ročně, přičemž firma obsluhuje tisíce stavebních a renovačních projektů ve více než 70 zemích. Kombinace obnovené ziskovosti, silné pozice u projektantů a instalatérů a hlavně dobrou pověst mezi zákazníky může ze Zehnderu dělat zajímavou příležitost pro investory, kteří věří, že se firma dokáže z cyklického výrobce radiátorů proměnit ve strukturálně rostoucí platformu pro vnitřní klima těžící z evropské vlny renovací a dekarbonizace.
Čím nás Zehnder zaujal?
Zaprvé je to firma která se, jak už bylo zmíněno, skvěle hodí do našeho portfolia, a to především z důvodu sektorové a geografické diverzifikace. Zehnder působí v relativně nudném, ale dlouhodobě potřebném segmentu ventilace, vytápění, filtrace a kvality vzduchu, a zároveň není závislý pouze na jednom trhu. Navíc v posledních letech ukazuje schopnost efektivně expandovat.
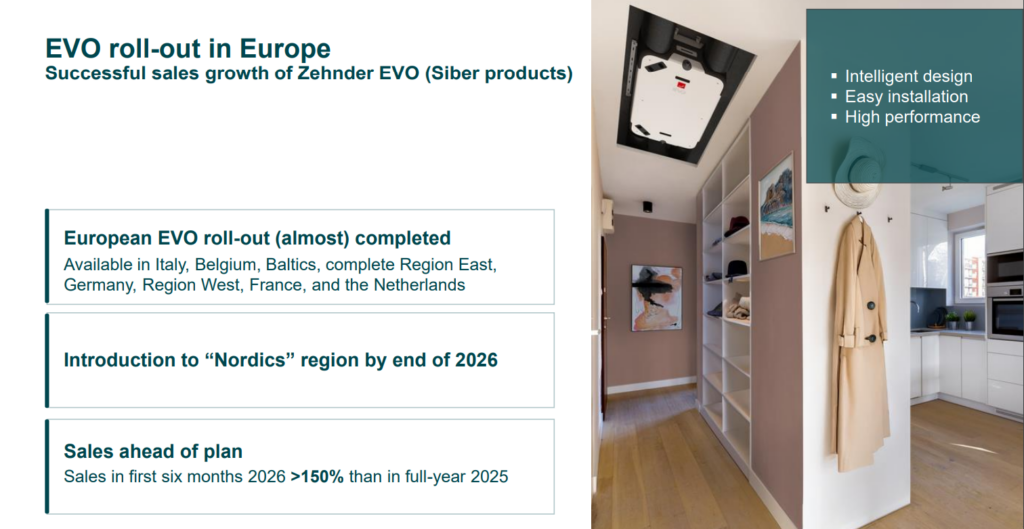
Nejzajímavější je pro nás akviziční strategie. Zehnder v posledních letech výrazně zrychlil tempo akvizic a postupně buduje evropskou platformu z menších lokálních výrobců. Právě jeho relativně malá velikost podle nás představuje výhodu – nemusí kupovat obří společnosti za miliardy, ale může vyhledávat menší kvalitní firmy, které jsou pro velké hráče příliš malé a akvizičně relativně nenákladné s tím, že pro majitele může být nabídka zajímavá k prodeji. Příkladem je akvizice Siberu, který Zehnderu přinesl silnou pozici ve Španělsku a Portugalsku a zároveň doplnil portfolio o produkty ve střední cenové kategorii.
Mezi další pro Zehnder úspěšné akvizice patří Enervent a Exvent, které skupina získala v roce 2018 a díky nimž posílila pozici ve Skandinávii v energeticky úsporné rezidenční ventilaci, Caladair, který přinesl silnější pozici ve francouzské komerční ventilaci, a Filtech, díky kterému Zehnder rozšířil portfolio o vzduchové filtry. Z několika akvizic v oblasti výměníků navíc postupně vytvořil CORE Energy Recovery Solutions, dnes globálního dodavatele tepelných a vlhkostních výměníků.
Na celém modelu se nám líbí, že Zehnder nemusí kupované značky okamžitě zlikvidovat a převést pod vlastní jméno. Naopak může využít jejich lokální reputaci, zákazníky a distribuční síť, přidat vlastní kapitál, know-how a další produkty a postupně zvyšovat jejich hodnotu. Získaná firma tak není pouze novým zdrojem tržeb, ale zároveň může fungovat jako distribuční kanál pro další produkty skupiny. Na obdobném akvizičním principu funguje například Carriage Services.
Zehnder navíc nemusí růst pouze organicky. Pokud bude dál schopný nacházet malé kvalitní společnosti, kupovat je za rozumné ceny a následně je efektivně začleňovat, může růst výrazně rychleji, než by odpovídalo jeho vlastnímu organickému růstu. A právě v tom vidíme výhodu jeho současné velikosti – firma ještě není tak velká, aby jí docházely zajímavé akviziční příležitosti. Navíc v dnešním portfoliu značek spadající pod Zehnder nalezneme jak prémiové produkty, tak střední třídu a dokonce i levné značky, což dle nás vytváří do jisté míry konkurenční výhodu a odolnost při změnách tržních preferencí na různých trzích.
Současně se nám líbí i změna samotného podnikání. Historicky byl Zehnder výrazněji spojený s radiátory a vytápěním, zatímco dnes stále větší část firmy tvoří ventilace, výměníky, filtrace a kvalita vzduchu, kde vidíme lepší dlouhodobý potenciál i prostor pro vyšší marže, ať už v rezidenčním či komerčním odvětví.
Celkově tedy Zehnder vnímáme jako malou, rodinně vedenou a relativně defenzivní firmu, která nemusí nikdy být evropským lídrem svého odvětví. Její potenciál vidíme spíše v dlouhodobém budování skupiny kvalitních lokálních značek. Pokud bude management dál umět nacházet malé akviziční příležitosti a vytěžovat je stejně dobře jako doposud, může Zehnder růst pomalu, ale velmi dlouhou dobu – a právě tento typ společnosti se nám do portfolia hodí.
| Rok | Celková aktiva | Celkový dluh | Aktiva − dluh | Počet akcií | Hodnota na akcii |
|---|---|---|---|---|---|
| FY2022 | 532,8 M EUR | 9,8 M EUR | 523,0 M EUR | 11,33 M | 46,16 EUR |
| FY2023 | 516,8 M EUR | 6,4 M EUR | 510,4 M EUR | 11,15 M | 45,78 EUR |
| FY2024 | 476,7 M EUR | 68,5 M EUR | 408,2 M EUR | 11,14 M | 36,64 EUR |
| FY2025 | 457,0 M EUR | 7,2 M EUR | 449,8 M EUR | 11,12 M | 40,45 EUR |
| H1 2026 (30. 6.) | 491,1 M EUR | 31,6 M EUR | 459,5 M EUR | 11,13 M | 41,28 EUR |
Z výše uvedené tabulky je patrné, že společnost z trhu akcie spíše postupně odkupuje než že by je přidávala. V obecné rovině se jim daří držet relativně nízké zadlužení a od roku 2024 pozorujeme i růst aktiv a s tím i růst hodnoty na akcii, který je ovšem následován i cenou. V obecné rovině se tedy dá říct, že Zehnder je firma ve fázi comebacku, kde postupně zvyšuje hodnotu na akcii, což je dle našich kritérií dobrý signál. Další dobrý signál, dle nás, je rostoucí EBITDA a stabilní FCF.
Rekapitulace dosavadních informací
Zehnder vnímáme jako malou, rodinně vedenou evropskou společnost, která se postupně mění z tradičního výrobce radiátorů na širšího dodavatele řešení pro vnitřní klima. Klíčový je především přesun směrem k ventilaci, filtraci a kvalitě vzduchu, které dnes tvoří většinu podnikání a mají podle nás lepší dlouhodobou perspektivu než tradiční vytápění. Přestože je firma stále částečně cyklická a závislá na stavebnictví, těží z dlouhodobých trendů, jako jsou renovace evropských budov, energetická účinnost a rostoucí požadavky na kvalitu vzduchu. Zároveň má silné postavení u projektantů a instalatérů a její produkty se díky specifikaci přímo do projektů obtížně nahrazují konkurencí.
Největší potenciál ale vidíme v akviziční strategii. Zehnder v posledních letech rozjel akvizice menších evropských výrobců, přičemž právě jeho relativně malá umožňuje nacházet příležitosti, které jsou pro největší konkurenty příliš malé. Akvizice mu postupně přidávají nové trhy, produkty i distribuční kanály. Výhodou je, že nemusí likvidovat lokální značky, které mají dobré jméno, ale může využít jejich zákazníky a infrastrukturu, přidat vlastní know-how, kapitál a produkty a postupně zvyšovat jejich hodnotu. Současně má Zehnder portfolio od prémiových po středně cenové a levnější produkty, takže nemusí být závislý pouze na jednom cenovém segmentu. Nemusí se tedy stát evropským lídrem svého odvětví – stačí, pokud bude dlouhodobě nacházet malé kvalitní firmy, které dokáže dobře koupit a ještě lépe vytěžit.
Z pohledu čísel nás na Zehnderu zaujalo především to, že se bavíme o firmě, která se po slabším období postupně vrací k růstu ziskovosti, přičemž hodnota očištěná o dluh na akcii se po propadu v roce 2024 opět zvyšuje. Firma má relativně nízké zadlužení, rostoucí EBITDA a stabilní FCF a současně se její akcie stále nachází výrazně pod historickým maximem. Naší tezí proto není, že Zehnder začne růst tempem technologické firmy, ale že malá a zdravě financovaná společnost může po dlouhou dobu kombinovat mírný organický růst s akvizicemi, postupně zvyšovat marže i hodnotu na akcii a zároveň vyplácet dividendu.
Proč jsou akcie ZEHN tak levné?
Aby se akcie Zehnder vrátila jen na svoje absolutní maxima, musela by vzrůst zhruba o víc než 50 % – 52týdenní maximum činí 91,30 CHF. Jde tedy o propad, který zdaleka není kosmetický, ale patří k nejhlubším, jakým si firma od svého historického maxima prošla.
Ztrátový rok 2024
V roce 2024 skončil Zehnder poprvé po letech ve ztrátě 2,4 milionu eur, oproti zisku 44,6 milionu eur o rok dřív. Provozní zisk (EBIT) se propadl o tři čtvrtiny na 14,1 milionu eur a marže klesla ze 7,9 % na pouhá 2 %. Za pádem stály nižší tržby v kombinaci s vysokými náklady na restrukturalizaci a přetrvávající slabinou klíčových evropských trhů – firma sama zmiňovala „nejistoty“ v Německu a Francii jako riziko přetrvávající i do dalšího roku.
Radiátorová divize dál slábne
Zatímco větrání táhne firmu nahoru, klasický byznys s topením se dál smršťuje – v první polovině roku 2025 klesly tržby radiátorové divize o 8 % a kvůli nevytížené výrobě negenerovala žádný zisk, takže dnes tvoří už jen třetinu celkových tržeb skupiny. Trh tak musí věřit, že rostoucí větrání dokáže smršťující se topení s předstihem přerůst – zatím se to daří jen částečně.
Náklady na transformaci a reorganizace vedení
Přechod na divizní strukturu, který firma spustila v červnu 2026, s sebou nese jednorázové náklady – jen za první pololetí 2026 to bylo 5,5 milionu eur – a zároveň zeštíhlení samotného vedení firmy ze šesti na pět členů. I přes zlepšující se čísla tak upravená EBIT marže v H1 2026 dosáhla 9,5 %, tedy jen spodní hranice vlastního střednědobého cíle 9–11 % – trh tedy zatím nevidí důkaz, že transformace firmu dostane výrazně nad tento koridor.
Cyklická závislost na stavebnictví
Tržby v roce 2024 klesly meziročně o 7 % na 705,8 milionu eur kvůli slabší stavební aktivitě, vysokým stavebním nákladům a přeplněným skladům u amerických distributorů, které si v USA během první poloviny roku vynutily nižší objednávky. I když finální čísla firmy zas tak zle nedopadla, ukazuje to, jak citlivě Zehnder reaguje na cyklus výstavby a renovací nemovitostí, který sám nedokáže nijak ovlivnit.
Další obecná rizika
Měnové riziko
Zehnder reportuje výsledky v eurech, ale obchoduje po celém světě – ve švýcarských francích, amerických a kanadských dolarech i čínském jüanu, takže je citlivý na pohyby kurzů podobně jako řada jiných nadnárodních výrobců. Sama firma to potvrzuje – měnové efekty v roce 2025 táhly celkový růst tržeb dolů o 1 procentní bod, a to i přes silný organický růst větrání. Firemní treasury sice tato rizika (měnová, úroková, likvidní i protistrany) aktivně řídí a částečně zajišťuje, ale úplně je eliminovat nejde – silnější frank vůči euru dokáže zhoršit reportované výsledky, aniž by za to firma sama mohla.
Závislost na cenách vstupních surovin
Zehnder nemá vlastní doly ani hutě – k výrobě radiátorů, výměníků a ventilačních jednotek potřebuje hlavně hliník a ocel, jejichž těžba a zpracování jsou navíc energeticky i emisně náročné. Nad cenami těchto komodit na světových trzích nemá firma žádnou kontrolu – jejich prudký růst dokáže stlačit marže, zatímco prudký pád zase znehodnotí už nakoupené zásoby.
V tomto případě se znovu ukazuje jak hezky firma zapadá do portfolia, jelikož RioTinto z růstu cen profituje, tudíž tato dvě aktiva mají v této otázce negativní korelaci a přináší tak reálný diverzifikační benefit..
Regulatorní riziko kolem stavebních a energetických norem
Velká část poptávky po Zehnderových produktech – zejména ve ventilaci – stojí na zpřísňujících se stavebních předpisech, emisních cílech a dotačních programech na renovace v Evropě. To je zároveň silná stránka byznysu i riziko – pokud jednotlivé státy dotace na renovace omezí, posunou nebo zpřísní jinak, než trh čeká, může se poptávka po nových systémech zpomalit nebo odsunout. Firma tak částečně žije z rozhodnutí politiků a úředníků, která sama nedokáže ovlivnit ani přesně načasovat.
Konkurenční tlak od velkých hráčů
Na trhu ventilace a klimatizace Zehnder soupeří s mnohem většími a diverzifikovanějšími konglomeráty jako Daikin, Mitsubishi Electric, Panasonic, Carrier, Vaillant, LG nebo Johnson Controls – firmami, které ventilaci často nabízí jako součást širšího portfolia klimatizací, tepelných čerpadel a topných systémů a mohou si dovolit agresivnější cenotvorbu nebo balíčkování produktů. Pokud si developeři a instalatéři začnou říkat „proč kupovat ventilaci zvlášť od Zehnderu, když nám ji dodá stejný dodavatel jako tepelné čerpadlo“, může to postupně tlačit na marže i tržní podíl v segmentu, který dnes Zehnder považuje za svůj hlavní růstový motor.
Poslední zveřejněné výsledky hospodaření
Zehnder Group zveřejnil výsledky za první pololetí 2026 dne 30. července 2026 před otevřením trhu. Tržby vzrostly o 3 % (organicky o 4 %) na 394,9 milionu eur, upravený provozní zisk stoupl o 15 % a marže se zlepšila – ale zároveň prudce klesl provozní cash flow a firma zaplatila jednorázové náklady spojené s reorganizací. Pojďme se na výsledkovou zprávu podívat podrobněji.
POZITIVNÍ ASPEKTY
- Zrychlující se růst větrání
- Tržby ve ventilačním segmentu vzrostly o 7 % (organicky dokonce o 8 %) na 272,1 milionu eur.
- Tento segment dnes tvoří už 69 % veškerých tržeb firmy (loni 66 %) – firma se tedy dál posouvá od tradičního topení k modernější a rychleji rostoucí ventilaci.
- Tržby ve ventilačním segmentu vzrostly o 7 % (organicky dokonce o 8 %) na 272,1 milionu eur.
- Rostoucí upravený provozní zisk
- Upravený provozní zisk (tedy zisk očištěný o jednorázové náklady) vzrostl o 15 % na 37,7 milionu eur.
- Upravená marže se zlepšila na 9,5 % z loňských 8,5 % – firma tedy vydělává víc na každém eurů tržeb.
- Upravený provozní zisk (tedy zisk očištěný o jednorázové náklady) vzrostl o 15 % na 37,7 milionu eur.
- Rostoucí čistý zisk
- Čistý zisk za pololetí stoupl o 2 % na 23,9 milionu eur.
- I malé, ale kladné zlepšení potvrzuje, že se firma po ztrátovém roce 2024 drží na vzestupné trajektorii.
- Čistý zisk za pololetí stoupl o 2 % na 23,9 milionu eur.
- Silný růst v Severní Americe
- Tržby ve ventilaci v USA a Kanadě vzrostly o 12 % (organicky dokonce o 18 %) na 42,1 milionu eur.
- Firma to vysvětluje ziskem tržního podílu a rozšiřováním distribuční sítě – tedy skutečným růstem, ne jen příznivými kurzy.
- Tržby ve ventilaci v USA a Kanadě vzrostly o 12 % (organicky dokonce o 18 %) na 42,1 milionu eur.
- Zlepšující se marže ve ventilaci
- Upravená marže ventilačního segmentu se zvýšila na 13,9 % z loňských 13,1 %.
- Hlavním důvodem je vyšší objem prodejů – čím víc firma prodává, tím lépe se jí daří rozpouštět fixní náklady výroby.
- Upravená marže ventilačního segmentu se zvýšila na 13,9 % z loňských 13,1 %.
- Zdravější kapitálová struktura
- Firma měla ke konci června čistou hotovost 11,9 milionu eur, zatímco loni ve stejném období měla čistý dluh 12,6 milionu eur.
- Jinými slovy: firma má teď víc peněz, než kolik dluží – to jí dává větší finanční polštář pro případné problémy nebo akvizice.
- Firma měla ke konci června čistou hotovost 11,9 milionu eur, zatímco loni ve stejném období měla čistý dluh 12,6 milionu eur.
- Vyšší podíl vlastního kapitálu
- Poměr vlastního kapitálu k celkovým aktivům (tzv. Eigenkapitalquote) stoupl na 56 % z 51 %.
- Vyšší podíl vlastního kapitálu znamená, že firma je méně závislá na cizích penězích a lépe odolá případnému zhoršení podmínek na úvěrových trzích.
- Poměr vlastního kapitálu k celkovým aktivům (tzv. Eigenkapitalquote) stoupl na 56 % z 51 %.
- Potvrzený a mírně zvýšený výhled na celý rok
- Vedení očekává tržby za celý rok 2026 mezi 770 a 790 miliony eur.
- Firma zároveň potvrdila svůj střednědobý cíl – průměrný roční růst tržeb kolem 5 % a marži 9 až 11 %.
- Vedení očekává tržby za celý rok 2026 mezi 770 a 790 miliony eur.
- Stabilizace v klíčových evropských zemích
- V Německu, Nizozemsku a Švýcarsku rostly tržby i v radiátorovém segmentu, který jinak celkově klesá.
- Ukazuje to, že pokles není plošný, ale soustředěný hlavně do trhů s výraznějším cenovým tlakem (Francie, Velká Británie, Itálie).
- V Německu, Nizozemsku a Švýcarsku rostly tržby i v radiátorovém segmentu, který jinak celkově klesá.
- Silné strukturální větry v zádech
- Vedení firmy zdůraznilo, že energetická účinnost, přísnější stavební předpisy a poptávka po zdravém vnitřním prostředí zůstávají hlavními dlouhodobými motory odvětví.
- Tyto trendy nejsou závislé na jednom čtvrtletí, ale na dlouhodobých legislativních a společenských posunech, které firmě hrají do karet i v horších obdobích stavebního cyklu.
- Vedení firmy zdůraznilo, že energetická účinnost, přísnější stavební předpisy a poptávka po zdravém vnitřním prostředí zůstávají hlavními dlouhodobými motory odvětví.
NEGATIVNÍ ASPEKTY
- Prudký propad provozního cash flow
- Peníze vygenerované běžným provozem klesly z loňských 22,9 milionu eur na jen 5,1 milionu eur.
- Hlavním důvodem bylo strategické navyšování zásob (kvůli výpadkům v dodavatelských řetězcích) a vyšší pohledávky za zákazníky – tedy peníze, které firma zatím fyzicky nemá na účtu.
- Peníze vygenerované běžným provozem klesly z loňských 22,9 milionu eur na jen 5,1 milionu eur.
- Jednorázové náklady na reorganizaci
- Zavádění nové divizní struktury stálo firmu jen za první pololetí 5,5 milionu eur a za celý rok 2026 se čeká kolem 10 milionů eur.
- Tyto náklady dočasně kazí ziskovost a ukazují, že transformace firmy pořád ještě neproběhla naplno.
- Zavádění nové divizní struktury stálo firmu jen za první pololetí 5,5 milionu eur a za celý rok 2026 se čeká kolem 10 milionů eur.
- Marže jen na spodní hranici vlastního cíle
- Upravená marže 9,5 % sice meziročně vzrostla, ale pořád leží jen na spodním okraji vlastního pásma 9–11 %.
- Trh tak zatím nevidí jasný důkaz, že se firma dokáže dostat výrazně nad tento koridor.
- Upravená marže 9,5 % sice meziročně vzrostla, ale pořád leží jen na spodním okraji vlastního pásma 9–11 %.
- Radiátorová divize dál ve ztrátě
- Provozní zisk radiátorového segmentu byl −1,8 milionu eur, s marží −1,4 %.
- I když se situace mírně zlepšuje, firma na klasickém topení stále prodělává, ne vydělává.
- Provozní zisk radiátorového segmentu byl −1,8 milionu eur, s marží −1,4 %.
- Klesající tržby v topení
- Tržby v radiátorech klesly o 5 % (organicky o 3 %) na 122,7 milionu eur.
- Za poklesem stojí hlavně konkurence levnějších modelů a všeobecná nejistota zákazníků ohledně investic do nemovitostí.
- Tržby v radiátorech klesly o 5 % (organicky o 3 %) na 122,7 milionu eur.
- Slabost v Asii a Pacifiku
- Tržby v tomto regionu klesly o 13 % na 9,5 milionu eur.
- Důvodem je přebytek neobsazených bytů v Číně a slabá poptávka po vlastním bydlení, tedy problém, který firma sama neovlivní.
- Tržby v tomto regionu klesly o 13 % na 9,5 milionu eur.
- Zpomalení novostaveb ve Velké Británii
- Britský trh zaostal za loňským rokem kvůli zpožděným stavebním povolením.
- Ukazuje to, jak citlivě firma reaguje na byrokratické a regulatorní tempo v jednotlivých zemích, ne jen na samotnou poptávku.
- Britský trh zaostal za loňským rokem kvůli zpožděným stavebním povolením.
- Rostoucí investiční výdaje
- Firma investovala do vybavení a strojů 9,4 milionu eur, o 25 % víc než loni.
- V kombinaci se slabým provozním cash flow to znamená, že firmě reálně zbývá méně volných peněz.
- Firma investovala do vybavení a strojů 9,4 milionu eur, o 25 % víc než loni.
- Vysoké výplaty dividend v době slabšího cash flow
- Firma v prvním pololetí vyplatila akcionářům 16,9 milionu eur na dividendách, o 43 % víc než loni.
- Vyplácet víc peněz v období, kdy provozní cash flow prudce klesl, může krátkodobě omezit finanční manévrovací prostor firmy.
- Firma v prvním pololetí vyplatila akcionářům 16,9 milionu eur na dividendách, o 43 % víc než loni.
- Přiznaná makroekonomická nejistota
- Vedení samo zmiňuje vyšší stavební náklady, úrokové sazby a geopolitické napětí (zejména na Blízkém východě) jako rizika pro zbytek roku.
- Jde o faktory, které firma sama nedokáže ovlivnit, a přesto mohou přímo ovlivnit její tržby i náklady.
- Vedení samo zmiňuje vyšší stavební náklady, úrokové sazby a geopolitické napětí (zejména na Blízkém východě) jako rizika pro zbytek roku.
TRŽNÍ VÝHLED
- Vedení firmy v pololetní zprávě zdůraznilo, že počet povolených nových bytů v Evropě v první polovině roku sice celkově vzrostl, ale skutečná stavební aktivita se rozjíždí se zpožděním a zůstává na nízké úrovni. Za hlavní brzdy označilo vyšší stavební náklady a úrokové sazby, které souvisí s makroekonomickou nejistotou a geopolitickým napětím – firma přitom výslovně zmínila, že případné vyhrocení situace na Blízkém východě by mohlo znamenat další nárůst nákladů.
- Pro zbytek roku 2026 vedení očekává, že se trh s renovacemi postupně stabilizuje a že u novostaveb bude pokračovat jen opatrné, pozvolné oživení – tedy žádné plošné oživení stavebnictví, ale spíš mírný růst s rozdíly mezi jednotlivými regiony. Zároveň ale vedení zopakovalo, že hlavní strukturální motory odvětví – energetická účinnost, přísnější stavební předpisy a poptávka po zdravém vnitřním prostředí zůstávají nezměněné a dlouhodobě silné.
- Na základě toho firma potvrdila výhled na celý rok 2026: tržby mezi 770 a 790 miliony eur a upravenou provozní marži zhruba na úrovni prvního pololetí. Zavádění nové divizní organizace bude firmu v roce 2026 stát jednorázově kolem 10 milionů eur, ale rozšiřování nabídky pro renovace a bytové domy, rostoucí byznys s čištěním vzduchu a sílící servisní služby by měly podle vedení přinášet další růstové impulsy. Firma zároveň potvrdila své střednědobé cíle – průměrný roční růst tržeb kolem 5 % a upravenou provozní marži v pásmu 9 až 11 %.
Rekapitulace rizik u akcie ZEHN
V poslední době investoři do ceny akcie promítají hlavně obavu, jestli rostoucí a ziskovější ventilační byznys dokáže dostatečně rychle vykompenzovat pokračující pokles klasického, cyklického byznysu s radiátory, který dnes tvoří necelou třetinu tržeb a v topení dál generuje ztrátu. Trh navíc zatím nevidí jasný důkaz, že transformace na divizní strukturu firmě skutečně přinese marže výrazně nad hranicí vlastního cíle 9–11 % – v posledních zveřejněných výsledcích za první pololetí 2026 dosáhla upravená marže jen 9,5 %, tedy spodní okraj tohoto pásma.
Při pohledu na obecná rizika vidíme, že Zehnder reportuje výsledky v eurech, ale prodává po celém světě a sama firma potvrzuje, že jí měnové efekty v roce 2025 ubraly 1% růstu tržeb. K tomu se přidává závislost na cenách vstupních surovin, hlavně hliníku a oceli, nad kterými firma nemá žádnou kontrolu a jejichž prudké výkyvy dokážou stlačit marže. Dál tu je regulatorní riziko – velká část poptávky po ventilaci stojí na stavebních předpisech a dotačních programech na renovace, které firma sama neřídí ani přesně nedokáže načasovat – a konkurenční tlak od mnohem větších hráčů, kteří mohou ventilaci nabízet zabalenou spolu s tepelnými čerpadly a klimatizacemi za agresivnější ceny.
Hodnotový profil společnosti sice na první pohled nekomplikuje klasický dluh – Zehnder má čistou hotovost namísto čistého dluhu a poměr vlastního kapitálu k aktivům se zlepšil, přičemž dividenda zůstává pohodlně krytá ziskem. Přesto tu je jiné riziko: provozní cash flow za první pololetí 2026 kleslo z loňských 22,9 milionu eur na jen 5,1 milionu eur, kvůli strategickému navyšování zásob kvůli výpadkům v dodavatelských řetězcích a vyšším pohledávkám za zákazníky.
Nejde tedy o to, že by firma nevydělávala – zisk i marže rostou, nicméně firma si na čas „zamkla“ víc peněz v zásobách a nesplacených fakturách než kolik jí reálně přiteklo na účet. Pokud by se zásoby nepodařilo v dalších čtvrtletích uvolnit zpět do hotovosti, mohlo by to dočasně omezit finanční flexibilitu firmy.
Jak celou situaci Zehnder řeší?
Přechod od klasického topení k platformě pro celé vnitřní klima
Firma v posledních letech přebudovává svůj byznys z tradičního výrobce radiátorů na širšího dodavatele řešení pro vnitřní klima, a v červnu 2026 tento posun podtrhla i organizačně – zavedla novou divizní strukturu se čtyřmi samostatnými segmenty (Heating, Cooling, Fresh Air, Clean Air), aby se každá část byznysu řídila a hodnotila samostatně místo pod jednou střechou. Tím dává jasně najevo, že budoucnost firmy stojí na ventilaci a čištění vzduchu, ne na klesajícím byznysu s radiátory.
Budování servisního byznysu a hlubší propojení s instalatéry místo jednorázového prodeje
Místo aby firma soupeřila jen cenou jednotlivých produktů, snaží se stát nenahraditelným partnerem pro projektanty a instalatéry, kteří její systémy zabudovávají přímo do budov. Zehnder ročně proškolí přes 25 000 zákazníků ve vlastních akademiích a svůj servisní byznys – včetně jednotky Clean Air Solutions, která čističky vzduchu spíš pronajímá a udržuje, než jednorázově prodává (tzv. „product as a service“) – chce do roku 2030 rozšířit na 15 % tržeb ventilačního segmentu. Firma se tak snaží proměnit z výrobce jednorázových produktů na dlouhodobého partnera, kterého je těžké jednou zavedeného nahradit konkurencí.
Nákladová disciplína a postupný návrat k vyšší ziskovosti
Po ztrátovém roce 2024 firma zavedla úsporná a optimalizační opatření, hlavně v ztrátovém radiátorovém segmentu – v první polovině 2026 se jí podařilo zmírnit ztrátu tohoto segmentu a zlepšit upravenou marži celé skupiny na 9,5 % z loňských 8,5 %. Zároveň zeštíhlila vedení firmy ze šesti na pět členů, aby snížila náklady na řízení a zrychlila rozhodování v nové divizní struktuře.
Rozšiřování portfolia formou akvizic menších lokálních výrobců
Firma nespoléhá jen na vlastní vývoj, ale postupně kupuje menší evropské výrobce, aby rychleji pokryla nové trhy a produktové kategorie – příkladem je akvizice španělské Siber v roce 2024, která Zehnderu přinesla silnou pozici ve Španělsku a Portugalsku a doplnila portfolio o produkty ve střední cenové kategorii. Zehnder přitom nemusí kupované značky rušit ani přejmenovávat – využívá jejich lokální jméno, zákazníky a distribuční síť a postupně do nich přidává vlastní kapitál a know-how.
Cílená geografická expanze do USA navzdory slabosti v Asii
Zatímco poptávka v Číně kvůli přebytku bytů dál slábne, Zehnder se soustředí na expanzi v USA, kde v první polovině 2026 vzrostly tržby ve ventilaci o 12 % (organicky o 18 %) díky získávání tržního podílu a rozšiřování prodejní sítě. Firma postupuje krok za krokem podle jednotlivých amerických států s nejvyšším růstovým potenciálem, místo aby se snažila pokrýt celý trh najednou – tedy podobný princip malých, dobře zacílených kroků jako u jejích evropských akvizic.
Co Zehnder plánuje do budoucna?
Rozšiřování servisního byznysu a princip „produkt jako služba“
Firma chce do roku 2030 zvýšit podíl servisních příjmů (údržba, výměny, monitoring) na 15 % tržeb ventilačního segmentu, a to díky téměř milionu ventilačních jednotek, které už má v Evropě nainstalované. Klíčovou roli hraje jednotka Clean Air Solutions, která čističky vzduchu spíš pronajímá a udržuje než jednorázově prodává – roste dlouhodobě dvouciferným tempem s výrazně nadprůměrnou marží, přičemž samotné vedení označuje růstový potenciál za „téměř neomezený“, limitovaný hlavně nedostatkem vhodných obchodních zástupců.
Akvizice na posílení monitoringu kvality vzduchu
Zehnder oznámil záměr převzít firemní segment norské Airthings zaměřený na monitoring kvality vzduchu v komerčních budovách, podepsáním předběžné dohody (letter of intent) podléhající obvyklé due diligence. Jde o cílenou akvizici menšího specializovaného hráče, která má přímo doplnit a posílit rostoucí servisní byznys Clean Air Solutions – podobný akviziční vzorec jako u dřívějších nákupů (Siber, Enervent, Caladair), jen v novém segmentu monitoringu vzduchu.
Geografická expanze do Severní Ameriky
Zehnder plánuje dál růst na severoamerickém trhu, který dnes tvoří kolem 15 % tržeb, zejména díky legislativě – v Kanadě jsou ventilace s rekuperací tepla pro novostavby ze zákona povinné a Zehnder je tam tržním lídrem, zatímco v USA se předpisy podle jednotlivých států postupně zpřísňují bez ohledu na aktuální federální politiku. Firma svůj růst v H1 2026 (+18 % organicky) sama vysvětlovala ziskem tržního podílu a rozšiřováním distribuční sítě, a tento přístup chce dál škálovat stát po státu.
Prohlubování spolupráce s instalatéry v Evropě
Vedle akvizic a nových trhů firma plánuje zesílit spolupráci přímo s instalatérskou sítí v Evropě, tedy s lidmi, kteří její produkty fyzicky zabudovávají do budov. Cílem je, aby instalatéři automaticky sahali po Zehnderu jako po první volbě, což firmě dál posiluje pozici u zdroje poptávky – podobně jako se snaží ve svých akademiích ročně proškolit přes 25 000 zákazníků.
Potvrzené střednědobé cíle a další drobné akvizice
Zehnder na svém posledním kapitálovém dni potvrdil střednědobé cíle – průměrný roční růst tržeb kolem 5 % a upravenou provozní marži 9 až 11 % – a signalizoval, že v podobném duchu jako dosud bude pokračovat v hledání malých, dobře zacílených akvizic evropských výrobců. Stojí za zmínku, že investoři na prezentaci těchto plánů v listopadu 2025 zareagovali spíš skepticky a akcie ten den ztratila přes 8 %, což ukazuje, že trh zatím čeká na hmatatelnější důkazy, než aby ambiciózním plánům firmy bezvýhradně uvěřil.
Rekapitulace pozitiv
Hlavní pozitivum Zehnderu stojí na zrychlujícím se růstu ventilace, která v prvním pololetí 2026 vzrostla o 7 % (organicky o 8 %) na 272,1 milionu eur a dnes už tvoří 69 % veškerých tržeb skupiny – firma se tak dál rychle posouvá od klesajícího byznysu s radiátory k modernější a ziskovější části podnikání. Tento růst se přitom projevuje i na ziskovosti: upravený provozní zisk stoupl o 15 %, marže celé skupiny se zlepšila na 9,5 % z loňských 8,5 % a přímo ve ventilaci dokonce na 13,9 %. Čistý zisk k tomu přidal růst o 2 % což potvrzuje, že se firma po ztrátovém roce 2024 drží na vzestupné trajektorii. Zvlášť silně si firma vede v Severní Americe, kde tržby ve ventilaci vzrostly o 12 %.
Ke konci června měl Zehnder místo loňského čistého dluhu 12,6 milionu eur naopak čistou hotovost 11,9 milionu eur a podíl vlastního kapitálu na celkových aktivech vzrostl na 56 % z 51 % – firma je tak méně závislá na cizích penězích a má větší polštář pro případné problémy nebo další akvizice. Vedení zároveň potvrdilo výhled na celý rok 2026 – tržby mezi 770 a 790 miliony eur i svůj střednědobý cíl: průměrný roční růst tržeb kolem 5 % a marže 9 až 11 %. Povzbudivé je i to, že pokles v radiátorovém segmentu není plošný – v Německu, Nizozemsku a Švýcarsku tržby i tady rostly, zatímco slabina se soustředí hlavně do trhů s výraznějším cenovým tlakem jako Francie, Velká Británie nebo Itálie.
Vedení firmy zdůrazňuje, že za tímto vývojem stojí hlavně dlouhodobé strukturální trendy, ne jednorázové efekty – energetická účinnost, přísnější stavební předpisy a poptávka po zdravém vnitřním prostředí, které nezávisí na jednom čtvrtletí, ale na dlouhodobých legislativních a společenských posunech. I když firma sama přiznává, že skutečná stavební aktivita v Evropě se kvůli vyšším nákladům a úrokovým sazbám rozjíždí se zpožděním, pro zbytek roku 2026 očekává postupnou stabilizaci trhu s renovacemi a opatrné oživení u novostaveb.
Zavedení nové divizní organizace sice bude firmu v roce 2026 stát jednorázově kolem 10 milionů eur, ale rozšiřující se nabídka pro renovace a bytové domy, rostoucí byznys s čištěním vzduchu a sílící servisní služby by podle vedení měly přinášet další růstové impulsy i v dalších letech.
Rozdělení příjmů
Při pohledu na to, odkud firmě přichází příjmy vidíme tři regiony EMEA81,49% , USA15% a Asia Pacific 3,51%, a tím, že EMEA je největší region, pojďme si objasnit, co to v praxi znamená: firma jen v Evropě 34 výrobních, prodejních a administrativních společností ve 13 zemích, s hlavními trhy v Německu, Francii, Velké Británii a Švýcarsku s tím, že se v poslední době začínají víc a víc zmiňovat i regiony jako Nizozemsko, Španělsko, Česko a Itálie. Mimo Evropské státy zde patří také Blízký východ a Afrika – u Zehnderu jde spíš o okrajovou, málo zmiňovanou část byznysu.
Zdroj: ZEHN — TradingView (geografický rozklad tržeb)
Jednotlivé sektory
Zehnder rozděluje tržby do dvou základních segmentů a těmi jsou ventilace a topení. Právě divize vytápění byla dlouhá léta hnací motor firmy, nicméně v posledních letech můžeme pozorovat transformaci směrem k ventilaci, která má vyšší marže a je tahounem firmy jako takové. Pojďme si tedy projít oba dva sektory ať je jasnější, na čem firma peníze vydělává.
Ventilace (Ventilation) – 66 % tržeb
Tohle je dnes už jednoznačně hlavní a zároveň nejrychleji rostoucí zdroj příjmů firmy. Segment se dál dělí na tři produktové linie – samotné ventilační jednotky, tepelné a vlhkostní výměníky a průmyslové čištění vzduchu (Clean Air Solutions). Právě z tohoto segmentu pochází většina růstu, o kterém jsme psali výše, a firma se ho dlouhodobě snaží dál rozšiřovat, protože jde o produkty navázané na dlouhodobé trendy jako energetická účinnost budov a kvalita vnitřního vzduchu, ne na jednorázový nákup.
V praxi si tuhle část byznysu můžeme představit tak, že firma dodá do novostavby nebo při renovaci kompletní systém, který průběžně vyměňuje vzduch v celé budově, zachytává teplo z odváděného vzduchu (aby se zbytečně neplýtvalo energií na vytápění), a v průmyslových provozech navíc odsává prach a nečistoty přímo u zdroje. Jakmile je takový systém jednou zabudovaný do budovy, zákazník ho i po instalaci dál potřebuje udržovat, čistit a servisovat – a právě tady firma vidí velký prostor růst i v následujících letech (viz plán zvýšit podíl servisních příjmů na 15 % do roku 2030).
Radiátory (Radiators) – 34 % tržeb
Tradičnější a zároveň klesající část byznysu – topná tělesa do bytů, domů a komerčních budov, doplněná o topné a chladicí stropní systémy (climate ceilings). Tento segment byl historicky pro firmu důležitější (ještě v roce 2021 tvořil přes polovinu tržeb), ale jeho podíl dlouhodobě klesá ve prospěch ventilace.
V praxi jde o klasický, spíš jednorázový nákup – zákazník (typicky developer, majitel domu nebo firma provádějící renovaci) si radiátor nebo stropní systém koupí a nainstaluje, přičemž další příjem pro Zehnder přijde až za řadu let při další renovaci nebo výměně. Segment navíc v posledních letech ztrácí objem kvůli slabší poptávce po renovacích a konkurenci levnějších modelů, a i přes škrty v kapacitě a zaměstnancích zatím negeneruje kladný provozní zisk – právě proto ho vedení firmy v posledních letech spíš „sklízí“ (udržuje při životě a snižuje jeho náklady), zatímco růstové investice směřují především do ventilace.
PODHODNOCENÁ AKCIE ZÁŘÍ 2026 – Fundament
Tak jako vždy se nejdřív podíváme na valuační násobky a ukážeme si, jak je akcie levná či drahá, zejména vůči zisku. tržbám či účetní hodnotě. Nicméně tím, že se jedná o dost specifické odvětví, tak se složitou cestou hledá sektorový průměr, a proto jsme průměr sektoru vytvořili z následných firem Trane Technologies, Volution Group, Systemair, Ariston Holding.
Při pohledu na P/E vidíme 18,3, což vůči sektorovému průměru (24) značí podhodnocení minimálně co se ceny vůči zisku týče.
Další významnou, metrikou je P/S, kde průměr na úrovni 2,4, nicméně akcie společnosti Zehnder se obchodují na P/S 1,1, tedy znovu pod průměrem sektoru.
Na závěr se podíváme na P/B, právě metrika ceny vůči účetní hodnotě nám opět naznačuje podhodnocení, jelikož průměr je na úrovni 5,1 a společnost Zehnder se nachází na úrovni 3,2.
Na základě výše uvedených valuačních násobků je poměrně zřejmé, že se akcie obchodují níž, nežli je průměr námi vybraných společností, což může značit podhodnocení.
Dále nás jako vždy zajímají ukazatele rentability. Dle metrik ze SimplyWall.st je ROE na úrovni 17,5%, což sice není špatné číslo, nicméně dle stránek Simplywall je to pod průměrem odvětví. Při pohledu na ROA vidíme 9,3%. zatímco průměr je 8,2%. ROIC je na rovněž zajímavé úrovni a to 18.16%, nicméně tento údaj jsme čerpali ze stránek stockanalysis.com, kde bohužel není uveden průměr, ale v obecné rovině pro tento segment ROIC v 15% a víc vnímáme jako atraktivní číslo.
Další významnou metrikou která přispívá k celkovému obrázku efektivity podnikání jednotlivých firem jsou marže, a hrubá marže je 65,12%. I přes to, že se jedná o velice atraktivní číslo je nutné dodat, že provozní marže je významně nižší a to necelých 8%. Právě zde vidíme největší slabinu společnosti, jelikož tato situace nasvědčuje, že Zehner zaostává v řízení svých fixních a provozních nákladů. Na závěr nás čeká marže čistá, která je něco málo přes 6%. Samozřejmě tím, že společnost tvoří akvizice, „šlape“ do segmentu servisu a do toho restrukturalizuje (přechod z topení na ventilace), je pochopitelné, že marže budou negativně ovlivněny, to ale nemění nic na tom, že je zde obrovský prostor ke zlepšení.
Další metrikou je EPS, neboli zisk na akcii. V současné době vychází EPS zhruba na 5%, což není nic převratného, ale na tento typ firmy ani špatného.
Při pohledu na dluh společnosti Zehnder vidíme, že má firma nízké zadlužení a ke konci prvního pololetí 2026 dokonce disponovala čistou hotovostí 11,9 milionu eur místo dluhu, zatímco poměr vlastního kapitálu k celkovým aktivům vzrostl na 56 %. To znamená, že akvizice, investice do výroby i zaváděnou divizní reorganizaci financuje převážně z vlastních zdrojů, což u cyklické, kapitálově náročné výroby obhajuje i o něco nižší volný cash flow v obdobích, kdy firma zrovna investuje nebo si buduje zásoby.
D/E (Debt/Equity) = 0,03 (tedy jen 3 %)-
Zehnder má aktuálně celkový dluh jen 6,70 milionu CHF oproti hotovosti 37,24 milionu CHF – firma tedy má víc peněz na účtu než kolik dluží.
Na úplný závěr jsme si ve Fundamentálním rozboru nechali návrat hodnoty akcionářům. Zehnder vyplácí dividendu , a to podle jasně definované politiky: firma se dlouhodobě drží výplatního poměru 30–50 % čistého zisku, tím že v současné době je PayOut na úrovni 36% při dividendovém výnosu cca 1,9%. Co se zpětného odkupu akcií týče, ten probíhá v nepravidelných vlnách. Každopádně je podstatné zmínit, že akcie z trhu spíše mizí než aby přibývaly, což je pro nás pozitivní znamení.
Rekapitulace fundamentálního rozboru
Podle valuačních ukazatelů vychází Zehnder jako výrazně levnější než námi vybraný průměr srovnatelných společností. Z pohledu rentability firma vykazuje solidní čísla, především ROIC na úrovni 18,16 % a ROA 9,3 %, zatímco ROE 17,5 % je podle Simply Wall St. pod průměrem odvětví. Největší slabinou zůstávají provozní marže, které se pohybují kolem 8 %, přestože hrubá marže dosahuje velmi atraktivních 65,12 %. Právě zde podle nás existuje prostor pro další zlepšení, zvlášť s ohledem na probíhající restrukturalizaci a postupný přesun společnosti od vytápění k ventilaci, filtraci a dalším segmentům s vyšší přidanou hodnotou.
Firma má zároveň velmi konzervativní bilanci, D/E pouze kolem 0,03 a ke konci prvního pololetí 2026 dokonce disponovala čistou hotovostí. Díky tomu může akvizice, investice i reorganizaci financovat převážně z vlastních zdrojů. Pozitivně hodnotíme udržitelnost návratu hodnoty akcinoářům skrze dividendu na úrovni necelých 2% a výplatním poměrem pod 40% s tím, že počet akcií v oběhu má tendenci spíše klesat.
Celkově tedy Zehnder působí jako firma, která má za sebou slabší období, ale postupně se vrací k vyšší ziskovosti a současně si zachovává zdravou bilanci – při současné valuaci tak podle nás nabízí zajímavý poměr ceny, finanční stability a potenciálu dalšího růstu.
Jak vnímají analytici akcii ZEHN ?
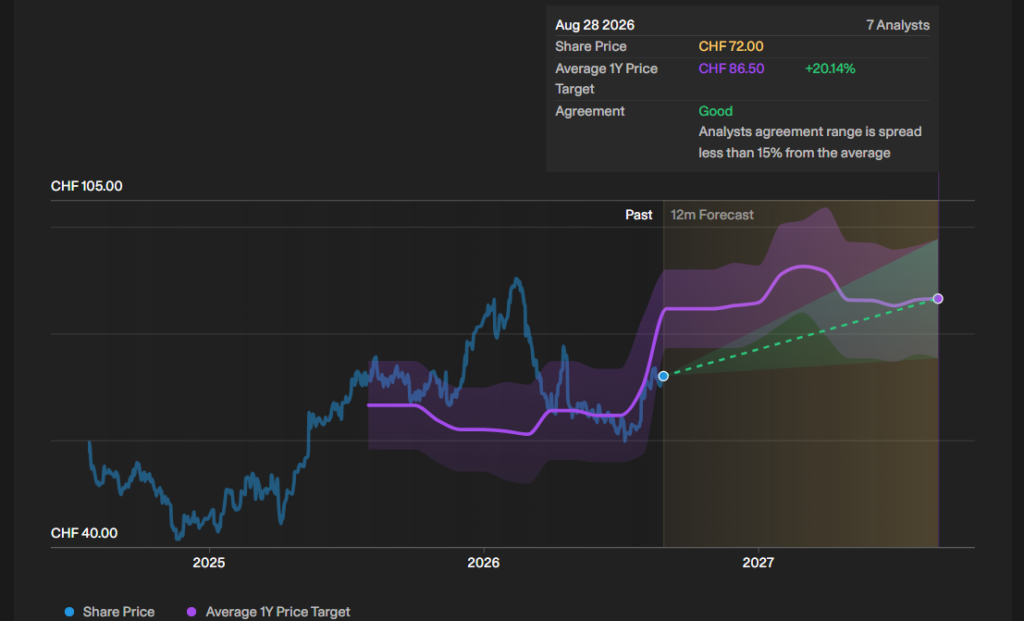
V současné době akcie Zehnder svým doporučením pokrývá 7 analytických domů s tím že rozpětí od nejnižší po nejvyšší cílovou cenu je pod 15%, to značí relativně jednotný názor s tím, že v průměru tyto analytické domy očekávají růst v ročním horizontu o cca 20%.
Jak kupoval a prodával vrcholový management své akcie?
Nepodařilo se nám dohledat jedinou transakci managementu za poslední rok. Vždy jsme raději, když vedení společnosti kupuje své vlastní akcie, jelikož je pak zřejmé, že je například CEO zaangažovaný a má stejné zájmy s akcionáři. Nicméně zde je důležité brát v potaz, že i přes to, že současný top management není z rodiny zakladatele, tak v této rodinné firmě ovládá správní rádu s 51,7% práva hlasu rodina zakladatele, tudíž je poměrně pravděpodobné, že vedení společnosti má stejné zájmy jako akcionáři.
Hlavní akcionáři
Mezi hlavními akcionáři najdeme, pro většinu investorů, známá jména jako BlackRock, Vanguard, UBS Asset Management, GAM nebo Capital Research and Management Company. Nicméně stejně jako u UiPath tady najdeme jednoho výrazně dominantního vlastníka – tím ale u Zehnderu není jednotlivec, nýbrž Graneco AG, holdingová společnost kontrolovaná rodinou Zehnder, která drží téměř 18 % akcií. K tomu je potřeba připočíst i osobní podíl předsedy správní rady Hanse-Petera Zehndera ve výši 2,06 %, takže rodina se přes tyto dva kanály dostává na víc než pětinu registrovaných akcií A – a to nepočítaje ještě nekótované akcie B, které drží výhradně rodina a díky nimž se přes poolovou smlouvu dostává na celkových 51,7 % hlasovacích práv ve firmě.
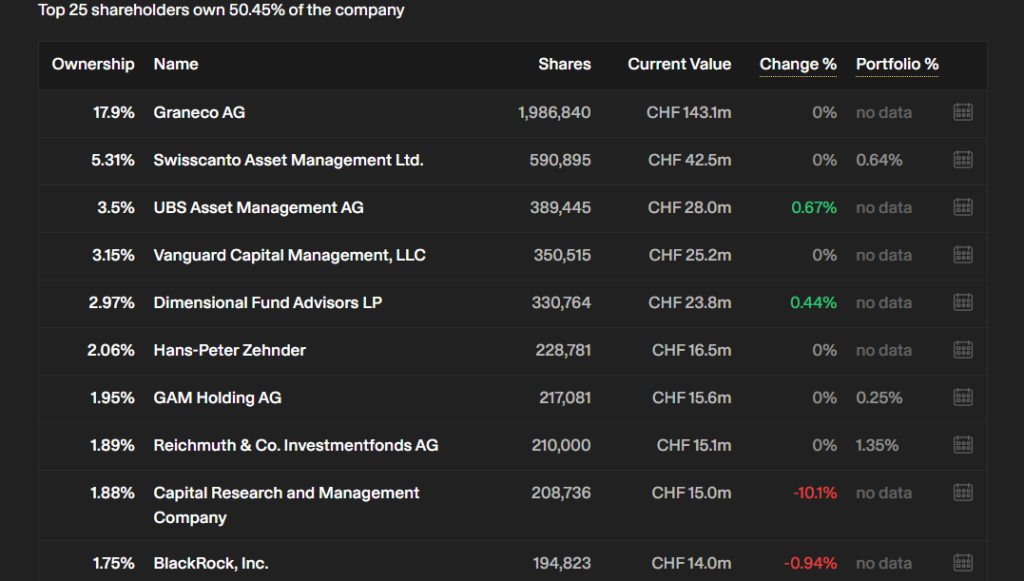
Institucionální investoři drží dohromady přibližně 31,8 % akcií, což je solidní, i když ne nijak extrémní podíl profesionálních správců kapitálu (mezi největšími jsou švýcarské Swisscanto Asset Management 5,31 % a Reichmuth & Co. 1,89 %), tedy spíš lokální švýcarští hráči než ryze američtí giganti. Individuální insideři (bez Graneco AG) drží jen 3,68 %, kde tento podíl táhne nahoru zejména osobní držba z rodiny zakladatele Hanse-Petra Zehnera. Veřejnost (retailoví investoři) naopak u Zehnderu vlastní nápadně vysokých 46,7 % akcií .
U Zehnderu je kontrola rozprostřená napříč několika generacemi jedné rodiny a formalizovaná přes holdingovou společnost a poolovou smlouvu, ne přes osobní akciový podíl konkrétního manažera. Tato struktura firmě dává výhodu, kde místo motivace jednoho zakladatele jde spíš o dlouhodobou stabilitu a odolnost vůči krátkodobému tlaku trhu, protože rodina svým hlasovacím podílem zajišťuje, že firma nemůže být snadno převzata nebo tlačena ke krátkozrakým rozhodnutím ve prospěch čtvrtletních čísel. I tak zde vidíme riziko vysokého retailového podílu, jelikož v období krizí právě retail tvoří většinu panických odprodejů.
Sumarizace klíčových aspektů
- Mají smysluplnou tržní kapitalizaci?
- Tržní kapitalizace je smysluplná (801 milionů CHF).
- Předpokládá se růst tržeb a zisku?
- Předpokládá se, že zisky porostou v průměru o 16,9 % ročně v příštích 3 letech.
- Mají vysoce kvalitní výdělky?
- Výnosy společnosti jsou vysoce kvalitní.
- Je cena jejich akcií kapalná a stabilní?
- Cena akcií byla v posledních 3 měsících ve srovnání se švýcarským trhem stabilní.
- Jsou v dobré finanční situaci?
- Úroveň zadlužení je nízká a nepovažuje se za rizikovou.
- Předpokládá se, že dosáhnou ziskovosti?
- Společnost je v současné době zisková.
- Je jejich dividenda udržitelná?
- Dividenda je příliš nízká a dobře krytá na to, aby byla znepokojivá.
- Mají k dispozici dostatek finančních údajů?
- Mají dostatečné analytické pokrytí.
- Mají záporný vlastní kapitál?
- ZEHN nemá záporný vlastní kapitál.
- Zlepšily se marže za poslední rok?
- Ziskové marže se zlepšily.
- Mají rozumnou úroveň příjmů?
- Příjmy jsou významné (776 milionů EUR).
- Byli akcionáři zředěni za poslední rok?
- Akcionáři nebyli v uplynulém roce ani v nedávné době významně zředěni.
Jaká je férová cena pro nákup?
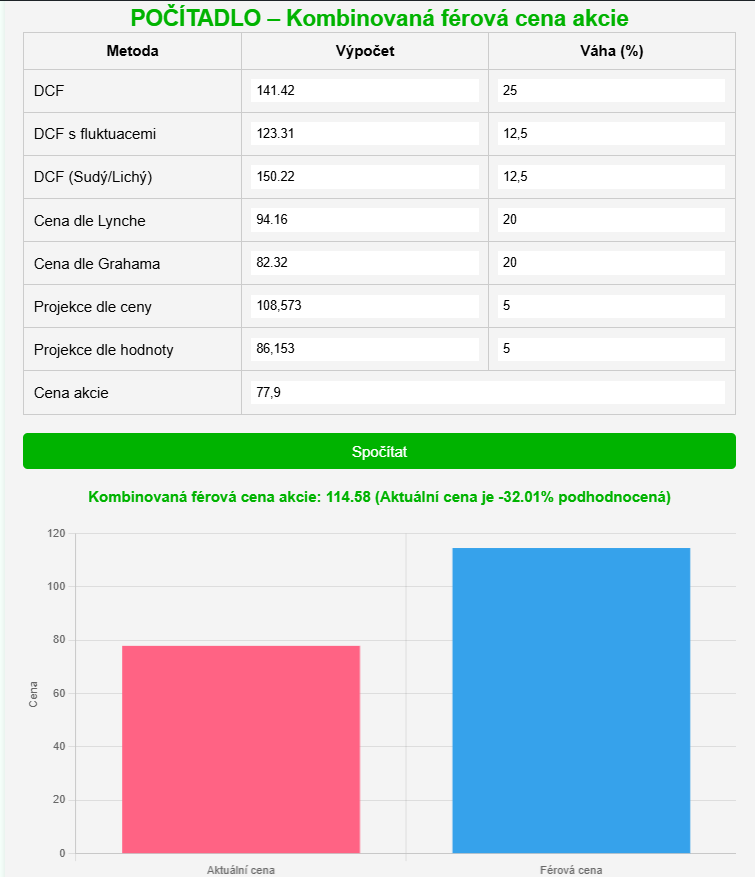
Pro výpočet férové ceny akcie využíváme náš upravený DCF model a další výpočetní techniky, pomocí kterých kombinovaně určujeme to, co subjektivně považujeme za férové nacenění společnosti. Jedná se o sedm různých výpočtů, které potom „průměrujeme“ do námi stanovené váhy. Dle tohoto zmíněného výpočtového systému nám férové nacenění firmy vychází na 114,58€ za akcii.
POZOR, AKCIE SE OBCHODUJÍ V CHF, NIKOLI V €, NICMÉNĚ FIRMA ZVEŘEJŇUJE VÝSLEDKY PRÁVĚ V EURECH.
V tomto případě se jedná o na první pohled nenápadnou ale, dle nás, velice adaptibilní a schopnou firmu s dobře škálovatelným obchodním modelem a levnou expanzí skrze menší konkurenční podniky. Nicméně jedná se stále o menší firmu, která musí konkurovat i výrazně větším značkám, proto zde považujeme za logické použít safe margin alespoň 25%.
Po zohlednění technické analýzy je pro nás přijatelné nakupovat na cenách 78,5€ za kus.
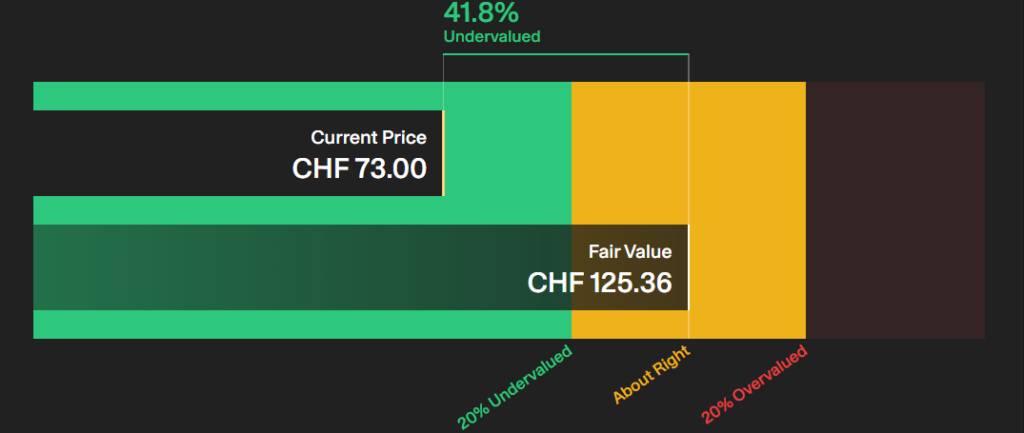
Co se týče DCF modelu od společnosti SimplyWall.st, tam to vypadá ještě optimističtěji, jejich férová cena totiž vychází lehce přes 125CHF (133€) za akcii, nicméně jak je obecně známo, v našich výpočtech chceme pracovat pokud možno s čísly, která jsou teď aktuální, popřípadě co byla v nedávné minulosti, ne s odhady jako je tomu u klasických DCF metod VIZ. SimplyWall.
Kdy máme v plánu koupit a prodat?
Jak již bylo zmíněno, líbí se nám nakupovat akcie této společnosti na ceně nižší než 78,5€, respektive 73,5 CHF s tím, že cenovka kolem 64,5 je za nás atraktivní a pokud se na tuto cenu akcie dostane, budeme zvažovat její přikoupení – cílová cena kde máme v plánu odprodat celou pozici je 220CHF za kus a to do 15-17 let.
Účel této firmy v portfoliu je sázka na kvalitní akvizice a postupné dobývání trhů. Další benefit vidíme v široké geografické škále působnosti, což přináší geografickou a hlavně kurzovní diverzifikaci, která je podtržena rezidenturou ve Švýcarsku, což je jen další puzzlík do našeho portfolia. Nepočítáme s přehnaným růstem, ale spíše s dalším pevným pilířem, který k pozvolnému růstu ceny akcie přispěje dividendou a pomalinkým snižováním akcií z oběhu.
Každopádně ještě jednou chceme upozornit, že investice obecně přináší určitá rizika a výběr jednotlivých akcií rizikovost navyšuje. Proto chceme důrazně apelovat na každého kdo čte tento článek, abyste při nákupu každé akcie postupovali s co největší obezřetností, vyvarovali se emočním rozhodnutím a veškeré informace (i ty co se dočtete u nás) si sami po vlastní ose prověřili z dat oficiálních zdrojů a celou situaci proanalyzovali a nepodceňovali rizika, která investice na burze přináší, jelikož v nejčernějším případě a krachu společnosti může dojít ke ztrátě celého investovaného kapitálu.
ZÁVĚR
Zehnder vnímáme jako firmu na pomezí dvou fází – zvládla nejtěžší období ztrátovosti a nejistoty kolem roku 2024 a dnes stojí na prahu zralejší, stabilně ziskové etapy, kde rostoucí a marží bohatší ventilace postupně přebírá roli hlavního tahouna od klesajícího byznysu s radiátory. Její hlavní síla je jasná konkurenční výhoda – jednou specifikovaný systém do plánů budovy architektem nebo instalatérem se jen těžko v půlce stavby nahrazuje konkurencí, a k tomu firma rozšiřuje servisní byznys a expanduje do Severní Ameriky, kde jí pomáhá zpřísňující se legislativa. Nakupujeme ve fázi, kdy trh firmu kvůli obavám ze slabšího provozního cash flow a nejistotě, jestli transformace na divizní strukturu skutečně dostane marže výrazně nad hranici vlastního cíle, podle nás nespravedlivě přehlíží.
Fundamentálně se kondice firmy pololetí od pololetí zlepšuje – marže i zisk rostou, firma má místo dluhu čistou hotovost, a valuačně je přitom výrazně levnější než srovnatelné firmy ze stejného sektoru napříč všemi klíčovými násobky (P/E, P/S i P/B), což při její konkurenční výhodě považujeme za atraktivní ocenění. Jediný prvek, který do obrazu úplně nezapadá, je absence jakékoliv viditelné aktivity vedení na vlastních akciích – za poslední rok jsme nedohledali jedinou transakci, ani nákup, ani prodej. Chybí nám tak přímý signál osobní zainteresovanosti managementu, jaký bychom u kvalitní firmy rádi viděli, byť to částečně kompenzuje fakt, že samotnou správní radu s 51,7 % hlasovacích práv ovládá rodina zakladatele, jejíž zájmy jsou tak s dlouhodobými akcionáři přirozeně sladěné.
Akcii ZEHN vnímáme jako klidnější, mimo jiné i dividendovou pozici. Nákup pod 73,5 CHF za akcii považujeme za atraktivní vstupní bod, cenu kolem 64,5 CHF pak za příležitost k dokoupení. Tuhle sázku na dekarbonizaci a evropskou vlnu renovací navíc vnímáme jako klidnější a méně spekulativní variantu než investici do firem, které teprve budují drahou novou kapacitu nebo bojují o mladý, nevyzkoušený trh – Zehnder už dnes stojí na zavedené pozici u projektantů a instalatérů, kterou postupně jen dál prohlubuje, podobně jako kdysi etablované průmyslové firmy těžily z regulatorních vln, aniž by musely stavět něco od nuly, což firmě utváří jistou formu konkurenční výhody.
Kombinace nenahraditelnosti produktu u instalatérů, zlepšující se ziskovosti a nízké valuace je důvodem, proč Zehnder považujeme za zajímavého kandidáta do klidnější, dlouhodobě držené části portfolia.