

Na našich stránkách jsme vydávali pravidelnou rubriku „podhodnocená akcie měsíce“, kterou jsme ukončili. Jak se říká, že něco starého končí, něco nového začíná, tak v našem případě začíná nová, přesněji řečeno navazující rubrika „Zajímavá akcie k zanalyzování“.
Rozdíl mezi rubrikami podhodnocená a zajímavá akcie je takový, že zde nebudeme budovat portfolio aktiv které na sebe navazují, což v konečném důsledku může být příhodnější pro širší spektrum čtenářů. Další výhodou je, že nebudeme mít svázané ruce termínem. Naopak co zde zůstane stejné je fakt, že budeme rozebírat akcii výrazně víc do hloubky než jakýkoli jiný česky psaný článek.
V prvním díle našeho seriálu „Zajímavá akcie k zanalyzování“ se zaměříme na německou firmu Vonovia, která je mimochodem součástí indexu DAX 40 a působí v nemovitostním sektoru. Záměrně píšeme že působí v nemovitostním sektoru a ne, že se jedná o REIT – to kvůli německé legislativě. Blíže si firmu ale představíme v následujících odstavcích.
Vonovia je klasická akciová společnost (AG), nikoli REIT, protože německé zákony zakazují fondům typu REIT vlastnit rezidenční nemovitosti postavené před rokem 2007, což tvoří drtivou většinu jejího portfolia. Na rozdíl od REITů musí Vonovia standardně platit korporátní daň z příjmu a nemá zákonnou povinnost vyplácet většinu svého zisku na dividendách. Pro investory to sice znamená složitější daňový režim u dividend, ale společnosti to dává větší flexibilitu, protože si může ponechat podstatnou část zisku a reinvestovat ji do výstavby, modernizace bytového fondu nebo strategických akvizic konkurentů.
Vonovia [VNA]
Celým názvem Vonovia SE je německá realitní společnost se sídlem v Bochumi. Její přímý předchůdce, Deutsche Annington Immobilien GmbH, vznikl 17. června 1998 ve Frankfurtu nad Mohanem jako společnost zaměřená na nákup a správu rezidenčních nemovitostí. K současnému názvu Vonovia firma přešla v roce 2015 po spojení s německou společností GAGFAH. Na burze jsou od 11. července 2013.
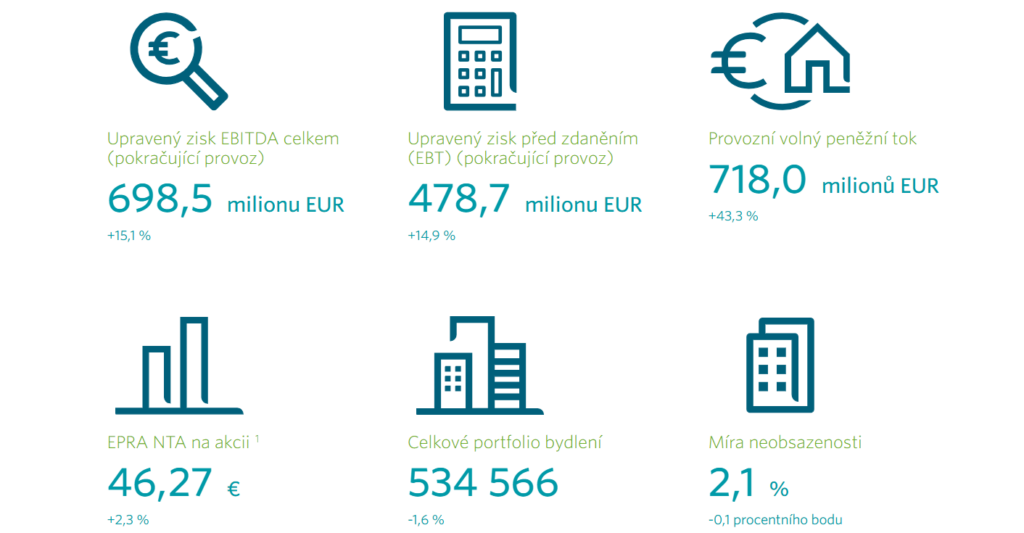
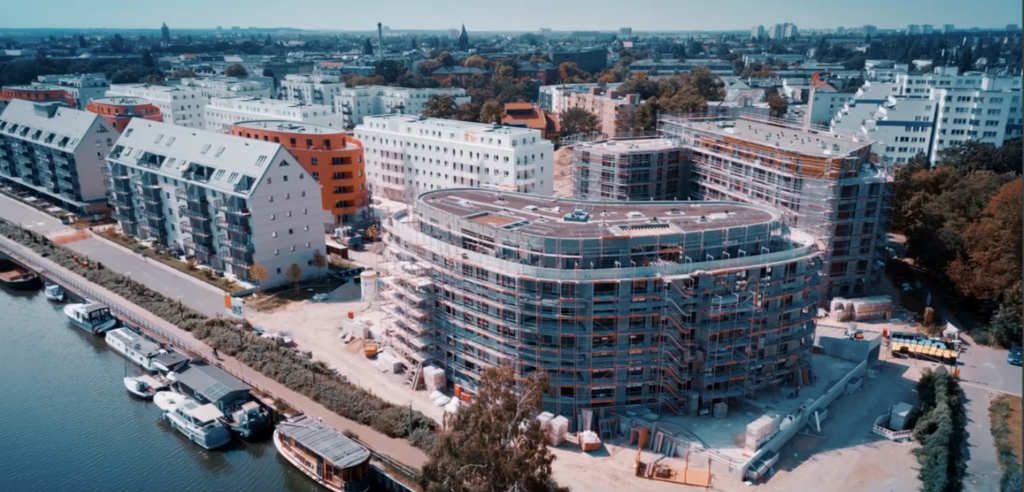
Vonovia se zaměřuje především na vlastnictví, pronájem, správu, modernizaci a výstavbu bytů. Kromě samotného pronajímání nemovitostí se věnuje například energetickým úsporám, rekonstrukcím a vytváření nových bytů. V současnosti vlastní přibližně 534 000 bytových jednotek a působí především v Německu, Rakousku a Švédsku; dalších přibližně 75 000 bytů spravuje. Díky tomu patří mezi největší soukromé rezidenční realitní společnosti v Evropě.
Vonovia je zajímavá především svou obrovskou velikostí a rychlou expanzí. V roce 2021 například dokončila převzetí společnosti Deutsche Wohnen, čímž výrazně rozšířila své portfolio. Zajímavým milníkem byl také rok 2015, kdy se Vonovia stala první realitní společností zařazenou do německého hlavního akciového indexu DAX. Firma se zároveň snaží profilovat nejen jako klasický pronajímatel bytů, ale jako poskytovatel komplexních služeb spojených s bydlením – investuje do modernizace budov, energetické efektivity, bezbariérovosti a výstavby nových bytů.
Vonovia nám padla do oka zejména díky masivnímu propadu ceny akcie. Ještě v tomto roce byla maxima na úrovni 28,90€, což by od současné ceny (16,74€) znamenalo, že firma musí vyrůst o více než 70%. Ke znovudosažení absolutních maxim (58,76€) z roku 2020 by musely akcie růst přibližně o 250%. Tím neříkáme, že pokles z maxim znamená že je akcie levná, nicméně v kontextu s velikostí firmy je to dost dobrý důvod akcii si zanalyzovat.
Chceme upozornit, že tento článek neslouží jako investiční doporučení. Jedná se pouze o náš myšlenkový pochod a rozbor jednotlivé společnosti. I přesto doporučujeme, pokud Vás informace zaujaly, abyste si je ověřili po vlastní ose a brali v potaz, že investice do jednotlivých akcií může být vysoce riziková, kdy v nejčernějším případě může dojít ke ztrátě celého kapitálu.
Bližší představení společnosti
Vonovia má několik zdrojů příjmů – vydělává hlavně na pronájmu bytů, ale také na jejich údržbě, rekonstrukcích, prodeji a výstavbě nových nemovitostí. Hlavním tahounem firmy je jednoznačně pronájem bytů, který tvoří naprostou většinu jejích zisků. Největší část bytů má Vonovia v Německu, které je proto jejím klíčovým trhem. Zjednodušeně řečeno: Vonovia není primárně developer nebo nějaká stavební firma, ale hlavně velký pronajímatel bytů – koupí nebo postaví byty, pronajímá je a dlouhodobě vydělává na nájemném. K tomu přidává další služby, které jí umožňují z nemovitostí získat další příjmy.
Jednotlivé sektory
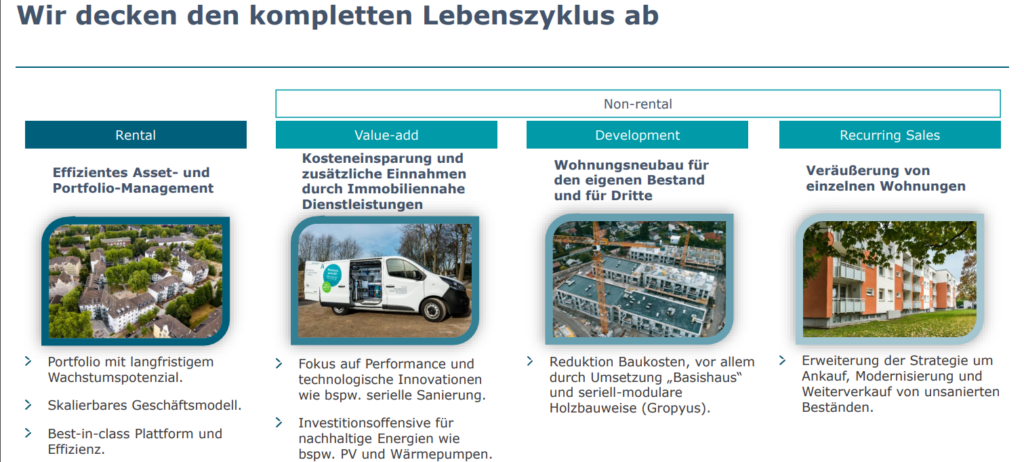
V následujících odstavcích se podíváme na jednotlivé sektory společnosti – kolik % příjmů tvoří a hlavně o co se přesně jedná, i s modelovou ukázkou pro lepší pochopení.
Rental / Pronájem (50,65 %)
Rental je jádro byznysu: Vonovia vlastní byty a pronajímá je nájemníkům. Spravuje výrazně přes 530 tisíc vlastních bytů a vydělává na nájemném. Vakance je jen 2,3 %, takže jsou byty prakticky plně obsazené. Za první pololetí 2026 segment vygeneroval 1,75 mld. € tržeb.
- Vakance je podíl bytů, které jsou momentálně neobsazené a nepřinášejí žádné nájemné, přičemž u Vonovie činí 2,3 %, takže je portfolio prakticky plně obsazené.
V praxi to znamená běžný nájemní byt. Průměrné nájemné je 8,51 €/m² měsíčně, takže byt o velikosti 60 m² vynáší zhruba 510 € měsíčně (modelový výpočet). Když Vonovia takových bytů vlastní přes půl milionu, vzniká stabilní a předvídatelný příjem. Proto tvoří Rental přibližně 87 % Adjusted EBITDA.
- Adjusted EBITDA je upravený provozní zisk před úroky, daněmi a odpisy, z něhož jsou vyloučeny jednorázové položky a přecenění nemovitostí, takže ukazuje, kolik firma opravdu vydělává ze své běžné činnosti.
Other / Ostatní (33,89 %)
Other není samostatný obor podnikání, ale sběrná kategorie. Obsahuje přeúčtované provozní náklady (zálohy nájemníků na topení, vodu a další služby), oportunistické prodeje celých budov a pozemků a projekty obnovitelných zdrojů. Vedení tento sloupec do řízení segmentů nezahrnuje.
- Oportunistické prodeje celých budov jsou nepravidelné prodeje celých domů nebo pozemků, které Vonovia neplánuje dlouhodobě, ale prodává je jen tehdy, když se naskytne vhodná příležitost, typicky u nemovitostí v okrajových lokalitách s podprůměrným potenciálem růstu nájemného.
V praxi jde třeba o prodej celého domu v okrajové lokalitě, kde Vonovia nečeká dobrý růst nájemného. V prvním pololetí 2026 takto prodala 2 902 bytů za 217 mil. €. Druhou velkou položkou jsou zálohy na služby: nájemník platí zálohu na teplo a Vonovia ji přeúčtuje dodavateli. Tržby tak vypadají velké, ale zisk z nich je minimální.
Recurring Sales / Průběžný prodej bytů (6,52 %)
Segment zahrnuje pravidelný prodej jednotlivých bytů a rodinných domů z vlastního portfolia v Německu a Rakousku. Vonovia tak průběžně prodává vybrané byty za ceny nad jejich účetní hodnotou a má z toho zisk.
- Účetní hodnota je hodnota majetku, za kterou je veden v účetnictví firmy, u nemovitostí Vonovie jde o reálnou hodnotu určenou při pravidelném ocenění, takže pokud se byt prodá výš, rozdíl se projeví jako zisk z prodeje.
V prvním pololetí 2026 prodala 687 bytů (463 v Německu, 224 v Rakousku) s průměrnou přírážkou 43,8 % nad reálnou hodnotou. Modelový příklad: byt vedený v účetnictví za 200 tisíc € se prodá zhruba za 287 tisíc €. Kupcem bývá často nájemník nebo drobný investor.
Development / Developerská výstavba (6,42 %)
Development znamená výstavbu nových bytů, buď pro vlastní portfolio (to hold), nebo na prodej třetím stranám (to sell). Zahrnuje i nákup pozemků a jejich zhodnocení.
V prvním pololetí 2026 bylo dokončeno 550 bytů na prodej a jen 84 vlastních. Typickým příkladem je prodej pozemku dvěma berlínským státním bytovým společnostem, který v roce 2025 přinesl 53,3 mil. € a který byl důvodem, proč zisk segmentu v roce 2026 meziročně klesl o 65 %.
Value-add / Doplňkové služby (2,07 %)
Value-add sdružuje služby kolem bydlení: vlastní řemeslnickou organizaci (opravy a modernizace), správu bytových jednotek, kabelovou televizi, měření spotřeby, dodávky energie a pojištění. Většina tržeb je vnitroskupinová, protože vlastní řemeslníci pracují hlavně pro další segmenty Vonovie.
V praxi: vlastní technik vymění v domě okna nebo zrenovuje byt a práci fakturuje interně segmentu Rental. Navenek, tedy koncovým zákazníkům, segment fakturoval v prvním pololetí 2026 jen 79,2 mil. € ze 800,1 mil. € celkových tržeb. Proto je jeho podíl na externích tržbách tak malý, i když zisk (128,5 mil. € EBITDA) roste o 27,6 %.
Consolidation / Konsolidace (0,45 %)
Konsolidace je čistě účetní úprava. Vyřazuje tržby a náklady, které si segmenty fakturují navzájem, aby se v součtu skupiny nepočítaly dvakrát.
V praxi: řemeslníci z Value-add opraví byt a vyfakturují to segmentu Rental. V segmentech se to ukáže jako tržba i jako náklad, ale pro skupinu jako celek žádný reálný příjem nevznikl. V prvním pololetí 2026 konsolidace vyřadila 707 mil. € vnitroskupinových tržeb. V pohledu na externí tržby zbývá z ní jen malý zbytek.
Geografické rozložení
Jak již bylo nastíněno, společnost operuje na třech trzích, z nichž hlavní je domácí Německo – právě zde mají majoritní tržní podíl přes 80%. Druhý největší trh je Švédsko s podílem lehce přes 7,5% a zbytek, tedy 4,45% podíl příjmů pochází z Rakouska.
Zde je důležité podotknout, že 92,46% celkových příjmů je v eurech a zbytek ve švédských korunách – to znamená, že firma sice není příliš vystavena kurzovnímu riziku, zato ale také nemá dostatečnou geografickou diverzifikaci.
Vonovia SE – geografický rozklad tržeb
Hlavní rizika
Hlavním důvodem poklesu od let 2020 / 2021 je růst úrokových sazeb. Akcie Vonovie dosáhly vrcholu na začátku roku 2021, kdy byly sazby v eurozóně blízko nuly nebo dokonce záporné a nemovitosti se oceňovaly velmi draze. ECB od července 2022 sazby rychle zvedla, výnosy dluhopisů vzrostly a investoři začali požadovat vyšší výnos i z nemovitostí. Reálné hodnoty bytů v portfoliu proto klesly, zatímco úrokové náklady firmy rostly. Podle půlročního výkazu 2026 je LTV 46,0 % a poměr čistého dluhu k Adjusted EBITDA 14,0×. Při takové zadluženosti se každé zdražení financování silně promítá do zisku a hodnoty akcie. Firma musela zároveň škrtat dividendu a rozvolnit investice a prodávat majetek aby snížila dluh, takže investoři ztratili důvod držet akcii kvůli výnosu.
Vonovia převzala Deutsche Wohnen (2021) těsně před vrcholem trhu a za vysokou cenu, což zvýšilo její zadluženost právě před obratem cyklu. Zároveň sílil regulační tlak v Německu: berlínský mietendeckel (zastavil ho soud v roce 2021) a referendum o vyvlastnění velkých bytových firem ukázaly, že politické riziko je reálné. K tomu přibyly rostoucí náklady na energetické renovace a stavebnictví, které snižují návratnost investic do modernizací a výstavby. V roce 2026 akcie znovu klesají, mimo jiné kvůli novému růstu sazeb a obavám z regulace nájmů.
Refinancování dluhu a úrokové riziko.
Vonovia má finanční dluh 42,2 mld. € a splatnost je rozložená nerovnoměrně. Podle výkazu zbývá k 30. 6. 2026 splatit zhruba 6,0 mld. € v roce 2026, 4,4 mld. € v roce 2027 a 4,0 mld. € v roce 2028, tedy dohromady asi třetinu dluhu do tří let. Dluh z éry nulových sazeb se tak bude postupně nahrazovat dluhem podstatně dražším. Už teď to je vidět na číslech: úrokové náklady z dluhových závazků vzrostly v H1 2026 o 9,2 % na 443,2 mil. €, přestože dluh meziročně mírně klesl (−0,9 %). Situaci zhoršuje i to, že ECB v červnu 2026 sazby opět zvedla (depozitní sazba na 2,25 %) a firma sama uvádí tato rizika s potenciální ztrátou 450 až 900 mil. €.
Vysoká zadluženost.
Vonovia je jedna z nejzadluženějších firem svého oboru. Poměr dluhu k hodnotě portfolia (LTV) je 46,0 % a čistý dluh představuje 14,0násobek ročního Adjusted EBITDA. Při takové páce se každé zdražení financování silně promítne do zisku: Adjusted EBITDA za H1 2026 vzrostl o 2,4 %, ale Adjusted EBT klesl o 2,6 %, protože úroky rostly rychleji než provozní zisk. Spravedlivě je třeba dodat, že smluvní limity (covenanty) jsou zatím daleko: LTV je 46,0 % při limitu 60 %, zajištěný LTV 13,7 % při limitu 45 % a krytí úroků 3,9× při limitu 1,8×. Ratingy zůstávají v investičním pásmu (BBB+ u S&P a Fitch, Baa1 u Moody’s). Hrozba tedy není okamžitá platební neschopnost, ale dlouhodobě stlačený zisk a omezený prostor na dividendy a investice.
- LTV (loan-to-value) je poměr čistého dluhu k hodnotě nemovitostí, který u Vonovie činí 46,0 %, takže dluh představuje zhruba polovinu hodnoty jejího portfolia.
- H1 2026 je označení prvního pololetí roku 2026 (leden až červen).
- Covenanty jsou podmínky v dluhopisových a úvěrových smlouvách, například maximální zadluženost nebo minimální krytí úroků, jejichž porušení by dalo věřitelům právo požadovat dřívější splacení nebo by zhoršilo podmínky financování.
- Krytí úroků (ICR) je poměr provozního zisku (Adjusted EBITDA) k úrokovým nákladům, který u Vonovie činí 3,6×, takže firma vydělá na zaplacení úroků zhruba třikrát a půl.
- Ratingy jsou hodnocení úvěrové spolehlivosti firmy od nezávislých agentur (S&P, Moody’s, Fitch, Scope), kde Vonovia drží investiční stupeň (BBB+, Baa1, A-), takže ji agentury považují za spolehlivého dlužníka, což jí snižuje úroky při půjčování.
Pokles hodnoty nemovitostí.
Aktiva Vonovie tvoří z velké části portfolio za 85,7 mld. €, které se oceňuje podle tržních výnosů. Když rostou sazby, investoři požadují vyšší výnos, a hodnota bytů proto klesá. Vonovia sama považuje riziko poklesu hodnot za jedno z nejvýznamnějších, s možnou ztrátou 2,4 až 6,0 mld. € a pravděpodobností 5 až 39 %. V H1 2026 hodnoty ještě rostly (přecenění +848 mil. €), ale při dalším růstu sazeb by se trend mohl obrátit a zhoršil by LTV i vlastní kapitál.
Regulace a politické riziko.
Většina příjmů pochází z německých nájmů (v H1 2026 84,5 % nájemného), takže firma je silně závislá na německé legislativě. V dubnu 2026 vláda schválila návrh reformy nájemního práva, který má omezit obcházení regulace nájmů a omezit nárůst indexovaných nájmů nad 3 %. K tomu přicházejí náklady na energetické renovace a změny v topení. Firma navíc zvýšila pravděpodobnost daňového rizika kolem převodu nemovitostí přes share deals na 5 až 39 % s možnou ztrátou nad 900 mil. €. Regulace tedy omezuje růst nájemného, které je hlavním zdrojem zisku.
Slabé prodeje a development.
Zisky ze segmentů Recurring Sales a Development jsou závislé na ochotě trhu kupovat. V H1 2026 klesl počet prodaných bytů o 39,4 % na 687 a zisk developmentu o 65,0 %. Vedení na telekonferenci připustilo, že horní část ročního výhledu je ambiciózní, pokud tyto segmenty zůstanou slabé. Prodeje přitom firma potřebuje, aby mohla snižovat dluh.
Obecná rizika sektoru
- Měnové riziko.
- Vonovia vykazuje v eurech, část nájemného plyne ze Švédska ve švédských korunách. Když koruna oslabí, hodnota těchto příjmů i švédských nemovitostí po přepočtu na eura klesne. K 30. 6. 2026 stálo euro 11,09 SEK proti 10,82 SEK na konci roku 2025.
Firma dluhopisy v cizích měnách (CHF, SEK, JPY, GBP, AUD) zajišťuje měnovými swapy, takže kupóny uváděné „po zajištění“ jsou v eurech. Jedna emise ve švédských korunách (1 mld. SEK) ale zajištěná není.- Kupon je výplata úroku z dluhopisu (dluhopisová obdoba dividendy u akcií)
- Vonovia vykazuje v eurech, část nájemného plyne ze Švédska ve švédských korunách. Když koruna oslabí, hodnota těchto příjmů i švédských nemovitostí po přepočtu na eura klesne. K 30. 6. 2026 stálo euro 11,09 SEK proti 10,82 SEK na konci roku 2025.
- Konkurence.
- Vonovia je největší německá bytová firma, ale soupeří o byty, kupce i financování s dalšími soukromými firmami (například LEG, TAG, Grand City, Heimstaden), s obecními a družstevními bytovými společnostmi a s institucionálními investory.
Vláda navíc plánuje zřídit státní bytovou společnost na podporu dostupného bydlení, která by mohla konkurovat ve výstavbě a získávání pozemků. Konkurence však neřeší tolik odbyt, protože poptávka po nájemních bytech je vysoká a vakance jen 2,3 %, ale spíše nákup nových bytů, ceny pozemků a dostupnost zaměstnanců.
- Vonovia je největší německá bytová firma, ale soupeří o byty, kupce i financování s dalšími soukromými firmami (například LEG, TAG, Grand City, Heimstaden), s obecními a družstevními bytovými společnostmi a s institucionálními investory.
- Náklady a inflace.
- Vonovia sama očekává, že ceny stavebních prací a materiálu zůstanou vysoké. Zdražuje to modernizace, opravy a novou výstavbu, a protože firma vlastní řemeslnickou organizaci, zvyšují se i osobní náklady: v segmentu Value-add rostly provozní náklady o 6,5 % hlavně kvůli navyšování počtu zaměstnanců (celkem 13 120, tedy +5,9 %). Navíc inflace poháněná energiemi po konfliktu na Blízkém východě tlačí nahoru i úrokové sazby, takže se rizika vzájemně posilují.
- Klimatická a energetická regulace.
- Přechod na nízkouhlíkové bydlení vyžaduje obrovské investice do izolací, topení a fotovoltaiky. Německá legislativa se mění (reforma zákona o energetické náročnosti budov, termín nových pravidel pro topení posunutý na 1. 11. 2026) a nejistota ztěžuje plánování. Vonovia sice snižuje uhlíkovou náročnost (29,3 kg CO₂e/m², meziročně −6,7 %), ale náklady musí nést částečně ona a částečně nájemníci, a ty omezuje regulace nájmů.
- Sociální a reputační riziko.
- Bydlení je politické téma a velké bytové firmy jsou častým terčem kritiky kvůli růstu nájmů. Vláda zavádí omezení nájmů a koalice chce zakázat vyvlastnění soukromých bytových portfolií na úrovni spolkových zemí, což riziko vyvlastnění snižuje, ale nevylučuje politické tlaky. Vonovia se navíc musí vypořádat s tím, že část nájemníků si nové nájemné nemůže dovolit, což zvyšuje riziko nedoplatků.
- Řízení a provozní riziko.
- V H1 2026 se podle výkazu změnil generální ředitel a také vedoucí developmentu (od 1. 6. 2026 Katja Wünschel), což vedlo k častým dotazům investorů. Firma je také závislá na IT systémech a kyberbezpečnosti, protože spravuje přes 600 tisíc bytů a zpracovává data milionů lidí. Konkrétní kybernetická rizika výkaz nerozebírá, takže je považuj za obecný bod. Celkově firma eviduje 108 rizik, z toho osm „jantarových“ a žádné „červené“, tedy ohrožující existenci.
- Neplatící nájemník.
- Základem příjmů Vonovie je nájemné od více než půl milionu domácností, takže nedoplatky jsou přirozeným rizikem. Když nájemník přestane platit, firma o příjem přijde a navíc nese náklady na upomínání, soudní řízení a případné vystěhování. V Německu jsou nájemníci silně chránění: k výpovědi bez výpovědní lhůty zpravidla stačí nedoplatek ve výši dvou měsíčních nájmů, ale celý proces včetně soudu a exekuce trvá často měsíce, někdy déle, a po tu dobu byt nevydělává. Riziko roste v době vysoké inflace a drahé energie, protože část nájemníků pak nezvládá platit nájem ani zálohy na služby, a Vonovia je přitom jako pronajímatel zálohy vůči dodavatelům povinna hradit.
- Poškození a opotřebení nemovitosti.
- Dalším rizikem je stav bytů. Část škod vzniká běžným stárnutím, které musí nést pronajímatel: opotřebení podlah, oken, topení nebo koupelen, a to v domech, z nichž mnohé jsou staré desítky let, vyžaduje trvalé investice. Druhou část tvoří škody způsobené nájemníkem, třeba zničený byt nebo „vybydlení“. Kauce v Německu přitom nesmí podle zákona přesáhnout trojnásobek měsíčního základního nájemného, takže u vážněji poškozeného bytu často nepokryje opravy a zbytek musí Vonovia vymáhat nebo nést sama. K tomu přibývají ztráty z doby, kdy je byt kvůli rekonstrukci prázdný. Firma to částečně řeší vlastní řemeslnickou organizací (segment Value-add), která opravy dělá levněji než externí dodavatelé, ale i tak se tyto náklady promítají do provozních výdajů a stavebního zdražování, o kterém jsme psali výše.
Hlavní pozitiva
Hlavním problémem, tedy dluhem a drahým financováním, se Vonovia zabývá hlavně prodejem majetku a zpomalením investic. Prodává byty a budovy, aby snížila dluh a nemusela se tolik spoléhat na dražší refinancování. V H1 2026 prodala v rámci oportunistických prodejů 2 902 bytů za 217 mil. € a v segmentu Recurring Sales dalších 687 bytů s průměrnou přirážkou 43,8 % nad reálnou hodnotou. Dluh tak meziročně klesl o 0,9 % na 42,2 mld. €, a to i přesto, že úroky rostou. Firma také utlumila novou výstavbu a omezila investice, aby uvolněné peníze šly na snižování zadlužení. Důležité je, že prodává nad účetní hodnotou, takže ocenění portfolia není jen teoretické.
Refinancování firma řeší průběžně, ne až na poslední chvíli. V červenci 2026 vydala dluhopisy za 2 mld. € s průměrným kuponem 3,87 %, takže trh jí stále půjčuje, i když za dražší sazby než dříve. Splatnosti má rozložené do více let (6,0 mld. € v roce 2026, 4,4 mld. € v roce 2027 a 4,0 mld. € v roce 2028), proto se zdražení financování projevuje postupně, ne naráz. Pomáhá i to, že zisk drží krok: Adjusted EBITDA vzrostl o 2,4 % na 1 456,5 mil. €, takže firma má z čeho úroky platit. Nárůst úroků (+9,2 %) ale zatím zisk předbíhá, a proto Adjusted EBT klesl o 2,6 %.
Stabilní a předvídatelné příjmy.
Jádrem firmy je pronájem, který v H1 2026 vygeneroval 1,75 mld. € tržeb a tvoří přibližně 87 % Adjusted EBITDA. Jak jsme si už říkali, Vonovia spravuje obrovské množství vlastních bytů s vakancí jen 2,3 %, takže jsou byty prakticky plně obsazené. Příjem je velmi rozptýlený: jeden nájemník tvoří zlomek promile tržeb, takže výpadek jednotlivců firmu neohrozí. Průměrné nájemné je 8,51 €/m² měsíčně.
Růst zisku i při menším portfoliu.
Adjusted EBITDA roste i přesto, že firma prodala část majetku, takže zisk tedy neroste díky nákupům, ale díky nájemnému a efektivitě. Zvlášť dobře se vede segmentu Value-add, jehož EBITDA vzrostla o 27,6 % na 128,5 mil. €, hlavně díky vlastním řemeslníkům a energetickým službám. Vlastní servisní organizace dává firmě kontrolu nad náklady na opravy, které jsou jinak jedním z hlavních rizik.
Kompletní ekosystém
Tím, že firma umí řešit úplně vše od oprav přes výstavby a development až po nájmy a pojistky, šetří významné peníze a zvyšuje si tak efektivitu. Právě tento fakt dává, dle našeho názoru, firmě obrovskou schopnost adaptovat se na aktuální tržní trendy a lépe přečkat i náročnější období, kdy některá z divizí nebude mít dostatečný výkon.
Hodnota portfolia roste.
Portfolio má hodnotu 85,7 mld. € a v H1 2026 hodnoty nemovitostí ještě rostly (přecenění +848 mil. €). Po letech poklesů se tak trend aspoň dočasně obrátil, což zlepšuje LTV a vlastní kapitál.
Diverzifikace.
Firma působí ve třech zemích (Německo, Švédsko, Rakousko) a nezávisí jen na jednom trhu a jedné legislativě, i když Německo s 84,5 % nájemného zůstává dominantní. Segmenty se navíc doplňují: když slábne prodej a development, drží výsledek pronájem a Value-add.
Příprava na energetickou regulaci.
Vonovia snižuje uhlíkovou náročnost portfolia (29,3 kg CO₂e/m², meziročně −6,7 %), takže se na přísnější pravidla připravuje dřív než část konkurence (toto srovnání je z obecných znalostí). Firma také eviduje 108 rizik, z toho žádné „červené“, tedy ohrožující existenci, což ukazuje na fungující řízení rizik.
Obecná pozitiva sektoru
- Trvalá poptávka po bydlení.
- Bydlení je základní potřeba a v německých velkých městech dlouhodobě chybí byty. Poptávka po nájemních bytech proto převyšuje nabídku a u Vonovie to potvrzuje vakance 2,3 %. Nájemní bydlení je navíc méně citlivé na hospodářské cykly než třeba kancelářské nebo obchodní nemovitosti, protože lidé musí bydlet i v recesi.
- Omezená nabídka nových bytů.
- Drahé financování a stavební materiál brzdí novou výstavbu u celého sektoru, takže přibývá méně nových bytů, než by trh potřeboval. Pro firmu, která už byty vlastní, je to výhoda: konkurence z nové výstavby je menší a stávající portfolio si drží hodnotu i nájemné. Je to ale nevýhoda pro segment Development, který na výstavbě vydělává.
- Ochrana před inflací.
- Nájemné se v Německu často upravuje podle indexů nebo tržního srovnání, takže část inflace lze promítnout do příjmů, i když regulace růst nájmů omezuje (například nad 3 % u indexovaných nájmů). Nemovitosti jsou navíc dlouhodobě považované za ochranu hodnoty proti inflaci.
- Podpora politiky bydlení.
- Německá vláda se dostupnému bydlení věnuje a plánuje státní bytovou společnost. Pro sektor to znamená politický tlak na regulaci, ale také zájem o spolupráci a o odkup bytů veřejnými společnostmi: v minulosti Vonovia takto prodala pozemky berlínským státním bytovým firmám (53,3 mil. € v roce 2025).
- Sazby se mohou obrátit.
- Sektor je citlivý na sazby oběma směry. Když sazby klesnou, ocenění nemovitostí se zvedne a financování zlevní, a rizika popsaná výše se rychle zmírní. Je to ale spekulace o budoucím vývoji, ne jistota.
Poslední zveřejněné výsledky hospodaření
Vonovia zveřejnila svou poslední výsledkovou zprávu 5 srpna 2026 s tím, že příjmy byly o 44,56% lepší než byly odhady a zisk přesáhl očekávání dokonce o 102,43%. I přesto, že čísla na první pohled vypadají slušně, tak akcie reagovaly poklesem o necelé 2,5%. Pojďme tedy nahlédnout do výsledkové zprávy a podívat se na hospodářské výsledky naší akcie trochu podrobněji.
(Příští výsledky budou zveřejněny pravděpodobně 4. listopadu).
POZITIVNÍ ASPEKTY
- Hlavní byznys, pronájem bytů, dál roste
- Upravený provozní zisk z pronájmu (zisk před úroky, daněmi a odpisy) vzrostl o 3,5 % na 1,27 mld. eur.
- Tržby z nájemného stouply o 3,4 % na 1,75 mld. eur, i když firma vlastní zhruba o 5 000 bytů méně než před rokem (prodala je).
- Průměrné nájemné se zvedlo z 8,22 na 8,51 eura za metr čtvereční měsíčně.
- Byty jsou prakticky plně obsazené
- Neobsazených bytů je jen 2,3 % (před rokem 2,1 %). Poptávka po nájemním bydlení je stále vysoká.
- Spokojenost zákazníků vzrostla o 2,1 procentního bodu na 77,3 %.
- Silný růst služeb pro vlastní byty (segment Value-add)
- Tento segment zahrnuje vlastní řemeslnické firmy (opravy a modernizace) a prodej energie. Jeho zisk vzrostl o 27,6 % na 128,5 mil. eur.
- Firma tak vydělává i na službách, které by jinak platila cizím dodavatelům.
- Hodnota nemovitostí vzrostla
- Zisk z přecenění nemovitostí (účetní nárůst jejich hodnoty) dosáhl 848,1 mil. eur, o 63 % víc než loni.
- Celková hodnota portfolia stoupla o 1,5 % na 85,7 mld. eur.
- Čistý zisk za období vzrostl o 31,3 % na 1,07 mld. eur. Pozor: tento zisk je z velké části „papírový“, vychází z vyšších cen nemovitostí, ne z hotovosti.
- Vedení potvrdilo výhled na celý rok 2026
- Upravený provozní zisk má dosáhnout 2,95–3,05 mld. eur (loni 2,80 mld.), zisk před zdaněním 1,9–2,0 mld. eur.
- Výsledky za půl roku tedy firma vnímá jako v souladu s plánem.
- Dividenda pro akcionáře se zvýšila
- Valná hromada schválila 1,25 eura na akcii (loni 1,22 eura), což odpovídá výnosu 5,1 % z ceny akcie na konci loňského roku.
- Pro investory hledající pravidelný příjem je to důležitý argument.
- Valná hromada schválila 1,25 eura na akcii (loni 1,22 eura), což odpovídá výnosu 5,1 % z ceny akcie na konci loňského roku.
- Firma má přístup k financování a dobré úvěrové hodnocení
- V červnu vydala dluhopis vyměnitelný za akcie za 850 mil. eur s nulovým úrokem. Půjčila si tedy bez placení úroků.
- Hodnocení spolehlivosti od ratingových agentur zůstává v „investičním pásmu“ (BBB+, Baa1) a agentura Scope zvýšila výhled z negativního na stabilní.
- Dluh se mírně snížil a pojistky vůči věřitelům jsou v pořádku
- Dluhy firmy klesly z 42,6 na 42,2 mld. eur, protože firma splatila víc (3,64 mld. eur), než si nově půjčila (3,27 mld. eur).
- Podmínky, které si s věřiteli sjednala, splňuje s velkou rezervou. Poměr dluhu k hodnotě majetku je 45,4 % při povoleném limitu 60 %.
- Prodeje bytů s velkým ziskem
- Byty prodané v rámci pravidelných prodejů šly v průměru o 43,8 % nad svou účetní hodnotu (loni o 29,4 %).
- To potvrzuje, že ceny v účetnictví nejsou nadsazené. Zisk z těchto prodejů vzrostl o 1,6 % na 39,3 mil. eur.
- Trh s bydlením hraje majiteli do karet
- V Německu se staví málo: loni bylo dokončeno 206 600 bytů, ročně by jich bylo potřeba kolem 320 000. Nabídkové nájemné proto roste (+4,1 % meziročně).
NEGATIVNÍ APESKTY
- Zisk na akcii klesl
- Upravený zisk před zdaněním (zisk po odečtení úroků, ale před daněmi) klesl o 2,6 % na 962,3 mil. eur.
- Na jednu akcii připadá 0,91 eura zisku pro akcionáře proti loňským 0,99 eura (−7,7 %).
- Dražší úvěry
- Úroky, které firma platí, vzrostly o 11,8 % na 406,3 mil. eur za půl roku.
- Evropská centrální banka v červnu zvýšila úroky o 0,25 procentního bodu a banky mohou zdražovat dál.
- Přecenění práva na výměnu dluhopisu za akcie přidalo 29,8 mil. eur nákladů.
- Peněžní tok výrazně klesl
- Volné peníze z provozu (po odečtení investic do údržby, daní a plateb menšinovým vlastníkům) klesly o 45,4 % na 607,5 mil. eur.
- Peníze z běžného provozu klesly o 29,7 % na 1,12 mld. eur a hotovost na účtech se snížila o 1,4 mld. eur.
- Stavební část firmy (Development) se zhroutila
- Zisk segmentu klesl o 65 % na 20,1 mil. eur. Loni ho zvedl jednorázový prodej pozemku berlínským městským bytovým společnostem (53,3 mil. eur).
- Marže (podíl zisku na tržbách) z prodeje nově postavených bytů klesla z 33,6 % na 18,7 %.
- Prodeje majetku propadly
- Firma prodala 3 589 bytů, loni 8 285 (−56,7 %). Příjmy z pravidelných prodejů klesly o 26,9 %.
- Menší prodeje znamenají méně peněz na splácení dluhu, kterého má firma hodně.
- Zadlužení je stále vysoké a mírně roste
- Poměr dluhu k hodnotě majetku se zvýšil z 45,4 % na 46,0 %. Čistý dluh dosáhl 40,0 mld. eur.
- Dluh je 14násobkem ročního provozního zisku (dříve 13,8násobek) a zisk pokrývá úroky 3,6krát (dříve 3,8krát). Zhoršení je malé, ale směr je nesprávný.
- Zpomalující růst nájemného a přibývající prázdné byty
- Růst nájemného bez vlivu nových staveb a prodejů zpomalil z 4,4 % na 3,6 %. Vedení snížilo odhad na rok 2026 z přibližně 4,2 % na přibližně 4 %.
- Neobsazenost mírně vzrostla na 2,3 %.
- Rostoucí náklady a odliv zisku k menšinovým vlastníkům
- Provozní náklady pronájmu stouply o 5,8 % a firma zaměstnává o 5,9 % lidí více (13 120).
- Zisk připadající menšinovým vlastníkům vzrostl o 33,3 % na 101,2 mil. eur a vyplacené podíly jim stouply o 46,2 % na 256,0 mil. eur.
- Rizika kolem zákonů a daní
- Německo připravuje reformu nájemního práva, která má omezit nárůst nájemného vázaného na inflaci.
- Riziko změny daně při nákupu firem s nemovitostmi (potenciální ztráta přes 900 mil. eur) vedení nově hodnotí jako pravděpodobnější (z méně než 5 % na 5–39 %).
- Nejistota ve světě a slabší hodnota majetku na akcii
- Konflikt na Blízkém východě zdražuje energie a zvyšuje inflaci i úroky. Hospodářský růst eurozóny pro letošek se čeká jen kolem 0,9 %.
- Hodnota majetku na akcii mírně klesla z 46,28 na 46,22 eura. Firma uvádí, že pokles hodnoty nemovitostí by mohl stát 2,4–6 mld. eur.
TRŽNÍ VÝHLED
- Vedení Vonovie ve zprávě potvrdilo cíle pro celý rok 2026: provozní zisk 2,95–3,05 mld. eur a zisk před zdaněním 1,9–2,0 mld. eur, tržby z nájemného 3,45–3,55 mld. eur a volné peníze z provozu na loňské úrovni. Zisk z pronájmu má být mírně vyšší, zisk služeb pro vlastní byty výrazně vyšší a zisk ze staveb stejný jako loni. Vedení počítá s dalším zdražováním stavebních materiálů a vyššími úroky, ale zatím nevidí přímý dopad blízkovýchodního konfliktu na podnikání. Odhad růstu nájemného bez vlivu nových staveb a prodejů snížilo z 4,2 % na přibližně 4 %.
- Generální ředitel Luka Mucic uvedl, že pevný výkon pronájmu a služeb vyvážil pomalejší vývoj prodejních segmentů a že prodeje budou v roce 2026 více na konci roku. Firma potvrdila i své cíle na rok 2028: tržby z nájemného 3,7–3,8 mld. eur a růst nájemného kolem 5 %. Od začátku roku firma refinancovala (nahradila staré dluhy novými) přibližně 4,4 mld. eur v průměru s osmiletou splatností.
- Reakce trhu byla opatrná. Akcie v předobchodním období mírně klesly, protože investoři se zaměřili na slabší výhled prodejních částí a vysoké zadlužení, a koncem srpna se obchodovala kolem 20 eur. Banka Barclays snížila cílovou cenu z 23 na 20 eur. Další výsledky (za třetí čtvrtletí) firma zveřejní začátkem listopadu. Rozhodující bude, zda se naplní plán na prodeje a snížení dluhu.
Vedení společnosti
Představenstvo Vonovie má v současnosti pět členů. Prošlo velkou obměnou: od 1. ledna 2026 vystřídal dlouholetého šéfa Rolfa Bucha (ve funkci od března 2013) Luka Mucic a dosavadní šéf developmentu Daniel Riedl odešel k 31. 5. 2026. Vedení tak tvoří směs interních veteránů (Fittkau a Grosse) a lidí zvenčí (Mucic, Wünschel, Werhahn). Silnou stránkou je finanční a kapitálová kompetence, která je při zadlužení firmy zásadní. Slabší stránkou je krátká společná historie a to, že nový vrchol firmy ještě nepracoval s Vonovií v celém tržním cyklu.
Aktuálně vedení potvrdilo pro rok 2026 předpověď upraveného EBITDA 2,95 až 3,05 mld. €, staví v Berlíně přibližně 1 000 nových bytů, je otevřené výstavbě a provozu bytů pro vojáky Bundeswehru a veřejně se staví proti vyvlastňování velkých bytových firem v Berlíně.
Luka Mucic – generální ředitel (CEO)
Luka Mucic ročník 1971, vystudoval práva a získal Executive MBA na Mannheim Business School a ESSEC Paříž. Kariéru začal v roce 1996 v SAP, kde se postupně dostal do globálního vedení: byl odpovědný za fúze a akvizice, řízení rizik a právní oddělení, od roku 2014 do března 2023 byl finančním ředitelem a v letech 2014 až 2017 i provozním ředitelem (COO). V letech 2023 až 2025 byl finančním ředitelem Vodafonu, kde firma procházela rozsáhlou transformací zaměřenou na přeskupení portfolia a zjednodušení organizace. Do čela Vonovie nastoupil v lednu 2026 a smlouvu má do 31. 12. 2028. Jde o zkušeného manažera velké korporace a finančníka, který dobře rozumí kapitálovým trhům, ale bytový byznys vede poprvé.
Philip Grosse – finanční ředitel (CFO)
Philip Grosse se narodil v roce 1970 a vystudoval management. V letech 1997 až 2012 pracoval v investičním bankovnictví ve Frankfurtu a Londýně, naposledy jako Managing Director a šéf akciových kapitálových trhů pro Německo a Rakousko v Credit Suisse. Od roku 2013 působil ve vedení Deutsche Wohnen (financování a vztahy s investory) a v roce 2016 se tam stal finančním ředitelem. Do představenstva Vonovie vstoupil v lednu 2022 a jeho mandát trvá do 31. 12. 2027. Má za sebou celou éru růstu sazeb, takže právě on odpovídá za refinancování popsané v rizicích. Je to specialista na kapitálové trhy, kterému důvěřují investoři, a Deutsche Wohnen, kterou Vonovia převzala, zná zevnitř.
Arnd Fittkau – ředitel pronájmu (CRO, Chief Rental Officer)
Arnd Fittkau narozen 1973, bydlí v Essenu a začínal v letech 1992 až 1996 v manažerském programu MAN Gutehoffnungshütte, poté pracoval v controllingu v MAN a Hochtiefu. V roce 2002 přešel do firmy, která se dnes jmenuje Vonovia, od roku 2005 tři roky vedl controlling skupiny GAGFAH a od roku 2008 řídil několik dceřiných společností v Bochumi, Mnichově, Frankfurtu a Gelsenkirchenu. Do představenstva vstoupil v květnu 2019 a jeho mandát je nejdelší, do 31. 5. 2030. Odpovídá za pronájem, tedy za segment, který dává přibližně 87 % Adjusted EBITDA, a je nejzkušenějším člověkem na provozní stránku firmy. Slabinou je, že kariéru strávil téměř celou v jedné firmě a jejím prostředí.
Katja Wünschel – ředitelka developmentu (CDO)
Katja Wünschel je ročník 1973, bydlí v Duisburgu a vystudovala podnikovou ekonomiku v Bayreuthu. Do Vonovie nastoupila 1. dubna 2026 a členkou představenstva se stala 1. června 2026. Od roku 2022 vedla RWE Renewables Europe & Australia, která staví a provozuje větrné a solární parky, a od roku 2019 byla provozní ředitelkou předchůdce této firmy. Kariéru začínala v roce 1999 v Bayeru, od roku 2002 pracovala v E.ONu včetně pozic v České republice. Její zkušenost je z velkých investičních a stavebních projektů, které řídila v mezinárodním prostředí. Pro Vonovii je to ale změna: nemá zkušenost s bytovou výstavbou a zatím nemá žádné výsledky v nové roli.
Ruth Werhahn – personální ředitelka (CHRO)
Ruth Werhahn je ročník 1971, jedná se o vystudovanou právničku. Kariéru začala v roce 2000 ve Veba a od roku 2001 působila v E.ONu, kde mimo jiné vedla centrální štáb představenstva a v letech 2010 až 2013 budovala nový obchodní segment elektromobility. Od roku 2018 byla členkou představenstva a ředitelkou pracovních vztahů v TÜV Rheinland. Do Vonovie přišla 1. října 2023 a mandát má do 30. 9. 2029. Řídí lidské zdroje ve firmě, která má přes 13 tisíc zaměstnanců, a její silnou stránkou je kombinace práva, restrukturalizací a zkušenosti z velkých energetických a technických firem. Nicméně pro nás je to nejméně významná pozice, ale zaměstnanci tvoří velkou část nákladů.
Nákupy a prodeje zasvěcených osob
Od začátku tohoto roku proběhla pouze jedna transakce, a to ze strany Arnd Fittkau, ten nakoupil 24 března 4500 akcií na ceně 21,25€ za kus. Co se odprodejů týče, tak naposledy v prosinci loňského roku odprodal dnes již bývalý CEO 38.000 kusů akcií za cenu 24,24€.
Rolf Buch odešel z pozice generálního ředitele společnosti Vonovia na konci roku 2025 na základě vzájemné dohody s dozorčí radou o předčasném ukončení smlouvy, přestože měl mandát původně až do února 2028.
Vlastnická struktura
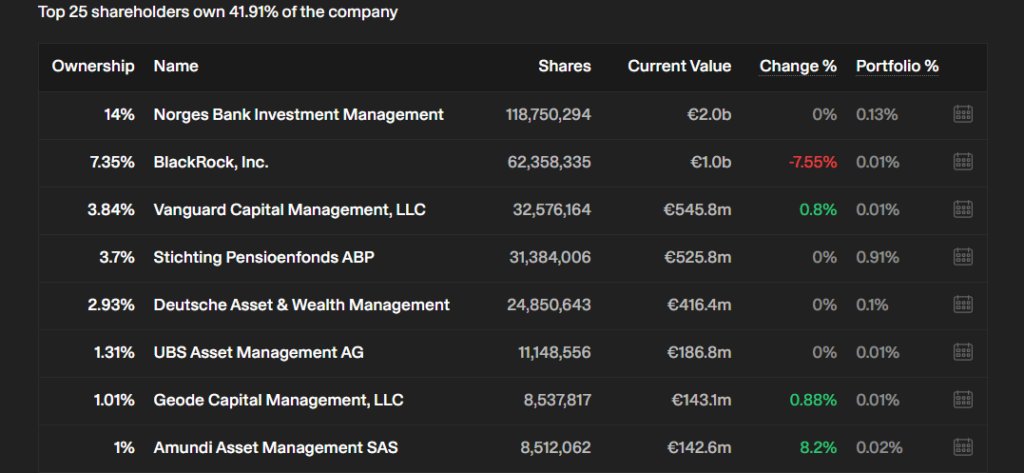
Podle dostupných dat drží největší část, 51,8 % (asi 439,7 mil. akcií), široká veřejnost, což zahrnuje drobné investory i podíly, které nejsou přiřazené konkrétnímu institucionálnímu vlastníkovi. Institucionální investoři jako fondy a správci majetku drží 34,1 % (asi 289,7 mil. akcií) a státní investiční fondy dalších 14 % (asi 118,8 mil. akcií). Soukromé firmy mají zanedbatelných 0,0389 % (329 617 akcií). Součet sedí na celkový počet 848 458 878 hlasovacích práv, který Vonovia oznámila na konci září 2026.
V obecné rovině rádi vidíme angažovanost státu a vládních institucí, jelikož to většinou může znamenat něco ve stylu, že daná společnost je opravdu klíčová a navíc to zvyšuje pravděpodobnost, že veškeré reportované informace jsou fakticky správné. Na straně druhé, nikdy nejsme příliš rádi, když vidíme vysokou koncentraci oběžných investorů, kteří mají tendence dělat při prudkých propadech panické odprodeje, které potenciálně dovedou spustit pomyslnou lavinu, ze které se firma pak dostává dost těžce.
Mezi největší akcionáře patří známá jména jako BlackRock, Vanguard, UBS a nebo Amundi, nalezneme zde také méně známá jména jako například Norges Bank Investment Management, Stichting Pensioenfonds ABP, Deutsche Asset & Wealth Management a nebo třeba Geode Capital Management, LLC
- Norges Bank Investment Management je část norské centrální banky, která spravuje Státní penzijní fond Norska (Government Pension Fund Global), největší státní investiční fond na světě, financovaný příjmy z norské těžby ropy a plynu, a drží drobné podíly v tisících firem po celém světě.
- Stichting Pensioenfonds ABP je nizozemský penzijní fond pro zaměstnance státu a školství, který patří k největším penzijním fondům v Evropě a dlouhodobě investuje peníze budoucích důchodců do akcií, dluhopisů a nemovitostí.
- Deutsche Asset & Wealth Management je dřívější název správce majetku Deutsche Bank, který se v roce 2018 přejmenoval na DWS a je dnes samostatně obchodovanou firmou s většinovým vlastníkem Deutsche Bank, takže jde o jednoho z největších německých správců fondů včetně ETF.
- Geode Capital Management, LLC je bostonská investiční firma, která je hlavně známá tím, že spravuje indexové fondy pro Fidelity, takže její podíly ve firmách jako Vonovia plynou z pasivního sledování akciových indexů, ne z aktivního výběru akcií.
Vonovia a fundament
Tak jako vždy se první podíváme na EBITDU, kde v případě Vonovie vidíme silnou růstovou tendenci. Další opravdu klíčová metrika je Free Cash Flow, kde sice firma v posledních letech, zejména mezi léty 2023 a 2025, silně rostla, ovšem nyní se nacházíme na téměř stejné úrovni jako ve zmíněném roce 2023, a dokonce na o něco horších úrovních než v roce 2022.
Dle níže uvedené tabulky zjistíme, že společnosti se snižují v čase aktiva ale i dluh. V obecné rovině rádi vidíme, když firmě klesá zadlužení, ale zároveň oceňujeme, když firmě rostou aktiva, nicméně v tomto případě mají aktiva dlouhodobě klesající tendenci. Další věc která má zde klesající tendenci je poměr aktiv vůči dluhu, a to z pohledu akcionářů vidíme neradi. Navíc firma dlouhodobě navyšuje počet akcií v oběhu, takže výrazně klesá hodnota na akcii.
I když tento článek neslouží jako investiční doporučení, tak co vám s klidným srdcem doporučit můžeme, tak v obecné rovině je lepší sledovat právě hodnotu než cenu akcie pro určení toho, zda je firma levná či drahá.
| Rok | Celková aktiva | Celkový dluh | Aktiva − dluh | Počet akcií | Hodnota na akcii |
|---|---|---|---|---|---|
| FY2022 | 101 389,6 M EUR | 45 687,1 M EUR | 55 702,5 M EUR | 800,62 M | 69,57 EUR |
| FY2023 | 91 995,9 M EUR | 43 493,9 M EUR | 48 502,0 M EUR | 814,65 M | 59,54 EUR |
| FY2024 | 90 236,3 M EUR | 43 205,3 M EUR | 47 031,0 M EUR | 822,85 M | 57,16 EUR |
| FY2025 | 93 255,3 M EUR | 43 190,8 M EUR | 50 064,5 M EUR | 848,22 M | 59,02 EUR |
| Q1 2026 (31. 3.) | 91 999,5 M EUR | 816,4 M EUR* | 91 183,1 M EUR* | 848,43 M | 107,47 EUR* |
| Q2 2026 (30. 6.) | 93 112,1 M EUR | 42 807,4 M EUR | 50 304,7 M EUR | 848,44 M | 59,29 EUR |
Při pohledu na P/E vidíme úroveň 3,8, což je o něco méně než podobné firmy v daném odvětví. P/S na úrovni 2,4 patří rovněž spíše k nižším než průměrným hodnotám. Pro nás je ovšem nejdůležitější metrikou P/B, která je na 0,5, což je rovněž pod sektorovým průměrem. Navíc u všech těchto tří metrik se bavíme i o tom, že v posledních letech Vonovia nebyla tak nízko. Obecně tedy lze říct, že akcie je dle těchto metrik levná, ale nízká cena není pro nic za nic. Firma od investorů dostává vysokou penalizaci právě za významný dluh, na který se podíváme v dalším odstavci.
V otázce dluhu vidíme firmu, která je silně zadlužená. Jedná se o kapitálově náročnou společnost, která své portfolio bytů financuje z velké části cizími zdroji a zadlužení je podle ratingové agentury S&P vysoké i ve srovnání s konkurencí na stejné ratingové úrovni. Důležité je, že naší optikou dluh sice zůstává vysoký, ale je dobře rozložený v čase, z velké části zajištěný proti růstu sazeb a kryje ho provozní zisk, takže hlavní riziko spočívá spíš v pomalém zdražování refinancování než v akutní hrozbě.
D/E (Debt/Equity) = 1,57 (tedy 157 %)
Vonovia má aktuálně celkový dluh na úrovni 157 % vlastního kapitálu, z čehož dlouhodobý dluh tvoří 1,40 (140 %) – naprostá většina zadlužení je tak dlouhodobého charakteru, ne krátkodobého, což firmě dává komfortní časový prostor na splácení. Průměrná splatnost dluhu je 6,3 roku a 96 % dluhu má pevnou sazbu nebo je zajištěno. Nicméně gigantický dluh v současné době nejistých úrokových sazeb představuje potenciálně vážný problém.
Pro lepší pochopení aktuální situace dluhu a jeho rizika vůči majetku máme pro vás vysvětlení, jen je důležité říct, že se do jisté míry jedná o odhad.
Kdyby se všechno prodalo za ceny uvedené ve výkazech, připadlo by na akcii zhruba 32 €, tedy skoro dvakrát víc, než dnešních asi 16,7 €, ale při nuceném prodeji by se prodávalo se slevou a po zaplacení dluhů, daní a poplatků by zbylo méně, přičemž dnešní cenu by akcionář dostal zhruba tehdy, kdyby byty šly prodat asi o 15 % levněji, než je jejich odhadovaná hodnota.
Na současné ceně tedy začíná být nákup zajímavý za předpokladu, že nebude probíhat další ředění akcionářů a tím se dostáváme k další části rozboru, což je návrat hodnoty akcionářům.
Co se týče návratnosti pro akcionáře, v roce 2026 se neočekává, že by firma vydávala další akcie, naopak, valná hromada v květnu 2026 schválila možnost odkoupit až 10 % vlastních akcií (asi 84,8 mil. kusů) do května 2031. Otázkou je, zda firma tuto možnost využije, protože nic nenasvědčuje tomu, že by akcie dosud odkupovala, a její prioritou je snižování dluhu.
Za rok 2025 firma vyplatila dividendu 1,25 € na akcii (o 2,5 % víc než loni), což je při současné ceně kolem 16,7 € výnos zhruba 7,5 %. V minulých letech se pětiletý průměr výnosu pohyboval kolem 4,5 %, takže dnešní číslo je zvýšené hlavně propadem ceny akcie o více než třetinu za poslední rok. Firma cílí na výplatní poměr 50 až 60 % upraveného zisku před zdaněním, za rok 2025 to bylo přibližně 55 %, z upraveného zisku akcionářů po daních a menšinách přibližně 68 %. Dividendu za rok 2026 vedení teprve navrhne s ročními výsledky v březnu 2027.
Právě nákup akcie na této ceně by dokázal při rostoucím tempu dividendy za čas dosahovat klidně 10% výnosu.
Další pro nás podstatné metriky jsou metriky poukazující na rentabilitu, v případě ROE pozorujem číslo 13,7% dle SimplyWall.st je to o více než 100% lepší číslo než je tržní průměr. U ROA opět vidíme nadprůměrné hodnoty, byť ne tak výrazně jako u předešlé metriky tržní průměr 4,5% vůči Vonovii, která má 4,9%. U ROIC má akcie Vonovia 3,07%.
U marží vidíme firmu, která na tom není špatně, ba právě naopak Čistá marže 64.84% a provozní marže 39.65%, nicméně je důležité nečíst jen čísla, ale nad situací přemýšlet (jak je možné že je čistá marže vyšší než provozní?) A jakou mají hrubou marži?
Gross margin u Vonovie není smysluplný údaj, protože firma ve výkazu neuvádí „náklady na prodané zboží“. Yahoo ho proto nemá, a to je v pořádku. Nejbližší náhrada je marže segmentu pronájmu, zhruba 72 %. Marže 64,84 % z Yahoo je naopak nafouknutá jednorázovými položkami. Po očištění vychází čistá marže zhruba 23 % místo 65 %.
Poslední metrikou je EPS. U Vonovie ale účetní EPS nedává smysl, protože kvůli přecenění nemovitostí skáče z velkých ztrát na velké zisky, a proto sledujeme upravené EPS, tedy zisk před zdaněním bez jednorázových položek (Adjusted EBT) na akcii. To v roce 2025 vzrostlo o 3,1 % na 2,29 € a v prvním pololetí 2026 kleslo o 5,4 % na 1,13 €, přičemž po očištění o loňský prodej pozemku je zhruba beze změny a tlačí ho dolů vyšší úroky. Analytici očekávají pro rok 2026 normalizované EPS 1,74 € (meziročně asi −6 %) a pro rok 2027 1,85 € (asi +6 %) a vedení cílí na střední jednociferný roční růst upraveného zisku do roku 2028. Růst EPS kolem 3 až 6 % ročně tak vnímáme jako spíše průměrné a stabilní číslo
Jak vnímají analytici akcii VNA ?
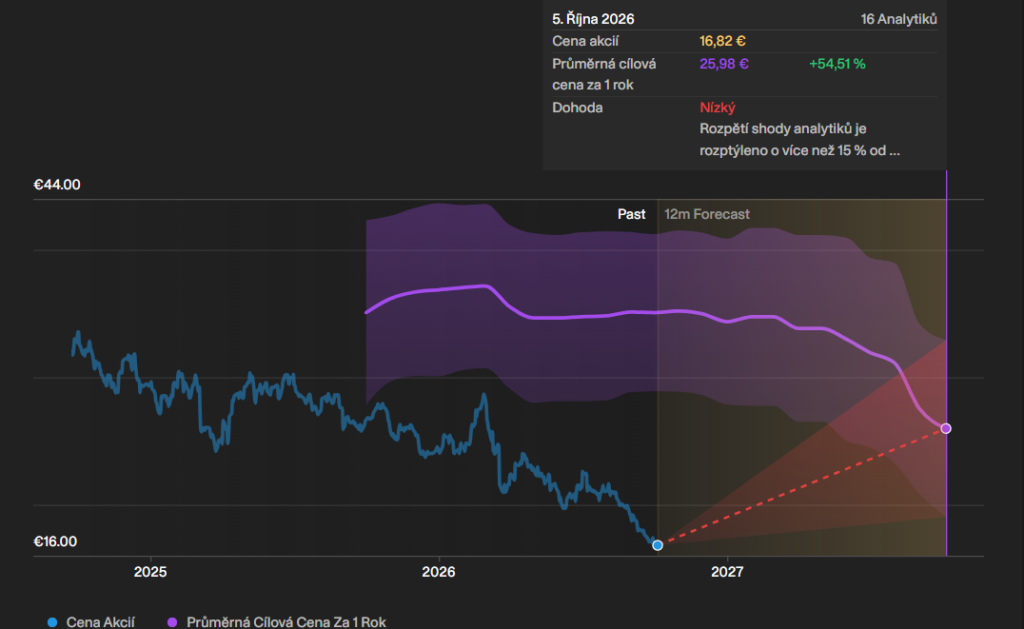
Tím, že je Vonovia jednou z největších nemovitostních firem v Evropě, je přirozené, že neunikla pozornosti analytických domů. Přesněji řečeno 16 analytických domů v průměru očekává růst do roka o více než 50%. Důležité je ovšem zmínit, že dle, pro nás, dostupných dat neexistuje jediná cílová cena, která by byla dramaticky níž, nežli je cena aktuální.
Sumarizace klíčových aspektů
Ještě předtím, než vypočteme průměrnou cílovou cenu a porovnáme to s jiným výpočetním modelem, pojďme si zesumarizovat podstatné věci o společnosti Vonovia.
- Jsou v dobré finanční situaci?
- Dluh není dobře krytý výdělky.
- Mají vysoce kvalitní výdělky?
- Velké jednorázové položky ovlivňují finanční výsledky.
- Je cena jejich akcií stabilní?
- Cena akcií byla v posledních 3 měsících ve srovnání s německým trhem stabilní.
- Mají smysluplnou tržní kapitalizaci?
- Tržní kapitalizace je významná (14 miliard EUR)
- Předpokládá se, že dosáhnou ziskovosti?
- Společnost je v současné době zisková.
- Předpokládá se růst tržeb a zisku?
- Předpokládá se, že zisky v příštích 3 letech klesnou v průměru o 7,5 % ročně.
- Je jejich dividenda udržitelná?
- Nestabilní dividendová historie
- Mají k dispozici dostatek finančních údajů?
- Mají dostatečné analytické pokrytí
- Mají záporný vlastní kapitál?
- VNA nemá záporný vlastní kapitál.
- Mají rozumnou úroveň příjmů?
- Příjmy jsou významné (6 miliard EUR).
Jaká je férová cena pro nákup?
Je důležité zmínit, že výpočet férové ceny je individuální záležitost, jelikož hodně záleží na číslech, která do výpočtu dosadíte, proto by měl každý investor umět spočítat férovou cenu podle vlastních výpočtů.
Nepatříme mezi ty, kteří se nechávají strhnout odhady budoucnosti, a snažíme se pokud možno co nejvíce pracovat s aktuálními čísly. Pro výpočet naší férové ceny využíváme vlastní model, který pracuje se třemi různými způsoby diskontování Free Cash Flow a kromě toho počítá také podle metody vycházející z filozofie Petera Lynche. Rovněž jsme sestavili model inspirovaný Benjaminem Grahamem. Celé je to následně doplněno o projekci vývoje ceny a hodnoty. Všechny výsledky jsou podle našich kritérií nakonec „zprůměrovány“ do jednoho výsledného čísla.
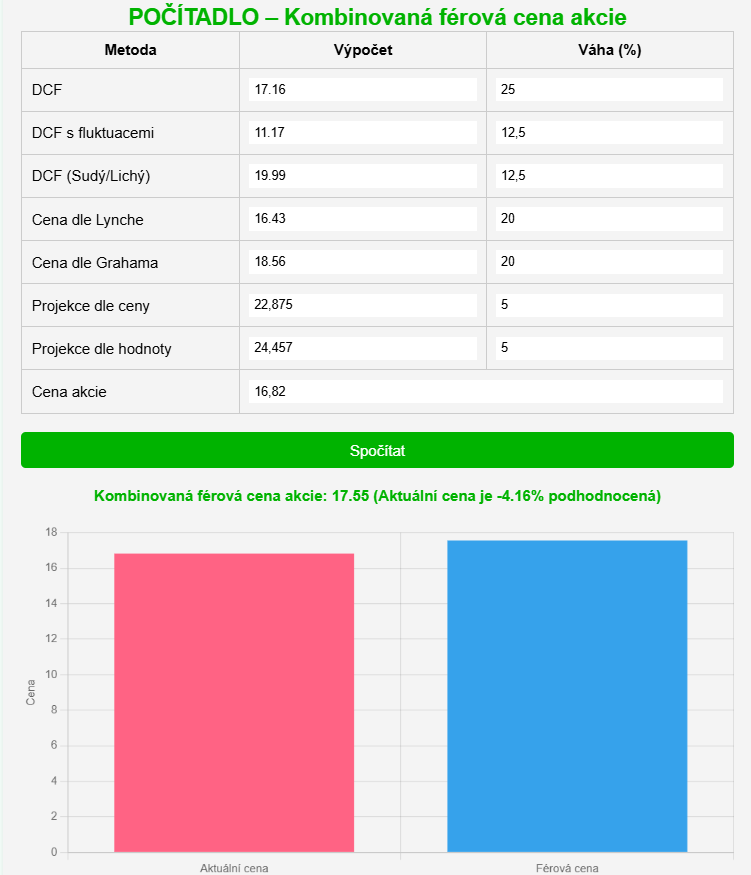
Námi vypočítané férové nacenění vychází na 17,55€, nicméně díky výši dluhu je zapotřebí využít safety margin alespoň na úrovni 25%, tudíž nákupy bychom mohli začít zvažovat na úrovni 13,16€ za akcii. Pokud zohledníme i pohled technické analýzy, tak něco, co považujeme za ideální cenu pro nákup vidíme na úrovni 12,98€. Nicméně to, že je akcie na dobré ceně automaticky neznamená, že ji budeme nakupovat. Za předpokladu, že nákup provedeme o tom budeme informovat v naší pravidelné rubrice „Obchodní měsíc“.
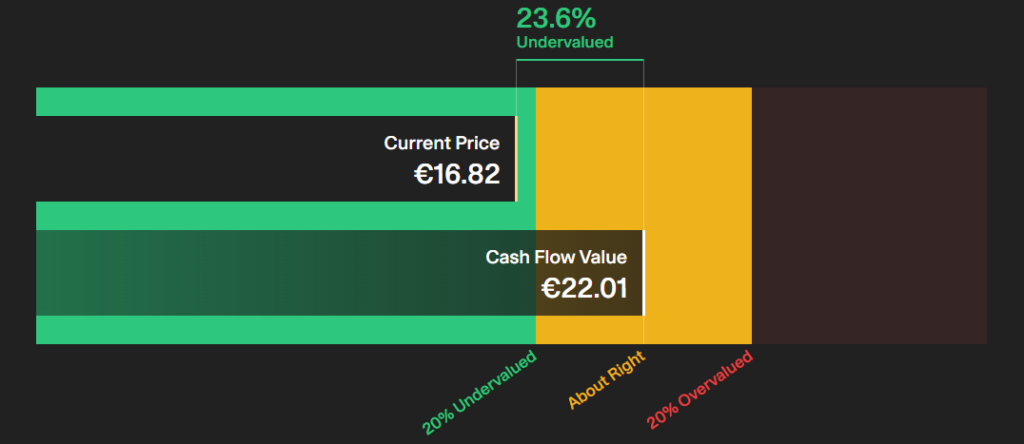
Co se týče DCF modelu od společnosti SimplyWall.st, tam to vypadá ještě o něco optimističtěji, jejich férová cena totiž vychází lehce přes 22€ za akcii, nicméně je také potřeba brát v potaz že SimplyWall pracuje s odhady jako je tomu u klasických DCF metod.
Jen pro zajímavost, stránky GuruFokus ukazují DCF férové nacenění pro akcii VNA na 109,42€, což vnímáme jako absolutní nesmysl. Přesně to je také důvod, proč poukazujeme na nutnost počítat si férové nacení po vlastní ose.
Každopádně ještě jednou chceme upozornit, že investice obecně přináší určitá rizika a výběr jednotlivých akcií rizikovost navyšuje. Proto chceme důrazně apelovat na každého kdo čte tento článek, abyste při nákupu každé akcie postupovali s co největší obezřetností, vyvarovali se emočním rozhodnutím a veškeré informace (i ty co se dočtete u nás) si sami po vlastní ose prověřili z dat oficiálních zdrojů a celou situaci proanalyzovali a nepodceňovali rizika, která investice na burze přináší, jelikož v nejčernějším případě a krachu společnosti může dojít ke ztrátě celého investovaného kapitálu.
ZÁVĚR
Vonovii vnímáme jako obřího a stabilního pronajímatele bytů, jehož jádro funguje bez problémů, ale akcii trh oprávněně trestá. Pronájem dává asi 87 % upraveného EBITDA a vakance je jen 2,3 %. Pokles od vrcholu z let 2020 až 2021 vysvětluje hlavně růst úrokových sazeb: klesla hodnota bytů, vzrostly úroky a firma s LTV 46 % a čistým dluhem 14× EBITDA musela škrtat dividendu a prodávat majetek. Dluh je naštěstí rozložený (průměrná splatnost 6,3 roku, 96 % v pevných sazbách nebo zajištěno) a smluvní limity jsou daleko. Staré levné dluhy s průměrným úrokem kolem 2,1 % se ale postupně nahrazují dražšími (letošní refinancování asi 3,2 % a více), a proto zisk na akcii stagnuje.
Podle majetku je akcie levná, podle výnosů už ne tak zjevně. S P/B 0,5 se obchoduje za zhruba polovinu účetní hodnoty vlastního kapitálu a při nuceném prodeji by dnešní cenu akcionáři dostali až při slevě asi 15 % z odhadované hodnoty bytů. Ukazatele z účetního zisku (P/E 3,8, čistá marže 65 %) jsou ale nafouknuté přeceněním nemovitostí. Po očištění vychází P/E kolem 9 až 10, ROIC jen asi 3 % a růst upraveného EPS je nízký jednociferný. Dividenda 1,25 € (výnos kolem 7,5 %, výplatní poměr asi 55 % upraveného zisku) láká, ale dividendu za rok 2026 vedení navrhne až v březnu 2027. Ředění akcií se v roce 2026 nečeká, odkup vlastních akcií (do 10 %) je jen povolený.
Náš model vychází na férovou cenu 17,55 €, tedy jen asi o 5 % nad současnou cenou 16,74 €. S 25% bezpečnostním polštářem kvůli dluhu je nákupní hladina 13,16 € a po zohlednění technické analýzy kolem 12,98 €. Současná cena je tak asi o čtvrtinu nad naší hladinou a nespěcháme. Vonovia je pro nás zajímavá akcie ke sledování a případnému budování pozice při poklesu k 13 €, ne jasně podhodnocená příležitost. Rozhodnou výsledky za Q3 (4. 11. 2026), roční výsledky s návrhem dividendy v březnu 2027, vývoj sazeb a refinancování. Jde o náš myšlenkový pochod, nikoli investiční doporučení.
Nicméně za předpokladu, že se ustálí úrokové sazby a firma bude schopna efektivně refinancovat, se může jednat o zajímavou dividendovou akcii i na současné ceně. Ovšem tím, že nedisponujeme křišťálovou koulí a otázka drahosti dluhu je pro nás nejistá, nevidíme pro nás dostatečně silný důvod, proč tuto akcii na současné ceně nakupovat.