

Vítejte a užijte si 26. díl PODHODNOCENÁ AKCIE ŘÍJNA 2026.
Předchozí díl PODHODNOCENÁ AKCIE ZÁŘÍ 2026.
Tento článek “ PODHODNOCENÁ AKCIE ŘÍJNA 2026 “ je vůbec posledním článkem série podhodnocená akcie. Cílem projektu bylo ukázat, že každý měsíc se dají hledat investiční příležitosti a že jednotlivé firmy na sebe musí navazovat a dávat do jisté míry smysl, a že lze porážet index i u firem, které nejsou jen AI, technologie nebo jen Amerika. Nyní je před námi poslední dílek skládačky, kde hledáme takovou firmu, která bude naše portfolio diverzifikovat o směr na který míříme, a zároveň bude mít extrémní konkurenční výhodu a bude další z defenzivních kamenů našeho portfolia.
Chceme upozornit, že tento článek neslouží jako investiční doporučení. Jedná se pouze o náš myšlenkový pochod a rozbor jednotlivé společnosti. I přesto doporučujeme, pokud Vás informace zaujaly, abyste si je ověřili po vlastní ose a brali v potaz, že investice do jednotlivých akcií může být vysoce riziková, kdy v nejčernějším případě může dojít ke ztrátě celého kapitálu.
Martin Marietta Materials [MLM]
Základy dnešní Martin Marietty sahají do roku 1939, kdy v severokarolínském Raleigh vznikla malá lomová společnost Superior Stone a otevřela svůj první lom Red Hill ve Virginii – v podstatě jen parta horníků s pár nákladními vozy, kteří těžili kámen pro místní stavby. Zlomový moment přišel o více než půl století později: po sérii fúzí v rámci konglomerátu Martin Marietta Corporation se v listopadu 1993 od mateřské firmy oddělila samostatná divize stavebních hmot, která v únoru 1994 vstoupila na burzu jako Martin Marietta Materials – a od té doby se z regionálního těžaře kamene proměnila v jednoho z největších dodavatelů stavebních materiálů v Severní Americe.
Na newyorské burze NYSE se akcie obchodují pod tickerem MLM od roku 1994, kdy firma při IPO prodala necelých 19 % akcií za 23 dolarů za kus. Na rozdíl od řady rodinných evropských výrobců zde ale žádná zakladatelská rodina hlasovací práva nedrží – Martin Marietta je dnes široce distribuovaná mezi institucionální investory a je součástí indexu S&P 500, což jí dává nejen prestiž, ale i přístup ke kapitálu potřebnému pro rozsáhlé akvizice, kterými firma dlouhodobě roste.
Cílem Martin Marietty nikdy nebylo zůstat jen lomařskou firmou prodávající kámen a písek. Postupně vybudovala komplexní platformu stavebních hmot – od kamenolomů přes cement, obalované směsi a živičné povrchy až po pokládku silnic a speciální hořečnaté chemikálie. Zatímco konkurenti často nabízí jen jeden článek řetězce, Martin Marietta provozuje přes 550 provozů ve 28 státech USA, Kanadě a na Bahamách a zaměstnává kolem 9 600 lidí. Skutečnou konkurenční výhodou přitom jsou těžko nahraditelná aktiva – povolená a vytěžitelná ložiska kamene v blízkosti rostoucích měst, jejichž nová povolení dnes kvůli přísné regulaci a odporu místních trvají i přes deset let, což firmě dává de facto lokální monopoly podél dopravně dostupných tras.
Hlavní byznys dnes stojí na kamenivu (agregátech) – kamenu, písku a štěrku – které tvoří více než 3/4 celkových tržeb. Firma se přitom postupně méně spoléhá na cyklický cement a beton a čím dál víc staví na segmentu Specialties – vápně a speciálních minerálech – jehož význam v srpnu 2026 skokově posílila dokončenou akvizicí Lhoist North America za 13,5 miliardy dolarů, čímž se stala největším výrobcem vápna v USA s víc než 200 lety zásob vápence.
Zatímco pozornost investorů se v posledních letech soustředí hlavně na technologické firmy, trh přehlíží nenápadné průmyslové firmy jako Martin Marietta, které z dlouhodobých trendů jako je obnova americké infrastruktury ale i výstavba datacenter a energetických provozů pro AI profitují akorát tím, že se firma dostala mimo hlavní pozornost a vznikla investičně atraktivní cena.
Právě naší investiční tezi potvrzuje i fakt, že tržby stouply o 9 % na 6,15 miliardy dolarů a upravená EBITDA o 11 % na 2,3 miliardy. Další podstatný faktor je, že i tady funguje silná vazba na zákazníka – vysoké náklady na dopravu kamene na velké vzdálenosti prakticky nutí stavební firmy nakupovat od nejbližšího lomu, což omezuje cenovou konkurenci. I přesto akcie od letošního (a tím i celkového) vrcholu klesla o víc než 30 %, a to i přes rekordní ziskovost a nedávnou transformační akvizici.
Jen pro zajímavost, od roku 1994 co je firma na burze prožila propad o víc než 30% 10x a to v relativně pravidelném intervalu, kdy vždy došlo ke zpětnému růstu s tím, že jen 2x se jednalo o růst nižší než 100%. Takže čistě statisticky propad přes 30 % tvořil zajímavou příležitost, nicméně je klíčové připomenout, že historické pohyby nejsou garancí pohybů budoucích.
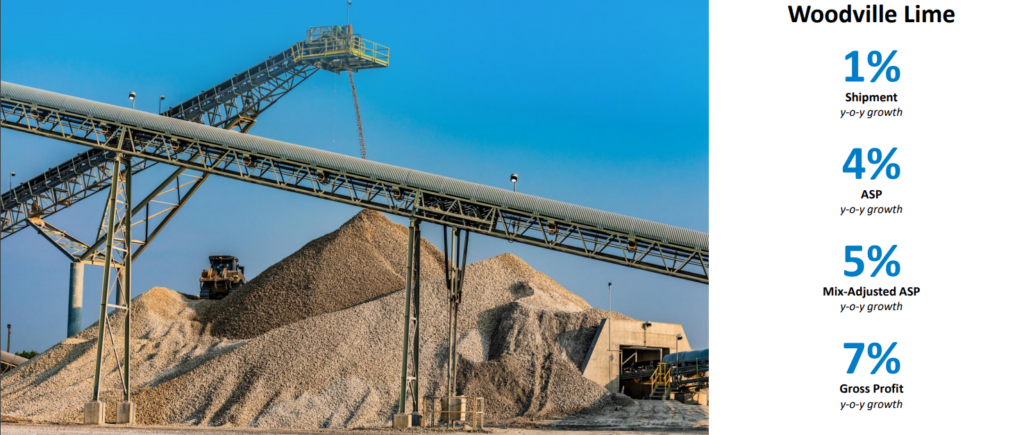
Dnes je Martin Marietta předním severoamerickým dodavatelem kameniva a stavebních hmot s téměř 9 600 zaměstnanci, tržbami přes 6 miliard dolarů a růstem kolem 8–9 % ročně, který po akvizici Lhoist navíc ovládá i trh s vápnem. Kombinace rekordní ziskovosti v jádrovém byznysu, strukturálně rostoucí poptávky po infrastruktuře a datacentrech a nedávného výprodeje akcie může z Martin Marietty dělat zajímavou příležitost pro investory, kteří věří, že se firma z cyklického dodavatele stavebního kamene dál posune směrem ke stabilnější, diverzifikované platformě těžící z americké investiční vlny do infrastruktury a reshoringu.
Čím nás Martin Marietta zaujal?
Při nákupu poslední akcie do portfolia jsme si položili otázku jaký sektor zatím není zastoupen mezi našimi aktivy a zároveň dovede profitovat na současném trendu AI, ale zároveň to není firma u které není jisté, jestli někdy bude vydělávat nebo ne a zároveň je to firma, která má významnou konkurenční výhodu a je na atraktivní cenovce. Dlouho se nám nedařilo nic najít, teda až do chvíle, kdy jsme otevřeli stránky Dataroma a začali hledat inspiraci mezi super investory, až jsme došli k fondu od Chrise Hohna. Ten do svého technologicky laděného portfolia nakoupil 2 firmy z oboru těžby kamení a jednou z nich je právě MLM.
DŮLEŽITÉ UPOZORNĚNÍ: Nikdy nikomu nedoporučujeme kupovat akcii jen proto, že ji koupil někdo jiný, tedy stejně tak jako my nejdřív Martin Marietta Materials zanalyzovali a zapasovali firmu do našeho portfolia, tak i vy byste měli pečlivě projít všechny plusy a mínusy než nakoupíte libovolný investiční nástroj.
Tím, jak se staví nové energetické kapacity, datacentra apod., je potřeba obrovské množství kameniva. Navíc v severní Americe je hromada mostů a silnic, které se rovněž musí opravovat a udržovat a na to všechno je potřeba materiál.
Rozvoj datových center vyžaduje pozemní přípravu, základy, příjezdové komunikace a energetickou infrastrukturu. Podle vedení Martin Marietta je více než 70 % plánované nebo rozestavěné plochy datových center a výrobních závodů v okruhu 55 mil od některého jejího závodu. To je konkrétní argument pro její lokální konkurenční výhodu.
Tím, jak jsme v předešlém odstavci zmiňovali konkurenční výhodu spjatou s umístěním, je na pořadu dne vysvětlit celou situaci. Kamenivo samo o sobě není drahé (myšleno cena za kilo), ale je ho potřeba extrémně velké množství a proto ve finální ceně mnohdy hraje větší roli cena dopravy než kameniva jako takového. Právě proto je extrémní konkurenční výhoda postavená na rozsáhlé síti kamenolomů po celých státech. Podle nejnovějšího dostupného reportingu za 30. 6. 2026 uvádí Martin Marietta přibližně 550 lomů, dolů a distribučních dvorů s obrovským dosahem.
Navíc těžba kamene je geniální v tom, že se na trh nedostanou jen tak noví hráči. Pokud by někdo chtěl zahájit otevření nového kamenolomu, tak už jen to je dost složité díky ochraně životního prostředí, nicméně pokud odhlédneme od této překážky, celý proces by zabral pravděpodobně okolo 10 let. A jak bylo již vysvětleno, tak zahraniční konkurence díky vysokým nákladům na přepravu není nic, co by dokázalo firmu ohrozit. Proto je také jediný efektivní způsob růstu expanze a v tomto je Martin Marietta velmi silná.
Od začátku této dekády provedla Martin Marietta přibližně 9 hlavních akvizic spolu s celou řadou menších transakcí, které výrazně rozšířily její pozici na americkém trhu s kamenivem. Tyto akvizice podle společnosti přidaly téměř miliardu tun zásob kameniva a posílily její přítomnost v klíčových růstových regionech USA. Zároveň nic nenasvědčuje tomu, že by firma při akvizicích postupovala bezhlavě – naopak je patrný důraz na ekonomickou návratnost aktiv, geografickou diverzifikaci a udržení zdravé rozvahy. Podstatnou součástí strategie je také postupné odprodávání méně strategických či méně výkonných aktiv a přesouvání kapitálu do ekonomicky atraktivnějších agregátových divizí. Současná strategie tak dobře ukazuje disciplinovaný přístup ke kapitálu a schopnost efektivně pracovat s jednotlivými divizemi společnosti.
Podtrženo sečteno, Martin Marietta Materials je firma, která má silnou tržní pozici zejména v oblasti těžby kamene následného zpracování a prodeje, kde už jen z podstaty sektoru je extrémní bariéra vstupu pro nové hráče. Právě dobré rozložení kamenolomů dává firmě velkou konkurenční výhodu a tím, že kořeny firmy sahají až do do roku 1939 tak se dá říct, že jde bezesporu o zaběhlou společnost, která má potenciál růstu nejen díky novým výstavbám např. datacenter, ale také díky nutnosti údržby a opravy současné silniční infrastruktury.
| Rok | Celková aktiva | Celkový dluh | Aktiva − dluh | Počet akcií | Hodnota na akcii |
|---|---|---|---|---|---|
| FY2022 | 14 993,6 M USD | 5 428,0 M USD | 9 565,6 M USD | 62,10 M | 154,03 USD |
| FY2023 | 15 125,0 M USD | 4 726,0 M USD | 10 399,0 M USD | 61,82 M | 168,20 USD |
| FY2024 | 18 170,0 M USD | 5 795,0 M USD | 12 375,0 M USD | 61,13 M | 202,45 USD |
| FY2025 | 18 711,0 M USD | 5 705,0 M USD | 13 006,0 M USD | 60,31 M | 215,66 USD |
| Q1 2026 (31. 3.) | 20 497,0 M USD | 5 688,0 M USD | 14 809,0 M USD | 60,05 M | 246,63 USD |
| Q2 2026 (30. 6.) | 21 305,0 M USD | 6 345,0 M USD | 14 960,0 M USD | 60,05 M | 249,12 USD |
Výše uvedená tabulka prakticky prokazuje to, o čem zde mluvíme. I přesto, že Martin Marietta Materials v některých letech zvedá zadlužení, tak na druhé straně významně rostou i aktiva a to vyšším tempem než dluh. Mimo to firma vrací hodnotu akcionářům formou nejen dividendy, ale také buybanku, což má za efekt, že je rok od roku méně a méně akcií v oběhu, tudíž jedna akcie reprezentuje o něco větší hodnotu firmy. Celkově máme rádi firmy, kterým roste hodnota na akcii, mimo to je pro nás ale důležité, aby v delším časovém horizontu rostla i EBITDA a Free Cash Flow, což Martin Marietta splňuje.
Rekapitulace dosavadních informací
Martin Mariettu vnímáme jako zaběhlou, disciplinovaně řízenou severoamerickou společnost, jejíž jádro tvoří těžba a prodej kameniva. Klíčová je zejména geografická síť kamenolomů, díky které firma efektivně ovládá lokální trhy podél dopravně dostupných tras – vysoké náklady na přepravu kamene totiž prakticky vylučují konkurenci ze vzdálenějších lomů. Přestože je firma stále cyklická a citlivá na vývoj ve stavebnictví, těží z dlouhodobých trendů jako je obnova americké infrastruktury, výstavba datacenter a energetických kapacit nebo postupný návrat výroby zpět do USA. Zároveň jde o odvětví s extrémně vysokou bariérou vstupu – povolení a otevření nového lomu dnes trvá kolem deseti let, takže noví hráči prakticky nemohou vznikat.
Největší potenciál ale vidíme v tom, jak firma se svou už dosaženou velikostí a sítí zachází dál. Na rozdíl od malých, nenápadně rostoucích výrobců zde není výhodou nenápadnost, ale právě opačný princip – rozsáhlá, těžko replikovatelná síť přes 550 lomů, dolů a distribučních dvorů, kterou firma dál cíleně rozšiřuje. Od začátku dekády provedla přibližně 9 hlavních akvizic a řadu menších transakcí, které dohromady přidaly téměř miliardu tun zásob kameniva, a zároveň průběžně odprodává méně strategická aktiva a přesouvá kapitál do výnosnějších agregátových divizí. Loňská transformační akvizice Lhoist North America pak ukazuje, že firma dokáže kromě drobných bolt-on akvizic realizovat i mnohem větší strategické kroky, které ji posouvají do zcela nových, komplementárních segmentů (vápno a speciální minerály).
Z pohledu čísel nás na Martin Mariettě zaujalo především to, že jde o firmu, která navzdory občasnému kolísání zisku dlouhodobě zvyšuje tržby i EBITDA a hodnota aktiv očištěná o dluh na akcii soustavně roste – z necelých 154 dolarů v roce 2022 na aktuálních přes 249 dolarů v polovině roku 2026. Firma má rostoucí, ale zdravě spravovaný dluh, který se zvyšuje pomaleji než aktiva, a k tomu vrací kapitál akcionářům jak dividendou, tak zpětnými odkupy akcií. Akcie se přitom aktuálně nachází víc než 30 % pod svým historickým maximem, což z historického pohledu může představovat zajímavý vstupní bod.
Proč jsou akcie MLM tak levné?
Aby se akcie Martin Marietty vrátila jen na svoje absolutní maximum, musela by vzrůst o víc než 45 %. Jde tedy o propad, který zdaleka není kosmetický, nutno ale přidat, že firma za svou burzovní dráhu zaznamenala i větší pokles než je ten aktuální.
Zklamání po posledních výsledcích
V únoru 2026 zveřejnila firma výsledky za čtvrté čtvrtletí a celý rok 2025, které nedosáhly tržního očekávání – tržby 1,534 miliardy dolarů zaostaly za konsensem 1,570 miliardy a zároveň firma vydala výhled na rok 2026 v pásmu 6,42 až 6,78 miliardy dolarů, tedy pod očekávanými 6,86 miliardy, přičemž čistý zisk za čtvrté čtvrtletí meziročně klesl na 279 milionů z 294 milionů dolarů.
Slábnoucí segment Other Building Materials
Zatímco jádrový byznys s kamenivem loni dosáhl rekordní ziskovosti, vedlejší segment Other Building Materials (cement, beton, asfalt a pokládka) zaznamenal ve čtvrtém čtvrtletí pokles tržeb o 6 % a hrubého zisku o 18 %, především kvůli odprodeji kalifornských pokládkových aktiv na jaře 2025.
Situace je zde podobná jako u Zehnderova slábnoucího radiátorového byznysu, takže i zde musí zbytek portfolia dorovnávat výpadek v méně strategické divizi.
Rostoucí zadluženost kvůli akvizici Lhoist
Financování akvizice Lhoist North America za 13,5 miliardy dolarů zvedlo zadluženost firmy – podle vedení bude poměr čistého dluhu k EBITDA po uzavření transakce činit zhruba 3,7×, s cílem dostat ho pod 2,5× během 24 měsíců. Jen v roce 2025 firma vykázala 38 milionů dolarů nákladů spojených s akvizicemi, divesticemi a integrací, a podobné položky lze čekat i v dalších čtvrtletích kvůli integraci Lhoistu.
Cyklická závislost na stavebnictví
I přes rekordní ziskovost kamenivové divize samo vedení přiznává, že objem výstavby rodinných domů a nebytových ploch zůstává zhruba 20 % pod post-covidovými maximy. Růst v roce 2025 tak firma postavila hlavně na cenách a akvizicích, zatímco organický objemový růst zůstává omezený slabším soukromým stavebnictvím.
Obavy z ředění akcií kvůli akvizici Lhoist
Hlavním spouštěčem letošního propadu byl paradoxně samotný den oznámení akvizice – 29. června 2026 poté, co firma oznámila koupi Lhoist North America za 13,5 miliardy dolarů, financovanou 7 miliardami dolarů v hotovosti a 6,5 miliardy dolarů v nových akciích, tedy s citelným naředěním stávajících akcionářů. Propad pak prohloubily i výsledky za druhé čtvrtletí koncem července – firma sice tržby i zisk na akcii přestřelila odhady a zvedla celoroční výhled, akcie přesto klesla, protože investoři se soustředili na meziročně nižší GAAP zisk a slabší cenotvorbu u agregátů.
K tomu se přidal i obecnější tlak rostoucích výnosů amerických dluhopisů, který v květnu poslal akcii na nové 52týdenní minimum a srazil valuace cyklických průmyslových titulů napříč trhem.
Další obecná rizika
Cykličnost stavebního sektoru
Poptávka po kamenivu je úzce provázaná s objemem stavební aktivity, která se hýbe v cyklech – citlivě reaguje na úrokové sazby, dostupnost financování a náladu ve stavebnictví. Sama firma přiznává, že objem výstavby rodinných domů a nebytových ploch zůstává zhruba 20 % pod post-covidovými maximy, takže i přes silnou infrastrukturní a datacentrovou poptávku zbytek byznysu dál brzdí slabší soukromá výstavba. V minulosti firma zažila i výraznější propady – historicky patří stavební materiály mezi sektory, které v recesích padají nejvíc, protože developeři a municipality odkládají projekty, jakmile se zpřísní podmínky financování.
Závislost na financování veřejné infrastruktury
Velká část poptávky po kamenivu stojí na veřejných investicích do silnic, mostů a dopravní infrastruktury. Aktuálně jde o obzvlášť citlivé téma – současný pětiletý zákon IIJA vyprší 30. září 2026 a Kongres právě vyjednává jeho nástupce s cílem schválit ho do 1. října, přičemž podle vedení firmy do konce února zbývalo nerozděleno téměř polovina alokovaných prostředků na silnice a mosty. Pokud by se přijetí nástupnického zákona zdrželo nebo objem financování oproti očekávání klesl, mohlo by to zpomalit tempo nových veřejných zakázek, na kterých firma dlouhodobě staví.
Ceny vstupních surovin a energie
Těžba a doprava kameniva jsou energeticky náročné procesy – firma sama uvádí, že k provozu potřebuje nepřetržitou dodávku nafty, zemního plynu, uhlí, petrolejového koksu a další energie, přičemž změny cen energií se promítají i do cen navazujících vstupů jako výbušniny, dopravníkové pásy nebo pneumatiky. Firma naftu dlouhodobě nezajišťuje fixní cenou a spoléhá spíš na provozní efektivitu a schopnost promítnout vyšší náklady do cen – což funguje dobře v silném trhu, ale v obdobích slabší poptávky může marže citelně stlačit.
Konkurenční tlak od velkých hráčů
Na americkém trhu kameniva a stavebních hmot soupeří Martin Marietta hlavně s Vulcan Materials, největším hráčem v oboru, a dále s diverzifikovanými nadnárodními konglomeráty jako CRH, Heidelberg Materials, Cemex nebo Holcim/Amrize. Lokální charakter byznysu (daný vysokými náklady na dopravu) sice brání přímé cenové konkurenci mezi jednotlivými lomy, ve větších infrastrukturních a veřejných zakázkách se ale firmy o zakázky přesto ucházejí navzájem a diverzifikovanější konkurenti (nabízející k agregátům i cement, beton nebo sádrokarton) mohou u velkých projektů nabízet komplexnější balíčky.
Měnové riziko
Naprostá většina tržeb plyne z amerických dolarů, firma působí ve 29 státech USA, Kanadě a na Bahamách, takže je měnové riziko okrajové. Nově akvírovaná Lhoist North America provozuje síť lomů a závodů i v Kanadě, takže po dokončení akvizice firmě mírně přibude expozice vůči kanadskému dolaru, v kontextu celkových tržeb jde ale spíš o vedlejší efekt.
Poslední zveřejněné výsledky hospodaření
Martin Marietta zveřejnila své poslední výsledky hospodaření 30.7.2026 ještě před obchodní seancí a i přes to, že příjmy přesáhly odhady o 4,11% a zisky byly silnější o 5,08%, akcie zamířily dolů a to o více než 5% (mimochodem 26.9.2026 je akcie MLM levnější o zhruba 15%v porovnání s cenou den před výsledky). Pojďme se tedy nyní podívat do výsledkové zprávy a odhalit, co za daným poklesem stálo.
POZITIVNÍ ASPEKTY
- Rekordní čtvrtletní tržby
- Tržby ve druhém čtvrtletí dosáhly 1,947 miliardy dolarů, což představuje meziroční růst o 21 %.
- Firma tak vytvořila nový rekord v tržbách.
- Růst byl podpořen jak přirozeným růstem podnikání, tak přínosem nově získaných firem.
- Tržby ve druhém čtvrtletí dosáhly 1,947 miliardy dolarů, což představuje meziroční růst o 21 %.
- Růst upraveného provozního zisku
- Upravený provozní zisk před úroky, daněmi a odpisy vzrostl o 13 % na 638 milionů dolarů.
- Tento ukazatel má investorům ukázat, jak si vede samotný provoz firmy bez některých jednorázových vlivů.
- Za první polovinu roku firma dosáhla upraveného provozního zisku přes 1 miliardu dolarů.
- Upravený provozní zisk před úroky, daněmi a odpisy vzrostl o 13 % na 638 milionů dolarů.
- Silný růst objemu prodaného kameniva
- Prodeje kameniva vzrostly o 17 % na rekordních 61,6 milionu tun.
- Samotný přirozený růst bez započtení nových akvizic činil 2,3 %.
- Růst byl podpořen především silnou poptávkou po infrastrukturních a velkých nebytových stavebních projektech.
- Růst cen při očištění o vliv akvizic a geografického mixu
- Průměrná cena kameniva meziročně vzrostla při organickém srovnání o 2,1 %.
- Po zohlednění rozdílného geografického a produktového mixu činil růst dokonce 3,7 %.
- To ukazuje, že firma dokázala zvyšovat ceny i přes nepříznivou strukturu prodaných objemů.
- Výrazné zlepšení divize Specialties
- Tržby této části podnikání dosáhly rekordních 152 milionů dolarů.
- Hrubý zisk vzrostl o 39 % na 50 milionů dolarů.
- Pomohla jak akvizice Premier Magnesia, tak růst cen vlastních produktů.
- Růst tržeb i přes tlak na marže v ostatních stavebních materiálech
- Tržby segmentu Other Building Materials vzrostly o 12 % na 303 milionů dolarů.
- Firma tak dokázala růst i v dalších částech podnikání mimo hlavní segment kameniva.
- Celkové administrativní náklady navíc rostly pomaleji než tržby, takže jejich podíl na tržbách klesl z 6,5 % na 5,9 %.
- Zvýšení celoročního výhledu tržeb
- Vedení zvýšilo očekávané tržby za celý rok 2026 na 7,2–7,4 miliardy dolarů.
- Současně ponechalo beze změny očekávaný upravený provozní zisk ve výši 2,36–2,50 miliardy dolarů.
- Zvýšení výhledu je založeno na silném výsledku první poloviny roku a pokračujícím růstu podnikání.
- Plán na výrazné zvýšení tvorby hotovosti
- Rozšířená kontrola podnikání identifikovala možnosti, které mají přinést přibližně 350 milionů dolarů ročních zlepšení peněžních toků.
- Více než 200 milionů dolarů hotovosti už firma podle vedení uvolnila během prvních šesti měsíců roku díky lepšímu řízení zásob a omezení kapitálových výdajů.
- Lepší tvorba hotovosti zvyšuje finanční flexibilitu firmy.
- Posílení pozice prostřednictvím akvizic
- Akvizice New Frontier Materials rozšířila působnost firmy v oblasti kameniva podél koridoru I-70.
- Připravovaná transakce s Lhoist North America má rozšířit podnikání o vápno a průmyslové minerály a zvýšit diverzifikaci firmy.
- LNA disponuje významnými zásobami vápence a působí prostřednictvím 20 lomů a výrobních zařízení a 45 distribučních terminálů.
NEGATIVNÍ ASPEKTY
- Pokles čistého zisku
- Čistý zisk z pokračujícího podnikání klesl meziročně z 292 milionů na 256 milionů dolarů.
- To představuje pokles o 12 %.
- Zisk na jednu akcii z pokračujícího podnikání klesl z 4,84 na 4,26 dolaru.
- Pokles provozního zisku
- Účetní provozní zisk klesl meziročně o 10 % ze 413 na 372 milionů dolarů.
- To znamená, že silný růst tržeb se v plném rozsahu nepřenesl do účetního zisku.
- Výsledek byl ovlivněn mimo jiné náklady spojenými s akvizicemi a dalšími jednorázovými položkami.
- Pokles ziskovosti hlavního segmentu kameniva
- Tržby z kameniva sice vzrostly o 16 %, ale hrubý zisk klesl o 3 % na 418 milionů dolarů.
- Hrubý zisk na jednu tunu se snížil ze 8,15 na 6,78 dolaru, tedy o 17 %.
- To ukazuje, že růst prodaného množství zatím nebyl doprovázen odpovídajícím růstem ziskovosti na jednotku.
- Pokles průměrné prodejní ceny kameniva
- Celková průměrná prodejní cena klesla o 2 % na 22,74 dolaru za tunu.
- Hlavním důvodem byl nepříznivý geografický a akviziční mix.
- Firma totiž prodávala větší podíl v regionech, kde jsou průměrné ceny nižší.
- Růst nákladů na výrobu a dopravu
- Náklady na prodané zboží na jednu tunu vzrostly o 3,6 %.
- Přibližně 1,5 procentního bodu z tohoto růstu připadlo na vyšší náklady na externí dopravu.
- Vyšší náklady tak vytvářejí tlak na ziskovost hlavního podnikání.
- Slabší výsledky ostatních stavebních materiálů
- Přestože tržby této části podnikání vzrostly o 12 %, hrubý zisk klesl o 14 % na 34 milionů dolarů.
- Důvodem byly vyšší ceny surovin pro výrobu betonu, nižší organické tržby z pokládky asfaltu a horší ziskovost jednotlivých zakázek.
- Přestože tržby této části podnikání vzrostly o 12 %, hrubý zisk klesl o 14 % na 34 milionů dolarů.
- Nižší tvorba hotovosti z provozu
- Za prvních šest měsíců roku firma vytvořila z provozu 339 milionů dolarů hotovosti oproti 605 milionům dolarů ve stejném období před rokem.
- Výsledek byl významně ovlivněn vyššími platbami daní souvisejícími s prodejem části podnikání.
- Přesto jde o výrazně nižší aktuální tvorbu hotovosti než před rokem.
- Výrazně vyšší zadlužení a potřeba financování velké akvizice
- Na konci června měla firma 5,95 miliardy dolarů dlouhodobého a krátkodobého dluhu.
- Pro financování připravované akvizice Lhoist North America si zároveň zajistila úvěrový rámec až 1,5 miliardy dolarů.
- Samotná transakce má hodnotu přibližně 13,5 miliardy dolarů, přičemž část bude financována hotovostí a část nově vydanými akciemi.
- Riziko rozředění podílu stávajících akcionářů
- Součástí transakce s Lhoist North America má být vydání přibližně 10,95 milionu nových akcií Martin Marietta.
- Tyto akcie mají podle dokumentace představovat přibližně 15 % akcií společnosti po dokončení transakce.
- Pro současné akcionáře to znamená, že jejich procentuální podíl na společnosti se po vydání nových akcií zmenší.
- Vyšší náklady na energie a další vstupy
- Firma ve výhledu upozorňuje na riziko růstu cen nafty, elektřiny, zemního plynu a dalších materiálů.
- Vyšší náklady mohou při slabším růstu cen výrobků snižovat ziskovost.
- Tento problém je důležitý zejména u energeticky náročné části Specialties.
TRŽNÍ VÝHLED SPOLENČOSTI
- Martin Marietta vstupuje do druhé poloviny roku s vyšším výhledem tržeb, než jaký měla na začátku roku. Vedení nyní očekává za rok 2026 tržby 7,2–7,4 miliardy dolarů, zatímco výhled upraveného provozního zisku ponechalo na 2,36–2,50 miliardy dolarů. Management jako hlavní podporu výhledu uvádí silné výsledky první poloviny roku, pokračující poptávku po infrastrukturních a velkých nebytových stavbách a přínos akvizice New Frontier Materials.
- Důležitou součástí dalšího vývoje je připravovaná akvizice Lhoist North America za přibližně 13,5 miliardy dolarů. Vedení očekává, že transakce rozšíří působení firmy v oblasti vápna a průmyslových minerálů, zvýší geografickou diverzifikaci a posílí dlouhodobou stabilitu příjmů. Současný výhled na rok 2026 však příspěvek LNA vůbec nezahrnuje a management uvedl, že výhled aktualizuje po dokončení transakce.
- Z pohledu dalších let vedení současně počítá s výrazným prostorem pro zlepšování peněžních toků. Rozšířená kontrola společnosti identifikovala přibližně 350 milionů dolarů ročních potenciálních úspor a zlepšení peněžních toků, přičemž více než 200 milionů dolarů už bylo podle firmy uvolněno během prvního pololetí. Výhled ale zůstává citlivý na vývoj stavební aktivity, financování infrastrukturních projektů, ceny energií a paliv, počasí a podmínky spojené s dokončením a financováním akvizice LNA.
Rekapitulace rizik u akcie MLM
V poslední době investoři do ceny akcie promítají hlavně obavu, že silný růst tržeb a upraveného provozního zisku nestačí kompenzovat to, co se děje pod povrchem účetních čísel – čistý zisk na akcii z pokračujícího podnikání meziročně klesl o 12 % a hrubá ziskovost samotného kameniva (hlavního byznysu firmy) se propadla o 17 %. Trh navíc zatím nevidí jasný důkaz, že akvizice Lhoist North America za 13,5 miliardy dolarů přinese firmě rychlé zlepšení, spíš naopak – transakce zvedá zadluženost a naředí nejspíš i podíl současných akcionářů, a to v době, kdy objem výstavby rodinných domů a nebytových ploch zůstává zhruba 20 % pod post-covidovými maximy.
Při pohledu na obecná rizika vidíme, že poptávka po kamenivu je cyklická, zejména díky úrokových sazeb a dostupnosti financování. K tomu se přidává závislost na financování veřejné infrastruktury: současný pětiletý zákon IIJA vyprší 30. září 2026, zpoždění nástupnického zákona by mohlo zpomalit tempo nových veřejných zakázek. Firma je dál vystavená cenám energií a vstupních surovin, které nezajišťuje fixní cenou, a konkurenčnímu tlaku od Vulcan Materials i diverzifikovanějších hráčů jako CRH, Heidelberg Materials, Cemex nebo Holcim/Amrize, kteří mohou u velkých projektů nabízet komplexnější balíčky služeb.
Na rozdíl od firem s čistou hotovostní pozicí nese Martin Marietta reálné zadlužení – na konci června měla 5,95 miliardy dolarů dlouhodobého a krátkodobého dluhu a pro financování akvizice Lhoist si navíc zajistila úvěrový rámec až 1,5 miliardy dolarů. Po uzavření transakce má poměr čistého dluhu k EBITDA činit zhruba 3,7×, s cílem dostat ho pod 2,5× během 24 měsíců. Součástí financování akvizice je navíc vydání přibližně 10,95 milionu nových akcií, což má představovat asi 15 % akcií společnosti po dokončení transakce – pro současné akcionáře to znamená citelné naředění jejich procentuálního podílu. K tomu se v roce 2025 přidalo 38 milionů dolarů nákladů spojených s akvizicemi a integrací a podobné jednorázové položky lze čekat i v dalších čtvrtletích.
Nejde tedy o to, že by firma nevydělávala – tržby i upravený provozní zisk rostou na rekordní úrovně a vedení dokonce zvedlo celoroční výhled tržeb. Problém je spíš v tom, že se GAAP zisk na akcii krátkodobě zmenšuje kvůli kombinaci nižší ziskovosti kameniva na tunu, jednorázovým nákladům na akvizice a rostoucí zadluženosti a ředění akcií kvůli Lhoistu. Pokud by se stavební cyklus neotočil rychleji, financování infrastrukturního zákona se zpozdilo, nebo integrace Lhoistu trvala déle či byla dražší než firma plánuje, mohlo by to tlak na valuaci akcie v následujících čtvrtletích ještě prodloužit. Samozřejmě všechna tato rizika budeme muset promítnout i do nastavení bezpečnostního polštáře při určování férové ceny.
Jak celou situaci Martin Marietta Materials řeší?
Dokončení portfoliové transformace výměnou aktiv s Quikrete
Firma 23. února 2026 dokončila výměnu aktiv s Quikrete Holdings – získala agregátové provozy s roční produkcí zhruba 20 milionů tun ve Virginii, Missouri, Kansasu a kanadském Vancouveru, spolu s 450 miliony dolarů v hotovosti, a výměnou předala Quikrete svůj cementový závod Midlothian, související cementové terminály a texaská aktiva výroby transportbetonu. Podle vedení jde o završení plánu SOAR 2025 a zároveň odrazový můstek pro navazující strategii SOAR 2030 – firma se tak reálně zbavuje cyklických, méně stabilních byznysů (cement, transportbeton) výměnou za jádrový, stabilnější byznys s kamenivem.
Postupné doplňování portfolia formou akvizic v posledních měsících
Kromě výměny s Quikrete firma v prosinci 2025 převzala od CRH aggregátová aktiva v Minnesotě a asfaltová aktiva, 19. dubna 2026 pak podepsala definitivní dohodu o akvizici New Frontier Materials, doplňkového aggregátového byznysu v oblasti Greater St. Louis s roční produkcí přes 8 milionů tun kameniva. Tato akvizice byla v Q2 2026 fyzicky uzavřena. Jde tedy o typický vzorec, který firma dlouhodobě používá – postupné skupování menších, geograficky navazujících provozů místo jedné velké transakce.
Skutečně realizované úspory nákladů a zlepšení peněžních toků
Firma nejde jen podle papírového plánu – z cíleného programu na zlepšení provozních peněžních toků ve výši 350 milionů dolarů ročně už reálně uvolnila přes 200 milionů dolarů, a to díky řízení zásob a nižším kapitálovým výdajům. Jde tedy o konkrétní, už proběhlé zlepšení, ne jen budoucí slib.
Aktivní cenová politika a promítání nákladové inflace do cen
Vedení potvrdilo, že firma v dubnu 2026 zavedla plošné zvýšení cen, jehož dopad se spolu s pokračující silnou poptávkou promítl do výsledků. Firma se tedy aktivně brání růstu vstupních nákladů (energie, doprava) tím, že zvyšuje vlastní ceny, místo aby jen pasivně sledovala pokles marží.
Posílení vedení firmy
V první polovině roku 2026 firma také povýšila Chrise Samborskiho do pozice Chief Operating Officer, aby posílila organizaci pro další fázi růstu. Jde o konkrétní personální krok doprovázející zrychlené akviziční tempo – firma si buduje vedení schopné zvládnout integraci více akvizic najednou.
Návrat kapitálu akcionářům i přes akviziční aktivitu
I přes intenzivní akviziční tempo firma pokračuje ve vyplácení dividend a odkupech vlastních akcií – jen za první čtvrtletí 2026 vrátila akcionářům 251 milionů dolarů formou dividend a zpětných odkupů akcií. To ukazuje, že firma se nesoustředí jen na expanzi, ale zároveň si drží disciplínu vůči stávajícím akcionářům.
Nicméně právě fakt, že firma bude vydávat další akcie je to, co, dle nás, společnost aktuálně nejvíc trestá.
Co MLM plánuje do budoucna
Dokončení a integrace akvizice Lhoist North America
Firma plánuje uzavřít transakci s Lhoist North America ve druhé polovině roku 2026, podléhá to ale ještě regulatorním schválením. Po uzavření chce z kombinace obou firem vytěžit přibližně 85 milionů dolarů ročních úspor z synergie nákladů, které má plně realizovat do dvou let od uzavření transakce. Firma zároveň plánuje kombinovaný poměr čistého dluhu k EBITDA snížit z počátečních 3,7× pod 2,5× do 24 měsíců od uzavření, a to výhradně díky vlastnímu volnému cash flow – tedy bez nutnosti prodávat další akcie.
Vybudování vedoucí pozice ve vápně a specializovaných minerálech
Cílem akvizice je, aby se firma stala národní jedničkou ve výrobě vápna a vápence s dlouhodobě udržitelnými zásobami a nadprůměrnými maržemi. Kombinovaná firma chce nabízet portfolio kameniva, vápna a specializovaných produktů pro velké infrastrukturní a průmyslové projekty, včetně dálnic, datacenter, továren na polovodiče a zařízení na zkapalněný zemní plyn (LNG) – tedy segmenty, u kterých firma očekává dlouhodobě silnou poptávku.
Pokračování v drobnějších doplňkových akvizicích v rámci SOAR 2030
Kromě velké akvizice Lhoist chce firma podle plánu SOAR 2030 dál vyhledávat menší, cíleně zaměřené akvizice, které doplní stávající síť lomů a rozšíří geografické pokrytí – podobně jako dosud dělala u akvizic typu New Frontier Materials. Vedení popisuje strategii jako disciplinovanou cenotvorbu, provozní excelenci a postupné rozšiřování trhů, se snahou udržet flexibilitu pro další odpovědné investice a včasné akvizice.
Zachování investičního ratingu i přes vyšší zadluženost
I přes dočasně vyšší zadluženost po uzavření Lhoistu se firma zavázala udržet si silný investiční rating a dlouhodobé priority v rozdělování kapitálu (dividendy, investice) plánuje ponechat beze změny. Firma tak signalizuje, že akvizice nemá jít na úkor návratu kapitálu stávajícím akcionářům v dlouhodobém horizontu.
Změna ve vlastnické struktuře a vedení firmy
Po uzavření transakce s Lhoist má rodina Berghmans (dosavadní majitelé Lhoist Group) vlastnit přibližně 15 % akcií Martin Marietty na plně rozředěné bázi a získat právo jmenovat jednoho člena a jednoho pozorovatele do představenstva firmy. Jde o poměrně významnou změnu ve vlastnické struktuře, kterou by měli akcionáři sledovat.
Dokončení programu úspor peněžních toků do konce roku 2027
Firma plánuje plně realizovat svůj cíl 350 milionů dolarů ročního zlepšení provozních peněžních toků do konce roku 2027, a to prostřednictvím další optimalizace sítě provozů a lepšího využití aktiv – z toho přes 200 milionů dolarů už bylo popsáno výše jako reálně dosažené, zbytek tedy firma teprve plánuje doplnit v příštích čtvrtletích.
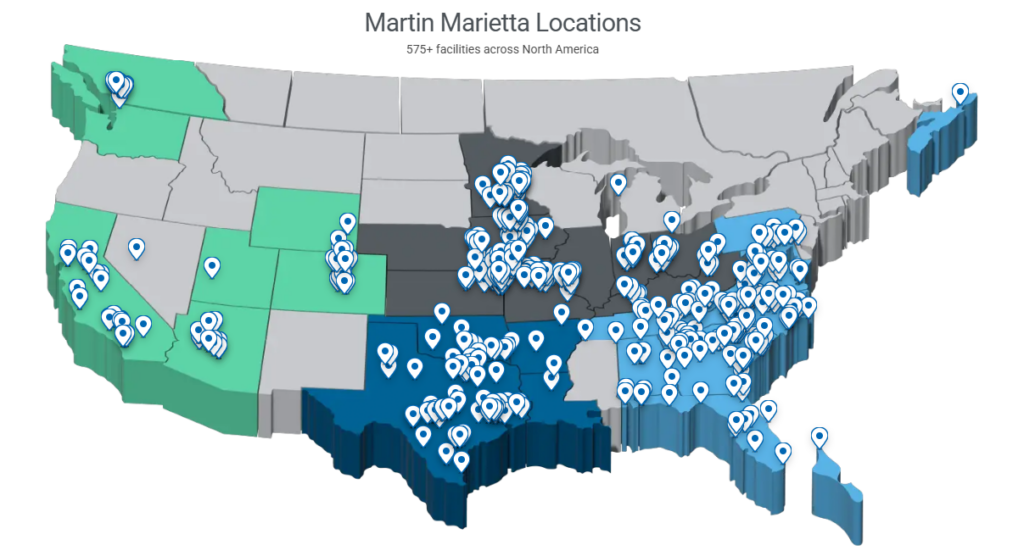
Hlavní pozitivum u Martin Marietty stojí na rekordním růstu hlavního byznysu – tržby ve druhém čtvrtletí 2026 dosáhly 1,947 miliardy dolarů, což je meziročně o 21 % víc, a firma tak vytvořila nový tržní rekord. Za tímto číslem stojí jak přirozený růst podnikání, tak přínos nově získaných firem, přičemž objem prodaného kameniva vzrostl o 17 % na rekordních 61,6 milionu tun. Firma navíc dokázala zvyšovat i ceny navzdory nepříznivé struktuře prodaných objemů – při organickém srovnání o 2,1 %, po zohlednění geografického a produktového mixu dokonce o 3,7 %. Tento růst se propsal i do ziskovosti: upravený provozní zisk před úroky, daněmi a odpisy vzrostl o 13 % na 638 milionů dolarů, a za první pololetí roku tak firma dosáhla přes miliardu dolarů upraveného provozního zisku.
Zvlášť silně si firma vede mimo svůj hlavní kamenivový byznys. Divize Specialties zaznamenala rekordní tržby 152 milionů dolarů a hrubý zisk jí vzrostl o 39 % na 50 milionů dolarů, k čemuž pomohla jak akvizice Premier Magnesia, tak růst cen vlastních produktů. Růst si udržel i segment Other Building Materials, jehož tržby stouply o 12 % na 303 milionů dolarů – firma tak dokázala expandovat i mimo svůj jádrový byznys. Zajímavé je i to, že celkové administrativní náklady rostly pomaleji než tržby, takže jejich podíl na tržbách klesl z 6,5 % na 5,9 %, což ukazuje na zlepšující se provozní efektivitu firmy jako celku.
Vedení zároveň potvrdilo, že silný začátek roku není jen jednorázová záležitost – zvýšilo očekávané celoroční tržby na 7,2 až 7,4 miliardy dolarů a zároveň ponechalo beze změny výhled upraveného provozního zisku ve výši 2,36 až 2,50 miliardy dolarů. Povzbudivé je i to, že plán na zlepšení tvorby hotovosti (350 milionů dolarů ročně) není jen na papíře – přes 200 milionů dolarů z něj firma podle vedení reálně uvolnila už během prvních šesti měsíců roku díky lepšímu řízení zásob a omezení kapitálových výdajů, což jí dává větší finanční flexibilitu pro další kroky.
Firma navíc pokračuje v posilování své pozice prostřednictvím akvizic. Nedávno dokončená akvizice New Frontier Materials rozšířila její působnost v kamenivu podél koridoru I-70, a připravovaná mnohem větší transakce s Lhoist North America by měla podnikání rozšířit o vápno a průmyslové minerály a zvýšit celkovou diverzifikaci firmy – Lhoist North America přitom disponuje významnými zásobami vápence a působí prostřednictvím 20 lomů a výrobních zařízení a 45 distribučních terminálů. Podobně jako u Zehnderu tak nejde o náhodný jednorázový úspěch, ale o kombinaci silného organického růstu, disciplinované cenotvorby a cíleného rozšiřování portfolia, která by měla firmě dávat prostor pro další růst i v dalších čtvrtletích.
Rozdělení příjmů
Rozdělení příjmů je (jak ukazuje i koláčový graf) naprosto jednoznačné a dominují zde spojené státy americké se svým podílem 99,06%, zbytek příjmů pochází primárně z Kanady, nicméně je důležité zmínit, že těžba jako taková probíhá nejen v USA a Kanadě ale i na Bahamách, odkud se pak materiál přepravuje lodí na východní pobřeží a Mexický záliv (USA). Bahamy jsou tak spíš zdrojem suroviny než odbytištěm. Co se Kanady týče, tak po plánovaném uzavření akvizice Lhoist North America navíc firmě přibude i síť kanadských provozů, které dnes patří Lhoistu, takže kanadský podíl na „zahraničních“ tržbách by se do budoucna měl trochu zvětšit.
Zdroj: MLM 10-K 2025 (SEC) — geografický rozklad tržeb
Jednotlivé sektory
Martin Marietta rozděluje své podnikání do tří hlavních segmentů – East Group, West Group a Specialties jde tedy spíš o geografické rozdělení téhož byznysu (kamenivo a stavební materiály) plus jeden menší, ale odlišný specializovaný segment.
East Group – 52 % tržeb
Východní a centrální divize firmy, pokrývající státy od Floridy přes Severní Karolínu až po Minnesotu a Iowu, včetně Bahamy a Nova Scotia. Segment se soustředí hlavně na kamenivo a asfalt. V praxi to znamená lomy a doly, ze kterých firma těží drcený kámen, písek a štěrk, a pak je po železnici, lodí nebo nákladními auty rozváží stavebním firmám na dálnice, budovy a další projekty. East Group je zajímavý i tím, že zahrnuje podzemní doly – firma je největším provozovatelem podzemních dolů na kamenivo v USA, což jí umožňuje těžit i tam, kde už povrchové lomy nejsou možné kvůli blízkosti měst.
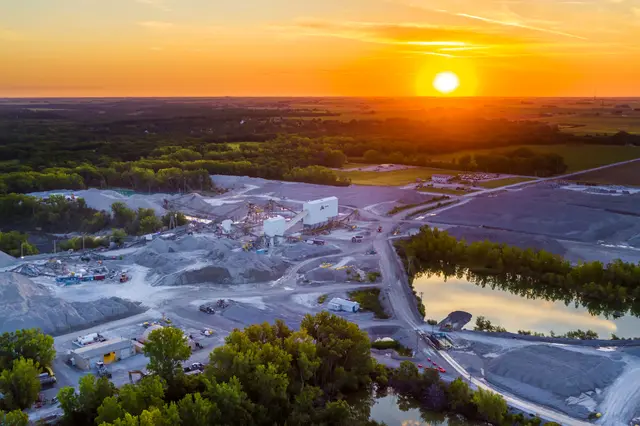
West Group – 41 % tržeb
Jihozápadní a západní divize (Texas, Arizona, Kalifornie, Colorado a další), která na rozdíl od East Group nabízí širší mix produktů – kromě kameniva i transportbeton, asfalt a přímo pokládkové služby. Až donedávna byl West Group ještě širší, protože zahrnoval i cementárnu v texaském Midlothianu, tu ale firma vyměnila s Quikrete za kamenivové provozy jinde v zemi (viz sekce o tom, jak firma situaci řeší) – proto se West Group v posledních výsledcích zmenšil a East Group naopak stal poprvé větším segmentem.
Specialties – 7 % tržeb
Nejmenší, ale nejspecializovanější a dlouhodobě nejrychleji rostoucí segment. Firma tu vyrábí vápno a hořečnaté chemické produkty (magnesium sulfát, oxid a hydroxid hořečnatý), které se používají v ocelářství, zemědělství, čištění odpadních vod nebo jako zpomalovače hoření. Na rozdíl od kameniva, kde je zákazníkem hlavně stavební firma, tady jde o průmyslové zákazníky napříč různými obory, a část produkce dokonce míří i mimo USA. Právě tento segment má po dokončení akvizice Lhoist North America (specializované na vápno) výrazně vyrůst a stát se druhým pilířem firmy vedle kameniva.
PODHODNOCENÁ AKCIE ŘÍJNA 2026 – Fundament
Krokem číslo jedna je pro nás podívat se na to nejjednodušší, tedy na valuační násobky a zjistit, jak je na tom cena akcie vůči ziskům, tržbám a majetku. Díky tomu, že MLM má na trhu prakticky jen jednoho konkurenta (Vulcan Materials Co) který dělá víceméně to samé a do jisté míry společně tyto firmy tvoří takový hlavní základ lokálního oligopolu, je na pořadu dne porovnávat metriky nejen vůči sektoru, ale právě i vůči společnosti Vulcan.
Při pohledu na P/E vidíme 11,9, což u této metriky představuje jak vůči sektorovému průměru, tak i vůči Vulcanu slevu. Co se fP/E týče, tady je Martin Marietta sice dražší než sektorový průměr, zato levnější než přímý konkurent.
Další sledovanou metrikou je P/S, společnost MLM zaostává a to výrazně jak za průměrem, tak i za konkurencí – přesněji řečeno investoři zde platí víc za jeden dolar tržby než u průměrné firmy ze sektoru základních materiálů a dokonce i víc, než u přímého konkurenta. Dle metriky P/S se tedy o levnou akcii nejedná
Na závěr se podíváme na P/B. Právě metriku ceny vůči účetní hodnotě nám dává největší smysl sledovat u tohoto tipu firem, které vlastní významné množství účetně hodnotných majetků (např. doly). Zde Martin Marietta absolutně vítězí, přesněji řečeno jeví se jako nejlevnější jak vůči sektorovému průměru, tak i vůči rivalovi.
Důležité je říct, že nízké valuační násobky značí „slevu“, na druhou stranu tom, že se akcie obchoduje se slevou má na burze vždy svůj pádný důvod.
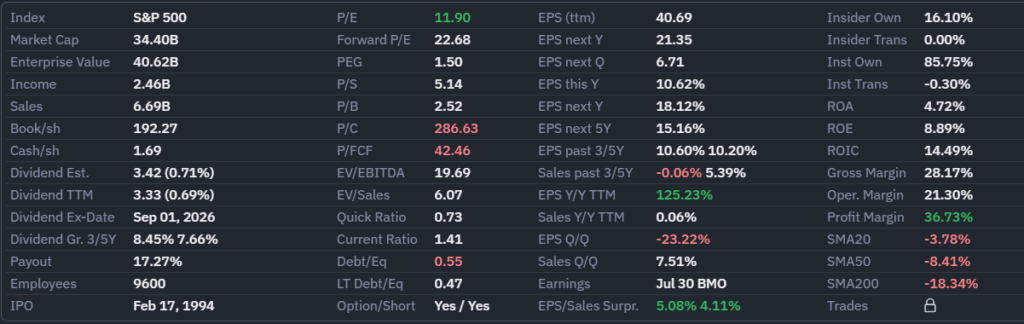
Dále nás jako vždy zajímají ukazatele rentability. ROE na úrovni 8,89%, sice není vyložrně špatné číslo, nicméně jejich přímý konkurent má ROE vyšší. Při pohledu na ROA vidíme 4,72%, zatímco Vulcan je na úrovni 6,69%. Nicméně u nejkomplexnější metriky, tedy u ROIC je naše společnost na úrovni 14,49 %, zatímco přímý konkurent je pouze na čísle 8,61%.
Dá se tedy říct, že i když má Martin Marietta prostor zlepšit efektivitu využívání aktiv a vlastního kapitálu, celkově dominuje v efektivitě využívání investovaného kapitálu.
Další metriky které nám umožní lépe pochopit efektivitu firmy jsou marže, a hrubá marže je lehce přes 28%, tedy víc, než konkurence. Při pohledu na provozní marži pozorujeme 21,3%, tedy znovu lepší číslo než u konkurence. Na závěr nás čeká marže čistá, která je 36,73%, nicméně toto číslo je účetně zkresleno. Už jen z logiky věci nedává smysl, aby byla čistá marže vyšší než ta hrubá. Pokud ovšem očistíme čísla tak aby dávala smysl, čistá marže se bude pohybovat někde mezi 10-11%, což by znamenalo horší číslo než u konkurence. Nicméně, dokud firma prochází tak významným akvizičním projektem, je důležité brát všechna tato čísla s jistou rezervou.
Další metrikou je EPS. V současné době vychází EPS růst o 10,62%, to sice znamená o něco nižší číslo než u konkurence, nicméně Wall Street očekává na 5 letém horizontu právě u Martin Marietta o něco vyšší číslo. Tak či tak EPS u firmy z tohoto odvětví okolo 10-11% vnímáme jako dosti slušné a silné číslo.
Při pohledu na dluh vidíme firmu, která je klasicky zadlužená. Jedná se sice o kapitálově náročnou společnost, která svůj růst i akvizice z velké části financuje cizími zdroji, i tak je ale zadlužení o něco nižší než u konkurence. Důležité je, že naší optikou dluh zůstává v rozumných mezích a je dobře krytý provozním ziskem.
D/E (Debt/Equity) = 0,55 (tedy 55 %)
MLM má aktuálně celkový dluh na úrovni 55 % vlastního kapitálu, z čehož dlouhodobý dluh tvoří 0,47 (47 %) – naprostá většina zadlužení je tak dlouhodobého charakteru, ne krátkodobého, což firmě dává komfortní časový prostor na splácení.
Na úplný závěr je na pořadu dne podívat se, jak, potažmo jestli firma vrací akcionářům hodnotu.
Dividenda je relativně zanedbatelná, činí pouze CCA 0,7% a to s výplatním poměrem pohybujícím se okolo 20%. Dále firma odměňovala akcionáře zpětnými odkupy (kterým je pravděpodobně na čas konec) a ty byly rovněž na úrovni cca 0,7% p.a
V jednoduchosti se tedy dá říct, že Martin Marietta je firma, která má bezesporu své kvality a díky obavám z velké akvizice a s ní spjatými výdaji a ředění akcionářů akcie vyklesala a pro všechny, kteří věří že akvizice přinese firmě reálnou hodnotu a ne zkázu, mohou současný pokles vnímat jako moment, kdy se cena stala nižší než hodnota firmy.
Rekapitulace fundamentálního rozboru
Podle valuačních ukazatelů vychází Martin Marietta smíšeně. P/E na úrovni představuje slevu vůči sektoru i vůči Vulcan Materials, u P/S je tomu naopak. U P/B firma jednoznačně vítězí a jeví se jako nejlevnější vůči oběma srovnáním. Z pohledu rentability zaostává u ROE (8,89 %) i ROA (4,72 %) za Vulcanem, zato u ROIC jasně dominuje (14,49 % vs. 8,61 %). Marže jsou napříč lepší než u konkurence, vykazovaná čistá marže 36,73 % je ale účetně zkreslená – po očištění jde spíš o 10–11 %, tedy horší číslo než u Vulcanu, s čímž je ale potřeba počítat kvůli probíhající velké akvizici.
Firma má klasicky zadluženou bilanci, D/E 0,55 (dlouhodobý dluh 0,47), o něco nižší než u konkurence a dobře krytou provozním ziskem. EPS roste o 10,62 %. Návrat hodnoty akcionářům je skromný – dividenda kolem 0,7 % s výplatním poměrem okolo 20 %, podobně velký příspěvek dosud dávaly zpětné odkupy akcií, u kterých je ale pravděpodobně na čas konec.
Celkově tak Martin Marietta působí jako firma s reálnými kvalitami, která díky masivním výdajům a škrtům v programu návratu hodnoty akcionářům stojí před výzvami, které budou na stole minimálně do konce příštího roku a až poté se uvidí, zdali akcie byla dnes skutečně podhodnocená či nikoli.
Jak vnímají analytici akcii MLM ?
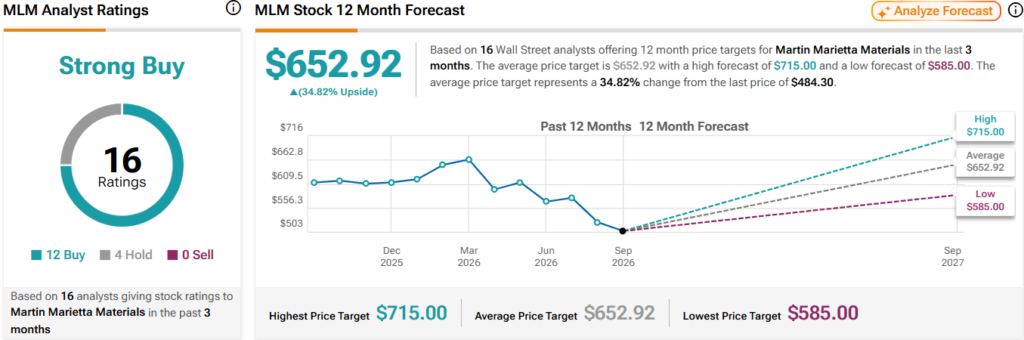
Dá se říct, že mezi analytiky je tato akcie dost populární. Z 16 bankovních a analytických domů ani jeden nedoporučuje prodávat, 4 doporučují držet a ten zbytek nakupovat s tím, že nejnižší cílová cena je o víc než 20% vyšší v porovnání s cenou aktuální, průměrná cílová cena je vyšší o téměř 35% a největší optimisté predikují, že do roka bude stát akcie MLM o cirka 47% více, než stojí nyní. I když je mezi nejnižší a nejvyšší cílovou cenou významný rozdíl, analytici se shodují na jednom a to, že by firma měla v nejbližším roce růst (nicméně i analytici se mohou plést).
Jak kupoval a prodával vrcholový management své akcie?
Vedení společnosti Martin Marietta v posledním roce nerealizovalo prakticky žádné skutečné nákupy ani prodeje akcií na volném trhu – naprostá většina zachycených transakcí jsou standardní Stock Award (Grant), tedy pravidelné akciové odměny pro management a členy představenstva, ne rozhodnutí insiderů něco koupit nebo prodat za vlastní peníze. Tyto granty se opakovaně objevují u generálního ředitele C. Howarda Nye, finančního ředitele Michaela Petra, provozního ředitele Christophera Samborskiho i u řady členů představenstva (Wajsgras, Lyons, Pike a další) v pravidelných intervalech (únor, květen, srpen) po celý rok 2026 – jde tedy o běžný, předem daný kompenzační mechanismus, ne o signál, že by vedení sázelo vlastní kapitál na budoucnost firmy.
Jediná skutečná nákupní transakce v tabulce patří společnosti Financière de Gestions Internationales, která 21. srpna 2026 nakoupila přes 10,9 milionu akcií – nejde ale o nákup v tržní ceně, ale o transakci za symbolickou hodnotu 0,01 dolaru na akcii, tedy pravděpodobně o technickou operaci spojenou s vypořádáním, konverzí nebo interní restrukturalizací podílu, ne o klasický projev důvěry institucionálního investora.
Z pohledu akcionáře je tenhle obrázek insider obchodů spíš neutrální než jednoznačně pozitivní nebo negativní. Absence nákupů v době, kdy akcie výrazně oslabila kvůli obavám z akvizice Lhoist, tak sama o sobě není důvod k obavám, ale ani silný argument pro to, že by insideři aktuální pokles vnímali jako jasnou příležitost.
Superinvestoři
Jak již bylo nastíněno v začátku článku, tak mezi super investory nakupoval samotný Chris Hohn, který mimo MLM kupoval také v tomto článku několikrát zmíněnou společnost Vulcan Material, nicméně Chrisovi se stejně jako nám víc líbila právě Martin Marietta, jelikož jí v portfoliu přidělil o něco vyšší váhu. Mimo Chrise který budoval úplně novou pozici, Wallace Weitz stávající pozici navyšoval a naopak Thomas Russo pozici redukoval.
Podtrženo sečteno, z portfolii super investorů sice odplulo 705367 ks akcií, ovšem pokud zohledníme i fakt že došlo k nákupům, celková bilance je + 657112 kusů.
Hlavní akcionáři
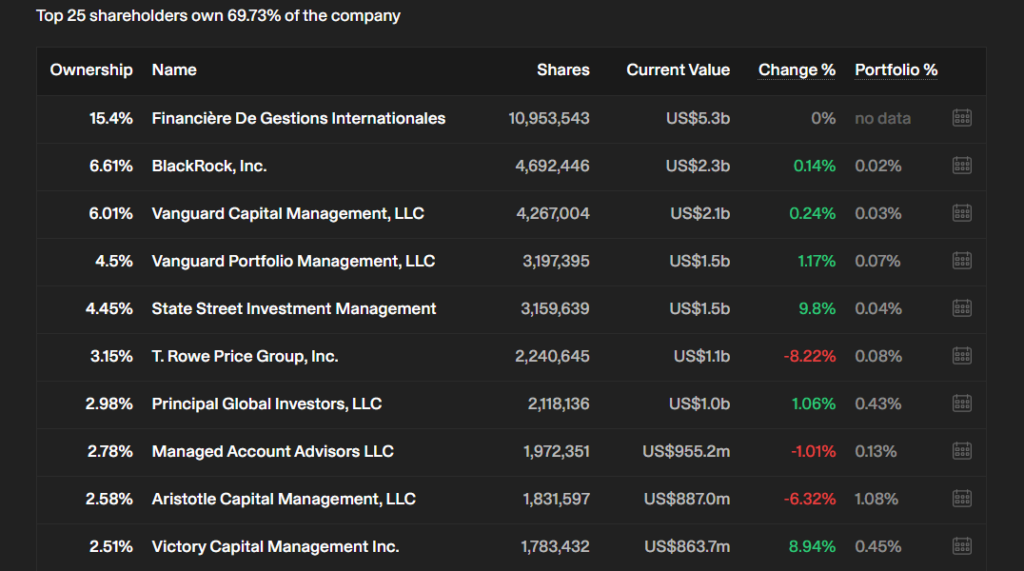
Mezi hlavními akcionáři vidíme tak jako u každé S&P firmy velké investiční fondy jako například BlackRock či Vanguard, dále například State Street či T. Rowe Price. Nicméně, je tady jedno méně známé jméno které drží dominantní podíl firmy, a tím je Financière De Gestions Internationales.
Financière de Gestions Internationales (FGI) je lucemburská holdingová společnost rodiny Berghmans, dosavadních majitelů Lhoistu, která po uzavření akvizice Lhoist North America 21. srpna 2026 získala výměnou za prodej firmy 15,4% podíl v Martin Marietta a stala se tak jejím největším jednotlivým akcionářem s právem na zastoupení v představenstvu.
Zdroj: SimplyWall.st
Institucionální investoři drží u Martin Marietty naprostou většinu akcií – přesně 84,3 % (61 milionů akcií), a právě naše osobní preference je majoritní držba u velkých institucí. Mezi největšími jsou tradiční američtí giganti pasivní správy. Individuální insideři (vedení a představenstvo) drží jen 0,51 % (366 204 akcií), což je u americké firmy tohoto typu naprosto běžná, nízká úroveň. Stát a vládní instituce vlastní zanedbatelných 0,095 % (68 890 akcií), pravděpodobně jde o drobné podíly veřejných penzijních fondů.
Zásadní odlišnost od většiny firem je kategorie soukromých společností s 15,1 % (10 955 615 akcií) – tady jde téměř výhradně o už zmíněný podíl FGI, holdingu rodiny Berghmans získaný výměnou za prodej Lhoist North America. U Martin Marietty nevidíme žádný výrazný podíl drobných retailových investorů ani rozprostřenou generační rodinnou kontrolu – jde o klasickou institucionálně ovládanou americkou firmu, kde nově vstoupivší rodina Berghmans sice získala významný a strategický podíl i křeslo v představenstvu, ale bez hlasovací převahy, která by jí umožňovala firmu ovládat proti vůli ostatních akcionářů.
Sumarizace klíčových aspektů
- Byli akcionáři zředěni za poslední rok?
- Počet akcionářů se v uplynulém roce zředil a do oficiálních čísel se projeví nejspíš u dalších výsledků hospodaření, které proběhnou začátkem listopadu.
- Zlepšily se marže za poslední rok?
- Ziskové marže se snížily, ale ne výrazně.
- Mají k dispozici dostatek finančních údajů?
- Mají dostatečné analytické pokrytí.
- Jsou tam nějaké informace týkající se nedávných událostí?
- Žádné zjištěné znepokojivé události.
- Mají kvalitní výdělky?
- Výnosy společnosti jsou vysoce kvalitní.
- Mají smysluplnou tržní kapitalizaci?
- Tržní kapitalizace je významná (34 miliard dolarů).
- Mají rozumnou úroveň příjmů?
- Příjmy jsou významné (7 miliard dolarů).
- Jsou v dobré finanční situaci?
- Mají relativně vysokou úroveň zadlužení i když u firem tohoto odvětví se nejedná o nic nestandartního.
- Mají záporný vlastní kapitál?
- MLM nemá záporný vlastní kapitál.
- Předpokládá se, že dosáhnou ziskovosti?
- Společnost je v současné době zisková.
- Je jejich dividenda udržitelná?
- Dividenda je příliš nízká na to, aby byla znepokojivá.
- Předpokládá se růst tržeb a zisku?
- Předpokládá se, že zisky porostou v průměru o 20,2 % ročně v příštích 3 letech.
- Je cena jejich akcií stabilní?
- Cena akcií byla v posledních 3 měsících ve srovnání s americkým trhem stabilní.
Jaká je férová cena pro nákup?
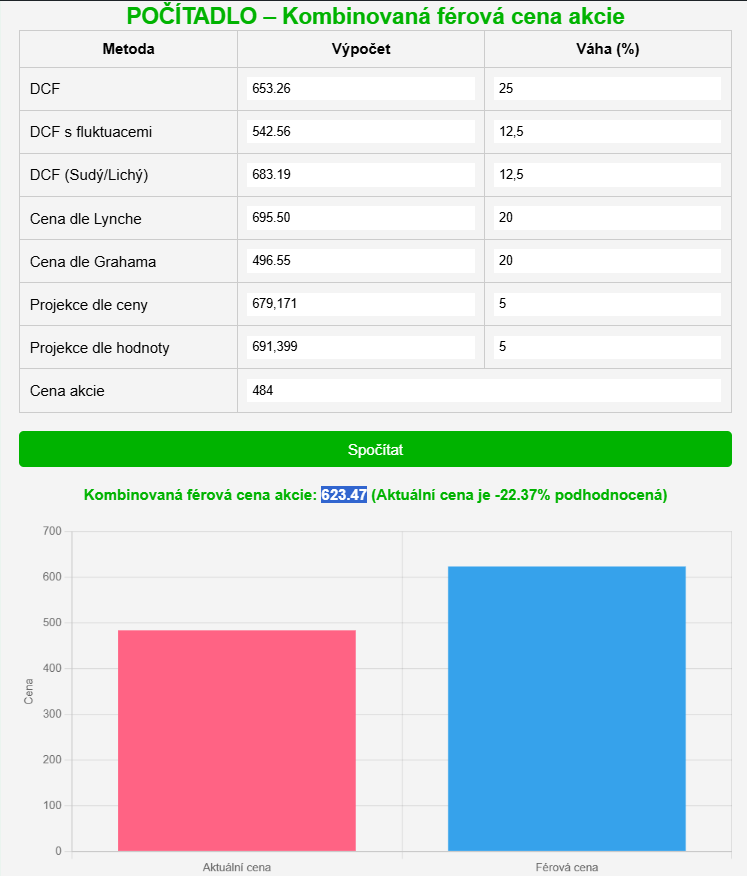
Pro výpočet férové ceny akcie využíváme náš upravený DCF model a další výpočetní techniky, pomocí kterých kombinovaně určujeme to, co subjektivně považujeme za férové nacenění společnosti. Jedná se o sedm různých výpočtů, které potom „průměrujeme“ do námi stanovené váhy. Dle tohoto zmíněného výpočtového systému nám férové nacenění firmy vychází na 623.47 $ za akcii.
I přes to, že se bavíme o společnosti která má před sebou výzvy jako je aktuálně probíhající náročná akvizice díky které se společnost dostala do nemilosti investorů, tak nesmíme zapomínat, že zde mluvíme o firmě, která má na svém trhu dá se říci oligopolní postavení a díky své strategii poměrně zajímavý expanzní potenciál, proto u této firmy chceme nastavit bezpečnostní polštář alespoň na 1/4 od férové ceny.
Po zohlednění technické analýzy je pro nás přijatelné nakupovat na cenách 470 $ za kus.
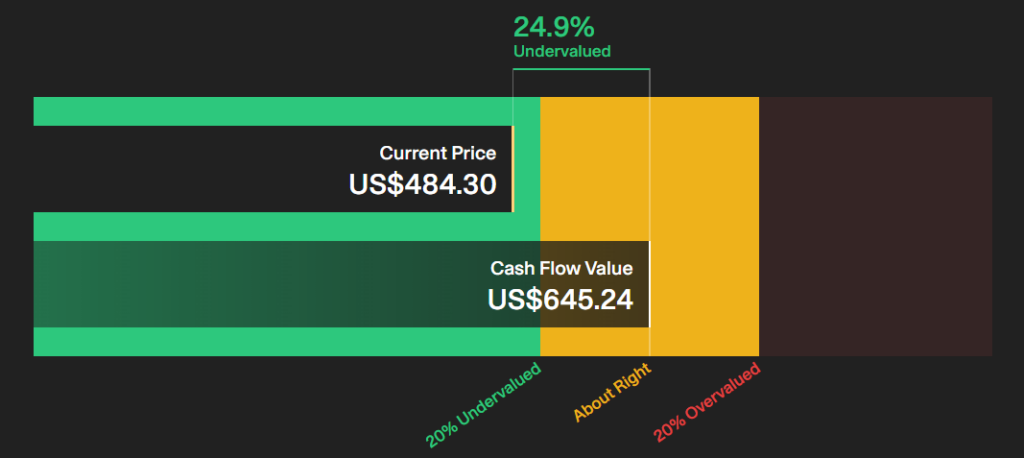
Co se týče DCF modelu od společnosti SimplyWall.st, tam to vypadá ještě o něco optimističtěji, jejich férová cena totiž vychází lehce přes 645$ za akcii, nicméně jak je obecně známo, v našich výpočtech chceme pracovat pokud možno s čísly, která jsou teď aktuální, popřípadě co byla v nedávné minulosti, ne s odhady jako je tomu u klasických DCF metod VIZ. SimplyWall.
Kdy máme v plánu koupit a prodat?
Jak již bylo zmíněno, líbí se nám nakupovat akcie této společnosti na ceně okolo 470$ za kus. Pokud by došlo k masivnímu propadu, dávalo by nám smysl začít silně průměrovat cenu okolo 378$ za akcii – cílová cena kde máme v plánu odprodat celou pozici je 1500$ za kus s tím, že očekáváme tuto cenu okolo roku 2035. Zhruba za 9-10 let tedy očekáváme růst v rozmezí 13-14% p.a. doplněn o symbolickou dividendu.
Účel této firmy v portfoliu je sázka na společnost, která je klíčová pro kompletní infrastrukturu ať už tu silniční, energetickou či AI a zároveň díky unikátnosti a regulacím není moc dobře možné, aby se na trh dostal nový hráč a díky tomu že firma je ve svém sektoru jedna z největších, dá se, dle nás, označit za oligopolní firmy s obrovskou vstupní a konkurenční barierou. Nehledali jsme v portfoliu pouze firmu co by dovedla profitovat díky aktuálnímu trendu, ale společnost, která profituje ať se AI daří či nikoli.
Každopádně ještě jednou chceme upozornit, že investice obecně přináší určitá rizika a výběr jednotlivých akcií rizikovost navyšuje. Proto chceme důrazně apelovat na každého kdo čte tento článek, abyste při nákupu každé akcie postupovali s co největší obezřetností, vyvarovali se emočním rozhodnutím a veškeré informace (i ty co se dočtete u nás) si sami po vlastní ose prověřili z dat oficiálních zdrojů a celou situaci proanalyzovali a nepodceňovali rizika, která investice na burze přináší, jelikož v nejčernějším případě a krachu společnosti může dojít ke ztrátě celého investovaného kapitálu.
ZÁVĚR
Martin Mariettu vnímáme jako firmu, která stojí uprostřed velké proměny. Jádro jejího byznysu je pevné a dlouhodobě osvědčené, ale právě teď prochází náročným krokem, integrací akvizice Lhoist North America. Hlavní síla MLM je jasná konkurenční výhoda: kamenivo je levné, ale těžké, takže cenu často určuje doprava, a firma s více než 550 provozy tak funguje skoro jako oligopol. Nakupujeme ve chvíli, kdy trh trestá firmu hlavně za obavy z ředění akcií a zadlužení kvůli Lhoistu a za dočasně nižší čistý zisk, zatímco tržby, upravený provozní zisk i objem prodaného kameniva jsou na rekordních hodnotách. Podle nás jde spíš o krátkodobé a účetně zkreslené problémy než o zhoršení kvality firmy.
Fundamentálně vychází obraz smíšený. Podle ukazatele P/E je firma levnější než sektor i Vulcan, podle P/B je vůbec nejlevnější, zatímco podle P/S levná není. Nejvíc nás zaujal ROIC, tedy návratnost investovaného kapitálu, kde s 14,49 % výrazně předčí konkurenta (8,61 %). ROE a ROA jsou naopak slabší. Dluh po uzavření Lhoistu dosahuje zhruba 3,7násobku EBITDA. Firma ho chce vlastním cash flow stáhnout pod 2,5× do dvou let. Do obrazu nezapadá i to, že vedení za poslední rok neudělalo jediný skutečný nákup ani prodej akcií na volném trhu, takže nám chybí přímý signál jeho důvěry. Dividenda je s 0,7 % jen symbolická, takže nejde o dividendovou akcii, ale o růstovou a defenzivní pozici.
Podle našeho modelu vychází férová cena na 623,47 USD za akcii. Kvůli probíhající akvizici chceme mít bezpečnostní polštář alespoň čtvrtinu a po zohlednění technické analýzy považujeme za atraktivní vstupní bod nákup kolem 470 USD. Při případném výrazném propadu by dávalo smysl začít silně průměrovat kolem 378 USD. Cílovou cenu 1 500 USD, kde máme v plánu pozici celou prodat, očekáváme zhruba v roce 2035, což odpovídá růstu kolem 13–14 % ročně, plus symbolická dividenda. Počítejte ale s tím, že aktuální výzvy (integrace Lhoistu, zadlužení, ředění akcií, financování infrastrukturního zákona) mohou tlačit na cenu minimálně do konce příštího roku a že historické pohyby nejsou zárukou těch budoucích.
Kombinace oligopolního postavení, těžko překonatelné vstupní bariéry, vysoké návratnosti kapitálu a ceny, která je dnes kvůli obavám z akvizice hluboko pod historickým maximem, je důvodem, proč Martin Mariettu považujeme za vhodný poslední dílek našeho portfolia. Sázíme na firmu, která je potřeba pro silnice, energetiku i datacentra a která profituje, ať se AI daří, nebo ne.