

V tomto článku si položíme otázku, jestli bude Česko „daňový ráj“ pro investory i v roce 2027? Abychom si mohli odpovědět, je poměrně podstatné pochopit, proč právě česká republika v současné době nabízí pro investory zajímavé daňové podmínky.
Tento článek rozdělíme do sekcí Nemovitosti a cenné papíry, tedy dluhopisy, akcie a zvlášť se podíváme i na dividendy. Následně v bonusové sekci mrkneme spíše stručně na drahé kovy či bankovní produkty a krypto.
Předem chceme upozornit na to, že nejsme daňoví poradci ani specialisté a pokud vás tedy něco z tohoto článku zaujme, tak důrazně doporučujeme prostudovat a pochopit celou problematiku dřív, než danou věc začnete aplikovat u vlastních investic.
Nemovitosti
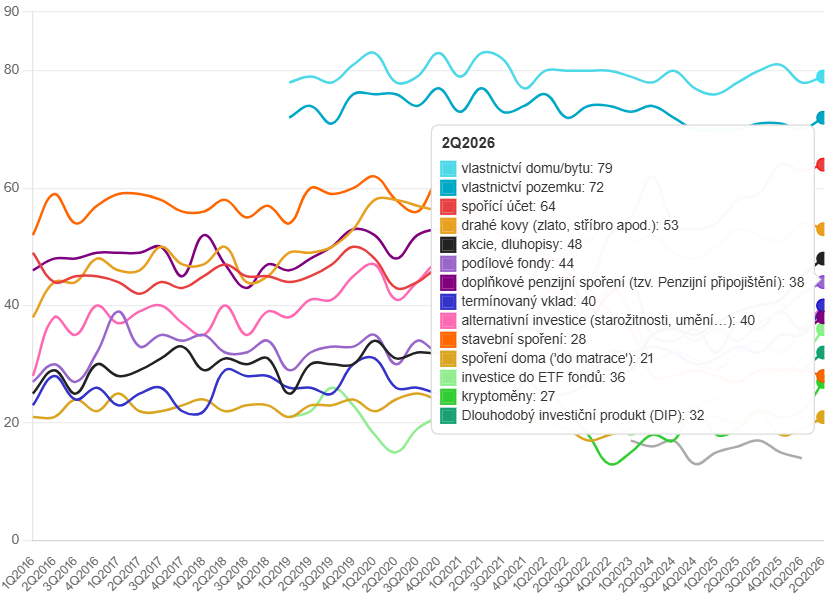
Nemovitosti jsou mezi Čechy bezkonkurenčně nejoblíbenější investicí vůbec, minimálně tedy dle barometru obliby spoření a investování. Přesněji řečeno, v 79% případů lidé vnímají jako nejoblíbenější vlastnit byt či dům a na druhém místě jsou nejoblíbenější pozemky a to s popularitou mezi 72% respondentů.
Jak je to aktuálně s daněmi u bytů/domů?
U nemovitostí je potřeba rozlišovat dvě různé daně – tu, kterou platíte průběžně každý rok za držení nemovitosti a tu, která se týká zisku při jejím prodeji.
Průběžná daň z nemovitých věcí patří v Česku mezi vůbec nejnižší v Evropě. Zatímco v zemích OECD tvoří majetkové daně v průměru přes 5 % veškerých daňových příjmů státu, v Česku je to jen kolem 0,5 %. Hlavní důvod je jednoduchý – česká daň se na rozdíl od většiny západních zemí nepočítá z tržní ceny nemovitosti, ale z výměry v metrech čtverečních. Byt v centru Prahy tak může platit prakticky stejnou daň jako srovnatelně velký byt někde na venkově, přestože jejich tržní hodnota se liší třeba desetinásobně.
Daň ze zisku při prodeji je pak druhý, ještě podstatnější pilíř výhodnosti. Pokud nemovitost držíte alespoň 10 let, je zisk z jejího prodeje od daně z příjmu úplně osvobozen – bez ohledu na to, jak vysoký ten zisk je. Pokud jste v nemovitosti měli alespoň dva roky přímo před prodejem trvalé bydliště, časový test se zkracuje jen na tyto dva roky. I když ani jednu z těchto podmínek nesplníte, dá se daň obejít reinvesticí – tedy použitím peněz z prodeje na vlastní bytovou potřebu (koupě jiného bydlení, rekonstrukce, splacení hypotéky) do roka od prodeje, s tím, že záměr je nutné oznámit finančnímu úřadu ještě před podáním přiznání.
Kromě samotného osvobození při prodeji stojí za zmínku ještě jeden nástroj který se týká daně z příjmů z nájmu během držení nemovitosti – tedy ne při prodeji, ale průběžně, dokud byt pronajímáte.
Místo jednoduchého 30% paušálu (u kterého navíc platí strop 600 000 Kč) si pronajímatel může zvolit skutečné výdaje. Do nich spadají třeba úroky z hypotéky, opravy, pojištění, daň z nemovitosti, poplatky realitce – a hlavně odpisy nemovitosti. Pořizovací cenu bytu nebo domu totiž nejde dát do výdajů najednou, ale odepisuje se postupně, obvykle po dobu 30 let. Zákon ale umožňuje zvolit i zrychlené odpisy, kdy je odpis v prvních letech vyšší a postupně klesá – v praxi to znamená, že v úvodních letech pronájmu si můžete jako výdaj uplatnit citelně víc, než kolik by vyšel rovnoměrný odpis nebo paušál.
V kombinaci s úroky z hypotéky se dá takto základ daně z nájmu v prvních letech srazit blízko k nule, nebo dokonce do daňové ztráty. Je potřeba počítat s tím, že tyto odpisy pak snižují tzv. zůstatkovou (daňovou) cenu nemovitosti – to hraje roli, pokud byste nemovitost prodávali dřív, než splníte časový test. Pokud ale časový test splníte (10, respektive 2 roky), je zisk z prodeje osvobozen bez ohledu na to, na jakou zůstatkovou cenu jste nemovitost mezitím odepsali – takže v ideálním scénáři dostanete roky nízkou nebo nulovou daň z nájmu a na konci ještě daňově osvobozený prodej.
Malá poznámka: pozemky ani družstevní byty se odepisovat nedají, odpisy se týkají jen samotné stavby/bytové jednotky ve vlastnictví.
Jak je to aktuálně s daněmi u pozemků?
U pozemků platí podobná logika jako u bytů a domů, ale s několika důležitými rozdíly, které stojí za zmínku zvlášť.
Průběžná daň z nemovitých věcí se u pozemků počítá jinak než u staveb. U zemědělské půdy (orná půda, zahrady, trvalé travní porosty) se daň odvozuje od průřezové ceny půdy stanovené vyhláškou pro danou oblast a násobí se nízkou sazbou, takže u polí a luk bývá daň v přepočtu na metr čtvereční prakticky zanedbatelná. U stavebních pozemků a ostatních ploch se naopak používá pevná sazba za m², kterou ještě zvyšují koeficienty podle velikosti obce nebo místní koeficient, takže stavební parcela v atraktivní lokalitě už zaplatí citelně víc než stejně velké pole za městem. I tak ale platí, že celkové zatížení majetkovými daněmi v Česku patří k nejnižším v Evropě.
Daň ze zisku při prodeji funguje na stejném principu časového testu jako u bytů: Pozemky nabyté od 1. ledna 2021 už mají test 10 let. Je tu ale jeden zásadní rozdíl oproti bytům a domům – dvouletá výjimka za trvalé bydliště se na samotný pozemek nevztahuje. Ta funguje jen tehdy, když je pozemek součástí tzv. funkčního celku se stavbou, ve které jste bydleli (typicky zahrada u domu prodávaná spolu s ním). Holý stavební pozemek bez domu se tedy musí držet celý časový test, žádnou zkratku přes trvalé bydliště tu nemáte.
Stejně jako u bytů ale funguje reinvestice – pokud pozemek nabytý po 1. lednu 2021 prodáte a peníze použijete na vlastní bytovou potřebu (typicky koupě nebo stavba vlastního bydlení) do roka od prodeje, je zisk osvobozený, i když časový test nesplníte. Opět je potřeba záměr oznámit finančnímu úřadu ve lhůtě pro podání přiznání.
Co u pozemků naopak nefunguje, je trik s odpisy z předchozí sekce. Pozemky se daňově neodepisují vůbec – nemají totiž fyzickou životnost, která by se opotřebovávala jako u stavby. Pokud tedy pozemek pronajímáte (např. zemědělcům formou pachtu), nemůžete si do výdajů dát postupné odpisy pořizovací ceny jako u bytu; k dispozici zůstává jen paušál nebo skutečné výdaje omezené na reálné náklady spojené s pozemkem samotným (údržba, daň z nemovitosti apod.).
Pronájem (přesněji pacht) zemědělské půdy zemědělcům se daní stejně jako běžný nájem nemovitosti – podle § 9 zákona o daních z příjmů sazbou 15 %, respektive 23 % nad limitem, a to každý rok bez ohledu na délku držby (žádný časový test tu neplatí). Výdaje lze uplatnit buď 30% paušálem (max. 600 000 Kč), nebo skutečnými náklady – ty ale u pachtu bývají nízké (v podstatě jen zaplacená daň z nemovitosti za pozemek), protože pozemky se na rozdíl od staveb neodpisují, takže u čistého pachtu obvykle vychází výhodněji jednoduchý paušál.
O jakých změnách se mluví?
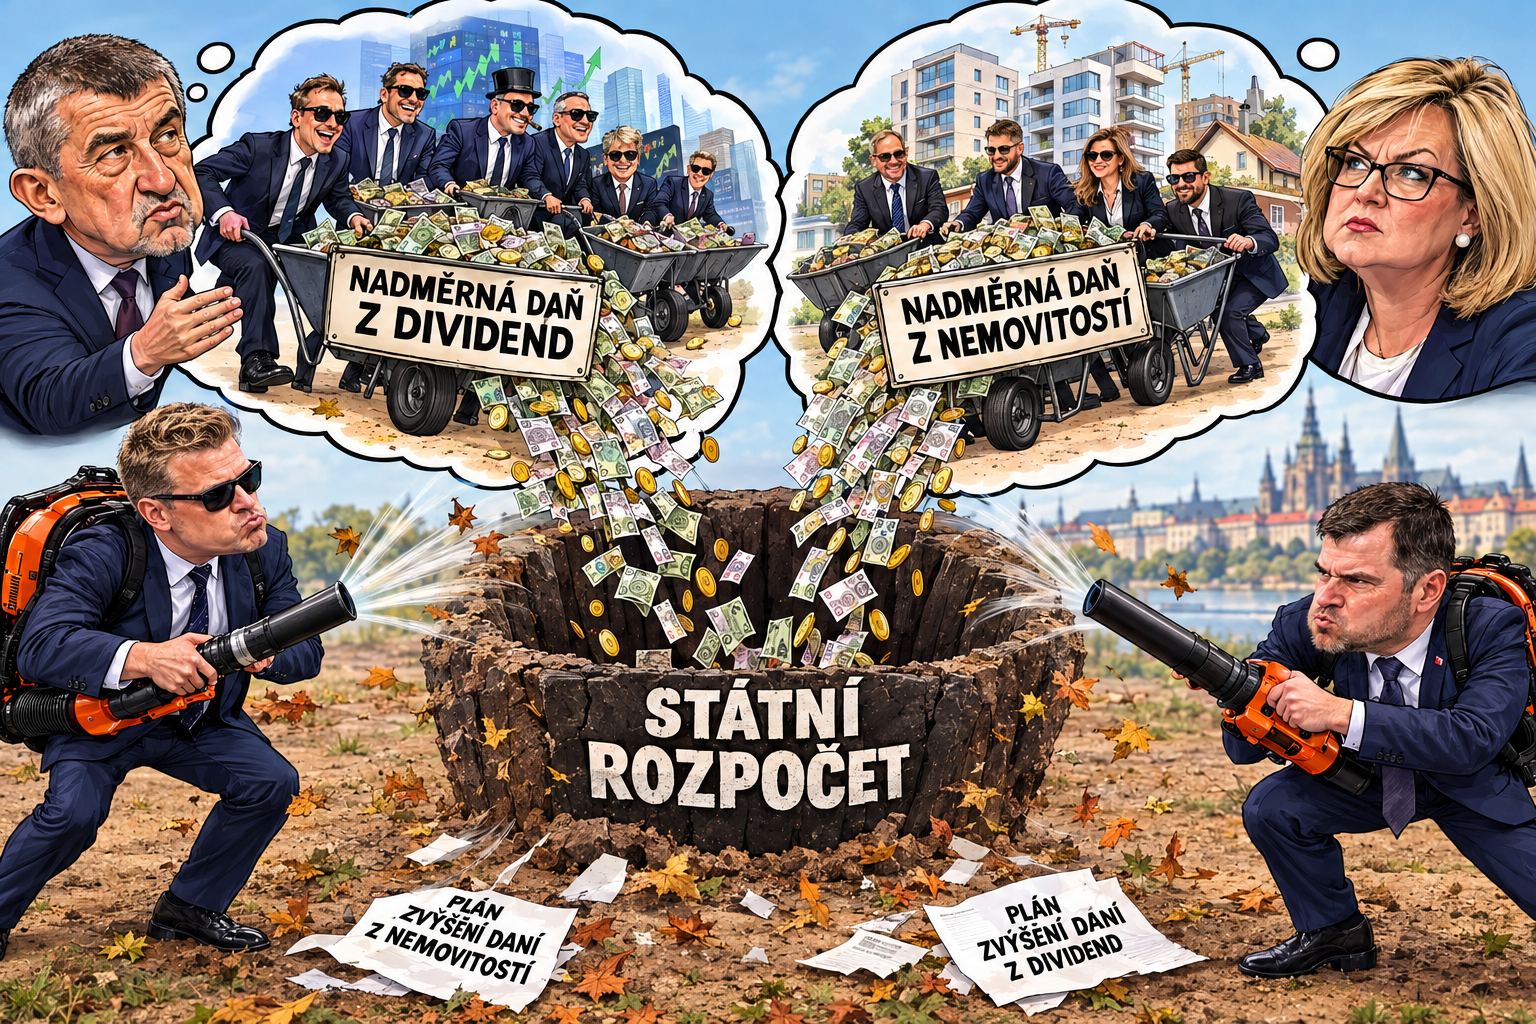
Jedním z nápadů je vyšší zdanění investičních bytů. Schillerová k tomu uvedla, že plošně daň z nemovitosti zvyšovat nechce – lidem, kteří bydlí ve vlastním, se sahat na daň nechystá. Cílit ale chce na ty, kdo vlastní řadu bytů k pronájmu („máme tady investory, kteří mají desítky bytů,“ zmínila). Podle odhadů jde v Česku o zhruba 220 tisíc investičních bytů, tedy asi desetinu všech bytů, nejvíc v Praze a Středočeském kraji. Konkrétní podobu daně (jestli půjde o vyšší sazbu, samostatnou daň, nebo něco jiného) ministerstvo teprve hledá.
- Jde zatím o politické vyjádření, ne o hotový návrh zákona – Babiš sám mluvil o „nápadech, které se mu honí hlavou“.
- Koaliční partner (Motoristé) k tomu není jednotný – jejich ekonomický expert a šéf rozpočtového výboru růst daní odmítá.
- I odborníci upozorňují, že zdanění investičních bytů by v praxi nejspíš dopadlo hlavně na nájemníky, kterým by majitelé zvýšené náklady promítli do nájemného.
Shrnuto pro nemovitosti: aktuálně platná pravidla (10/2letý časový test, nízká průběžná daň) jsou zatím beze změny. To, co se řeší, je možné zvýšení daně konkrétně u investičních (pronajímaných) bytů – ne u nemovitostí obecně a ne u časových testů, které zůstávají prozatím netknuté.
Dluhopisy
Dluhopis je v podstatě půjčka, kterou dáváte tomu, kdo dluhopis vydal (emitentovi) – ať už je to stát, obec, nebo firma. Za to, že mu peníze na určitou dobu půjčíte, vám platí úrok (kupon) a na konci (ke dni splatnosti) vám vrátí jistinu, tedy původně investovanou částku. To vše platí za předpokladu, pokud emitent nezkrachuje. Dluhopisy se v portfoliu obecně používají hlavně jako nástroj na snížení rizika, zejména pokud jde o ty státní/vládní (v případě vyspělých států) Právě takovéto dluhopisy přináší nižší výnos, ale i mnohem nižší riziko.
Pak jsou tu ale firemní (korporátní) dluhopisy, které je potřeba vnímat úplně jinak. Firma, která si takto půjčuje, může nabízet vyšší úrok, ale zároveň nese reálné riziko, že svůj závazek nesplatí – ať už kvůli špatnému hospodaření, nebo přímo krachu. Řada menších a méně známých firem v Česku v minulosti dluhopisy vydala právě proto, že se přes banku k penězům nedostala a nabízela drobným investorům vysoký úrok výměnou za peníze, které pak nedokázala vrátit. Úplně jiná situace bude, když korporátní dluhopis vydá Deprostav a nebo Coca-Cola.
DEPRO-STAVBY A INVESTICE CZ a.s.
| Ukazatel / Položka | Finanční hodnota |
|---|---|
| Datum založení | 16. února 2024 |
| Výsledek hospodaření před zdaněním | −2 300 000 Kč |
| Vlastní kapitál | −320 000 Kč |
| Celková aktiva (veškerý majetek) | 29 700 000 Kč |
| Celkové závazky | 30 020 000 Kč |
Coca-Cola Company
| Ukazatel / Položka | Finanční hodnota |
|---|---|
| Datum založení | 29. ledna 1892 |
| Výsledek hospodaření před zdaněním | 15,998 mld. USD |
| Vlastní kapitál | 34,275 mld. USD |
| Celková aktiva (veškerý majetek) | 104,816 mld. USD |
| Celkové závazky | 70,541 mld. USD |
Samozřejmě je na každém, jestli půjčí Deprostavu za 10% a nebo Coca-Cole za 3%, nicméně nechceme zabíhat do problematiky investování do dluhopisů, tak se pojďme vrátit do daňové roviny.
Kupon (úrokový výnos) se zdaňuje jako příjem z kapitálového majetku podle § 8 zákona o daních z příjmů. U tuzemských dluhopisů (typicky u českých státních dluhopisů nebo dluhopisů vydaných v Česku) se uplatňuje srážková daň 15 %, kterou za vás automaticky strhne a odvede emitent – vy tak s tímto příjmem v přiznání typicky nemusíte dělat vůbec nic. U zahraničních dluhopisů se úrokový výnos často musí zdanit sám formou přiznání, se stejnou 15% (případně 23% u vyšších příjmů) sazbou.
Pokud tedy narazíte na dluhopis co vám slibuje 10% kupon (úrok) tak reálně jako investor obdržíte jen 8,5% po zdanění.
Zisk z prodeje dluhopisu (rozdíl mezi nákupní a prodejní cenou, případně mezi nákupní cenou a částkou vyplacenou při splatnosti) se pak posuzuje stejně jako u akcií – tedy podle § 10 ZDP, s tříletým časovým testem. Pokud dluhopis držíte déle než 3 roky, je tento zisk od daně osvobozený. Kdo časový test nesplní, může využít stejný hodnotový test jako u akcií – tedy osvobození, pokud celkové roční příjmy z prodeje cenných papírů nepřesáhnou 100 000 Kč. Jinak se zisk zdaní sazbou 15 %, respektive 23 % nad limitem.
O jakých změnách se mluví?
U zdanění dluhopisů se aktuálně žádné konkrétní změny neřeší. Diskuse o vyšším zdanění investic se zatím týká výhradně investičních nemovitostí a dividend (viz předchozí a následující sekce) – časový test u cenných papírů, tedy i u dluhopisů, zůstává beze změny a naopak byl od roku 2026 u cenných papírů ještě zvýhodněn zrušením 40 milionového limitu pro osvobození.
Akcie (platí i pro ETF)
Jak pravděpodobně každý začínající investor ví již ze základní školy, tak akcie je stejně jako dluhopis cenný papír, nicméně na rozdíl od dluhopisu nejde o zápůjčku, ale o to, že se stáváte spoluvlastníkem firmy. Zjednodušeně řečeno, akcie je potvrzení, že vám patří malilinkatý kousek společnosti a právě s vlastněním akcií je spjato také několik práv, jako například právo na dividendu – ale k tomu se dostaneme později.
Při pohledu na daňovou otázku u akcií se dostáváme na stejné pravidlo, které jsme popsali u dluhopisů, protože zákon akcie a dluhopisy z pohledu zdanění zisku z prodeje řadí do stejné kategorie „cenné papíry“ podle § 10 ZDP.
Klíčový je opět tříletý časový test: pokud akcii nebo ETF držíte déle než 3 roky, je zisk z prodeje od daně z příjmu úplně osvobozený, a to bez ohledu na to, jak vysoký zisk realizujete. Od 1. ledna 2026 navíc platí, že toto osvobození je u cenných papírů bez jakéhokoli horního limitu – dřívější strop 40 milionů korun byl zrušen.
Pokud časový test nesplníte, můžete využít hodnotový test: jsou-li vaše celkové roční hrubé příjmy z prodeje cenných papírů (pozor, jde o příjem, ne o čistý zisk) do 100 000 Kč, jsou od daně osvobozené taky.
Oba testy nelze kombinovat na jedné transakci a nezapočítávejte si omylem zisk místo hrubého příjmu – to bývá nejčastější chyba.
Kdo nesplní ani jednu podmínku, zdaní zisk (prodejní cena mínus pořizovací cena a poplatky brokerovi) jako ostatní příjem – sazbou 15 %, respektive 23 % z části ročního příjmu nad zhruba 1,76 milionu korun.
Hodně investorů žije v omylu, že daň ze zisku z akcií je vždy jen 15 % – realita je od roku 2021 o něco složitější. Základní sazba 15 % platí jen do limitu 36násobku průměrné mzdy (aktuálně zhruba 1,7–1,76 milionu Kč ročního základu daně), na vše nad tuto hranici se uplatní vyšší sazba 23 %, a to nikoliv jen na příjem z akcií samotný, ale na součet všech vašich zdanitelných příjmů za rok dohromady (mzda, pronájem, zisk z akcií atd.). V praxi se to týká jen lidí s vysokým celkovým ročním příjmem a navíc úplně odpadá u akcií, které splní tříletý časový test – tam je zisk osvobozený bez ohledu na to, do jakého pásma by jinak spadal.
Dividendy
Jak již bylo zmíněno, s akciemi jsou neodmyslitelně spjaty i dividendy – tedy podíl na zisku firmy, který se vyplácí akcionářům, obvykle jednou nebo víckrát do roka. Na rozdíl od zisku z prodeje akcie dividendu dostáváte i v případě, že akcii vůbec neprodáte a jen ji dlouhodobě držíte (prakticky jde o alternativu k dividendovému kuponu).
Při daňové otázce narazíme na zásadní rozdíl oproti kapitálovým ziskům z prodeje popsaným výše: na dividendy se časový test vůbec nevztahuje. Ať držíte akcii den nebo dvacet let, dividenda se zdaňuje pokaždé, když ji dostanete.
U tuzemských akcií je to jednoduché – uplatňuje se srážková daň 15 %, kterou za vás strhne a odvede přímo firma (respektive její výplatní místo), takže dividendu dostanete už čistou a nikam ji neuvádíte.
U zahraničních akcií je to složitější. Protože v Česku k žádné srážce u zdroje nedochází, musíte v principu podat daňové přiznání a řešit zápočet zahraniční srážkové daně podle smlouvy o zamezení dvojího zdanění. U zahraničních dividend může dojít ke dvojímu zdanění, tedy v Česku zaplatíte daň 15 % z již zdaněných peněz které se zdanily v zahraničí. Existuje ale úleva pro drobné investory: pokud váš roční úhrn takových vedlejších příjmů (zahraniční dividendy, úroky apod.) nepřesáhne 20 000 Kč u zaměstnanců, respektive 50 000 Kč u OSVČ, přiznání kvůli nim podávat nemusíte.
Nechceme ovšem investory vystrašit, jelikož u prakticky všech známých brokerů existuje možnost vypsat formulář W8BEN, díky kterému se srážková daň u amerických akcií automaticky sníží na 15 % už přímo u zdroje – tuto částku si pak v Česku plně započtete, takže k žádnému reálnému dvojímu zdanění nedochází a nic dalšího řešit nemusíte, jen samotné přiznání kvůli výše zmíněné hranici (pokud ji překročíte).
U evropských akcií je situace různorodější a záleží na konkrétní zemi. Některé státy (např. Nizozemsko nebo Lucembursko) srážejí rovnou 15 %, tedy přesně na úrovni smluvní sazby – ani tady tedy k dvojímu zdanění fakticky nedochází a nic dalšího řešit nemusíte. Velká Británie dividendy nesráží vůbec, takže dostanete hrubou částku a zdaníte si ji celou v Česku sami.
Problematičtější je to u zemí jako Německo (26,375 %), Francie nebo Švýcarsko (35 %), kde domácí srážková sazba výrazně převyšuje smluvních 15 % – tady bohužel neexistuje jednotný formulář jako W-8BEN pro USA a přeplatek nad rámec smluvní sazby si musíte nárokovat zpět přímo u zahraničního finančního úřadu podle místních pravidel, což bývá byrokraticky náročnější. V praxi to u drobnějších částek za vás dokáže za poplatek vyřídit i specializovaná služba zaměřená právě na zpětné vracení zahraniční srážkové daně.
O jakých změnách se mluví?
U dividend je situace obdobná jako u investičních bytů popsaných v předchozí sekci – i tady se v posledních dnech z náznaků stalo poměrně konkrétní téma. Premiér Babiš v neděli nejprve ve videu na sociálních sítích a následně v pořadu Partie na CNN Prima News otevřel možnost zvýšení srážkové daně z dividend z 15 na 25 procent – s odkazem na to, že takto vysokou sazbu mají třeba Rakousko nebo Německo.
Stejně jako u nemovitostí jde zatím o politickou úvahu, ne o hotový návrh zákona. Sám Babiš to označil za „nápady, které se mu honí hlavou“, a ministryně financí Schillerová se soustředí spíš na jiné oblasti (hazard, návykové látky, boj proti šedé ekonomice). Koaliční partner (Motoristé) navíc růst daní obecně odmítá.
Zajímavý je i pohled na to, kolik by taková změna státu reálně přinesla. Srážková daň z dividend je totiž tzv. sdílenou daní – od roku 2026 z ní připadá 25,93 % obcím a 10,23 % krajům, státu zůstává 63,84 %. I při zvýšení sazby na 25 % by proto reálný přínos pro státní rozpočet byl podle odhadů jen v řádu jednotek miliard korun ročně – tedy zanedbatelný ve srovnání se schodkem 389 miliard korun, který má rozpočet na rok 2027.
Časový rámec je stejný jako u ostatních zvažovaných změn: jasněji by mělo být do konce roku 2026, legislativně chce vláda mít případné úpravy hotové do konce roku 2027, s tím, že hlavní konsolidace veřejných financí se má naplno rozjet až od roku 2028.
Shrnuto: aktuálně platných 15 % ze zahraničních i tuzemských dividend zůstává zatím beze změny. Na stole je jen politický návrh na zvýšení na úroveň srovnatelnou s Rakouskem nebo Německem, bez jasného termínu ani konkrétní legislativní podoby.
Bonusová sekce
Drahé kovy, Bankovní produkty a Krypto
Jak jsme slíbili v úvodu, na závěr se ještě stručně podíváme na tři oblasti, které do předchozích sekcí přímo nezapadají, ale investoři se na ně často ptají a některé z těchto sekcí jsou mezi Čechy extrémně populární – například spořící účty či zlato, které se perou o třetí a čtvrté místo v oblíbenosti mezi obyvateli české republiky.
Drahé kovy
Fyzické zlato a stříbro se z pohledu daně z příjmu posuzují jako běžná movitá věc podle § 4 odst. 1 písm. c) ZDP. Pro fyzickou osobu která kovy nedrží jako obchodní majetek to v praxi znamená, že zisk z prodeje je od daně z příjmu osvobozený bez ohledu na dobu držby – žádný časový test tu tedy vůbec neplatí (na rozdíl od cenných papírů nebo krypta). Výjimkou jsou dvě situace: pokud byl kov v posledních 5 letech součástí vašeho obchodního majetku (typicky OSVČ), nebo pokud nakupujete a prodáváte kovy soustavně a za účelem zisku – tam už jde o podnikání a daní se v § 7.
Rozdíl mezi zlatem a stříbrem je pak u DPH: investiční zlato (splňující zákonem dané parametry ryzosti a formy) je od DPH osvobozené, zatímco stříbro této výhody nemá a při nákupu se platí standardní 21% DPH, což se promítá do vyšší pořizovací ceny.
Bankovní produkty
Úroky ze spořicích účtů a termínovaných vkladů se zdaňují jako příjem z kapitálového majetku podle § 8 ZDP, stejně jako kupon u dluhopisů. Banka srazí a odvede 15% srážkovou daň automaticky, takže úrok dostanete už čistý a nikam ho neuvádíte. Žádný časový test tu není – úrok se daní pokaždé, bez ohledu na to, jak dlouho peníze na účtu leží.
Výjimka nastává u zahraničních bank, které v Česku nemají povinnost srážkovou daň odvádět – typicky třeba u slovenských bank. Tam vám úrok chodí v hrubém, bez jakékoliv srážky, a v principu byste ho měli sami danit přes přiznání.
I tady ale platí stejná úleva jako u zahraničních dividend: pokud jste OSVČ a součet takových „vedlejších“ příjmů podle § 8 (úroky ze zahraničního spořáku, zahraniční dividendy apod.) za rok nepřesáhne 50 000 Kč, přiznání kvůli nim podávat nemusíte. U zaměstnanců je tato hranice nižší, 20 000 Kč. Je ale potřeba hlídat, že se limit počítá ze součtu všech takových příjmů dohromady, ne zvlášť za úroky a zvlášť za dividendy – pokud byste se dostali přes 50 000 Kč kombinací obou, povinnost přiznání se vztahuje na celou částku, nejen na tu část nad limitem.
Podílové fondy, které nabízí banky nebo investiční společnosti, patří mezi Čechy k překvapivě oblíbeným nástrojům – podle zmíněného barometru obliby spoření a investování je označilo za zajímavou možnost 42 % respondentů, čímž se řadí na 6. místo v žebříčku popularity, hned za akcie a dluhopisy.
Z pohledu zdanění zisku z prodeje se podílové listy řadí do stejné kategorie cenných papírů jako akcie – platí tedy stejný tříletý časový test a alternativně hodnotový test do 100 000 Kč ročního příjmu podle § 10 ZDP.
Kde je potřeba dávat pozor, je rozdíl mezi akumulačními a distribučními třídami fondu (banky často nabízí obě varianty téhož fondu, jen s jiným označením v názvu):
- Akumulační fondy zisk nevyplácejí, ale rovnou ho reinvestují zpět do fondu – hodnota vašeho podílu tak roste, ale žádný peněžní tok k vám neplyne. Daňová povinnost vzniká teprve při prodeji podílových listů, a pokud splníte tříletý časový test, je celý zisk (včetně toho reinvestovaného) osvobozený.
- Distribuční fondy naopak podíl na zisku pravidelně vyplácejí, obdobně jako dividenda. Tento výnos se zdaňuje podle § 8 ZDP, srážkovou daní 15 % u tuzemských fondů (strhne a odvede přímo fondová společnost). Na tento průběžný výnos se časový test nevztahuje vůbec.
V praxi to znamená: pokud chcete maximálně využít tříletého časového testu a dlouhodobě neplatit žádnou daň, vyplatí se spíš akumulační varianta fondu – u distribuční verze totiž část výnosu (vyplacené podíly na zisku) zdaníte průběžně každý rok bez ohledu na délku držby. Řada bankovních poradců bohužel klientům nabízí právě distribuční třídy (často proto, že se to lépe „prodává“ jako pravidelný pasivní příjem), aniž by zmínili, že akumulační varianta stejného fondu je z daňového pohledu dlouhodobě výhodnější.
Krypto
U kryptoměn platí od 15. února 2025 obdobná pravidla jako u cenných papírů: tříletý časový test (zisk z prodeje po 3 letech držby je osvobozený) a alternativně hodnotový test do 100 000 Kč ročního příjmu (netýká se ale stablecoinů, jako je USDT nebo USDC – tam se stotisícový limit neuplatní). Na rozdíl od akcií tu ale zůstal zachovaný limit 40 milionů korun pro osvobození při časovém testu – u cenných papírů byl od roku 2026 zrušen, u krypta ne. Od roku 2026 navíc burzy podle unijní směrnice DAC8 sbírají údaje o transakcích, které poprvé nahlásí české finanční správě v roce 2027 – anonymita tedy citelně klesá, i když se samotné sazby a testy zatím nemění.
ZÁVĚR
Na otázku z úvodu “ Bude Česko „daňový ráj“ pro investory i v roce 2027?“ můžeme odpovědět následovně. Rok 2026 je „daňový ráj“ a to bez debat. Kombinace nízké průběžné daně z nemovitostí, neomezeného osvobození zisku z cenných papírů a fondů po splnění tříletého časového testu, plného osvobození zisku z fyzického zlata a stříbra bez ohledu na dobu držby a srovnatelně nastaveného režimu pro kryptoměny dělá z Česka jedno z nejpřívětivějších daňových prostředí pro drobné i větší investory v celé Evropě. Český investor který se drží pravidel a časových testů, může u řady aktiv skončit s daní blízkou nule. Nicméně to, jak to bude vypadat v následujících letech je přinejmenším nejisté.
V článku jsme si postupně prošli hlavní investiční nástroje, se kterými se běžný český investor setká: nemovitosti (byty i pozemky, včetně specifik u pronájmu a pachtu zemědělské půdy), dluhopisy (státní i korporátní), akcie a ETF, samostatně jsme se podívali na dividendy (tuzemské i zahraniční, včetně specifik u USA a Evropy) a v bonusové sekci jsme stručně probrali drahé kovy, bankovní produkty, podílové fondy a kryptoměny.
Do budoucna ale není všechno jisté. Vláda kvůli rekordnímu rozpočtovému schodku na rok 2027 aktuálně otevřela debatu o vyšším zdanění investičních (pronajímaných) bytů a o zvýšení srážkové daně z dividend z 15 na 25 procent. Zatím jde výhradně o politické úvahy, ne o hotové zákony. Časové testy u cenných papírů, dluhopisů, fondů, krypta ani zdanění drahých kovů se v žádné z aktuálních debat neobjevují a legislativně by mělo být jasno nejpozději do konce roku 2027, s tím, že skutečná konsolidace veřejných financí se má naplno rozjet od roku 2028. Jinými slovy: pravidla popsaná v tomto článku mohou za rok nebo dva vypadat jinak, zvlášť u bytů a dividend.
A na závěr to nejdůležitější, nejsme daňoví poradci ani specialisté, a i kdybychom jimi byli, daňové zákony se mění rychleji, než stihnete přečíst tento článek. Pokud vás cokoliv z výše popsaného láká k praktickému využití – ať jde o zrychlené odpisy u pronájmu, zápočet zahraniční srážkové daně, nebo jen správné rozlišení akumulační a distribuční třídy fondu – vždy si to ověřte s daňovým poradcem, případně přímo na Finanční správě, než to zkusíte na vlastní pěst.