

V rubrice „OBCHODNÍ MĚSÍC“ aneb, Co se událo na trzích v Září 2026 se společně podíváme na, pro nás, nejdůležitější a zároveň nejzajímavější události, které se odehrály nejen v našem portfoliu, ale i na globálních trzích v uplynulém měsíci.
Hned na úvod chceme zmínit, že se jedná pouze o náš autorský pohled na věc a už z podstaty věci se nemůže jednat o finanční poradenství či doporučení k nákupu jakýchkoli cenných papírů (a jiných nástrojů), jelikož investování je vždy o osobních preferencích a hlavně o osobní toleranci k riziku které je u každého jiné, a proto doporučujeme vždy vše zanalyzovat po vlastní ose.
Shein [625]
Jak jsme zmiňovali už v minulém měsíci, tak v úterý 1.9.2026 vstoupila na burzu společnost Shein. Co se týče prvního dne, tak s akciemi se začalo obchodovat zhruba na ceně 48,56 HKD s tím, že už během 8 minut společnost našla své minimum na úrovni 43,72 HKD, posléze došlo k růstu, který zakončil na úrovni 48,5, kde také Shein zakončil první obchodní den na Hongkongské burze.
Vyjádřeno v procentech tak od otvírací hodnoty po denní závěr došlo k poklesu o 0,12%. Pohyb od minima po maximum činil necelých 11%. Dále zmiňujeme, že jsme tyto akcie nekupovali a v dohledné době nejspíš ani nakupovat nebudeme.
Fervo Energy Company [FRVO]
V úterý 1.8.2026 nás vyjma vstupu společnosti Shein na burzu upoutal růst o 28,41% společnosti Fervo Energy, kterou jsme přesně před měsícem nakupovali na ceně 21,99$. I po pondělním růstu je naše pozice ve ztrátě a to o -14%.
Za zmíněným růstem stál nový kontrakt se společností Google na odběr 396 MW elektřiny z geotermálního projektu Cape Station v Utahu, který je největší dohodou Fervo Energy tohoto typu. Dohoda výrazně zvýšila objem nasmlouvané elektřiny Fervo na celkem 1,064 GW a zároveň jí dává větší viditelnost budoucích příjmů a financování dalšího rozvoje. Investory navíc pozitivně překvapilo, že kontrakt přišel dříve, než se původně očekávalo, přičemž Google má ještě možnost odběr navýšit až o dalších zhruba 600 MW. Jen pro informaci, akcie mateřské firmy Googlu (společnost Alphabet) za pondělí -1,1/-1,28%.
UiPath [PATH]
V pátek 4.9.2026 došlo k poklesu akcií UiPath o 16,63%. Pravidelní čtenáři ví, že jsme tuto akcii před nedávnem zařazovali do portfolia a i přes zmíněný propad na akciích UiPath generujeme plovoucí zhodnocení na úrovni 34,35%.
Za zmíněným pohybem stálo zveřejnění výsledků hospodaření, které na první pohled vypadaly relativně slušně. Celkové příjmy totiž přesáhly odhad o 3,14% a zisky byly lepší o 1,02%. Pojďme se nyní podívat detailněji na to, co výsledky hospodaření které UiPath zveřejnila již po ukončení čtvrteční obchodní seance přinesly.
POZITIVNÍ ASPEKTY
- UiPath dosáhlo zisku podle standardních účetních pravidel (GAAP) již čtvrté čtvrtletí v řadě
- Provozní zisk 31,6 milionu dolarů oproti provozní ztrátě 20,2 milionu dolarů ve stejném období loni.
- To dokládá, že se firma z dlouhodobě ztrátové společnosti proměnila v trvale ziskovou.
- Provozní zisk 31,6 milionu dolarů oproti provozní ztrátě 20,2 milionu dolarů ve stejném období loni.
- Tržby výrazně překonaly očekávání trhu
- Tržby dosáhly 410,3 milionu dolarů, meziročně o 13 % více a přesáhly odhady analytiků pohybující se kolem 398 milionů dolarů.
- UiPath tak pokračuje v sérii čtvrtletí, kdy překonává jak vlastní, tak tržní odhady.
- Tržby dosáhly 410,3 milionu dolarů, meziročně o 13 % více a přesáhly odhady analytiků pohybující se kolem 398 milionů dolarů.
- Skokové zlepšení upraveného (tzv. „non-GAAP“, tedy o jednorázové položky očištěného) provozního zisku
- Upravený provozní zisk UiPath vzrostl na 89 milionů dolarů z 62,3 milionu dolarů před rokem, tedy o 43 %.
- Upravená provozní marže (kolik firmě z tržeb zůstane jako zisk) stoupla ze 17 % na 22 %.
- Výrazně vyšší čistý zisk
- Čistý zisk (GAAP) dosáhl 36,1 milionu dolarů oproti pouhým 1,6 milionu dolarů ve stejném čtvrtletí loni.
- Zisk na akcii vzrostl na 0,07 dolaru z 0,00 dolaru.
- Stávající zákazníci u firmy utrácí čím dál víc
- Ukazatel „dollar-based net retention rate“ (míra, o kolik v průměru stávající zákazníci za posledních 12 měsíců zvýšili útratu) dosáhl 109 %.
- To znamená, že klienti, kteří u UiPath už nakupují, v průměru zvyšují své výdaje o 9 % ročně – firma tak roste i bez nutnosti neustále lovit nové zákazníky.
- Ukazatel „dollar-based net retention rate“ (míra, o kolik v průměru stávající zákazníci za posledních 12 měsíců zvýšili útratu) dosáhl 109 %.
- Rostoucí počet velkých firemních zákazníků
- Počet klientů s ročními výdaji nad 100 000 dolarů vzrostl z 2 432 na 2 666.
- Počet klientů s výdaji nad 1 milion dolarů ročně vzrostl z 320 na 387 – firma se stává prioritou i pro ty největší podniky.
- Zvýšený výhled na příští čtvrtletí i celý fiskální rok
- Pro třetí čtvrtletí UiPath čeká tržby 440–445 milionů dolarů a upravený provozní zisk kolem 100 milionů dolarů.
- Pro celý fiskální rok 2027 firma poprvé avizuje, že by měla překročit hranici 2 miliard dolarů u ročního opakovaného obratu („ARR“) – klíčové metriky, která ukazuje stabilní, pravidelně se opakující příjmy z předplatného.
- Zpřesnění a zeštíhlení vedení UiPath
- Hitesh Ramani byl povýšen na finančního ředitele (CFO), Ashim Gupta se nově soustředí výhradně na roli provozního ředitele (COO) a Brad Brubaker rozšířil své pravomoci i na personální oblast.
- Jasnější rozdělení odpovědností mezi nejvyšším vedením by mělo zrychlit realizaci firemní strategie.
- Hitesh Ramani byl povýšen na finančního ředitele (CFO), Ashim Gupta se nově soustředí výhradně na roli provozního ředitele (COO) a Brad Brubaker rozšířil své pravomoci i na personální oblast.
- Posílení dozorčí rady o zkušeného technologického manažera
- Do představenstva byl jmenován Yazdi Bagli, viceprezident IT ve velké americké zdravotnické síti Kaiser Permanente.
- Přináší zkušenosti s digitální transformací velkých podniků – přesně obor, na který UiPath cílí své produkty.
- Nové produkty mají zrychlit nasazení AI automatizace u klientů
- UiPath představilo nástroje „Maestro Case“ a „Maestro Flow“, které mají zkrátit vývoj firemních automatizací z měsíců na hodiny až dny.
- Rychlejší a jednodušší zavádění automatizace u zákazníků může firmě pomoci prodávat víc a rychleji.
- UiPath představilo nástroje „Maestro Case“ a „Maestro Flow“, které mají zkrátit vývoj firemních automatizací z měsíců na hodiny až dny.
NEGATIVNÍ ASPEKTY
- Akcie UiPath po zveřejnění výsledků prudce klesla, přestože firma překonala očekávání
- I přes lepší tržby i zisk než trh čekal, klesly akcie po uzavření trhu o zhruba 8–10 %.
- Ukazuje to, že po předchozím prudkém růstu akcie měli investoři nastavena velmi vysoká očekávání, která firma nesplnila v klíčových ukazatelích růstu.
- I přes lepší tržby i zisk než trh čekal, klesly akcie po uzavření trhu o zhruba 8–10 %.
- Zpomalující se tempo růstu ročního opakovaného obratu (ARR)
- Meziroční růst ARR zpomalil na 12 %, zatímco ještě před dvěma lety UiPath rostlo tempem 19–25 % ročně.
- Pro firmu, kterou trh vnímá jako „růstovou“, jde o varovný signál slábnoucí dynamiky.
- Meziroční růst ARR zpomalil na 12 %, zatímco ještě před dvěma lety UiPath rostlo tempem 19–25 % ročně.
- Slabý přírůstek nového obchodu ve čtvrtletí
- Čistý nový ARR činil jen 37 milionů dolarů.
- Investoři čekali výrazně vyšší číslo, což naznačuje zpomalení nových obchodů a rozšiřování u stávajících klientů.
- Čistý nový ARR činil jen 37 milionů dolarů.
- Zhoršující se hrubá marže
- Účetní (GAAP) hrubá marže klesla z 82 % na 80 %, upravená hrubá marže klesla z 84 % na 82 %.
- UiPath tak z každého vydělaného dolaru tržeb odvádí o něco víc na přímé náklady než dříve.
- Účetní (GAAP) hrubá marže klesla z 82 % na 80 %, upravená hrubá marže klesla z 84 % na 82 %.
- Slabší tvorba reálné hotovosti
- Hotovostní tok z provozu klesl na 30,7 milionu dolarů ze 41,6 milionu dolarů před rokem.
- Upravený volný hotovostní tok klesl na 30,6 milionu dolarů ze 44,5 milionu dolarů – firmě tedy navzdory vyššímu účetnímu zisku zbývá méně reálné hotovosti.
- Výrazný pokles hotovostní rezervy UiPath
- Hotovost a obchodovatelné cenné papíry klesly za posledních šest měsíců z 1,69 miliardy na 1,405 miliardy dolarů.
- Hlavní příčinou byly zpětné odkupy vlastních akcií (268,5 milionu dolarů) a akvizice (149,4 milionu dolarů), které převýšily hotovost vygenerovanou z běžného provozu.
- Hotovost a obchodovatelné cenné papíry klesly za posledních šest měsíců z 1,69 miliardy na 1,405 miliardy dolarů.
- Klesající objem záloh od zákazníků
- „Odložené výnosy“ (peníze, které zákazníci již zaplatili, ale firma je bude teprve postupně „vydělávat“ v budoucnu) klesly jak v krátkodobé (z 603,7 na 543,6 milionu dolarů), tak dlouhodobé části (ze 103,6 na 71,7 milionu dolarů).
- Může to naznačovat, že se noví klienti nepřihlašují u UiPath k dlouhodobým smlouvám tak rychle jako dřív.
- „Odložené výnosy“ (peníze, které zákazníci již zaplatili, ale firma je bude teprve postupně „vydělávat“ v budoucnu) klesly jak v krátkodobé (z 603,7 na 543,6 milionu dolarů), tak dlouhodobé části (ze 103,6 na 71,7 milionu dolarů).
- Rozsáhlá výměna vedoucích manažerů přináší nejistotu
- V rámci jednoho oznámení došlo k povýšení finančního ředitele, rozšíření pravomocí právního ředitele i zúžení role dosavadního provozního/finančního ředitele.
- Časté personální změny na nejvyšších pozicích mohou trh vnímat jako riziko pro kontinuitu strategie, právě v období, kdy firma dokazuje, že zvládá růst i ziskovost zároveň.
- V rámci jednoho oznámení došlo k povýšení finančního ředitele, rozšíření pravomocí právního ředitele i zúžení role dosavadního provozního/finančního ředitele.
- Pokračující „jednorázové“ náklady na restrukturalizaci
- UiPath i tentokrát vykázala restrukturalizační náklady ve výši 5 milionů dolarů.
- Opakující se náklady tohoto typu mohou naznačovat, že firma stále hledá optimální nastavení nákladové struktury, což zpochybňuje, jak trvalá je dosažená ziskovost.
- UiPath i tentokrát vykázala restrukturalizační náklady ve výši 5 milionů dolarů.
- Snížení investic do výzkumu a vývoje
- Účetní (GAAP) výdaje na výzkum a vývoj klesly meziročně z 98,3 milionu na 83,4 milionu dolarů.
- V odvětví, kde probíhá intenzivní závod v oblasti umělé inteligence, může nižší investice do vývoje dlouhodobě oslabit konkurenceschopnost produktu.
- Účetní (GAAP) výdaje na výzkum a vývoj klesly meziročně z 98,3 milionu na 83,4 milionu dolarů.
TRŽNÍ VÝHLED
- Trh se tak u UiPath soustředí spíše na trajektorii budoucího růstu firmy a tempo peněžního zhodnocení AI investic zákazníků než na samotné překonání odhadů. Roli sehrálo i to, že akcie v předchozím měsíci vzrostly zhruba o 40 %, takže trh do ceny už promítl velmi optimistický scénář – a slabší čistý nový ARR ve výši 37 milionů dolarů, oproti očekávanému číslu kolem 49 milionů dolarů tento scénář nepotvrdil.
- Vedení UiPath zároveň zvýšilo výhled pro zbytek fiskálního roku: pro třetí čtvrtletí očekává tržby 440–445 milionů dolarů a upravený provozní zisk kolem 100 milionů dolarů, pro celý fiskální rok 2027 pak tržby 1,789–1,794 miliardy dolarů a upravený provozní zisk kolem 445 milionů dolarů, což by při středu rozpětí odpovídalo marži okolo 25 %. Management zároveň poprvé avizoval, že firma očekává překročení hranice 2 miliard dolarů u ročního opakovaného obratu (ARR) během fiskálního roku 2027. UiPath bude tento výhled dále rozvíjet na chystaném Investor Day 22. září 2026 v rámci konference Fusion v Las Vegas.
- Z hlediska ocenění akcie UiPath obchoduje s poměrem ceny k zisku (P/E) okolo 30,3, přičemž poměr dluhu k vlastnímu kapitálu je jen 0,04, což ukazuje na minimální zadlužení firmy. Podle některých analytických modelů se akcie i po propadu jeví jako mírně podhodnocená vůči odhadované „fair value“, firma si za posledních 12 měsíců i s pádem po výsledcích udržuje výrazně kladnou výkonnost. Klíčovou otázkou pro další vývoj ceny akcie tak zůstává, zda se UiPath podaří v následujících čtvrtletích zrychlit tempo čistého přírůstku ARR a přesvědčit trh, že se agentní AI produkty (Maestro Case, Maestro Flow) skutečně promítají do rychlejšího růstu obchodu, nikoliv jen do zlepšující se ziskovosti stávajícího byznysu.
WOOD PX ETF
Pražská burza má od pondělí 7. září 2026 nový investiční nástroj. Na trhu se začne obchodovat s WOOD PX ETF, které investorům umožní prostřednictvím jediného cenného papíru získat expozici vůči nejvýznamnějším akciím obchodovaným v Praze. Jde o první ETF tohoto typu zaměřené na hlavní akcie pražské burzy.
MIMOCHODEM O ETF U NÁS NA STRÁNKÁCH NAJDETE CELÝ SERIÁL
INDEX PX
Při této příležitosti je na pořadu dne podívat se, co se v indexu PX vlastně schovává za akcie a v jaké váze. Upozorňujeme, že váha, tedy podíl jednotlivých firem v indexu se postupem času mění.
| Název emise | Redukovaná tržní kapitalizace (CZK) | Váha (%) |
|---|---|---|
| ERSTE GROUP BANK | 97 669 580 000 | 21,20 |
| ČEZ | 93 816 810 000 | 20,37 |
| KOMERČNÍ BANKA | 82 481 380 000 | 17,91 |
| VIG | 67 852 800 000 | 14,73 |
| MONETA MONEY BANK | 60 400 200 000 | 13,11 |
| CSG | 18 936 000 000 | 4,11 |
| COLTCZ | 17 550 960 000 | 3,81 |
| PHILIP MORRIS ČR | 10 850 670 000 | 2,36 |
| DOOSAN ŠKODA POWER | 4 785 000 000 | 1,04 |
| KOFOLA ČS | 3 444 110 000 | 0,75 |
| PRIMOCO UAV | 991 700 000 | 0,22 |
| GEVORKYAN | 985 720 000 | 0,21 |
| KARO LEATHER | 710 010 000 | 0,15 |
| PHOTON ENERGY | 172 940 000 | 0,04 |
V dnešní době absolutní většinu indexu PX zastávají emise z finančního sektoru, primárně jde o banky, sekundárně o pojišťovnu. Souhrnná váha akcií z finančního odvětví tvoří 66,95 % indexu. Druhým nejsilnějším odvětvím je energetika s váhou 20,40 %. Výroba nápojů a tabáku je zastoupena s váhou 2,36 %, strojírenství s podílem 0,22 % a hutnictví a zpracování kovů má v indexu váhu 0,21 %. Sektor Ostatní, tvoří 9,86 % indexu.
Bližší informace k WOOD PX ETF
Nicméně ETF v sobě neobsahuje všech 14 firem, ale jen 10 největších společností pražské burzy, které tvoří 98 % objemu všech akciových obchodů. Největší váhu v ETF fondu kopírujícího index PX zastává ČEZ A Erste – obě tyto firmy mají váhu 20%. Podíl 17,8 % zastává Komerční banka. Pojišťovnická Vienna Insurance Group je zde zastoupena s váhou 13,8%, zatímco Moneta tvoří 13,5 % podíl. Sekce Ostatní tvoří souhrnně zbylých 14,9 % ETF fondu, na index PX jmenovitě jde o: CSG: 5,0 %, COLT CZ Group: 4,7 %, Philip Morris: 2,7 %, Doosan Škoda Power: 1 %, Kofola ČeskoSlovensko: 0,8 %, Hotovost: 0,7 %.
TER od WOOD PX ETF (ISIN: CZ1005101004) tvoří 0,2%. K rebalancování indexu dochází jednou za čtvrt roku s tím, že ETF drží podkladová aktiva fyzickou formou. WOOD PX ETF je koncipovaný jako akumulační fond, což v praxi znamená, že nevyplácí dividendy investorům, nýbrž veškeré přijaté dividendy i zisky okamžitě automaticky reinvestuje zpět do fondu.
Carriage Services [CSV]
Ve středu 9.9.2026 došlo k dalšímu poklesu akcií CSV a to konkrétně o 2,49%. Tuto situaci jsme využili v náš prospěch a dokoupili akcie společnosti, čímž jsme naprůměrovali nákupní cenu na 38,75$. I přes toto podkoupení naše pozice stále generuje relativně významnou ztrátu a to o -17,93% (včetně kurzové ztráty -1,14%).
O důvodech proč akcie v posledních týdnech klesají jsme psali v reportu z minulého měsíce a podrobné informace se můžete dočíst ZDE, nicméně ve stručnosti: akcie CSV klesají hlavně kvůli slabším výsledkům za 2Q 2026 – tržby dosáhly jen 102,9 mil. USD, tedy meziročně prakticky stagnovaly a byly asi 5,5 % pod očekáváním, zatímco EPS 0,78 USD rovněž zaostal za odhady; firma navíc snížila střed celoročního výhledu tržeb zhruba ze 445 na 440 mil. USD. Následně tlak na cenu pokračoval, mimo jiné kvůli negativním změnám analytických doporučení. Jinými slovy, trh se nyní více obává slabšího růstu tržeb a krátkodobého vývoje zisků, přestože samotná ziskovost se meziročně zlepšila.
Za nás celá situace představuje zajímavou příležitost dokoupit na lepších cenách. Díky podstatě obchodního modelu chápeme, že tato investiční teze bude znít krutě, ale pokud je pohřebnictví v plných obrátkách, akcie roste a pokud zrovna moc lidí neumírá akcii se nedaří, nicméně tím, že lidi v uplynulém čtvrtletí umírali méně pro firmu znamená, že své peníze tak či tak dostane, akorát později než se očekávalo. Navíc i přes tuto situaci kterou společnost nedovede ovlivnit se jim podařilo navýšit zisk a přesně to je důvod, proč si myslíme že se trh při vyhodnocení výsledků plete.
To jestli je naše investiční teze správná a trh se mýlí a nebo je to přesně naopak a pleteme se my, prověří až čas a tímto chceme zároveň poukázat na to, že ani my nejsme neomylní a dokážeme nakupovat akcie, které jsou následně ve ztrátě, což je důvod, proč důrazně apelujeme na to aby nikdo slepě nekopíroval naše obchody ale vše si promýšlel individuálně a kupoval pouze taková aktiva, která zapadají do investiční strategie a splňují rizikový profil daného investora.
Rio Tinto Plc [RIO]
Ve čtvrtek 10.9.2026 nás upoutal pohyb akcií společnosti RioTinto, které vlastníme v našem portfoliu podhodnocená akcie. Rio za čtvrtek na londýnské burze odepsal 3,12% a na burze v USA dokonce -4,19%. Pro naší pozici to znamená, že i napříč denním propadům generujeme víc než slušné plovoucí zhodnocení lehce přes 60 %.
Dnešní pokles Rio Tinto souvisí hlavně s prudkým propadem ceny mědi. Z USA přišla zpráva, že se odkládá rozhodnutí ohledně cel na rafinovanou měď, přičemž trh už s jejich zavedením do určité míry počítal. Měď proto výrazně klesla a s ní se svezly i těžařské společnosti včetně Ria, pro které je měď stále důležitější součástí budoucího růstu. K tomu se přidává obecně negativní nálada na trzích kvůli situaci kolem Hormuzského průlivu. Omezení dopravy přes Hormuz tlačí nahoru cenu ropy, což zvyšuje obavy z inflace, vyšších úrokových sazeb a zároveň zvyšuje náklady těžařských firem a logistiky komodit.
IPO – DOORNITE
V pátek 11.9.2026 jsme zaznamenali, že se chystá IPO společnosti DOORNITE na pražskou burzu, přesněji řečeno na trh PX Start. Firma chce nabídnout až 20 % akcií. Podle dostupných zpráv chce od investorů získat přibližně 80 milionů Kč, to znamená, že se DOORNITE naceňuje na celkovou valuaci 400 000 000 kč. Poměrně podstatná informace je, že prostředky vydělané odprodejem 1/5 své firmy na burzu chce DOORNITE podpořit další růst společnosti. Při bližším pohledu zjistíme, že zmíněnou valuací DOORNITE cílí na P/E 25 a P/S 0,71 a z toho nám vyplývá, že čistá marže se pohybuje kolem 2,8-3%-
(Data jako zisky atd jsou z roku 2025)
Valuace
Vyjadřuje, na jakou celkovou částku je firma oceněna, tedy kolik by teoreticky měla hodnotu jako celek.
IPO
Označuje první veřejnou nabídku akcií, při které firma nabídne své akcie investorům a vstupuje na burzu.
DOORNITE je největší český výrobce interiérových dveří a zárubní, jehož historie sahá až do roku 1957, kdy byl v Jihlavě založen podnik Jihomoravské dřevařské závody zaměřený mimo jiné na výrobu dveří pro bytovou výstavbu. Společnost v průběhu let prošla několika změnami vlastníků – v roce 1997 převzala výrobu německá společnost KRONODOOR a v roce 2004 se podnik stal součástí skupiny MASONITE.
V roce 2021 se firma vrátila do českých rukou a začala působit pod názvem DOORNITE. Dnes vyrábí především interiérové dveře a zárubně pro domácnosti, developery, administrativní budovy i veřejné prostory a své výrobky prodává v Česku i dalších evropských zemích. Společnost má více než 200 zaměstnanců a aktuálně plánuje vstoupit na trh START pražské burzy, přičemž úpis akcií by měl být zahájen v průběhu října 2026.
Úrokové sazby USA
Úrokové sazby Japonsko
V pátečních ranních hodinách 18.9.2026 rozhodla rada Bank of Japan v poměru 7:2 o zvýšení úrokové sazby. Z původního 1% na současných 1,25% jde tak o nejvyšší sazby Japonska za posledních 31 let.
Hlavním důvodem pro zvýšení sazeb jsou inflační tlaky. Vyšší ceny energií, zejména ropy, se promítají do nákladů a slabý japonský jen tyto výdaje ještě umocňuje. Inflace v Japonsku se pohybuje poblíž cíle kolem 2 %.
Zajímavost – když byly naposledy v Japonsku takto vysoké úrokové sazby, psal se rok 1995:
Nikkei zakončil rok 1995 kolem 19 868 bodů, ale do roku 2002 klesl na přibližně 8 579 bodů. To znamenalo ztrátu zhruba 57 %.
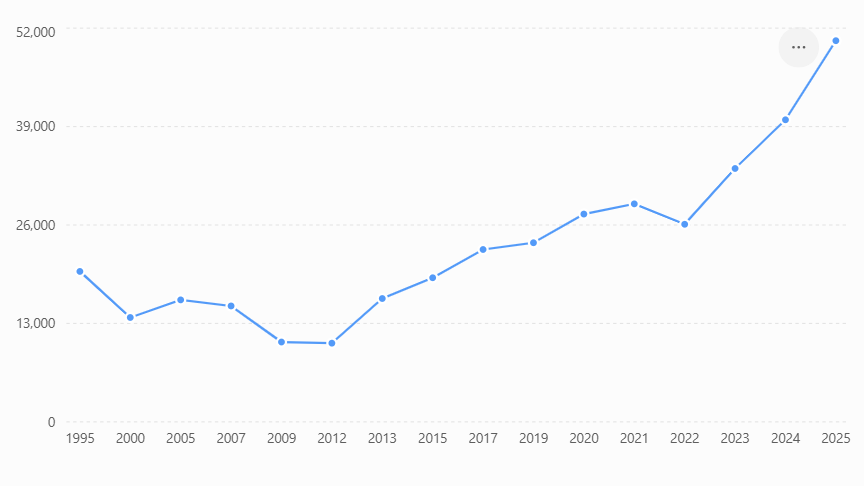
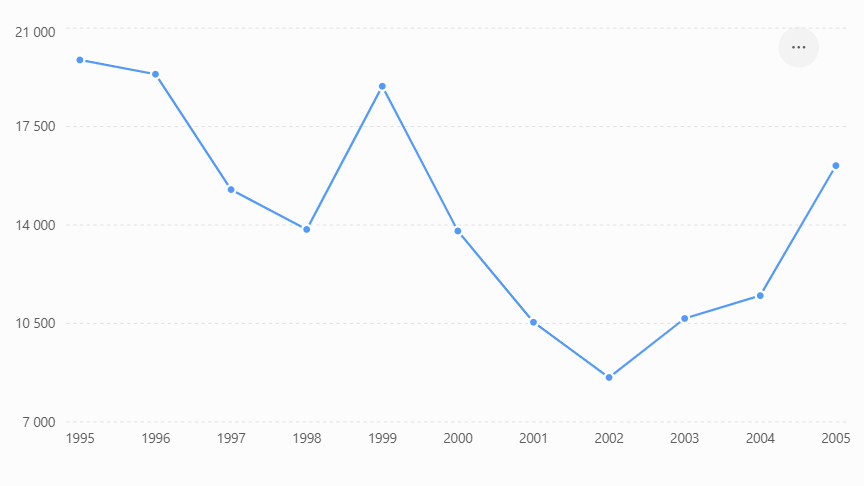
Mezi léty 1995 a 2005 došlo k poklesu japonského akciového trhu (reprezentovaného japonským indexem Nikkei 225) o téměř 19%.
Historický kontext: 29.12.1989 byl absolutní vrchol japonského indexu, konkrétně 38 915,87 bodu. Jen 3 dny před tím Bank of Japan zvýšila sazby z 3,75% na nových 4,25%, do roka od tohoto okamžiku se japonský index propadl o necelých 39%.
Těmito řádky nechceme naznačovat, že zvýšení úrokových sazeb znamená další ztracenou dekádu v Japonsku, nicméně investoři, kteří mají aktiva navázána na Japonsko, by měli být mírně obezřetnější a sledovat vývoj celé situace a reakce trhu. Jedno z japonských aktiv které vlastníme je SUMITOMO MITSUI FINANCIAL GROUP, kde máme plovoucí zhodnocení necelých 150%. Ani tuto, ani jiné akcie z tohoto regionu nemáme v plánu v dohledné době prodávat a pokud k odprodeji dojde, tak ne z důvodu, že BOJ zvýšila úrokové sazby na 1,25%, nýbrž díky dlouhodobého plánu a strategie kterou máme u daných aktiv nastavenou.
Blízký východ
V pondělí 21.9.2026 rostly ceny akcií a klesaly ceny ropy. Podle satelitních dat přeprava její suroviny přes Hormuzský průliv v posledních šesti dnech dosahovala v průměru 2,9 milionu barelů denně, zatímco v srpnu to bylo jen 700 tisíc barelů denně. Podle satelitních dat přeprava její suroviny přes Hormuzský průliv v posledních šesti dnech dosahovala v průměru 2,9 milionu barelů denně, zatímco v srpnu to bylo jen 700 tisíc barelů denně.
Díky celé situaci klesala cena ropy a rostly akcie, zejména ty technologické. Právě větší množství ropy v oběhu by mohlo snížit inflaci a změnit rétoriku národních bank v otázce úrokových sazeb.
Jmenovitě index Stoxx Europe 600, tedy „balíček šestiset nejhlavnějších evropských firem“ rostl o 1,02%. Americký index S&P 500 posílil o 1,49% a technologický index Nasdaq uzavřel den silnější o 2,26%. Oproti tomu ropa WTI oslabila o zhruba 4% a ropa Brent klesala o zhruba 3,2%. Mimo jiné celá situace poslala nahoru Bitcoin ( +6,7% ) a výnos 10letých vládních dluhopisů USA se snížil o čtyři a půl bazického bodu na 4,951 %.
EDIT 30.9.2026: Dění na blízkém východě se začíná plnohodnotně propisovat do stavu evropských ekonomik
V Německu inflace stoupla na 3,3 % z 2,9 %, ve Francii na 3,4 % z 2,6 % a v Itálii na 4,1 % z 3,2 %. Údaje z Francie a Itálie navíc překonaly očekávání analytiků. Inflace se tak v těchto zemích dostala na několikaletá maxima.
Meta Platforms [META]
Pondělí bylo klíčové nejen pro cenu ropy a inflaci, ale zejména pro akcie Mety, které den zakončily dražší o 11,34% (v maximech Meta rostla o více než 13%).
Za zmíněným růstem mateřské firmy Facebooku stál nově uvedený osobní AI asistent. Muse se dostal na první místo mezi bezplatnými aplikacemi v americkém App Storu, což zvýšilo očekávání, že Meta může AI využít nejen pro reklamu, ale také k vytvoření nových zdrojů příjmů. Růst dále podpořilo zvýšení cílové ceny akcie od Wells Fargo z 640 na 796 USD a očekávání akce Meta Connect (23.–24. 9.), kde se mají představit další novinky v oblasti AI. K celkově pozitivní náladě přispěl také růst technologického sektoru a pokles výnosů amerických dluhopisů.
Drahé kovy
Na úvod týdne v den české státnosti (28.9.2026) sice zůstala pražská burza uzavřená, ale na komoditních burzách se ve velkém obchodovalo s komoditami jako je zlato a stříbro. XAUUSD (zlato) pokles o zhruba 4%, XAGUSD (stříbro) oslabilo cirka 5,8%.
Za těmito pohyby stála situace, že investoři získávají čím dál tím větší obavy z toho, že USA bude zvyšovat úrokové sazby díky tomu, že se očekávají další měsíce růstu inflace, zejména díky energetickému sektoru.
Z této situace profitují zejména dluhopisy, jejichž úrok se stává atraktivnějším, a tím pádem investoři ztrácí motivaci vlastnit aktiva jako drahé kovy.
Aktuálně americký desetiletý dluhopis vynáší na kuponu 5,244%. To je nejvyšší closing yield zhruba za 19 let.
Celou situaci umocnil i fakt, že v pondělí Írán nabídl mírovou dohodu, Trump ji ale odmítl, což vedlo k růstu cen ropy. Ropa WTI nejhlubší propad 1,6, nakonec ale ztráty umazala a uzavřela o necelého půl procenta než byl její páteční závěr. Co se ropy Brent týče, tam to bylo dost podobné, nejhlubší propad cca 1,6%, nakonec ale + 0,7%.
Historicky se objevily případy, kdy vysoké sazby/výnosy byly součástí mechanismu, který vedl k dlouhé stagnaci. Důležité je ale přiznat, že vysoký výnos dluhopisů sám o sobě „nezpůsobuje“ ztracenou dekádu.
Bloom Energy [BE]
S trochou nadsázky subjektivním úhlem pohledu se toho v pondělí 29.9.26 na trzích událo víc, než za celý měsíc dohromady. Před pár týdny jsme vydali článek o Nancy Pelosi a jejímu zázračném nákupu akcií Bloom Energy. Tyto akcie v pondělí klesly o 8,95% (od začátku měsíce jsou ovšem stále v zisku, který je dost výrazný – konkrétně přes 29%).
Zmíněný pokles v úvodu týdne přišel hlavně kvůli obnoveným obavám kolem Oracle Project Jupiter: Oracle vydal developerovi projektu force-majeure oznámení kvůli riziku zpoždění datacentra v Novém Mexiku, které má být napájeno právě Bloomovými fuel cells; současně se objevily informace, že přibližně 18 mld. USD úvěrů na projekt se obchodovalo pod 90 centy za dolar, což signalizovalo obavy věřitelů z financování a realizace projektu.
K tomu v pondělí vypršel termín pro přihlášení hlavního žalobce v securities class action týkající se Bloomových disclosures o čínském scandium oxide, což znovu přitáhlo pozornost k právnímu riziku. Celkově tedy trh řešil především možné zpoždění Project Jupiter a jeho financování, nikoli oznámení, že by Oracle kontrakt s Bloomem zrušil — Oracle i Blue Owl uvádějí, že projekt zůstává podle plánu a finanční závazky se nemění.
- Oracle Project Jupiter je velký AI datacentrový projekt v Novém Mexiku, který má využívat fuel cells, tedy zařízení vyrábějící elektřinu přímo pro datacentrum
- Přibližně 18 mld. USD úvěrů na projekt se obchodovalo pod 90 centy za dolar, což znamená, že banky a další finanční instituce mohou své poskytnuté půjčky mezi sebou dále prodávat a kupující za ně v tomto případě platili méně než jejich nominální hodnotu.
- Zároveň se řeší securities class action, tedy hromadná žaloba investorů, kteří tvrdí, že Bloom ve svých zveřejněných informacích neposkytl správné informace o používání čínského scandium oxide. Scandium oxide (oxid skanditý, Sc₂O₃) je chemická sloučenina skandia, vzácného kovu, která se používá mimo jiné při výrobě speciálních keramických materiálů a pevných elektrolytů pro vysokoteplotní palivové články.
EDIT 29.9.26: Jen den po poklesu se akcie BE vyšvihly o 10,8 % (v maximech o 15%) výš poté, co Jefferies zvýšila cílovou cenu z 229 na 264,00$.
Plug Power [PLUG]
Po delší době se v pondělí vracíme k akciím Plug Power, které jak dlouhodobí čtenáři ví, máme v našem portfoliu podhodnocená akcie měsíce. Právě tyto akcie v pondělí klesly o 6,06%.
I přes zmíněný pokles zatím generujeme plovoucí zhodnocení přes 134% (v dolarovém vyjádření).
Propad zde přišel především kvůli kombinaci prodeje akcií insiderem a změn ve vedení – hlavní strategický ředitel Benjamin Haycraft prodal 200 000 akcií v hodnotě přibližně 428 tis. USD a provozní ředitel Dean C. Fullerton oznámil odchod z funkce k 23. říjnu; tyto kroky vyvolaly krátkodobou opatrnost investorů, přestože Plug současně pokračuje v mezinárodní expanzi, například nedávnou dodávkou 1MW elektrolyzéru na Nový Zéland.
Kodiak Sciences [KOD]
Díky tomu, že v pondělí klesaly akcie (hlavně ty z dluhově náročných sektorů, jako jsou například telekomunikace nemovitosti a technologie) je na pořadu dne po delší době kouknout i na nějaký extrémní pohyb a tuto roli v pondělí splnily akcie Kodiak Sciences, které vzrostly o 177,96%.
Jedním dechem dodáváme, že tyto akcie jsme nikdy nevlastnili a ani neplánujeme tuto situaci měnit.
Kodiak Sciences je americká biotechnologická společnost zaměřená výhradně na léčbu onemocnění zraku. Firma vznikla v roce 2009 jako Oligasis, v roce 2015 se přejmenovala na Kodiak Sciences a sídlí v Palo Altu v Kalifornii. Na burzu Nasdaq vstoupila 4. října 2018 pod tickerem KOD. Jejím hlavním zaměřením jsou léky proti nemocem očí zejména sítnic. Firma je stále předkomerční biotechnologie, takže zatím nemá klasický významný prodej schválených léků; její hodnota stojí především na úspěchu klinického vývoje.
Akcie v pondělí výrazně vzrostly poté, co společnost zveřejnila pozitivní výsledky fáze 3 u svého očního léku Zenkuda, který splnil hlavní cíl studie a prokázal účinnost srovnatelnou se zavedenou léčbou Eylea; klíčovou výhodou je přitom potenciálně mnohem delší interval mezi dávkami, kdy část pacientů může dostávat léčbu až jednou za šest měsíců, což výrazně zvyšuje obchodní potenciál léku.
Pro fanoušky léků a zdravotnictví se jedná o lék, který má potenciál výrazně změnit způsob léčby vlhké makulární degenerace díky mnohem delším intervalům mezi jednotlivými dávkami.
Vlhká makulární degenerace je oční onemocnění, při kterém se pod sítnicí začnou tvořit abnormální krevní cévy, které mohou prosakovat krev a tekutinu. To poškozuje makulu – místo na sítnici odpovědné za ostré centrální vidění.
Jednoduše: člověku se začne zhoršovat vidění přímo v centru zorného pole, takže může mít problém například číst, poznávat obličeje nebo vidět detaily.
Chocoladefabriken Lindt & Spruengli AG [LISN]
V úterý 29.9.2026 výrobce známých Lind čokolád neosladil svým akcionářům život a to díky poklesu o 8,96%. Jen pro zajímavost, Lind patří mezi jednu z nejdražších akcií vůbec (myšleno výše ceny za jeden kus, ne jako cena vůči hodnotě), v přepočtu na české koruny si můžete akcii koupit za zhruba 2 100.000.
Ani v tomto případě akcie Lindt nevlastníme a v dohledné době nemáme v plánu tuto situaci měnit.
Chocoladefabriken Lindt & Sprüngli AG je švýcarský výrobce prémiové čokolády, jehož kořeny sahají do roku 1845, kdy David Sprüngli a jeho syn Rudolf začali vyrábět čokoládu v Curychu, samotný Lindt se ke Sprüngli připojil v roce 1899, kdy Sprüngli koupil firmu Rodolpha Lindta a jeho slavný proces konšování, díky kterému je čokoláda jemná a doslova se rozpouští v ústech. Dnes má společnost sídlo v Kilchbergu u Curychu a vyrábí a prodává prémiovou čokoládu pod značkami Lindt, Ghirardelli, Russell Stover, Caffarel a dalšími. Na burze je od roku 1986, kdy byly její akcie poprvé uvedeny na švýcarskou SIX Swiss Exchange, obchodují se zde jak kmenové akcie s hlasovacími právy, tak tzv. participation certificates bez hlasovacích práv.
Za hořkostí v ústech akcionářů do této čokoládovny může fakt, že firma již podruhé v tomto roce snížila výhled růstu tržeb pro rok 2026: místo původních 4–6 % nyní čeká jen 0–2 %. Hlavním problémem je, že kvůli vysokým cenám kakaa musel Lindt výrazně zdražovat a zákazníci jsou nyní mnohem citlivější na cenu, takže klesají objednávky, zejména u sezónní čokolády. Situaci navíc zhoršily letní vlny veder v Evropě, které snížily poptávku po čokoládě.
Fair Isaac Corporation [FICO]
Úterý je dnem, kdy bylo živo nejen na švýcarské, ale také na americké burze Ještě v minulém roce byly akcie FICO miláčkem trhu a nyní se obchodují zhruba 75% pod svými maximy, což umocnil dnešní propad o 26,52 %.
Zmíněný pokles přišel poté, co americká Federal Housing Finance Agency (FHFA) oznámila změny v systému hypotečního hodnocení, které staví konkurenční VantageScore 4.0 na rovnocennější pozici vůči tradičnímu FICO skóre. Pro FICO jde o významnou změnu, protože jeho skóre mělo na hypotečním trhu dlouhodobě velmi silné postavení a společnost díky tomu disponovala mimořádnou cenovou silou. Nyní však budou poskytovatelé hypoték moci ve větší míře využívat konkurenční VantageScore, přičemž TransUnion zároveň oznámil cenu pouhých 0,99 USD za skóre až do konce roku 2028.
Trh se proto obává nejen možného poklesu objemu skóre prodaných společností FICO, ale především tlaku na její dosavadní cenovou sílu a ziskovost. Negativní sentiment navíc zesílila zpráva, že Rocket Mortgage plánuje od čtvrtého čtvrtletí 2026 u způsobilých hypoték preferovat VantageScore. FICO přitom z hypotečního trhu nemizí a jeho skóre zůstává schváleným modelem, dnešní propad tak představuje především přecenění budoucího konkurenčního postavení a schopnosti společnosti udržet si současné ceny.
Nicméně FICO v posledních měsících zažívá významný pokles zejména díky ztrátě monopolní pozice na úvěrovém trhu. Tady je ovšem důležité pochopit, jak funguje hypoteční trh v USA
Fannie Mae a Freddie Mac fungují zjednodušeně jako prostředník mezi bankami a investory: banka poskytne klientovi hypotéku, ale nemusí ji držet ve své bilanci třeba 30 let. Může ji prodat Fannie Mae nebo Freddie Mac, čímž dostane zpět peníze a může je půjčit dalším klientům. Fannie a Freddie pak velké množství těchto hypoték spojí do balíků a z nich vytvoří cenné papíry kryté hypotékami, které prodávají investorům. Tím se peníze z hypoték vracejí zpět do systému a mohou financovat další nové hypotéky.
Pokud banka chtěla hypotéku prodat Fannie Mae nebo Freddie Mac, FICO bylo de facto standardem. To společnosti dávalo obrovskou cenovou sílu, protože banky neměly skutečně rovnocennou alternativu. FICO toho v posledních letech využilo k výraznému zvyšování cen za své skóre, což začalo být problémem nejen pro poskytovatele hypoték, ale nakonec i pro regulátora. FHFA proto otevřela systém konkurenčnímu VantageScore 4.0, čímž FICO poprvé dostává skutečnou cenovou konkurenci
Pokud je pro někoho investice do spoelčnosti FICO na současné ceně lákavá, tak by si měl položit otázku, zda banky budou chtít riskovat přechod na jiný ratingový model který je levnější a nebo zůstane u toho, co funguje a je léty ověřeno. Za předpokladu, že by pro banky začalo být atraktivnější VantageScore je pravděpodobné, že FICO bude muset dále zlevňovat a tím se bude dále vytrácet síla marže.
Jen pro představu aktuální ceník FICO SCORE vypadá následovně.
- FICO 10T:0,99 USD za skóre + 65 USD poplatek za financovanou hypotéku v rámci nového přímého licencování.
- FICO Classic:4,95 USD za skóre + 33 USD funding fee.
- Existuje také model 10 USD za skóre, který FICO označuje jako alternativní „per-score“ model.
Porsche [P911]
Ve středu 30.9.2026 naší pozornost upoutalo dění kolem společnosti Porsche, která rostla v maximech o 2,35%, nicméně den zakončila dražší jen o 0,44%. Naši pravidelní čtenáři nejspíš ví, že akcie této automobilky máme v našem portfoliu Podhodnocená akcie a v současné době nám tento titul tvoří plovoucí zhodnocení lehce přes 9%.
Akcie Porsche posílily poté, co německý soud zamítl žalobu hedgeových fondů v hodnotě 5,4 miliardy € související s neúspěšným převzetím Volkswagenu z roku 2008.
Na poli německých výrobců aut se mimo jiné dařilo i automobilce BMW, která na investorské akci v Mnichově oznámila plány na zvyšování efektivity a širší využití umělé inteligence. Poslední den v měsíci BMW uzavřelo dražší o 1,5%.
Královská koruna
Aktuální hodnota majetku na účtu strategie Královská koruna byla k 30. 9. 2026 (23:32) na úrovni 36679,25 centu. Oproti poslednímu výsledku k 31. 8. 2026 (43 458,45 centu) jde o pokles o 6 779,20 centu, tedy o výrazných –15,60 %.
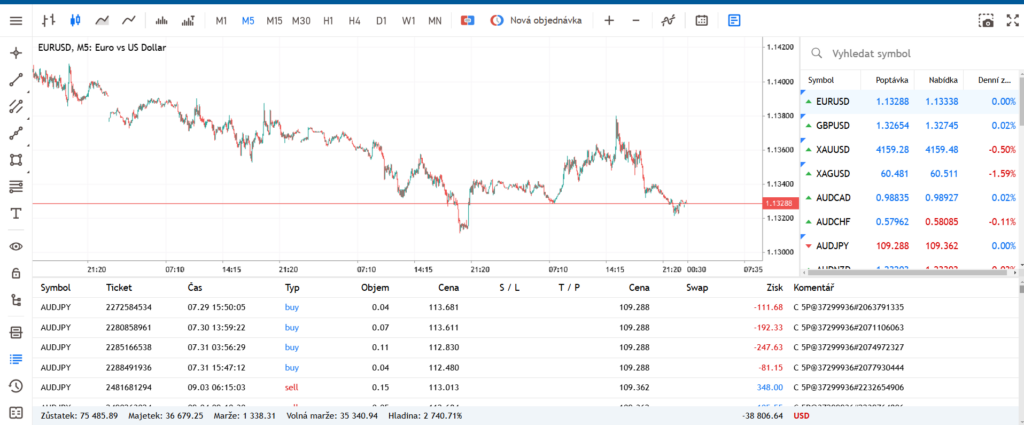
Za stejné období (31. 8. – 30. 9. 2026) index S&P 500 mírně oslabil, a to o cca –0,45 %. Tento měsíc tak byla strategie Královská koruna výrazně horší volbou než pasivní investice do S&P 500 – rozdíl v neprospěch koruny činí zhruba 15 procentních bodů, a smazal tak i to zlepšení, které jsme zaznamenali v předchozím měsíci.
Od našeho původního vkladu, který proběhl 26. 2. 2026, nám strategie aktuálně tvoří ztrátu přibližně –26,6 % (minule to bylo 13,08 %). Pro kontext, index S&P 500 od stejného data přidává i přes zářijový pokles stále cca +10 %.
Strategii i nadále držíme a zůstáváme konzistentní minimálně do konce roku – zářijový propad jen podtrhuje, jak vysokou volatilitu tento produkt má, a je to přesně ten typ výkyvu, který nás zajímá z hlediska případné negativní korelace vůči S&P 500.