
V minulém díle našeho seriálu Základy investování určeného především začátečníkům jsme rozebrali dluh, jeho výhody a hlavně i rizika. Díky tomu, že míra rizika je nejčastěji hodnocena koeficientem beta, který je mimochodem důležitý i při určování například bezpečnostního polštáře při počítání ceny akcie a nebo diskontní míry u DCF modelu, dnes si proto rozebereme, co to zmiňovaná β je.
Beta β
Beta je číslo, které ukazuje, jak moc se cena akcie pohybuje v porovnání s celým trhem. Jako “trh” se nejčastěji bere index, tedy souhrnné číslo, které sleduje vývoj velkého množství firem najednou (například americký S&P 500). Funguje to jednoduše: pokud trh vyroste o 10 %, akcie s betou 1,5 vyroste v průměru o 15 %, a pokud trh klesne o 10 %, klesne zhruba o 15 %. Beta tedy neříká, jestli je firma dobrá nebo špatná, ale jak moc její cena kolísá, když se trhu daří nebo nedaří.
Vrátíme-li se k naší restauraci: luxusní restaurace kam se chodí jen v dobrých časech, má betu vysokou – jídelna u továrny, kde se lidé najedí vždycky, má betu nízkou.
Základní hodnota je 1. Znamená, že se akcie pohybuje stejně jako trh.
Beta nad 1 znamená, že akcie pohyby trhu zesiluje, takže roste rychleji, ale také víc padá.
Beta mezi 0 a 1 znamená, že akcie pohyby tlumí, takže padá méně, ale při růstu trhu zároveň méně vydělá.
Beta pod 0 je velmi vzácná a znamená, že se akcie hýbe opačným směrem než trh.
Beta ale není dokonalá. Počítá se z minulosti, takže nemusí platit do budoucna a různé weby ukazují různá čísla podle toho, jak dlouhé období použily. Nízká beta také neznamená, že je firma bezpečná. Zadlužená firma může mít betu nízkou a přesto mít problém splácet. Proto betu nikdy nečteme samostatně, ale vždy spolu s např dluhem. (D/E), cash flow a rentabilitou, které už známe z minulých dílů.
Proč je beta důležitá pro riziko a jak ji použít u bezpečnostního polštáře?
Beta říká, jak moc se může cena v těžších časech od férové hodnoty odchýlit, takže úvaha, že čím vyšší beta, tím větší polštář dává smysl. Praktický příklad: férová cena akcie vyšla 100 Kč a beta je 1,1. Zvolte si tak základní polštář: například pro firmu s betou 1 (třeba 10 %) a vynásob ho betou: 10 % × 1,1 = 11 %. Nákupní cena by tedy měla být zhruba 100 × (1 − 0,11) = 89 Kč. U bety 0,6 by polštář vyšel jen 6 % (nákup do 94 Kč) a u bety 1,5 už 15 % (nákup do 85 Kč).
Je to ale jen pomocné pravidlo, ne přesný vzorec a základní polštář si investor musí zvolit sám podle toho, jak moc si je svým výpočtem jistý. Jedna důležitá výjimka: pokud jste férovou cenu počítali metodou která už betu obsahuje (například diskontováním budoucích peněžních toků, kde se z bety počítá požadovaný výnos), betu v polštáři už znovu nepoužívejte, jinak by se riziko započítalo dvakrát a firma by vycházela zbytečně draho. A nezapomeň, že polštář má krýt i jiná rizika než jen betu, třeba vysoký dluh nebo nejistotu odhadů.
Bezpečnostní polštář je rozdíl mezi férovou cenou kterou si investor spočítal, a cenou, za kterou je ochoten akcii nakoupit. Tím investora chrání před chybou ve výpočtu a tržní volatilitou (hybností).
V obecné rovině má polštář krýt samozřejmě i jiná rizika než jen betu, třeba vysoký dluh nebo nejistotu odhadů.
Kde koeficient Beta hledat?
Nejjednodušší je hledat β na stránkách jako například Yahoo Finance, kde je k nalezení v základním přehledu pod akcií. Zde se beta počítá vůči měsíčním závěrům za posledních 5 let a jako benchmark pro libovolnou akcii je s&p 500. Jak chápat betu si ukážeme na 2 příkladech.
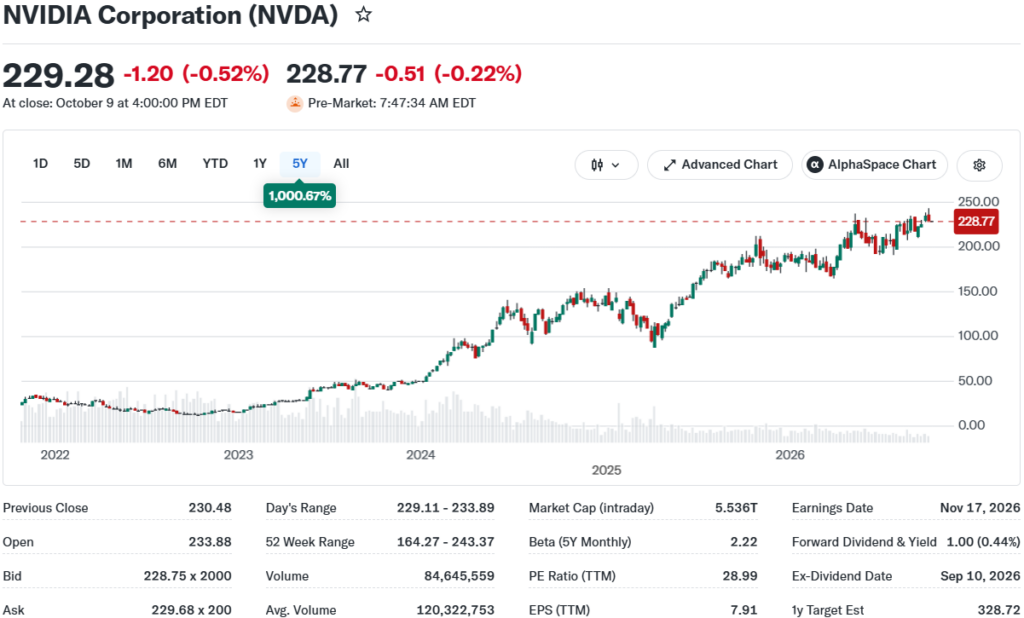
Akcie NVIDIE vzrostla za posledních 5 let o zhruba 1000%, tedy cca jedenáctinásobně, a její beta je 2,22. Podle bety by měla pohyby trhu zhruba zdvojnásobovat: když trh vyroste o 10 %, akcie v průměru vyroste o 22 %, a když trh klesne o 10 %, klesne zhruba o 22 %. Za posledních 5 let se firmě dařilo výjimečně dobře a vysoká beta tento růst zesilovala. Kdo akcii držel celou dobu, výkyvy musel vydržet, protože v horších obdobích padala výrazně víc než trh. Beta tedy nepředpověděla, že akcie vyroste, jen ukázala, že bude silně kolísat.
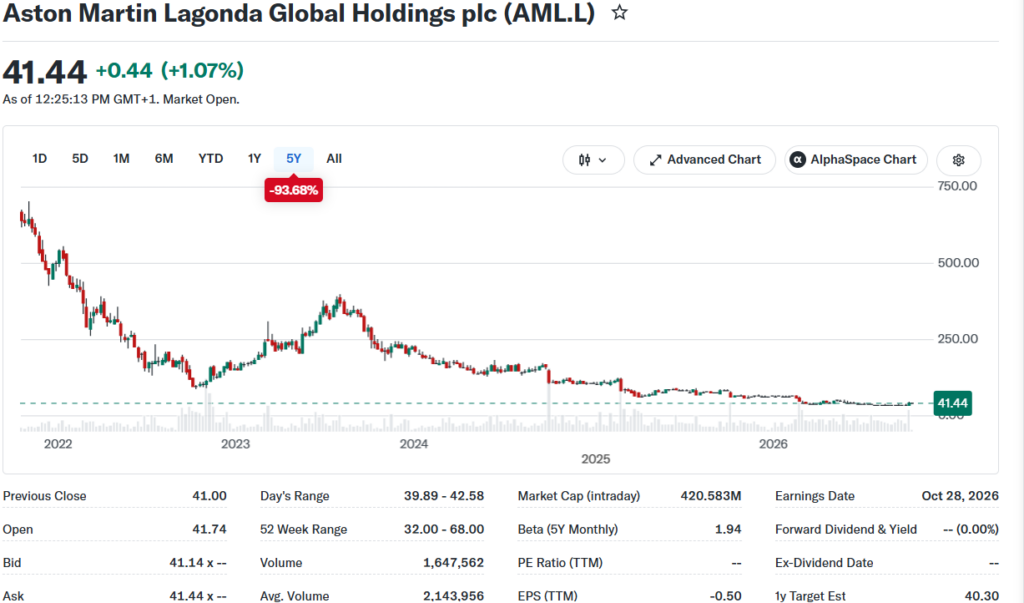
Akcie Aston Martin za stejné období klesla o 93,68 % a její beta je 1,94, tedy téměř stejně vysoká jako u NVIDIE. Pokud trh klesne o 10 %, klesá tato akcie v průměru zhruba o 19 %. Propad o více než 90 % ale nevysvětlí beta, vysvětlují ho problémy samotné firmy, například ztráty, vysoké zadlužení a nutnost opakovaně shánět nový kapitál. To je typické riziko jedné firmy, které beta nezachytí, protože měří jen citlivost na pohyby trhu. Je to dobrý příklad toho, proč betu nečteme samostatně, ale vždy v kontextu.
Obě akcie mají podobně vysokou betu (2,22 a 1,94), a přesto dopadly naprosto opačně: jedna vzrostla o více než 1 000 %, druhá ztratila přes 93 %. Ukazuje to, že beta neříká nic o směru ani o kvalitě firmy, jen o tom, jak moc cena kolísá vůči trhu. Vysoká beta znamená větší výkyvy nahoru i dolů a o tom, zda se akcie vydá směrem nahoru, nebo dolů, rozhoduje především stav firmy. Betu proto používáme jako jeden z podkladů pro odhad rizika a nikdy jako důvod akcii koupit nebo se jí vyhnout.
Koeficient β v portfoliu managementu
Beta se nepočítá jen u jedné akcie, ale i u celého portfolia. Je to vážený průměr bet jednotlivých pozic, tedy každá beta se započítá podle toho, jak velkou část portfolia akcie tvoří. Světové ETF z dílu o ETF portfoliu má betu kolem 1, protože v podstatě kopíruje celý trh.
Praktický příklad: portfolio tvoří z 90 % světové ETF (beta 1) a z 10 % akcie NVIDIE (beta 2,22). Výpočet je 0,9 × 1 + 0,1 × 2,22 = 1,12. Portfolio tak bude pohyby trhu zesilovat o 12%. Kdyby těch 10 % tvořila defenzivní firma s betou 0,5, vyšlo by 0,9 × 1 + 0,1 × 0,5 = 0,95 a portfolio by se o něco zklidnilo.
Právě proto je beta užitečná při přikupování jednotlivých akcií, například za peníze z vyplacených dividend. Investor před nákupem snadno uvidí, jestli nová akcie portfolio zcitliví nebo zklidní, a podle toho se může rozhodnout. Dobře se na tom učí analýza v malém měřítku: jedna akcie nepohne celým portfoliem, ale návyk kontroly betou se vytvoří hned.
Vysoká beta není špatná
Beta není hodnocení kvality firmy. Vysoká beta znamená pouze větší výkyvy nahoru i dolů, a to může být pro dlouhodobého investora který výkyvy vydrží v pořádku. Přesně to ukazují příklady z tohoto dílu. NVIDIA má betu 2,22 a za 5 let vzrostla o více než 1 000 %, kdežto Aston Martin má betu 1,94 a ztratil přes 93 %. Obě firmy tedy mají vysokou betu, ale dopadly opačně, protože o výsledku nerozhodla beta, nýbrž stav firmy samotné. Beta pouze řekla, že obě akcie budou silně kolísat.
Betu proto bereme jako informaci o tom, s jak velkými výkyvy máme počítat, a podle ní si upravujeme velikost pozice a bezpečnostní polštář. Rozhodnutí, zda akcii koupit z ní ale vyvozovat nelze.
CAPM
Co je to Beta už jsme si řekli a víme, že β znázorňuje, jak moc je aktivum hybné vůči trhu, nikoli kvalitu. Ovšem u firem s vyšší betou obecně neseme i vyšší riziko a za to bychom měli dostat zaplaceno, no a přesně o tomto pojednává CAPM (česky model oceňování kapitálových aktiv). Kdyby akcie s vysokými výkyvy vydělávala stejně jako bezpečný vklad, nikdo by ji nekupoval.
Požadovaný výnos akcie se skládá ze dvou částí: z výnosu, který získáte i bez rizika, a z odměny za riziko.
Požadovaný výnos = bezriziková sazba + beta × (výnos trhu − bezriziková sazba)
- Bezriziková sazba je výnos, který lze získat prakticky bez rizika. Nejčastěji se používá výnos státních dluhopisů stabilních států. Je to základ, pod který by se žádný investor nechtěl dostat.
- Výnos trhu je výnos, který investor dlouhodobě očekává od celého trhu, například od indexu S&P 500 v případě evropskáých firem může jít například o STOXX 600.
- Rozdíl mezi nimi se nazývá tržní riziková prémie. Je to odměna za to, že investor místo bezpečných dluhopisů drží akcie.
- Beta určuje, kolikrát větší (nebo menší) část této prémie připadá právě na danou akcii.
Příklad
Pro ilustraci použijeme zjednodušená čísla: bezriziková sazba 4 % a očekávaný výnos trhu 9 %. Tržní riziková prémie je tedy 5 %.
- Akcie s betou 1 (chová se jako trh): 4 + 1 × 5 = 9 %
- Akcie s betou 0,5 (defenzivní firma): 4 + 0,5 × 5 = 6,5 %
- NVIDIA s betou 2,22: 4 + 2,22 × 5 = 15,1 %
- Aston Martin s betou 1,94: 4 + 1,94 × 5 = 13,7 %
Z toho plyne, že u NVIDIE by investor měl požadovat zhruba 15 % ročně, aby se mu její výkyvy vyplatily, kdežto u klidné firmy mu stačí zhruba 6,5 %. Čím vyšší beta, tím vyšší výnos musí firma investorovi nabídnout.
K čemu se CAPM používá
Hlavní využití je při oceňování firem. Z CAPM vyjde cena vlastního kapitálu, tedy výnos, který akcionáři od firmy požadují. Ten se následně používá jako diskontní míra v modelu DCF, který z budoucích peněžních toků počítá, kolik je firma dnes skutečně hodna. Čím vyšší beta, tím vyšší požadovaný výnos, tím vyšší diskontní míra a tím nižší férová cena akcie. Beta se tak do výpočtu férové ceny promítá, a právě proto je v minulé části upozornění, že u DCF už ji do bezpečnostního polštáře nepřidáváme podruhé.
Nicméně tak jako vše, tak ani CAPM není křišťálová koule která věští budoucnost, ale pouze jeden z nástrojů, který má svá úskalí.
- Čísla jsou odhady. Výnos trhu ani rizikovou prémii nikdo nezná předem a malá změna vstupů výsledek výrazně posune.
- Beta je z minulosti. Platí tu vše, co jsme si řekli v předchozí části: různé weby ukazují různá čísla a do budoucna nemusí platit.
- Model měří jen tržní riziko. Problémy jedné firmy, například vysoký dluh nebo ztráty, v něm chybí.
- Požadovaný výnos není zaručený výnos. Aston Martin by podle modelu měl nabízet zhruba 13,7 % ročně a za posledních 5 let přesto ztratil přes 93 %. CAPM říká, co by měl investor požadovat, ne co skutečně dostane.
Jak řídit riziko portfolia jako celku i jinak než pomocí β ?
Beta portfolia je bezpochyby velice užitečná metrika už jen pro pochopení rizika portfolia jako celku a dává nám možnost cíleně zvyšovat potenciální výnos, případně snižovat riziko a určit pomocí CAMP modelu jakou výkonnost by portfolio mělo generovat, aby bylo oprávněné nést zmíněnou míru rizika či nikoli. V jednoduchosti řečeno nám to ukazuje, jestli investujeme dobře a nebo špatně. Hlavní ale tady je, že vycházíme pouze z historie a risk management je, dle nás, ve skutečnosti i o něčem jiném než o koeficientu β.
Velice důležité (ne li duležitější) než řídit riziko ve smyslu „přidám nízkou betu do portfolia = snížím riziko“, je do portfolia zařazovat negativně korelované investice.
Příklad: index S&P 500 Podle orientačního odhadu Chatu GPT má celkovou expozici na AI výrazně přes 50% (Hyperscaleři 16,1 % · čipy 19,2 % · hardware 10,7 % · energie 2,7 % · software 7,5 %.)
Pokud bych vlastnil pouze ETF na S&P500 a k němu nakoupil společnost The Southern Company, která má betu 0,3
(The Southern Company – Regulačně řízená energetická firma. Její území těží z poptávky datacenter; mezi oznámenými projekty je také dlouhodobá smlouva na dodávky elektřiny pro datacentrum OpenAI v Georgii. Opravdu tento nákup reálně sníží mé riziko?
Pokud budu vlastnit index S&P 500 a k němu přikoupím akcii Alamos Gold, což jak název napovídá je firma zaměřující se na těžbu zlata – Alamos má silnou kombinaci rostoucích zásob, slušné současné nákladovosti a potenciálu dalšího snížení nákladů a nyní se obchoduje s betou 1,4.
Za předpokladu že by splaskla AI bublina, odskáče to trh jako celek, pravděpodobně poroste nezaměstnanost a s nejvyšší mírou pravděpodobnosti by se takováto situace projevila i formou inflačního šoku, který by byl vyvažován rostoucími úrokovými sazbami a právě takovéto prostředí svědčí zlatu a ten, kdo zlato prodává přirozeně z takovéto situace umí vydělat peníze. Jen pro představu, těžaři zlata v portfoliu dle Ai odhadu tvoří 1%.
V redakci zastáváme názor, že nákup Alamos Gold by i navzdory výrazně vyšší betě přinesl lepší diverzifikační benefit a tím logicky vyšší konzervativitu než sázet všechny peníze na jednu kartu. Tím nechceme říct, že beta nefunguje, ale spíše poukázat na to, že řízení rizika v portfoliu není jen o přečtení jednoho koeficientu, ale o komplexnosti a vzájemném doplňování různých aktiv mezi sebou. Takže i přes to, že v posledních 5 letech akcie Alamos Gold dělá skokově vyšší růsty a v případě propadů i ztráty, tak existují scénáře proti kterým má smysl se obrnit, ale sledovat jen betu nestačí
PRO TRANSPARENTNOST ZMIŇUJEME, ŽE ANI Aston, Nvidiu, Alamos a ani The Southern Company NAPŘÍMO NEVLASTNÍME (MAXIMÁLNĚ FORMOU ETF).
ZÁVĚR
Beta, tedy číslo, které ukazuje, jak moc akcie kolísá vůči celému trhu. Ukázali jsme si, jak betu číst, kde ji najít, jak ji zohlednit při bezpečnostním polštáři a jak se počítá u celého portfolia. Na příkladu NVIDIE a Aston Martinu jsme viděli, že dvě akcie s podobně vysokou betou mohou dopadnout naprosto opačně, protože beta neříká nic o kvalitě firmy ani o směru, kterým se cena vydá. Pomocí modelu CAPM jsme si pak ukázali, že vyšší riziko má být odměněno vyšším požadovaným výnosem a že právě z bety vychází diskontní míra, kterou se při oceňování firem počítá současná hodnota budoucích peněz.
Zároveň jsme si řekli, že beta je jen jeden z podkladů a řízení rizika je mnohem víc, než o přečtení jednoho čísla. Vychází z historie, měří pouze tržní riziko a nezachytí problémy jedné firmy jako je vysoký dluh nebo ztráty. Skutečně rozumné řízení portfolia proto stojí také na tom, aby se jednotlivé investice navzájem doplňovaly a nebyly všechny závislé na jednom příběhu, ať jde o umělou inteligenci nebo cokoli jiného. Příklady firem v tomto díle (Aston Martin, NVIDIA, Alamos Gold a The Southern Company) slouží výhradně ke vzdělávacím účelům, nejsou investičním doporučením a ani výzvou k nákupu či prodeji. Každý investor by se měl rozhodovat vlastní analýzou a s ohledem na svou situaci a toleranci k riziku.
V několika místech jsme už narazili na pojmy, které jsme zatím podrobně nerozebrali. Vzpomeňte si na diskontní míru, DCF a hlavně na volný peněžní tok (FCF), který jsme zmínili už u dluhu. Právě FCF je to, z čeho firma splácí dluhy, vyplácí dividendy a provádí zpětné odkupy akcií, a zároveň základ, ze kterého vychází i samotné oceňování firem. Proto se v příštím díle podíváme na to, co volný peněžní tok je, jak se počítá a jak z něj poznat, zda firma své peníze skutečně vydělává nebo jen vykazuje zisk na papíře. Mimo jiné v dalším díle nebude chybět ani pohled na základní DCF.