


V druhém díle našeho seriálu „Zajímavá akcie k zanalyzování“ se zaměříme na americkou firmu McDonald’s , která je mimochodem v tom nejprestižnějším akciovém indexu – Dow Jones Industrial Average. I přes to, že McDonald’s známe především jako řetězec rychlého občerstvení, jeho skutečný byznys je mnohem zajímavější. Není to totiž jen o prodeji burgerů a hranolek. Velkou část jeho podnikání tvoří také nemovitosti – McDonald’s vlastní nebo kontroluje řadu pozemků a budov na kterých jeho restaurace stojí a ty následně pronajímá franšízantům. Kromě poplatků za licenci tak získává i pravidelné příjmy z nájmů. Jinými slovy, McDonald’s neprodává jen jídlo, ale vydělává také na tom, kde se toto jídlo prodává.
V obecné rovině nemovitostní firmy mají teď složitou situaci paradoxně kvůli ropy, která zvyšuje inflaci – právě inflace je národními bankami kontrolována skrze úrokové sazby, jejímiž zvýšením se přiškrtí proud nových peněz v oběhu, což by teoreticky mělo vést ke snížení inflace. A právě růst úrokových sazeb je nepříjemný pro dluhově náročné sektory jako jsou například nemovitosti.
| DÍL | SPOLEČNOST | ČLÁNEK |
| 1 | Vonovia | ZDE |
McDonald’s [MCD]
Celým názvem McDonald’s Corporation je americká nadnárodní společnost se sídlem v Chicagu. Za počátek značky se považuje rok 1940, kdy bratři Richard a Maurice McDonaldovi otevřeli první restauraci v kalifornském San Bernardinu. Dnešní podoba firmy vznikla v roce 1955, kdy Ray Kroc otevřel v Des Plaines první franšízovou restauraci a založil společnost McDonald’s System, Inc., která se v roce 1960 přejmenovala na McDonald’s Corporation. Na burze jsou od 21. dubna 1965.
McDonald’s se zaměřuje především na franšízing a provoz sítě restaurací rychlého občerstvení. Většinu příjmů však netvoří samotný prodej burgerů, ale poplatky, licenční odvody a nájmy od franšízantů, protože přibližně 95 % restaurací provozují nezávislí podnikatelé. V současnosti síť čítá přes 45 000 restaurací ve více než 100 zemích světa. Díky tomu patří mezi největší restaurační společnosti na světě a jejich byznys se z velké části opírá o stabilní a předvídatelné příjmy z pronájmu a franšíz.
McDonald’s je zajímavý především svou obrovskou velikostí a odolností. Od roku 1985 je součástí indexu Dow Jones Industrial Average a dlouhodobě je vnímán jako defenzivní akcie, která si vede dobře i v době ekonomických problémů. Pozoruhodný je také příběh dividendy. Firma se v letošním roce chystá připojit mezi tzv. Dividend Kings, tedy společnosti, které dividendu nepřetržitě zvyšují alespoň 50 let. Zároveň se snaží držet krok s dobou: investuje do digitalizace, věrnostních programů, objednávek přes aplikace.
McDonald’s nás aktuálně zaujal díky výraznému propadu ceny akcie. Ještě den po uzavření Hormuzského průlivu byla akcie MCD na svém historickém maximu ( 341,75$ ) koncem září stála akcie 230,88$ – pokud by tedy McDonald’s měl vyrůst zpátky na své absolutní maxima, jednalo by se o růst o zhruba 47%.
Chceme upozornit, že tento článek neslouží jako investiční doporučení. Jedná se pouze o náš myšlenkový pochod a rozbor jednotlivé společnosti. I přesto doporučujeme, pokud Vás informace zaujaly, abyste si je ověřili po vlastní ose a brali v potaz, že investice do jednotlivých akcií může být vysoce riziková, kdy v nejčernějším případě může dojít ke ztrátě celého kapitálu.
Bližší představení společnosti
McDonald’s má tři zdroje příjmů. Vydělává hlavně na franšízingu, tedy na nájmu a poplatcích od nezávislých provozovatelů restaurací. Dále na prodeji z restaurací které provozuje sám a v malé míře na poplatcích za technologie a licencování značky. Hlavním tahounem firmy je jednoznačně franšízing, který tvoří necelé dvě třetiny tržeb, ale naprostou většinu zisku z restaurací. Největší část sítě má McDonald’s ve Spojených státech, které jsou proto jeho klíčovým trhem.
Zjednodušeně řečeno: McDonald’s není primárně řetězec, který sám prodává burgery, ale hlavně franchisor a vlastník nemovitostí. Koupí nebo pronajme pozemek, postaví restauraci, pronajme ji franšízantovi a dlouhodobě vydělává na nájemném a procentu z jeho tržeb. K tomu přidává vlastní restaurace a další služby, které mu umožňují z celosvětově známé značky získat další příjmy.
Systémové tržby (Systemwide sales) jsou tržby všech restaurací v síti včetně franšízových. Ve 2. čtvrtletí 2026 dosáhly 37 mld. $, zatímco konsolidované tržby McDonald’s byly jen 7,1 mld. $. Tržby franšízantů totiž firma nevykazuje jako své, počítá si jen nájem a poplatky, které od nich dostane.
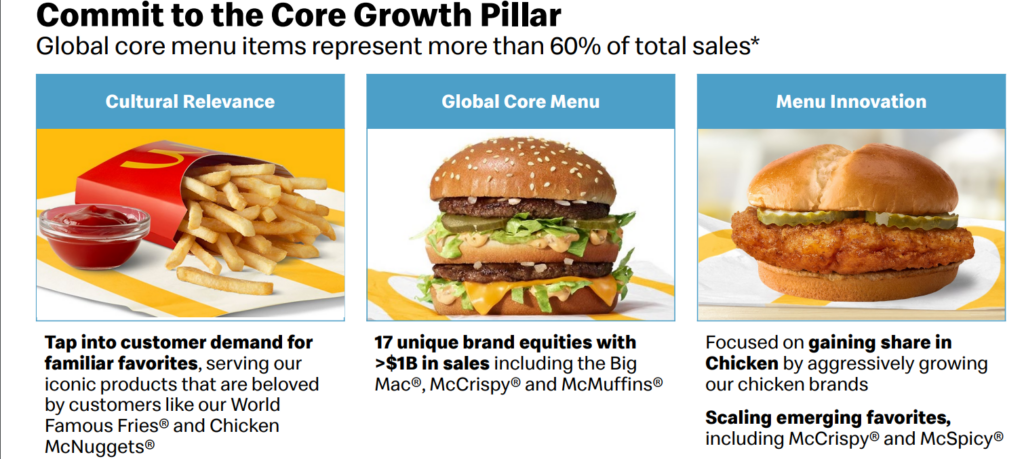
Jednotlivé sektory
V následujících odstavcích se podíváme na jednotlivé sektory společnosti – kolik % příjmů tvoří a hlavně o co se přesně jedná, i s modelovou ukázkou pro lepší pochopení.
Franchised / Franšízové restaurace (61,69 %)
Franchised je jádro byznysu: McDonald’s pronajímá restaurace a licencuje značku i provozní systém nezávislým provozovatelům, tedy franšízantům. Ti mu platí nájem, procento z tržeb (royalty) a při vstupu jednorázový poplatek. Takto funguje přibližně 95 % z více než 45 000 restaurací. Za první pololetí 2026 segment vygeneroval 8,40 mld. $ tržeb a marži 7,04 mld. $, tedy zhruba 83,9 %.
- Franchised margin (marže franšízových restaurací) jsou tržby z franšízy očištěné o náklady na nemovitosti, které nese McDonald’s, tedy odpisy budov a nájmy za pozemky. Ukazuje, kolik firmě z franšízy skutečně zůstane.
V praxi si franšízant na vlastní náklady zaměstnává lidi, nakupuje suroviny a vaří, McDonald’s mu za to poskytuje pozemek, budovu a značku. Podle výroční zprávy za rok 2025 tvořily franšízové tržby z 63,1 % nájmy (10,44 mld. $), z 36,4 % royalty (6,02 mld. $) a jen z 0,5 % vstupní poplatky (88 mil. $).
Modelový výpočet: restaurace s ročními tržbami 3 mil. $ platí royalty kolem 5 % (150 tisíc $) a nájem zhruba 12 % z tržeb (360 tisíc $), takže McDonald’s z ní má zhruba 510 tisíc $ ročně. Když takových restaurací vlastní desítky tisíc, vzniká stabilní a předvídatelný příjem. Proto tvoří Franchised přibližně 91 % marže restaurací, i když na tržbách se podílí jen necelými 62 %.
Company-operated / Vlastní restaurace (35,56 %)
Company-operated jsou restaurace, které McDonald’s franšízantům nepronajímá, ale provozuje sám, zhruba 5 % sítě. Do tržeb se tu počítá celý prodej zákazníkům (burgery, hranolky, nápoje), proto je segment tržbově velký. McDonald’s ale platí suroviny, mzdy, energie i provoz restaurace. V prvním pololetí 2026 tak segment vygeneroval 4,84 mld. $ tržeb, ale marže byla jen 672 mil. $, tedy zhruba 13,9 %.
- Company-operated margin je tržba vlastních restaurací po odečtení nákladů na jídlo a obaly, mzdy, nájmy, odpisy a další provozní náklady. Na rozdíl od franšízy tu všechna rizika nese přímo McDonald’s.
V praxi: kdyby McDonald’s provozoval sám tutéž restauraci s tržbami 3 mil. $, bylo by to 3 mil. $ tržeb, ale marže jen kolem 417 tisíc $ (modelový výpočet). Franšízová verze přinese tržby pouze 510 tisíc $, po odečtení nákladů na nemovitost ale zhruba 430 tisíc $ marže. Podobný zisk tedy vzniká s mnohem menším kapitálem a rizikem. Proto má McDonald’s tržby velké na papíře, ale zisk z nich je ve srovnání s franšízou nízký.
Other / Ostatní (2,75 %)
Other je malý, ale nejrychleji rostoucí segment (+12 % za první pololetí). Tvoří ho hlavně poplatky od franšízantů za technologie a digitální platformy, například aplikaci, objednávky přes kiosky a loyalty program a příjmy z licencování značky pro balené výrobky prodávané mimo restaurace. Za první pololetí 2026 šlo o 375 mil. $.
- Licencování značky znamená, že McDonald’s dovolí jiné firmě prodávat výrobky s jeho logem a dostane za to licenční poplatek. Firma tak vydělává bez nákladů na výrobu a prodej.
V praxi: franšízant platí McDonald’s příspěvek na provoz aplikace a digitálních objednávek a zákazník si v obchodě koupí balený výrobek se značkou McDonald’s. Samotný segment je malý, ale ukazuje, že firma umí z digitalizace a značky vydělávat i mimo klasické restaurace.
Geografické rozložení
Jak již bylo nastíněno, McDonald’s působí ve více než 100 zemích a své výsledky dělí do tří částí. Největší tvoří zahraniční trhy, kde firma restaurace sama provozuje i pronajímá franšízantům, například v Německu, Francii, Velké Británii, Polsku nebo Austrálii, a ty za první pololetí 2026 tvořily 50,88 % tržeb. Druhým největším je domácí trh, tedy USA, s podílem 39,73 % a zbytek, tedy 9,39 %, pochází z trhů, kde restaurace provozují partneři s licencí (například v Číně a Japonsku), a z činnosti ústředí.
Zde je důležité podotknout, že jen zhruba 40 % tržeb vzniká v USA v dolarech a zbylých asi 60 % z velké části v jiných měnách, například v eurech, librách nebo australských dolarech. To znamená, že firma sice není závislá na jednom trhu, zato je ale vystavena kurzovému riziku: když dolar posílí, vypadají tržby i zisky po přepočtu na dolary nižší, i když restaurace prodaly stejně jako dřív. McDonald’s se proti tomu brání tím, že více než 15 mld. $ dluhu má přímo v cizích měnách.
McDonald’s – geografický rozklad tržeb (1. pololetí 2026)
Hlavní rizika
Hlavním důvodem poklesu od března 2026 je slábnoucí poptávka v USA. Akcie McDonald’s dosáhly historického maxima 341,75 $ na začátku března 2026, kdy je investoři vnímali jako bezpečnou defenzivní firmu. Pak se ukázalo, že zákazníci, hlavně ti s nižšími příjmy, chodí do restaurací méně často. Srovnatelné tržby v USA (tržby restaurací otevřených alespoň 13 měsíců) vzrostly ve 2. čtvrtletí 2026 jen o 0,8 %, zatímco o rok dříve o 2,5 %, a podle vedení byly v červenci a srpnu mírně záporné. Akcie od maxima klesly zhruba o 29 % a v říjnu se obchodovaly poblíž čtyřletého minima.
Firma na to odpovídá strategií NEXT, kterou představila na investorském dnu v září 2026. Počítá s obnovou restaurací, větším podílem kuřecího masa a nápojů, novým systémem řízení provozu s umělou inteligencí (ArchIQ) a zvýšením provozní marže do roku 2030 na nízkých až středních 50 %. Akcie po prezentaci ale klesly o dalších 4,8 %, protože investoři chtějí nejdřív vidět důkaz, že se zákazníci vracejí. Část cíle navíc může firma splnit i bez dalších zákazníků, například prodejem vlastních restaurací franšízantům a úsporou nákladů ústředí. Zlepšení by pak bylo hlavně na papíře.
Slabá návštěvnost a nižší útraty zákazníků.
Rizikem číslo jedna je, že do restaurací chodí méně lidí. Vedení uvedlo, že na slabém 2. čtvrtletí se podílely slabší digitální slevy, málo výrazná propagace a nerovnoměrná kvalita provozu, a že zhruba dvě třetiny výpadku návštěvnosti tvořili ztracení věrní zákazníci. Nový jídelníček s deseti položkami do 3 $ navíc nepřitáhl tolik lidí, kolik firma čekala.
Doporučené ceny podle odhadu dodržovalo jen asi 60 až 65 % amerických restaurací. Zákazníci s nižšími příjmy zároveň šetří kvůli inflaci a vysokým cenám paliv. Pro McDonald’s je to citelné, protože nájem a poplatky od franšízantů se počítají jako procento z jejich tržeb. Nájem má sice stanovenou minimální výši, takže pokles tržeb se do příjmů firmy nepromítne celý, ale dlouhodobě slabší prodeje se projeví. Celé 3. čtvrtletí podle vedení zřejmě zůstane mírně záporné, i když na září se čeká zlepšení.
Konkurence a změna chování zákazníků.
McDonald’s je silný hlavně v hovězím mase, ale rychleji rostou řetězce zaměřené na kuřecí maso, například Chick-fil-A, Popeyes nebo Raising Cane’s. Firma proto chce do roku 2030 získat o 1,5 procentního bodu více trhu v kuřecím mase i v nápojích a zároveň si udržet vedoucí postavení v hovězím. Přidává se i trend zdravějšího stravování a vyšší ceny hovězího masa, které franšízantům zvyšují náklady a omezují prostor pro zlevňování.
Franšízanti, náklady a plán NEXT.
Většinu zisku z restaurací přinášejí franšízanti, takže jejich zdraví je pro firmu klíčové. Ti ale čelí vysokým cenám jídla, rostoucím mzdám a energiím a mají zároveň nabízet levnější jídla. Plán NEXT po nich navíc žádá velké investice: průměrná americká restaurace by měla do obnovy investovat zhruba 800 tisíc $ a v následujících čtyřech letech má obnovou projít asi 70 % amerických restaurací.
McDonald’s slibuje podporu v podobě příspěvků a slev na nájmu přibližně za 8,5 mld. $ do roku 2036 a čeká, že se franšízantům investice vrátí zhruba za čtyři roky. Bez podpory by to bylo kolem osmi let, a část svých příjmů z nájmů tak firma vědomě obětuje. Zároveň chce zvýšit podíl franšízových restaurací z 95 % na přibližně 98 % do konce roku 2028. To zvedne provozní marži (v prvním pololetí 2026 byla 46,2 %), i když nepřibude jediný zákazník, ale riziko se přesune na franšízanty. Pokud se jim investice nevyplatí, projeví se to pomalejší obnovou, nejednotnými cenami a slabším provozem.
Refinancování dluhu a úrokové riziko.
McDonald’s má finanční dluh 39,9 mld. $ (k 30. 6. 2026) a splatnost je rozložená nerovnoměrně. Podle výroční zprávy za rok 2025 je splatných zhruba 3,2 mld. $ v roce 2027, 5,2 mld. $ v roce 2028, 3,6 mld. $ v roce 2029 a 3,0 mld. $ v roce 2030, tedy do konce roku 2028 asi pětina dluhu a do konce roku 2030 přes třetinu.
Starý dluh s nízkými úroky se tak bude postupně nahrazovat dražším. Například eurový dluhopis s úrokem 1,75 % splatný v roce 2028 se dnes obchoduje s výnosem kolem 3,1 %, takže nový dluh by stál víc. Úrokové náklady už rostou: v prvním pololetí 2026 vzrostly o 5,6 % na 809 mil. $, přestože dluh zůstal prakticky stejný (−0,3 %). Tržní hodnota dluhu (38,3 mld. $) je přitom nižší než jeho účetní hodnota (39,9 mld. $), což naznačuje, že firma má část dluhu s nižším úrokem, než jaký by dnes dostala.
Vysoká zadluženost a vyplácení akcionářům.
McDonald’s má velký dluh, který ale za současných okolností s nejvyšší pravděpodobností unese. Provozní tok peněz za rok 2025 (10,55 mld. $) představoval 26 % dluhu a úrokové krytí za první pololetí 2026 je 7,8×. Ratingy zůstávají v investičním pásmu (BBB+ u S&P, Baa1 u Moody’s). Rizikem je spíš to, kolik peněz firma vrací akcionářům.
V prvním pololetí 2026 vyplatila na dividendách 2,64 mld. $ a za 1,25 mld. $ odkoupila vlastní akcie, tedy o něco víc, než kolik činily volné peníze (3,71 mld. $). Vlastní kapitál je proto záporný (−1,02 mld. $). Dividenda se navíc zvyšuje každý rok od roku 1976 a letos se McDonald’s stal dividendovým králem, takže tuto tradici bude chtít udržet i při pomalejším růstu zisku. Spravedlivě je třeba dodat, že hrozba není okamžitá platební neschopnost, ale omezený prostor na další zvyšování dividendy, odkupy akcií a investice do obnovy, pokud zisky nezačnou růst.
- Úrokové krytí je poměr provozního zisku k úrokovým nákladům, který u McDonald’s činí 7,8× (6,29 mld. $ ÷ 0,81 mld. $), takže firma vydělá na zaplacení úroků zhruba osmkrát.
- Rating je hodnocení úvěrové spolehlivosti firmy od nezávislých agentur (S&P, Moody’s, Fitch), kde McDonald’s drží investiční stupeň (BBB+, Baa1), takže ho agentury považují za spolehlivého dlužníka, což mu snižuje úroky při půjčování.
- Volné peníze (v angličtině free cash flow) jsou peníze z provozu po odečtení investic do restaurací a vybavení, tedy to, z čeho může firma platit dividendy, splácet dluh nebo odkupovat akcie.
- Záporný vlastní kapitál znamená, že firma má v účetnictví víc závazků než majetku. U McDonald’s vzniká hlavně tím, že za desítky let odkoupila vlastní akcie za 80,5 mld. $, což je víc než její zadržené zisky, a neznamená bankrot.
- Dividendový král je firma, která zvyšuje dividendu nepřetržitě alespoň 50 let.
Obecná rizika sektoru
- Měnové riziko.
- McDonald’s vykazuje v dolarech, ale zhruba 60 % tržeb vzniká mimo USA, hlavně v eurech, librách a australských nebo kanadských dolarech. Když dolar posílí, hodnota těchto tržeb i zisků po přepočtu na dolary klesne. V prvním pololetí 2026 naopak slabší dolar pomáhal: zvýšil tržby o 429 mil. $ a provozní zisk o 202 mil. $. Bez něj by provozní zisk vzrostl jen o 3,6 % místo skutečných 7,0 %. Firma se proti výkyvům brání tím, že suroviny a služby nakupuje v místních měnách, část dluhu má v cizích měnách a zajišťuje vybrané zahraniční peněžní toky.
- Zajištění (v angličtině hedging) je smlouva, kterou si firma předem zafixuje kurz nebo cenu, takže pozdější výkyvy její výsledky tolik neovlivní.
- McDonald’s vykazuje v dolarech, ale zhruba 60 % tržeb vzniká mimo USA, hlavně v eurech, librách a australských nebo kanadských dolarech. Když dolar posílí, hodnota těchto tržeb i zisků po přepočtu na dolary klesne. V prvním pololetí 2026 naopak slabší dolar pomáhal: zvýšil tržby o 429 mil. $ a provozní zisk o 202 mil. $. Bez něj by provozní zisk vzrostl jen o 3,6 % místo skutečných 7,0 %. Firma se proti výkyvům brání tím, že suroviny a služby nakupuje v místních měnách, část dluhu má v cizích měnách a zajišťuje vybrané zahraniční peněžní toky.
- Konkurence.
- McDonald’s je jeden z největších řetězců rychlého občerstvení na světě, ale soupeří s řetězci zaměřenými na kuřecí maso (Chick-fil-A, Popeyes, Raising Cane’s), s rychlými restauracemi s čerstvějším jídlem (Chipotle) i s kavárnami a doručovacími službami. Konkurence neřeší tolik to, zda lidé chtějí rychlé občerstvení, jako spíš ceny, kvalitu a rychlost obsluhy, digitální aplikace, dobré lokality a nábor zaměstnanců. McDonald’s má přitom silné zbraně: největší síť restaurací a věrnostní program s téměř 220 mil. aktivních členů. Slabinou je, že se tato výhoda v posledních čtvrtletích nepromítla do růstu návštěvnosti.
- Náklady a inflace.
- Generální ředitel Chris Kempczinski označil inflaci hovězího masa za dlouhodobě přetrvávající a vedení varovalo, že inflační rizika mohou trvat do konce roku 2026 a déle. Zdražuje to jídlo, mzdy i energie, přičemž ceny energií tlačí nahoru i napětí na Blízkém východě. Nejvíc to dopadá na franšízanty, zejména v Evropě, kde je inflace hovězího vyšší. Firma to částečně zmírňuje úsporami v dodavatelském řetězci a zajištěním cen. Protože ale zároveň zdůrazňuje nízké ceny, nemůže si dovolit zdražovat tolik, aby náklady vykompenzovala.
- Regulace a mzdy.
- Provoz restaurací ovlivňují zákony, které se liší stát od státu: minimální mzdy, omezení plastových obalů, označování potravin, daně z cukru a pravidla pro franšízové vztahy. Každá změna zvyšuje náklady restaurací a franšízanti je mohou přenést na zákazníky jen omezeně, protože ti s nižšími příjmy jsou na ceny citliví. McDonald’s tedy nepodléhá jedné konkrétní regulaci jako Vonovia, ale celé řadě menších, které se v součtu promítají do marží.
- Hygiena a bezpečnost potravin.
- Největší jednorázové riziko pro značku je potravinová nákaza. V říjnu 2024 spojil americký úřad CDC ohnisko nákazy bakterií E. coli s nakrájenou cibulí v hamburgerech Quarter Pounder. Onemocnělo 104 lidí ve 14 státech, 34 z nich skončilo v nemocnici, u čtyř se rozvinulo život ohrožující onemocnění ledvin a jeden starší muž zemřel.
- McDonald’s musel hamburger v několika státech dočasně stáhnout z nabídky a firma slíbila 100 mil. $ na znovuzískání důvěry zákazníků. Následovalo několik žalob proti ní i proti dodavateli cibule. V prosinci 2024 úřady vyšetřování uzavřely a potvrdily, že nákaza skončila, zdroj se ale laboratorně potvrdit nepodařilo.
- Podstatné je, že problém nevznikl v kuchyni jedné restaurace, ale u dodavatele suroviny, kterého McDonald’s nemůže plně kontrolovat. Škodu přitom pocítila celá síť více než 46 tisíc restaurací, včetně franšízantů, kteří přišli o tržby. Hygienické standardy navíc musí dodržovat tisíce nezávislých provozovatelů, takže jedna chyba kdekoli může poškodit značku všude.
- Riziko v dodavatelském řetězci trvá: společnost Taylor Farms, která v roce 2024 dodávala cibuli, byla v létě 2026 spojena s dalším ohniskem nákazy parazitem Cyclospora v řetězci Taco Bell, McDonald’s mezi dotčenými uveden nebyl.
- E. coli je střevní bakterie, jejíž některé kmeny způsobují těžké průjmy a v horších případech selhání ledvin. Do jídla se obvykle dostává znečištěnou surovinou.
- O CELÉ SITUACI JSME INFORMOVALI I NA NAŠICH STRÁNKÁCH.
- Sociální a reputační riziko.
- Rychlé občerstvení je častým terčem kritiky kvůli zdravosti jídla i cenám a McDonald’s si navíc musí napravovat pověst příliš drahého podniku. V roce 2024 spojil americký úřad pro kontrolu nemocí (CDC) ohnisko nákazy E. coli s cibulí v hamburgerech Quarter Pounder, akcie klesly o 5 % a firma slíbila 100 mil. $ na znovuzískání důvěry zákazníků. Podobná událost může značku poškodit během pár dní. Navíc část zákazníků dává přednost zdravějším alternativám a ti s nižšími příjmy volí levnější možnosti.
- Řízení a provozní riziko.
- V srpnu 2026 firma jmenovala do čela McDonald’s USA Skye Anderson, aby posílila provoz na hlavním trhu, a běží restrukturalizace nazvaná „Accelerating the Organization” (zrychlení organizace), která ve 2. čtvrtletí 2026 stála 52 mil. $. Změny ve vedení a organizaci často vyvolávají otázky investorů a dočasnou nejistotu. McDonald’s je také závislý na IT systémech a kybernetické bezpečnosti, protože spravuje digitální objednávky, platby a data téměř 220 mil. aktivních členů věrnostního programu v síti více než 46 tisíc restaurací.
- Neplatící franšízant.
- Základem příjmů McDonald’s je nájem a poplatky od franšízantů, kteří provozují zhruba 44 tisíc restaurací, takže nedoplatky jsou přirozeným rizikem. Když franšízant přestane platit, firma přijde o příjem a musí řešit převzetí nebo prodej restaurace jinému provozovateli. Nájem má přitom stanovenou minimální výši, takže ho franšízant platí i při slabších tržbách, a právě to ho při poklesu návštěvnosti nejvíc tlačí. Riziko roste v době vysokých cen jídla, mezd a energií a při investicích do obnovy, které by se při vyšších úrocích prodražily. Výhodou je silná značka, díky které lze restauraci předat dalšímu provozovateli. Kdyby se ale problémy franšízantů rozšířily, projevilo by se to přímo v příjmech z nájmů a poplatků.
- Opotřebení a stav restaurací.
- Dalším rizikem je stav restaurací. Mnohé potřebují modernizaci kuchyní, interiérů, objednávacích obrazovek a vybavení. Plán NEXT s obnovou asi 70 % amerických restaurací během čtyř let tuto potřebu ještě zvyšuje a každá restaurace přichází o část tržeb, když je kvůli rekonstrukci omezena nebo zavřená. Firma pro rok 2026 plánovala investiční výdaje (v angličtině capex) 3,7 až 3,9 mld. $. Část nákladů na obnovu nese formou příspěvků a slev na nájmu, zbytek franšízanti. Úspory v dodavatelském řetězci to částečně zmírňují, ale náklady se přesto promítají do provozních výdajů a zdražování, o kterém jsme psali výše.
- Investiční výdaje (capex) jsou peníze, které firma vynakládá na pořízení nebo modernizaci dlouhodobého majetku, tedy například na stavbu a rekonstrukce restaurací a nákup vybavení.
- Dalším rizikem je stav restaurací. Mnohé potřebují modernizaci kuchyní, interiérů, objednávacích obrazovek a vybavení. Plán NEXT s obnovou asi 70 % amerických restaurací během čtyř let tuto potřebu ještě zvyšuje a každá restaurace přichází o část tržeb, když je kvůli rekonstrukci omezena nebo zavřená. Firma pro rok 2026 plánovala investiční výdaje (v angličtině capex) 3,7 až 3,9 mld. $. Část nákladů na obnovu nese formou příspěvků a slev na nájmu, zbytek franšízanti. Úspory v dodavatelském řetězci to částečně zmírňují, ale náklady se přesto promítají do provozních výdajů a zdražování, o kterém jsme psali výše.
Hlavní pozitiva
Hlavním problémem, tedy slabou návštěvností v USA, se McDonald’s zabývá hlavně změnou vedení a strategie. V srpnu 2026 jmenoval do čela McDonald’s USA Skye Anderson, aby posílila provoz na největším trhu, a běží restrukturalizace „Accelerating the Organization” (zrychlení organizace), která zjednodušuje způsob práce ve firmě a v prvním pololetí 2026 stála 99 mil. $ před zdaněním. Zároveň firma představila plán NEXT s obnovou restaurací, cenově dostupnými nabídkami a rozvojem kuřecího masa a nápojů. Důležité je, že firma není v krizi: srovnatelné tržby jsou kladné ve všech třech částech (USA +0,8 %, zahraniční provozované trhy +1,5 %, licencované trhy +1,9 %) a tržby celé sítě vzrostly o 5 % na 37 mld. $. Slabá je tedy hlavně návštěvnost v USA, ne celý podnik.
Financování firma řeší průběžně a s velkou rezervou. Provozní tok peněz v prvním pololetí 2026 vzrostl o 18 % na 5,22 mld. $ a po odečtení investic zbylo 3,71 mld. $ volných peněz, což odpovídá 85 % čistého zisku. Splatnosti má rozložené do více let (3,2 mld. $ v roce 2027, 5,2 mld. $ v roce 2028, 3,6 mld. $ v roce 2029), takže zdražení financování se projevuje postupně, ne naráz. Úrokové krytí je 7,8× a ratingy zůstávají v investičním pásmu (BBB+, Baa1).
Pomáhá i to, že zisk drží krok: provozní zisk vzrostl o 7 % na 6,29 mld. $, zatímco úroky o 6 % na 809 mil. $. Po očištění o vliv měn je růst zisku 4 %, takže úroky zatím rostou zhruba stejně rychle jako zisk, a proto čistý zisk vzrostl jen o 5 %.
Stabilní a předvídatelné příjmy.
Jádrem firmy jsou franšízy, které v prvním pololetí 2026 vygenerovaly 8,40 mld. $ tržeb (+7 %) a tvoří přibližně 91 % marže restaurací. Jak jsme si už říkali, McDonald’s dostává nájem a procento z tržeb od franšízantů, kteří provozují zhruba 44 tisíc restaurací. Příjem je proto velmi rozptýlený: jedna restaurace tvoří zlomek promile tržeb, takže výpadek jednotlivce firmu neohrozí. Marže franšízových restaurací dosáhla 83,9 % (7,04 mld. $, +6,7 %). Nájem má navíc stanovenou minimální výši, což příjem při slabších tržbách částečně chrání.
Růst zisku i při slabé návštěvnosti.
Provozní zisk za první pololetí vzrostl o 7 % (o 4 % bez vlivu kurzů) a zisk na akcii o 6 % na 6,10 $, přestože počet zákazníků v USA klesá. Zisk tedy neroste díky počtu zákazníků, ale díky vyšším útratám za jednu návštěvu a vyšším maržím franšíz. Zisk na akcii roste o něco rychleji než čistý zisk (+5 %), protože firma odkupuje vlastní akcie a jejich počet za rok klesl o 1 %.
Kompletní ekosystém.
McDonald’s vydělává na franšízách, nájmech, vlastních restauracích i poplatcích za technologie a licencování značky, takže když jedna část zaostává, drží výsledek zbytek. Ostatní příjmy vzrostly za první pololetí o 12 %. K tomu se přidává věrnostní program, který funguje v 70 zemích: tržby od členů za posledních 12 měsíců vzrostly o 20 % na 40 mld. $ a téměř 220 mil. členů (aktivních v posledních 90 dnech, +13 %) dává firmě přesná data o zákaznících. Právě tento fakt dává, dle našeho názoru, firmě obrovskou schopnost adaptovat se na aktuální tržní trendy a lépe přečkat i náročnější období, kdy některá z částí nebude mít dostatečný výkon.
Diverzifikace.
Firma působí ve více než 100 zemích a žádná část nedominuje: USA tvoří 39,73 % tržeb, zahraniční provozované trhy 50,88 % a licencované trhy 9,39 %. Ve 2. čtvrtletí byly srovnatelné tržby kladné ve všech částech. V zahraničí vedly Německo, Austrálie a Velká Británie a na licencovaných trzích Japonsko. Slabší byly jen Francie a Čína. Když slábne jeden trh, drží výsledek zbytek.
Dividenda a návrat peněz akcionářům.
McDonald’s zvýšil čtvrtletní dividendu o 4 % na 1,93 $ na akcii a po 50 letech nepřetržitého růstu se připojil mezi dividendové krále. Při dnešní ceně akcie (242,67 $) to odpovídá dividendovému výnosu zhruba 3,2 %. Firma také dál odkupuje vlastní akcie a v prvním pololetí 2026 vyplatila na dividendách 2,64 mld. $.
Příprava na budoucnost.
Plán NEXT stanovuje jasné cíle do roku 2030: zvýšit provozní marži do nízkých až středních 50 % (dnes 46,2 %), obnovit asi 70 % amerických restaurací, získat o 1,5 procentního bodu více trhu v kuřecím mase i nápojích a snížit náklady ústředí z 2,2 % na 1,9 % tržeb celé sítě. Podpora franšízantů přibližně za 8,5 mld. $ do roku 2036 má zajistit, aby se obnova vyplatila i jim. Zda plán vyjde, ukáže až čas, ale firma má jasný směr a silný tok peněz z provozu na jeho financování.
Obecná pozitiva sektoru
- Trvalá poptávka po rychlém občerstvení.
- Jídlo je základní potřeba a rychlé občerstvení je pro mnoho lidí pohodlná a levná varianta. V době slabší ekonomiky lidé často přecházejí z dražších restaurací do levnějších, proto je sektor méně citlivý na hospodářské cykly než třeba luxusní zboží. U McDonald’s to potvrzují kladné srovnatelné tržby ve všech třech částech firmy i při slabším spotřebiteli. Je ale třeba dodat, že letošek ukazuje, že i na tomto typu výdajů začínají šetřit zákazníci s nejnižšími příjmy.
- Vysoké překážky pro konkurenci.
- Nový řetězec nemůže snadno zopakovat síť zhruba 46 tisíc restaurací ve více než 100 zemích, známou značku, dodavatelský řetězec a věrnostní program s téměř 220 mil. členů. Pro firmu, která už tuto síť má, je to výhoda: konkurence z nových řetězců je menší a stávající restaurace si drží hodnotu. Nevýhodou je, že i vlastní rozšiřování a obnova restaurací vyžaduje stále víc peněz.
- Ochrana před inflací.
- Nájem a poplatky od franšízantů se počítají jako procento z jejich tržeb, takže když restaurace zdražují jídlo, rostou automaticky i příjmy McDonald’s. U McDonald’s v USA vznikl růst srovnatelných tržeb ve 2. čtvrtletí právě díky vyšším útratám za jednu návštěvu. Je to ale dvousečné: zákazníci jsou na ceny citliví, což snižuje návštěvnost, a franšízanti musí platit vyšší mzdy i ceny surovin.
- Růst mimo USA.
- Mimo domácí trh roste firma rychleji. Franšízové tržby ve 2. čtvrtletí vzrostly v USA o 2 %, na zahraničních provozovaných trzích o 5 % a na licencovaných trzích o 9 %. Pro sektor to znamená, že rostoucí střední třída v zemích jako Japonsko nebo Německo je další zdroj poptávky, který nezávisí na americkém spotřebiteli.
- Sazby a spotřebitel se mohou obrátit.
- Sektor je citlivý na sazby i na ceny energií a paliv. Když sazby klesnou, zlevní financování a zákazníkům s nižšími příjmy zůstane víc peněz. Totéž by platilo, kdyby klesly ceny paliv a základního zboží, které letos snižují jejich výdaje na jídlo mimo domov. Je to ale spekulace o budoucím vývoji, ne jistota.
Poslední zveřejněné výsledky hospodaření
4. srpna.2026 McDonald’s zveřejnil ještě před započetím obchodní seance své výsledky hospodaření a akcie na celou situaci reagovaly růstem o zhruba 1%. Co se příjmů týče, ty byly o 0,42% slabší, zato zisky předčily očekávání o 1,86%, pojďme se tedy podívat na výsledkovou zprávu trochu víc dopodrobna, abychom přesněji pochopili celý kontext.
POZITIVNÍ APSEKTY
- Zisk na akcii rostl
- Zisk na jednu akcii dosáhl 3,32 dolaru, o 6 % více než před rokem (3,14 dolaru).
- Po očištění o jednorázové restrukturalizační náklady (náklady na reorganizaci firmy) to bylo 3,38 dolaru, opět o 6 % více.
- Čistý zisk firmy vzrostl o 5 % na 2,36 mld. dolarů.
- Rostou tržby celého řetězce
- Prodeje všech restaurací dohromady (vlastních i franšízových) stouply o 5 % na 37 mld. dolarů. Po vyloučení vlivu směnných kurzů je to 4 %.
- Franšízová restaurace je pobočka, kterou provozuje nezávislý majitel a platí McDonald’s poplatky z tržeb. Právě na těchto poplatcích firma nejvíc vydělává.
- Tržby samotné firmy činily 7,1 mld. dolarů, tedy o 4 % více.
- Srovnatelné tržby rostou ve všech částech světa
- Srovnatelné tržby jsou prodeje restaurací otevřených aspoň 13 měsíců. Ukazují tedy skutečný růst, ne jen efekt nových poboček.
- Celosvětově vzrostly o 1,3 %: USA +0,8 %, mezinárodní trhy, kde firma restaurace sama řídí, +1,5 %, a trhy provozované přes licence +1,9 %.
- Vedení to označuje za důkaz, že jeho strategie funguje.
- Vysoká a mírně rostoucí provozní marže
- Provozní marže je podíl provozního zisku (zisk z běžného podnikání před úroky a daněmi) na tržbách.
- Za prvních šest měsíců dosáhla 46,2 % oproti 45,9 % loni. Očištěná o jednorázové vlivy je to 46,9 % oproti 46,8 %.
- Z každého dolaru tržeb tedy firmě zůstává téměř polovina jako provozní zisk.
- Stabilní příjmy z franšíz
- Zisk z franšízových restaurací (poplatky po odečtení nákladů na nemovitosti) vzrostl o 4 % na 3,7 mld. dolarů.
- Tvoří zhruba 90 % všech zisků z restaurací.
- Přibližně 95 % restaurací na světě provozují nezávislí majitelé, což firmě zajišťuje předvídatelné příjmy bez starostí s každodenním provozem.
- Věrnostní program přitahuje zákazníky
- Tržby od členů věrnostního programu za posledních 12 měsíců vzrostly o více než 20 % na 40 mld. dolarů.
- Počet aktivních uživatelů (aktivních za posledních 90 dní) stoupl o 13 % na téměř 220 milionů.
- Věrní zákazníci chodí častěji a firma o nich ví víc, takže jim může lépe nabízet akce.
- Pokračující rozšiřování sítě restaurací
- Za rok přibylo 1 915 restaurací, celkem jich je 46 028 ve 114 zemích.
- Letos plánuje firma otevřít zhruba 2 600 nových poboček a do roku 2028 dosáhnout 50 000.
- Více restaurací znamená víc tržeb a víc poplatků.
- Peníze se vracejí akcionářům
- Ve čtvrtletí firma vyplatila dividendu (podíl na zisku) 1,86 dolaru na akcii, celkem 1,3 mld. dolarů. Za půl roku to je 2,6 mld.
- Dále odkoupila vlastní akcie za 858 mil. dolarů.
- Odkup zmenšuje počet akcií na trhu, takže zisk připadající na jednu akcii roste. Průměrný počet akcií klesl o 1 %.
- Jasná a plánovaná změna ve vedení amerického trhu
- Novou šéfkou McDonald’s USA (největšího trhu) se stala Skye Anderson, která ve firmě pracuje více než 26 let. Dosud vedla americký provoz jako provozní ředitelka.
- Přechod firma připravovala už od začátku roku, aby byla zajištěna návaznost.
- Odcházející Joe Erlinger zůstane poradcem do počátku roku 2027.
- Za její práci ve firmě vedení uvádí růst srovnatelných tržeb o více než 30 % a zvýšení průměrného hotovostního zisku restaurace o 100 000 dolarů.
- Mezinárodní trhy táhnou zisk nahoru
- V zemích, kde firma restaurace sama řídí (Německo, Austrálie, Británie), vzrostl provozní zisk o 5 % na 1,7 mld. dolarů.
- Japonsko vedlo růst na licencovaných trzích.
- Slabší dolar navíc zvýšil zisk na akcii o 3 centy.
NEGATIVNÍ ASPEKTY
- Slabý růst v USA, tedy na nejdůležitějším trhu
- Srovnatelné tržby v USA vzrostly jen o 0,8 %. Loni to bylo 2,5 %.
- Zákazníků chodilo méně (záporný počet návštěv). Růst táhla jen vyšší útrata za jednu návštěvu, tedy ceny a dražší položky.
- Vedení samo uvádí, že v USA vidí příležitost „zvednout laťku“.
- Růst se oproti loňsku výrazně zpomalil
- Celosvětové srovnatelné tržby: 1,3 % oproti 3,8 % před rokem.
- Mezinárodní trhy s vlastním řízením: 1,5 % oproti 4,0 %. Licencované trhy: 1,9 % oproti 5,6 %.
- Trh obvykle reaguje citlivěji na zpomalení než na samotnou výši růstu.
- Zisky vlastních restaurací v USA klesají
- Marže restaurací, které firma sama provozuje, klesla na 91 mil. dolarů z 97 mil. (−6 %). Za půl roku je propad −14 %.
- Firma uvádí jako důvod pokračující rostoucí náklady, tedy inflaci.
- Režijní náklady rostou mnohem rychleji než tržby
- Správní a prodejní náklady vzrostly o 17 % na 817 mil. dolarů, zatímco tržby jen o 4 %.
- Důvodem jsou vyšší náklady na zaměstnance včetně odměn vázaných na výsledky a náklady na celosvětový sjezd majitelů restaurací.
- Provozní zisk proto vzrostl jen o 3 % (o 2 % bez vlivu kurzů).
- Pokračující náklady na reorganizaci firmy
- Ve čtvrtletí šlo o 52 mil. dolarů před zdaněním (6 centů na akcii). Jde o odstupné, ukončování smluv a poradenství.
- Projekt „Accelerating the Organization“ (zrychlení organizace) má skončit až v roce 2027, takže firma bude podobné náklady hlásit i dál.
- Rostoucí náklady na úroky z dluhů
- Úroky z dluhů vzrostly o 5 % na 409 mil. dolarů, hlavně kvůli vyšším průměrným úrokovým sazbám.
- Firma čeká, že úroky za celý rok vzrostou o 4–6 %. Spolkne tak část zisku.
- Část růstu je zásluha slabého dolaru a jednorázových vlivů
- Bez vlivu kurzů vzrostly tržby jen o 2 % (reportovaně o 4 %) a za půl roku zisk na akcii jen o 3 % (reportovaně o 6 %).
- Přepočet zahraničních tržeb při slabším dolaru přidal tržbám 116 mil. dolarů.
- Provozní zisk podpořily i zisky z prodeje restaurací (40 mil. dolarů oproti 7 mil. loni), které se nemusejí opakovat.
- Propad zisku na licencovaných trzích a v centrále
- Provozní zisk této skupiny klesl na 42 mil. dolarů z 70 mil. (−40 %).
- V Číně byly srovnatelné tržby záporné, ve Francii také. Firma tam má 8 114 a 1 646 restaurací.
- Změna vedení na největším trhu nese riziko
- Prezident McDonald’s USA Joe Erlinger po téměř sedmi letech končí, a to ve chvíli, kdy americký růst slábne.
- Firma sama mezi rizika řadí, že nezvládnutá výměna klíčových lidí může narušit chod i výsledky.
- Nová šéfka musí růst obnovit.
- Firmou uvedená rizika, která mohou tlačit cenu akcií dolů
- Změna spotřebitelských zvyklostí, například zdravější jídlo a léky na hubnutí.
- Silná konkurence včetně obchodů, kaváren a obchodních řetězců.
- Drahá a nedostatková pracovní síla, žaloby a přísnější regulace, kolísání cen masa a dalších surovin, kybernetické útoky, cla a geopolitické napětí.
- Firma také čeká, že efektivní daňová sazba za celý rok bude 21–23 %. Ve 2. čtvrtletí byla 19,5 %, protože zahrnovala jednorázové daňové úlevy, a ty se opakovat nebudou.
TRŽNÍ VÝHLED
- McDonald’s v dokumentu nedává konkrétní předpověď zisku na akcii ani tržeb. Uvádí jen orientační čísla pro rok 2026. Vychází z nich, že nové restaurace přidají zhruba 2,5 % k růstu celkových prodejů (v konstantních kurzech) a že správní a prodejní náklady budou činit asi 2,2 % těchto prodejů. Provozní marže má zůstat v pásmu „střední až vyšší 40 %“, tedy zhruba kolem současných 46 %. Úroky z dluhů mají vzrůst o 4–6 %, efektivní daňová sazba má být 21–23 %.
- Investice do rozvoje mají v roce 2026 dosáhnout 3,7–3,9 mld. dolarů, většinou na nové restaurace v USA a na mezinárodních trzích s vlastním řízením. Firma plánuje otevřít zhruba 2 600 restaurací. Z nich asi 750 postaví sama, na více než 1 800 otevřeních se bude finančně podílet licencovaní partneři. Po započtení zavírání poboček má čistě přibýt přibližně 2 100 restaurací, cílem je 50 000 poboček v roce 2028. Firma také očekává, že v roce 2026 promění v hotovost zhruba nižší až střední 80 % čistého zisku.
- Generální ředitel Chris Kempczinski uvedl, že firma chce „zvednout laťku“ v USA a zrychlit výkon na největším trhu, k čemuž má pomoci nová šéfka americké divize. Strategie „McDonald’s > NEXT“ stojí na tom, být první volbou zákazníků a zvyšovat produktivitu celého systému. Firma také upozorňuje, že restrukturalizační náklady budou pokračovat až do roku 2027.
- Příští hospodářské výsledky spatří světlo světa již zítra (4.11.2026), a to ještě před zahájením tržní seance.
Vedení společnostiwm
Výkonné vedení McDonald’s má 12 členů. Jsou to generální ředitel, který je zároveň předsedou představenstva (Chris Kempczinski), tři prezidenti obchodních jednotek (USA, zahraniční provozované trhy a licencované trhy) a osm funkčních ředitelů pro finance, marketing, restaurace, nákup, IT, právo, lidské zdroje a společenský dopad. Vedení se v poslední době obměňuje spíš na klíčovém americkém trhu: v srpnu 2026 vystřídala dosavadního šéfa McDonald’s USA Joea Erlingera Skye Anderson. Silnou stránkou je dlouhá zkušenost s franšízovým systémem, který tvoří většinu zisku firmy. Slabší stránkou je, že od roku 2024 jedna osoba zastává roli generálního ředitele i předsedy představenstva, takže dohled nad vedením je méně nezávislý. Na valné hromadě v květnu 2026 podpořilo oddělení těchto rolí 21,94 % hlasů.
Aktuálně vedení po investorském dni v září 2026 potvrdilo strategii NEXT. Do roku 2030 chce zvýšit provozní marži do nízkých až středních 50 %, během čtyř let obnovit asi 70 % amerických restaurací, do konce roku 2028 zvýšit podíl franšízových restaurací na 98 % a podpořit franšízanty přibližně za 8,5 mld. $ do roku 2036. Zároveň veřejně uznalo, že návštěvnost v USA zaostává, a odpovědělo výměnou vedení americké jednotky. Pro rok 2026 plánuje firma investiční výdaje 3,7 až 3,9 mld. $.
Chris Kempczinski – generální ředitel (CEO) a předseda představenstva
Chris Kempczinski, ročník 1968, vystudoval Duke University (1991) a získal MBA na Harvard Business School (1997). Kariéru začal v Procter & Gamble, působil také v PepsiCo a naposledy v Kraft Foods, kde byl výkonným viceprezidentem pro růstové iniciativy a prezidentem Kraft International. Do McDonald’s nastoupil v říjnu 2015 jako výkonný viceprezident pro strategii, rozvoj podnikání a inovace, později vedl McDonald’s USA (zhruba 14 000 restaurací) a v listopadu 2019 se stal generálním ředitelem. Od roku 2024 je navíc předsedou představenstva. Mimo McDonald’s je členem představenstva Procter & Gamble. Za rok 2025 dostal 20,6 mil. $.
Je to zkušený manažer značek, který zná americký franšízový systém, ale do restauračního oboru přišel až v roce 2015 zvenčí. Slabší stránkou je, že od březnového maxima akcie klesly o zhruba 29 % a že spojuje roli předsedy a ředitele.
Ian Borden – finanční ředitel (CFO)
Ian Borden je u McDonald’s více než 25 let. Dříve byl prezidentem pro mezinárodní trhy, vedl licencované trhy (46 partnerů ve více než 80 zemích včetně Brazílie, Číny, Indie a Filipín, které tvoří většinu nového růstu sítě), byl finančním ředitelem pro Asii, Tichomoří, Blízký východ a Afriku. Jako finanční ředitel odpovídá za účetnictví, interní audit, správu financí, daně, globální franšízing, sdílené služby i vztahy s investory. Za rok 2025 dostal 8,6 mil. $. Silnou stránkou je znalost franšíz a zahraničních trhů, které tvoří většinu tržeb a zisku. Slabší je, že celou kariéru strávil v jedné firmě a že řídí finance v době, kdy platby akcionářům mírně převyšují volné peníze.
Skye Anderson – prezidentka McDonald’s USA
Skye Anderson je u McDonald’s 26 let a od 4. srpna 2026 vede americkou jednotku s téměř 14 000 restauracemi. Prvních 17 let působila ve financích, mimo jiné jako finanční ředitelka McDonald’s Austrálie. V roce 2017 přešla do USA, kde vedla regionální pobočku Walnut Creek a poté západní zónu. V roce 2023 se stala prezidentkou globálních sdílených služeb. Naposledy byla provozní ředitelkou McDonald’s USA a vedla provoz restaurací, franšízing, výstavbu a vlastní restaurace.
Před McDonald’s pracovala v auditu v Greenwood Challoner a Deloitte Austrálie, je vystudovaná účetní a členka profesní komory auditorů. Je to zkušená finančnice, která zná provoz i franšízanty, ale celou americkou jednotku vede poprvé, a navíc právě v době, kdy se tam potýká s poklesem návštěvnosti.
Manu Steijaert – prezident zahraničních provozovaných trhů (IOM)
Manu Steijaert vede 16 zahraničních trhů, kde je McDonald’s vlastníkem a které dohromady mají přes 10 000 restaurací. Je to největší část firmy, která tvoří přibližně polovinu tržeb.
U McDonald’s je téměř 25 let, začínal v roce 2001 jako konzultant v Belgii. Vedl McDonald’s Nizozemsko a byl viceprezidentem pro provoz ve Francii. Naposledy byl globálním ředitelem pro zákazníky, kde založil centrum inovací Speedee Labs a rozjel digitální platformy. Je synem belgického franšízanta a první zkušenost s restaurací má z roku 1987, kdy pracoval jako brigádník u rodičů. Vystudoval umění a design na Královské akademii výtvarných umění v Antverpách a mluví nizozemsky, anglicky, francouzsky a německy. Silnou stránkou je znalost zákazníků a provozu, slabší, že řídí největší část firmy v době vysokých nákladů a slabší Francie.
Morgan Flatley – globální ředitelka marketingu a nových obchodních aktivit (CMO)
Morgan Flatley řídí marketing, menu, ceny, digitální komunikaci se zákazníky a věrnostní program. Začínala v agentuře Saatchi & Saatchi, poté vedla marketing a inovace značky Gatorade v PepsiCo. Je autorkou značkové strategie „Fan Truth“ a úspěšných spoluprací „Famous Orders“, za které firma získala řadu cen, a podílela se na růstu věrnostního programu. Sedí v představenstvu Constellation Brands. Vystudovala Dartmouth College a získala MBA na Harvard Business School. Pro nás je klíčová, protože odpovídá za ceny a nabídku, které jsou jádrem současného problému s návštěvností. Silnou stránkou je velmi úspěšný marketing a digitální rozvoj, slabší, že cenově dostupná nabídka, za kterou odpovídá, zatím nepřinesla očekávanou návštěvnost.
Nákupy a prodeje zasvěcených osob
Od začátku tohoto roku neproběhl ani jeden nákup, ale zato řada prodejů. Za posledních 12 měsíců podalo osm členů vedení 20 oznámení o prodeji akcií na trhu v celkové hodnotě 40,5 mil. $ a žádné oznámení o nákupu.
Největší prodej uskutečnil generální ředitel Chris Kempczinski, který 12. února 2026 prodal 52 553 akcií za průměrnou cenu 332,44 $ za kus, tedy celkem 17,5 mil. $, krátce před historickým maximem.
Dále prodávali ředitelka marketingu Morgan Flatley (4 692 akcií za 331 $ v únoru), ředitel pro společenský dopad Jon Banner (6 201 akcií za 333,29 $ v únoru), prezident licencovaných trhů Dario Baroni (600 akcií za 323,77 $ v březnu) a právní ředitelka Desiree Ralls-Morrison (2 763 akcií za 278,36 $ koncem května). Zatím poslední prodej oznámil 10. června 2026 prezident McDonald’s USA Joe Erlinger.
Od té doby neproběhl žádný další prodej ani nákup, takže ani po poklesu ceny na zhruba 250 $ nikdo z vedení žádné akcie nekoupil. Je ale třeba dodat, že 18 z 20 oznámení (92 % hodnoty) šlo o předem naplánované prodeje, které si manažeři nastaví předem a pak se řídí plánem, takže nemusí odrážet jejich aktuální názor na cenu akcie. Už v listopadu 2025 prodal finanční ředitel Ian Borden 17 134 akcií za 310 $ (5,3 mil. $) a prezident zahraničních trhů Manu Steijaert akcie za 6,0 mil. $.
Joe Erlinger odešel z pozice prezidenta McDonald’s USA 4. srpna 2026 po 20 letech u firmy, kdy ho nahradila Skye Anderson, v době zpomalujícího růstu na největším trhu. Zůstane poradcem do začátku roku 2027. Erlinger byl zároveň nejaktivnějším prodejcem: od listopadu 2025 do června 2026 oznámil deset prodejů v celkové hodnotě 6,2 mil. $, z toho 84 % podle předem naplánovaných plánů.
Vlastnická struktura
Podle dostupných dat drží největší část, 75,7 % (asi 535,6 mil. akcií), institucionální investoři, tedy fondy a správci majetku. Široká veřejnost drží 24,2 % (asi 171,0 mil. akcií), což zahrnuje drobné investory i podíly, které nejsou přiřazené konkrétnímu institucionálnímu vlastníkovi. Státní investiční fondy drží jen 0,123 % (868 700 akcií), individuální insideři, tedy členové vedení a představenstva, 0,0271 % (191 541 akcií) a soukromé firmy zanedbatelných 0,000412 % (2 913 akcií).
V obecné rovině poměrně rádi vidíme angažovanost státu a vládních institucí, jelikož to většinou může znamenat, že daná společnost je opravdu klíčová. U McDonald’s je ale podíl státu minimální. Úplně nejlepší je pro nás angažovanost vedení a majitelů, a ta je tady slabá: insideři drží jen 0,0271 %, což je při ceně kolem 250 $ zhruba 48 mil. $, zatímco za posledních 12 měsíců akcie za 40,5 mil. $ prodali. Na straně druhé nás těší, že drobných investorů, kteří při prudkých propadech často panicky prodávají, je jen čtvrtina. Instituce sice drží většinu, ale patří mezi ně i fondy, které akcie drží dlouhodobě.
Mezi největší akcionáře patří známá jména jako BlackRock, Vanguard, State Street a nebo JP Morgan, nalezneme zde také pro širokou veřejnost o něco méně známá jména jako například Geode Capital Management, Capital Research and Management a nebo třeba Norges Bank Investment Management
- Geode Capital Management, LLC je americká investiční společnost se sídlem v Bostonu, která se specializuje především na správu indexových a kvantitativních investičních strategií. Je úzce spojena se společností Fidelity, pro kterou historicky spravovala indexové fondy, a dnes patří mezi významné institucionální investory po celém světě. Její podíly ve společnostech často vycházejí z pasivního kopírování akciových indexů, nikoliv z aktivního výběru jednotlivých akcií.
- Capital Research and Management Company je americká investiční společnost se sídlem v Los Angeles a součást skupiny Capital Group, která patří mezi největší správce aktiv na světě. Specializuje se především na aktivně řízené podílové fondy a dlouhodobé investování, při kterém její analytici a portfolio manažeři sami vybírají jednotlivé společnosti do portfolií. Na rozdíl od BlackRocku nebo Vanguardu není její hlavní činností pasivní kopírování akciových indexů. Její významné podíly ve veřejně obchodovaných firmách proto mohou odrážet skutečné investiční přesvědčení jejích portfolio manažerů
- Norges Bank Investment Management je investiční divize norské centrální banky Norges Bank, která spravuje norský Státní penzijní fond (Government Pension Fund Global), známý také jako norský ropný fond. Fond byl vytvořen z příjmů norského ropného a plynárenského průmyslu a investuje celosvětově do akcií, dluhopisů, nemovitostí a infrastruktury obnovitelných zdrojů. Patří mezi největší státní investiční fondy na světě a vlastní menšinové podíly v tisících veřejně obchodovaných společností. Jeho investiční strategie je dlouhodobá a široce diverzifikovaná, přičemž vedle pasivního kopírování indexů využívá také aktivní investiční rozhodování.

McDonald’s a fundament
Tak jako vždy se první podíváme na EBITDU, kde v případě McDonald’s vidíme silnou růstovou tendenci. Další opravdu klíčová metrika je Free Cash Flow, kde MCD stejně jako v případě EBITDY roste. Na základě těchto metrik se dá říct, že společnost i přes současné tržní obavy je schopna vydělávat peníze.
Dle níže uvedené tabulky můžeme vypozorovat, že společnosti se v čase sice zvyšuje zadlužení, nicméně vůči tomu jim rostou i aktiva s tím, že poměr aktiv k dluhu má rostoucí tendenci (ve prospěch aktiv), což vnímáme jako pozitivní signál . V obecné rovině rádi vidíme, když firmě klesá zadlužení. Další věc u které oceňujeme pokles je počet akcií, který v případě „Mekáče“ klesá dlouhodobě.
I když tento článek neslouží jako investiční doporučení, tak co Vám s klidným srdcem doporučit můžeme, tak v obecné rovině je lepší sledovat právě hodnotu než cenu akcie pro určení toho, zda je firma levná či drahá.
| Rok | Celková aktiva | Celkový dluh | Aktiva − dluh | Počet akcií | Hodnota na akcii |
|---|---|---|---|---|---|
| FY2022 | 50 440 M USD | 48 700 M USD | 1 740 M USD | 731,30 M | 2,38 USD |
| FY2023 | 56 150 M USD | 53 090 M USD | 3 060 M USD | 722,70 M | 4,23 USD |
| FY2024 | 55 180 M USD | 51 950 M USD | 3 230 M USD | 715,20 M | 4,52 USD |
| FY2025 | 59 520 M USD | 54 810 M USD | 4 710 M USD | 710,60 M | 6,63 USD |
| Q1 2026 (31. 3.) | 60 040 M USD | 54 880 M USD | 5 160 M USD | 710,51 M | 7,26 USD |
| Q2 2026 (30. 6.) | 59 920 M USD | 54 590 M USD | 5 330 M USD | 707,64 M | 7,53 USD |
Při pohledu na P/E vidíme úroveň 21,15, což je o něco méně než celý sektor cyklického spotřebního zboží, mimo to porovnáváme MCD také proti akciím podobných společností, kde je průměrná hodnota P/E na úrovni 28,4. U fP/E se akcie MCD jeví opět levněji než sektor i vzorek vybraných firem. P/S na úrovni 6,65 se jeví McDonald’s jako drahá firma jak proti sektorovému průměru, tak i vůči podobným firmám. P/B u akcií jako McDonald’s není relevantní hodnotit, a to z důvodu promyšlené kapitálové struktury a toho, že účetní hodnota neodráží skutečnou ekonomickou sílu podniku.
Důležité je ovšem říct, že 10 letý průměr P/E u MCD je 23,09, tudíž se nyní nacházíme pod dlouhodobým průměrem. P/S za posledních 10 let má průměrnou úroveň 6,49, což je o malinko nižší číslo než to aktuální.
Obecně lze tedy říct, že při nákupu akcie MCD aktuálně platíme méně za zisky než u sektoru či konkurenčních firem a zároveň MCD kupujeme vůči ziskům levněji, než je průměr za posledních 10 let. Ovšem v případě tržeb lehce přeplácíme vůči dlouhodobému průměru a výrazně přeplácíme vůči konkurenci i sektoru.

Pokud jde o dluh, McDonald’s patří k firmám s velkým zadlužením, které si ale nese záměrně. Vlastní nebo dlouhodobě pronajímá pozemky a budovy restaurací, které se financují zejména půjčeným kapitálem, mimo to McDonald’s posílá akcionářům velké částky na dividendách a odkupech akcií, takže jeho vlastní kapitál je dnes záporný. Obě velké ratingové agentury, S&P i Moody’s, mu ponechávají hodnocení v investičním pásmu (BBB+ a Baa1), naposledy s výhledem stabilní. Z našeho pohledu je dluh dost vysoký, ale pevně ukotvený: zhruba 63 % je splatných až po roce 2030, 97 % nese pevný úrok (včetně zajištění), takže růst sazeb se do nákladů dostává pomalu, a provozní zisk ho pohodlně pokrývá (úrokové krytí 7,8× a roční provozní tok peněz odpovídá 26 % dluhu).
Největším rizikem tak není hrozba platební neschopnosti, ale postupné zdražování refinancování a štědré výplaty akcionářům.
D/E (Debt/Equity) = nelze určit, protože vlastní kapitál je záporný. Firma sama uvádí, že dluh tvoří 105 % jejího celkového kapitálu (dluh plus vlastní kapitál).
Co se týče návratnosti pro akcionáře, McDonald’s kombinuje pravidelné dividendy se zpětným odkupem vlastních akcií. BuyBack ratio je přibližně na úrovni 1,2% a dividenda se pohybuje okolo 3% při PayOut ratio lehce pod 60%. Dividenda je tedy udržitelná a zajímavostí je, že McDonald’s zvyšuje dividendu 50 let v řadě. V září 2026 společnost toto jubileum oficiálně potvrdila a zařadila se mezi takzvané Dividend Kings.
Další, pro nás, podstatné metriky jsou metriky poukazující na rentabilitu, ROE se ale u McDonald’s příliš nehodí, protože má kvůli dlouhodobým zpětným odkupům akcií a dividendám záporný vlastní kapitál, proto je vhodnější sledovat především ROIC, který lépe ukazuje efektivitu využívání investovaného kapitálu. ROIC má akcie MCD na úrovni 16,62%. Jen pro představu, průměr sektoru je 7,6%. U ROA opět vidíme nadprůměrné hodnoty, ROA na úrovni 14,71 a přitom je sektorový průměr necelých 5%.
Velice podstatné jsou marže, hrubá marže na úrovni 57,38% s tím, že sektorový průměr je necelých 30%. Nejzajímavější rozdíl ovšem vidíme u marže provozní – McDonald’s 45,72%, průměr sektoru 7,7%. Nepřekvapivě i čistá marže je silně nad průměrem sektoru a to na úrovni 31,72%, tedy cca 5x vyšší než průměrná americká firma v sektoru cyklického spotřebního zboží.
Poslední věc na kterou se podíváme je zisk na akcii. EPS je u McDonald’s velmi důležitý ukazatel, protože ukazuje, jak rychle roste zisk připadající na jednu akcii, což je pro akcionáře zásadní. McDonald’s navíc pravidelně odkupuje vlastní akcie, čímž snižuje jejich počet v oběhu a může EPS dále zvyšovat. EPS roste v tomto roce o zhruba 5,5% a pro příští rok se očekává růst o 6,86%. Důležité je zde ovšem zmínit, že růst EPS výrazně zpomaluje – v posledních 5 letech rostlo EPS průměrně o 13,64% a na příští „pětiletku“ se očekává pouze 5,83% p.a.
Stručná rekapitulace
McDonald’s vykazuje silné finanční zdraví, dlouhodobě rostoucí provozní zisk a volný peněžní tok, zároveň postupně snižuje počet akcií v oběhu. Přestože má bezesporu vysoké zadlužení, jeho dluh je dobře rozložen v čase a společnost ho proto dokáže pohodlně splácet. Pozitivní je také vysoká rentabilita a nadprůměrné marže, což v součtu poukazuje na velmi zajímavou efektivitu podnikání. Z pohledu ocenění se akcie v poměru k ziskům jeví relativně příznivě, zatímco v kontextu tržeb je ocenění spíše vyšší. Důležitý je také zisk na akcii, u kterého se očekává zpomalení růstu oproti předchozím pěti letům. Celkově jde o velmi ziskovou společnost se silnou značkou, stabilní dividendou a vysokou provozní efektivitou, u které je ale potřeba sledovat především tempo budoucího růstu.
Jak vnímají analytici akcii MCD ?
„Mekáč“ je jednou z největších firem na světě, proto ho sleduje celá řada bankovních a analytických domů, přesněji řečeno v době psaní článku je MCD pokryto 26 doporučeními z nichž je jen 1 negativní, 11 neutrálních a zbytek pozitivní. Nejnižší cílová cena je zde o necelé 2 dolary za akcii vyšší než cena současná, férové je ovšem říct, že ani analytici nemají jednotný pohled, jelikož rozptyl mezi nejnižší a nejvyšší cílovou cenou je přinejmenším výrazný.

Sumarizace klíčových aspektů
- Jsou v dobré finanční situaci?
- Má vysokou úroveň zadlužení.
- Byli akcionáři zředěni za poslední rok?
- Akcionáři nebyli v uplynulém roce ani v nedávné době významně zředěni.
- Je cena jejich akcií stabilní?
- Cena akcií byla v posledních 3 měsících ve srovnání s americkým trhem stabilní.
- Mají k dispozici dostatek finančních údajů?
- Mají dostatečné analytické pokrytí.
- Předpokládá se, že dosáhnou ziskovosti?
- Společnost je v současné době zisková.
- Mají smysluplnou tržní kapitalizaci?
- Tržní kapitalizace je významná (183 miliard dolarů).
- Je jejich dividenda udržitelná?
- Dividenda cca 3% je udržitelná.
- Předpokládá se růst tržeb a zisku?
- Předpokládá se, že zisky porostou v průměru o 4,9 % ročně v příštích 3 letech.
- Zlepšila se zisková marže za poslední rok?
- Marže se snížily, ale ne výrazně.
- Mají záporný vlastní kapitál?
- MCD má záporný vlastní kapitál, ale to je důsledek zpětného odkupu akcií.
- Mají vysoce kvalitní výdělky?
- Výnosy společnosti jsou vysoce kvalitní.
- Mají rozumnou úroveň příjmů?
- Příjmy jsou významné (28 miliard dolarů).
Jaká je férová cena pro nákup?
Je důležité zmínit, že výpočet férové ceny je individuální záležitost, jelikož hodně záleží na číslech, která do výpočtu dosadíte, proto by měl každý investor umět spočítat férovou cenu podle vlastních výpočtů.
Nepatříme mezi ty, kteří se nechávají strhnout odhady budoucnosti a snažíme se pokud možno co nejvíce pracovat s aktuálními čísly. Pro výpočet naší férové ceny využíváme vlastní model, který pracuje se třemi různými způsoby diskontování Free Cash Flow, a kromě toho počítá také podle metody vycházející z filozofie Petera Lynche. Rovněž jsme sestavili model inspirovaný Benjaminem Grahamem. Celé je to následně doplněno o projekci vývoje ceny a hodnoty. Všechny výsledky jsou podle našich kritérií nakonec „zprůměrovány“ do jednoho výsledného čísla.

Férová cena dle našeho výpočtu je prakticky cena aktuální, tedy zhruba 267 $ za akcii, nicméně u takto zadlužené firmy v době nejistých výdajů a zdražujících půjček je potřeba připočítat bezpečnostní polštář, který na druhou stranu nemusí být extrémně vysoký, pořád se tady totiž bavíme o firmě, která má velice silnou značku a hlavně nízkou β, což v kombinaci s rostoucími dividendami a zpětnými odkupy akcií celkově snižuje riziko. Podtrženo sečteno okolo 200 dolarů za akcii i po započtení bezpečnostního polštáře vnímáme akcii MCD jako atraktivní.
Po zohlednění technické analýzy se nám jeví jako dobrá cena pro nákup 196-197$ za akcii, nicméně vhodná cena pro nás automaticky neznamená vhodnou cenu pro Vás.
Za předpokladu, že nákup provedeme, o tom budeme informovat v naší pravidelné rubrice „Obchodní měsíc“.
Co se týče DCF modelu od společnosti SimplyWall.st, tam jejich férová cena vychází lehce přes 258$ za akcii, nicméně je také potřeba brát v potaz, že SimplyWall pracuje s odhady, jako je tomu u klasických DCF metod.
Jen pro zajímavost, stránky GuruFokus ukazují DCF férové nacenění pro akcii MCD na 186,38€.

Každopádně ještě jednou chceme upozornit, že investice obecně přináší určitá rizika a výběr jednotlivých akcií rizikovost navyšuje. Proto chceme důrazně apelovat na každého kdo čte tento článek, abyste při nákupu každé akcie postupovali s co největší obezřetností, vyvarovali se emočním rozhodnutím a veškeré informace (i ty co se dočtete u nás) si sami po vlastní ose prověřili z dat oficiálních zdrojů a celou situaci proanalyzovali a nepodceňovali rizika, která investice na burze přináší, jelikož v nejčernějším případě a krachu společnosti může dojít ke ztrátě celého investovaného kapitálu.
ZÁVĚR
McDonald’s je zavedená globální společnost se silnou značkou, rozsáhlou sítí restaurací a dlouhodobě stabilním podnikáním. Její hlavní předností je schopnost generovat vysoké zisky a volný peněžní tok, a to i díky efektivnímu obchodnímu modelu a nadprůměrným maržím. Pozitivně hodnotíme také dlouhodobý růst provozního zisku a postupné snižování počtu akcií v oběhu, které podporuje růst zisku na akcii.
Určitou slabinou je vyšší zadlužení a záporný vlastní kapitál, kvůli kterému nejsou ukazatele ROE a P/B pro hodnocení společnosti příliš vypovídající. Samotné zadlužení ale není důvodem k negativnímu hodnocení – důležité je, že firma dokáže vytvářet dostatek peněz na obsluhu svého dluhu. Výhodou pro akcionáře zůstává také dlouhá historie růstu dividendy a pravidelné zpětné odkupy akcií.
Z pohledu ocenění se akcie podle poměru ceny k zisku (P/E) jeví relativně příznivě, zatímco podle poměru ceny k tržbám (P/S) je ocenění vyšší. Po našem propočtu vyšla férová cena téměř na 270$ za akcii, nicméně po zakomponování 25% safety margin a technické analýzy jsme se rozhodli zvažovat nákup okolo 196-197 $ za akcii, nicméně znovu důrazně apelujeme na čtenáře, aby slepě nekopírovali naše kroky a každému investičnímu rozhodnutí předcházela vlastní analýza trhu – v tomto článku pouze transparentně ukazujeme, jak analyzujeme tady u nás v redakci.
Celkově ale můžeme říct, že jde o vysoce ziskovou a zavedenou společnost s mimořádně silnou značkou, stabilním cash flow a dlouhou historií odměňování akcionářů. Její hlavní předností je odolnost podnikání a schopnost generovat peníze, nikoliv však nutně rychlý růst. Při rozhodování o investici je proto důležité zvážit, zda současná cena dostatečně zohledňuje očekávané zpomalení růstu zisků.